万万没想到:几乎被国产车企抛弃的东安动力,却被新势力们养活了

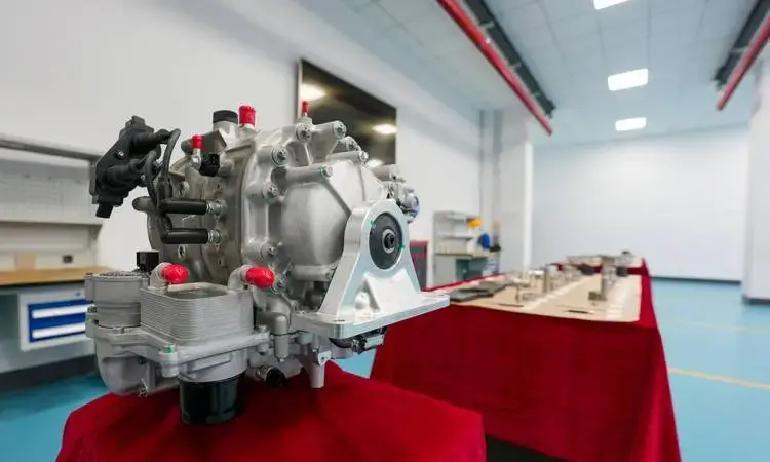
你要是只看参数,容易觉得这是反差萌。可一旦把这台增程发动机的来龙去脉翻出来,就会发现它不是临时凑数,更像是某种产业里的回头路。大家讨论东安动力怎么突然又被华为高端车型看上,不是因为它“突然变强”,而是因为它在某个阶段,真把自己的位置重新找回来了。
说白了,东安动力这一路最像什么?像一个老牌工匠,之前做的是别人给的图纸,后来图纸被更会画画的同行抢走了。可当市场不再只盯着一张图纸,而开始需要一套能稳定交付的解决方案时,这位老工匠又被点名要上场。
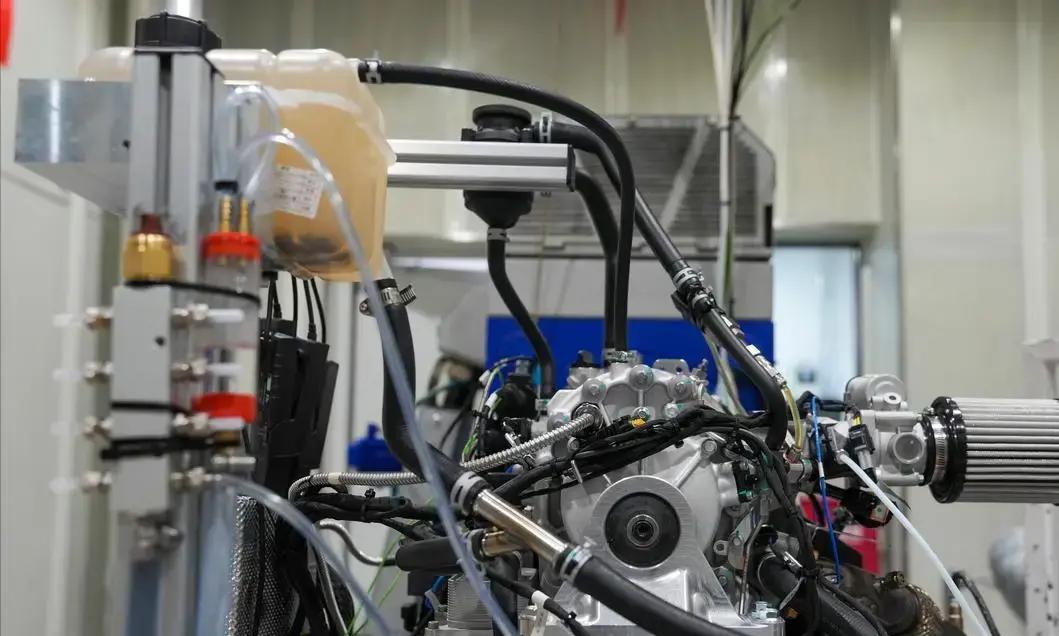
01
东安动力的根,不在车企的车间,而在军工的车间
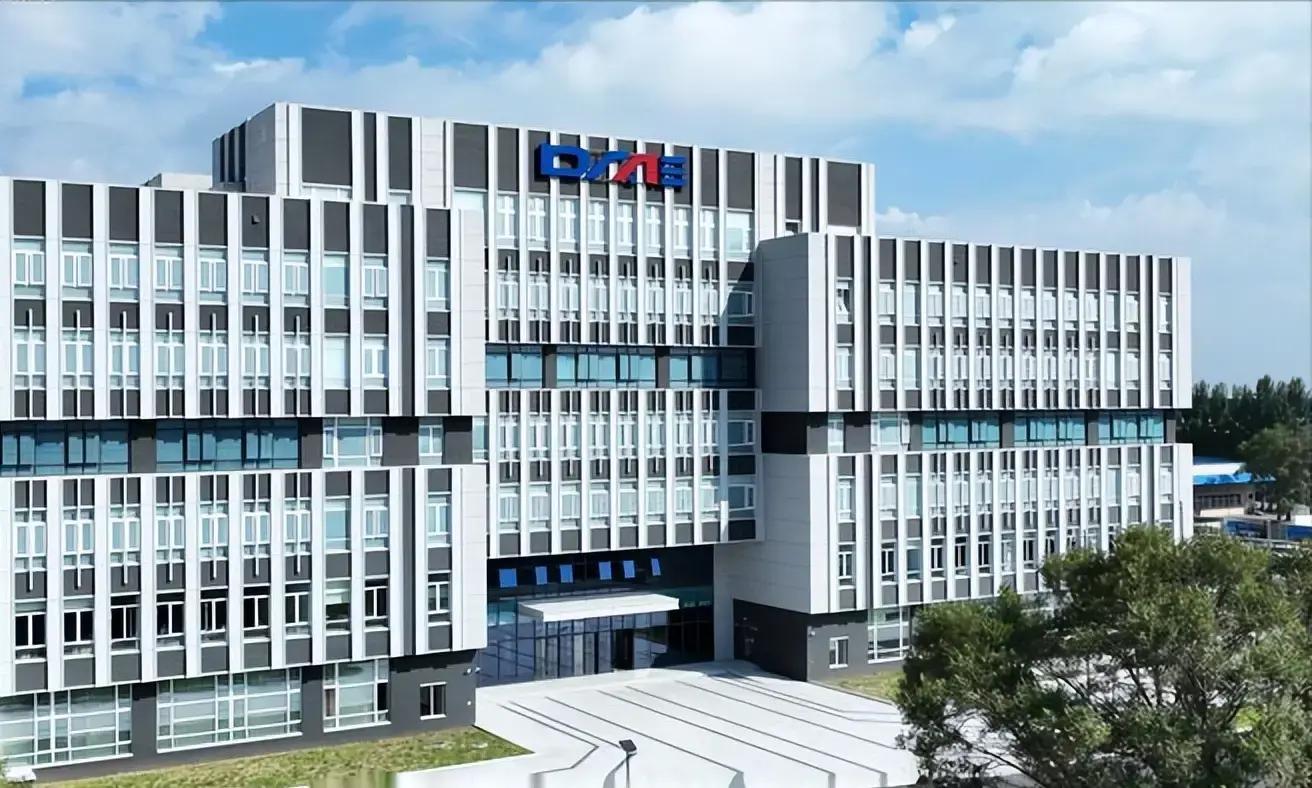
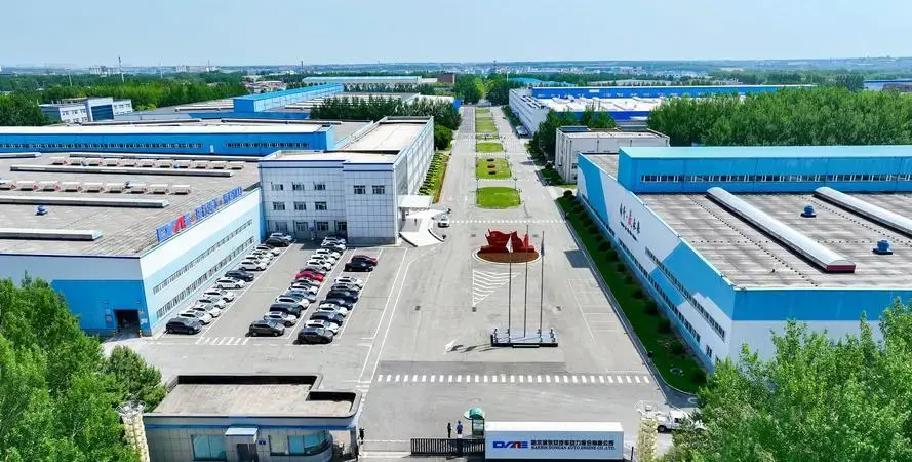
东安动力的故事得从哈尔滨说起。它的“根”可以追溯到1948年的国营一二〇厂。那时候是军工单位,车间里做的是航空配套零件,和汽车最初并不沾边。
到了八十年代,军工厂纷纷转民品,东安开始琢磨:发动机这个行当,可能是车企时代里最硬的那张牌。于是1980年,它从日本弄来一台微型发动机样机,拉了40来号人,一头扎进拆、装、摸、试的日子里。最后造出国内首台微型汽车发动机,取名DA462。
这段经历有意思的地方在于,它不是从零开始“闭门造车”。它是先把别人成熟的结构搞懂,再用自己的方式把它变成可以量产的东西。对当时的行业来说,这条路很现实:没有足够的底层积累,就先把能用的先拿回来。
02
曾经它卖得太顺,顺到客户把它当“标配”
1998年,东安汽车发动机制造公司挂牌,由中国、日本、马来西亚三方出资组建,业内常叫它“ 三国六方”,背靠的是长安。
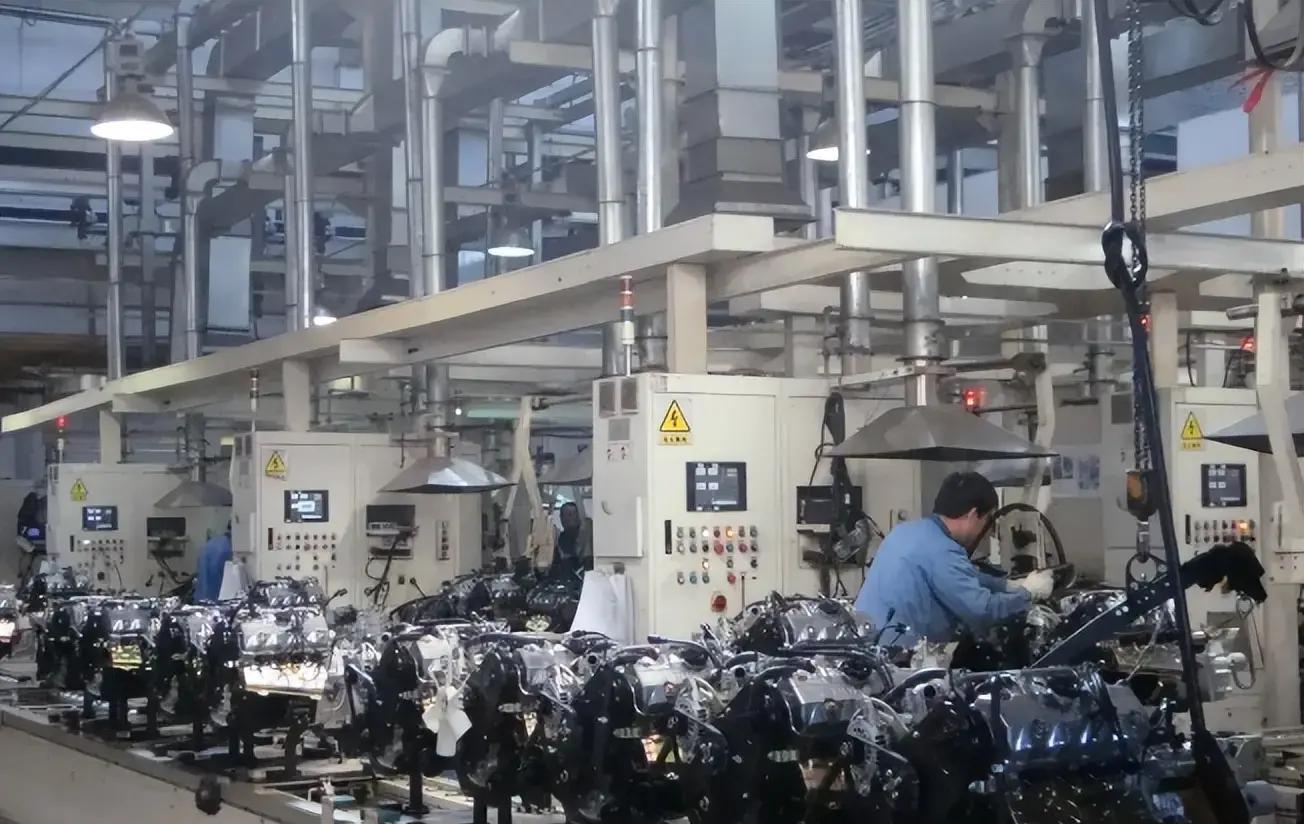
更关键的是,它买下了三菱的4G1、4G9两代技术。那是国内不少车企还没把发动机做出“稳定口碑”的年代,东安的机器几乎成了标配。
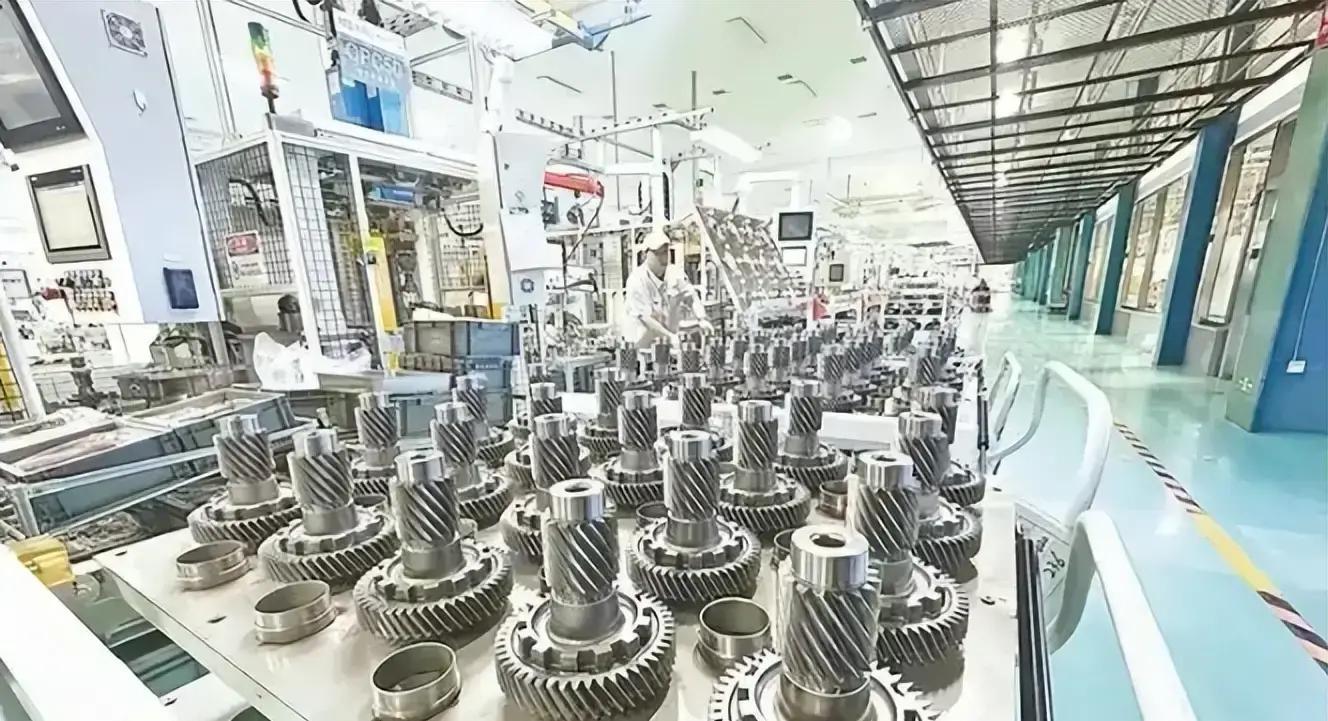
到了2010年累计交付突破400万台,厂区门口装货的卡车排队的场景,也不是吹出来的热闹。那时候东安像什么?像供应链里的“默认选项”。你不太需要理解它为什么好用,你只要知道它能按时交货、性能能跑、成本能算明白。
03
潮水退了的那几年,东安遇到的是结构性难题
产业的残酷点在于:当你做成了别人离不开的组件,就很难在别人转向时保持不受伤。
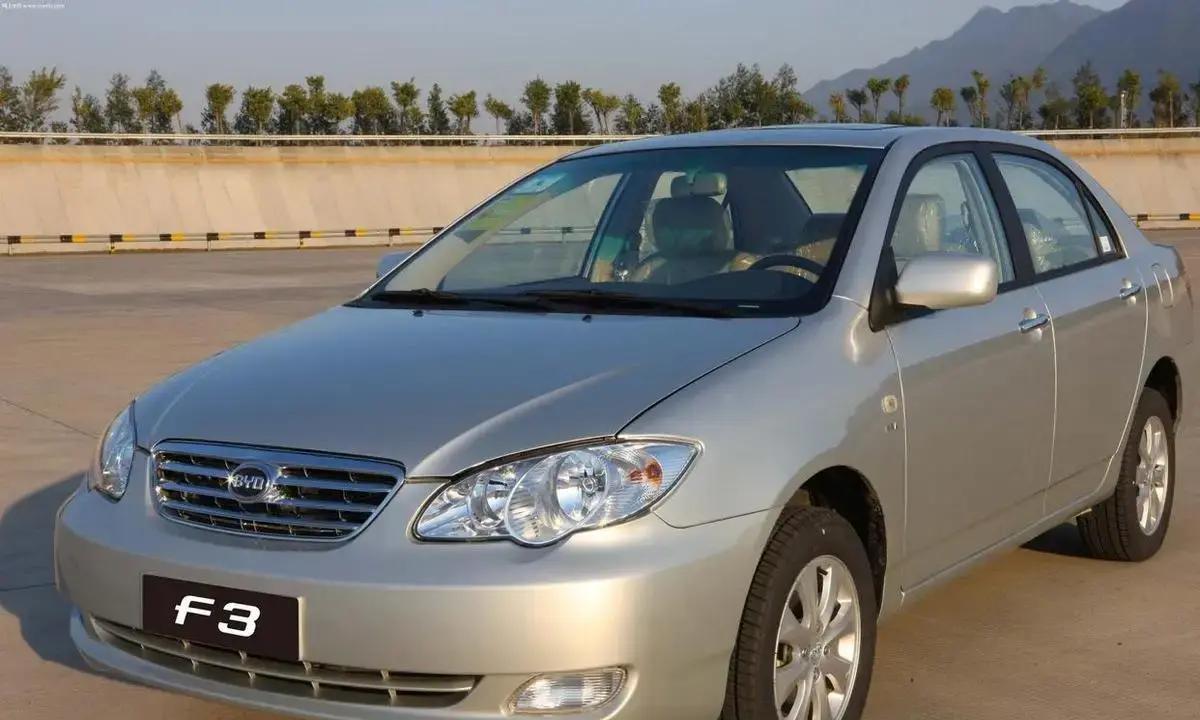
当吉利、长城、比亚迪相继拿出自研动力,车企的手里有了自家的发动机,对外采购自然会收窄。更致命的不是需求少了,而是对比变强了:东安手里的三菱技术多年未更新,在外界看来开始不占优势,费油、乏力、噪声偏大这类评价逐渐显影。
曾经的客户一个接一个抽身。销量跟着年年走低。到2018年,东安全年只交付发动机16.89万台,营业收入12.93亿元,净利润缩到556.97万元,而且比上一年掉了近九成。
你看,问题不是“没技术”,而是“技术的竞争力”没跟上行业迭代。一个发动机供应商,最怕的不是销量波动,而是被行业从“必需品”降级成“可选项”,再降级成“能不用就不用”。
04
2013年的DAM1.0T,反映出它的软肋
东安也不是没挣扎过。2013年,工程师推出自研DAM1.0T发动机,试图靠自研翻身仗。
但投放市场后反应平平。动力不突出,油耗也没明显优势,很快没了声响。
这次失利说明了一件事:东安不是不会造机器,它的问题在于靠买来的技术过日子这条路,在自主化潮流里变得走不通。更直白点说,它缺的不是“做出来”,而是“让市场重新需要它”的理由。
你要是做供应链,就得在对方的决策逻辑里占位置。可当外部环境变了,你以前那套叙事不够用,光靠再推出一款发动机就不一定行。
05
2018年那笔来自车和家的订单,成了东安的拐点
真正的转折落在2018年。
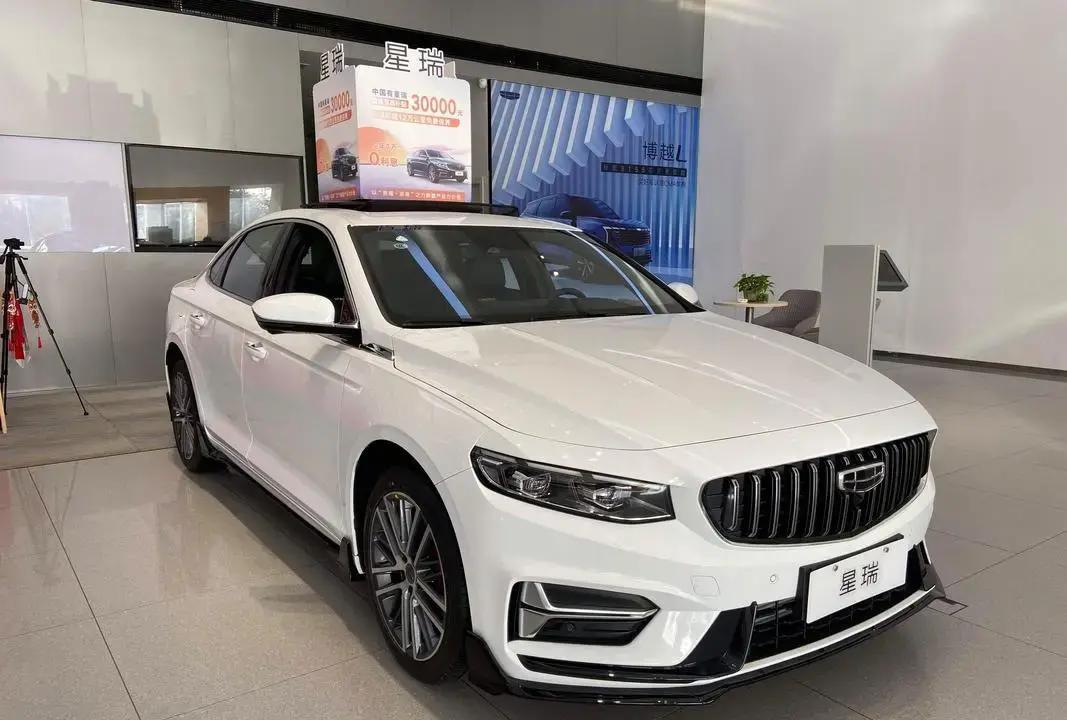
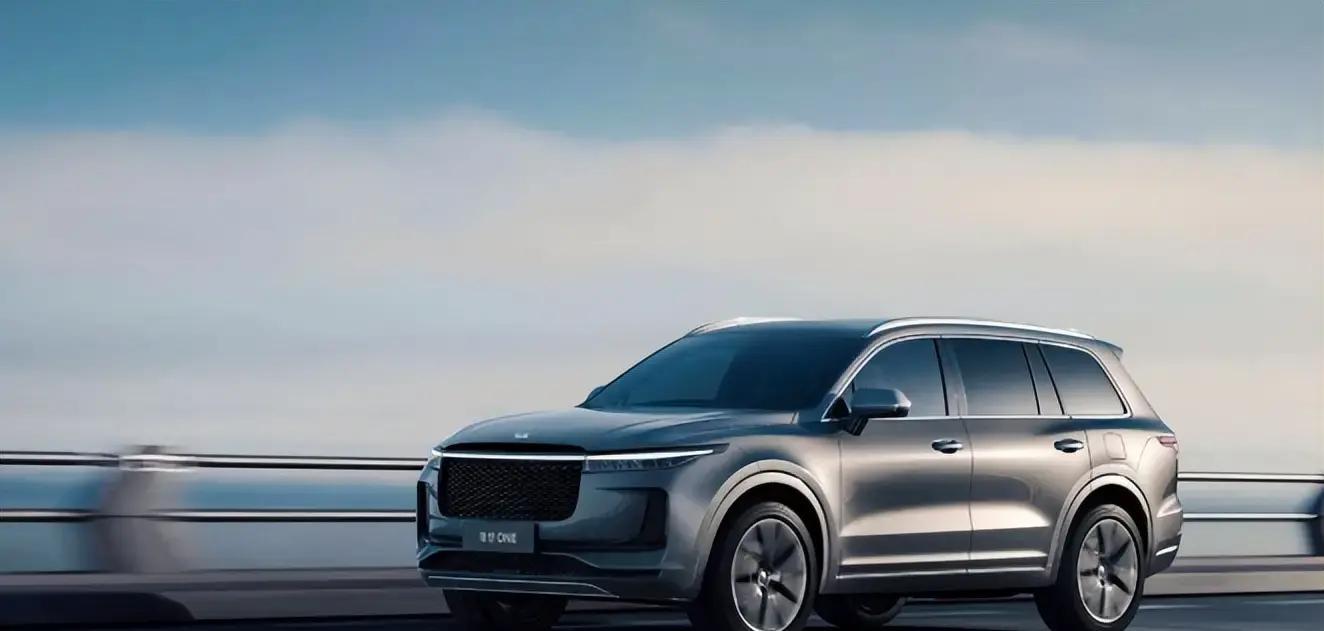
那一年,东安接到来自车和家的一份订单,为后来的理想ONE造增程器。这个节点很关键,因为新势力在当时的分工逻辑里,强项集中在电池、电机、智能座舱;而内燃机是硬伤。
让新势力自己从立项到量产造一套发动机并不现实。少则三四年,还得砸钱建产线。更麻烦的是,增程系统还不是传统意义上把发动机直接当车轮驱动动力。增程器主要负责发电,不直接带动车轮,重点在发电效率、运行稳定、成本控制,不需要在宽泛转速区间里处处照顾动力。
这就给东安留出了切入口:它不必把自己重新变成“最强发动机厂家”,它只要把“增程工况下更合适的那部分能力”做出来。
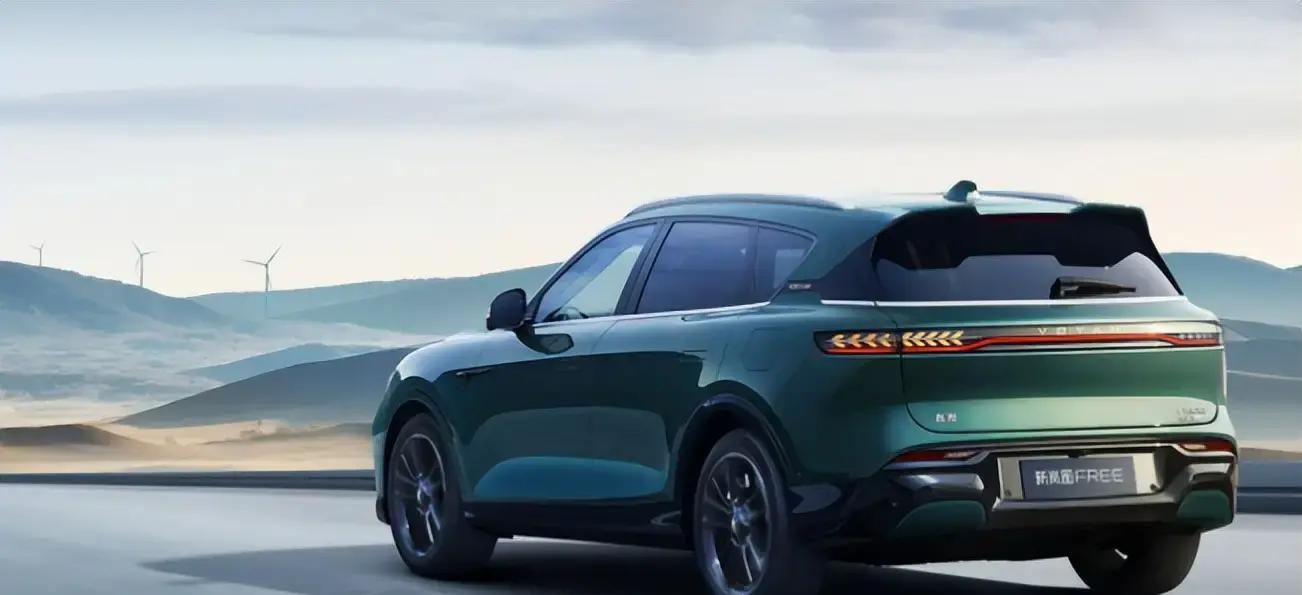
有个细节也很现实。岚图曾测算过,如果用东安的增程方案,相比自研能节省约四成投入。新势力在当时最吃紧的,往往就是现金流和落地速度。省下钱、还能按时交付,这就是订单的底层逻辑。
06
理想ONE的早期体验,反而逼着东安下狠功夫
但故事不会一帆风顺。
理想ONE最早采用的是1.2T三缸增程器。2015年首次点火,算是“年轻”。当它装到量产车上,车主出现了对噪声大、抖动明显、热效率平平的抱怨。
后来理想改用新晨动力的增程器,东安也因此失去了最早找上门的客户。
你看,这段经历很像职场里那种:项目能接,但KPI没守住就会被换人。对供应商来说尤其难受,因为你付出研发的时间,结果客户的选择标准变了。
可东安没有就此躺平。它拉上奥地利的AVL等工程公司,在哈尔滨设了专门的增程动力研究院。研发路线是围绕增程专属工况做平台化开发,把热效率一点点抠出来。
这一步做得像什么?像把发动机从“能跑”改成“在特定工况下跑得更值、更稳、更安静”。
07
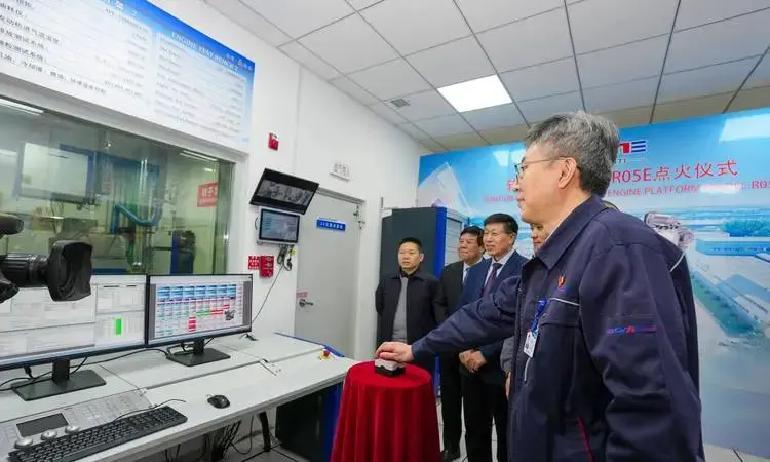
到了2025年,热效率过42%这件事意味着什么
这两个词放在一起就能解释外界为什么会对它“重新买单”。增程车最怕的是什么?不是它“有没有发动机”,而是它“发电这段有没有成本优势、噪声有没有争议、运行稳定性能不能把用户情绪安住”。
余承东对1.5T够用的解释里,核心就是这套新机器的标定逻辑。不是一句“够用”,而是因为发动机在增程工作点上的匹配度上来了。
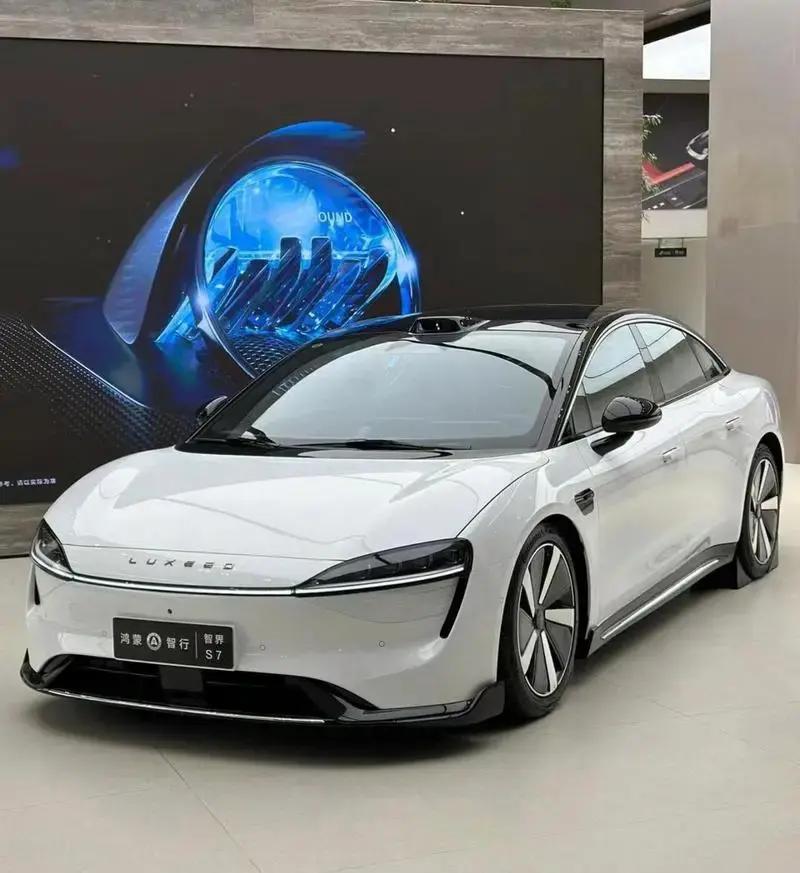
结果是什么?客户名单越来越长。零跑、哪吒、岚图先后找上门,华为智选的增程平台也看到它的主力机型。
08
为什么说东安靠的是中性第三方身份,而不只是技术
讲到这里,很多人会只盯着技术曲线看。可从产业链角度,东安还有一个更“要命”的优势:它不是某家车企体系内的发动机部门,它是中性第三方动力供应商。
多数车企自研会把供应链攥在自己手里,东安不挂靠任何一家,谁要发动机就给谁。用一个北京话讲,叫做“有饭碗,也不只盯一家主家”。
数据上到2022年,它年交付整机61.34万台,营业收入57.67亿元,归母净利润回到1.08亿元。2023年,它在国内独立汽油机企业、商用车汽油机两个市场占有率都排在前头。
这不是“凭运气”的结果。订单从增程赛道延伸到多平台,交付能力、成本控制、研发迭代速度,都得跟上。第三方供应商最怕的是“只能帮一家”,一旦那家需求波动,你就跟着一起晃。
09
其他跨界也有,但真正落地的还是增程和混动链条
东安的业务触角并不只在乘用车。它的增程动力也伸向商用车,接下国内首个量产前驱混动总成出口项目,一年1.5万台套订单。
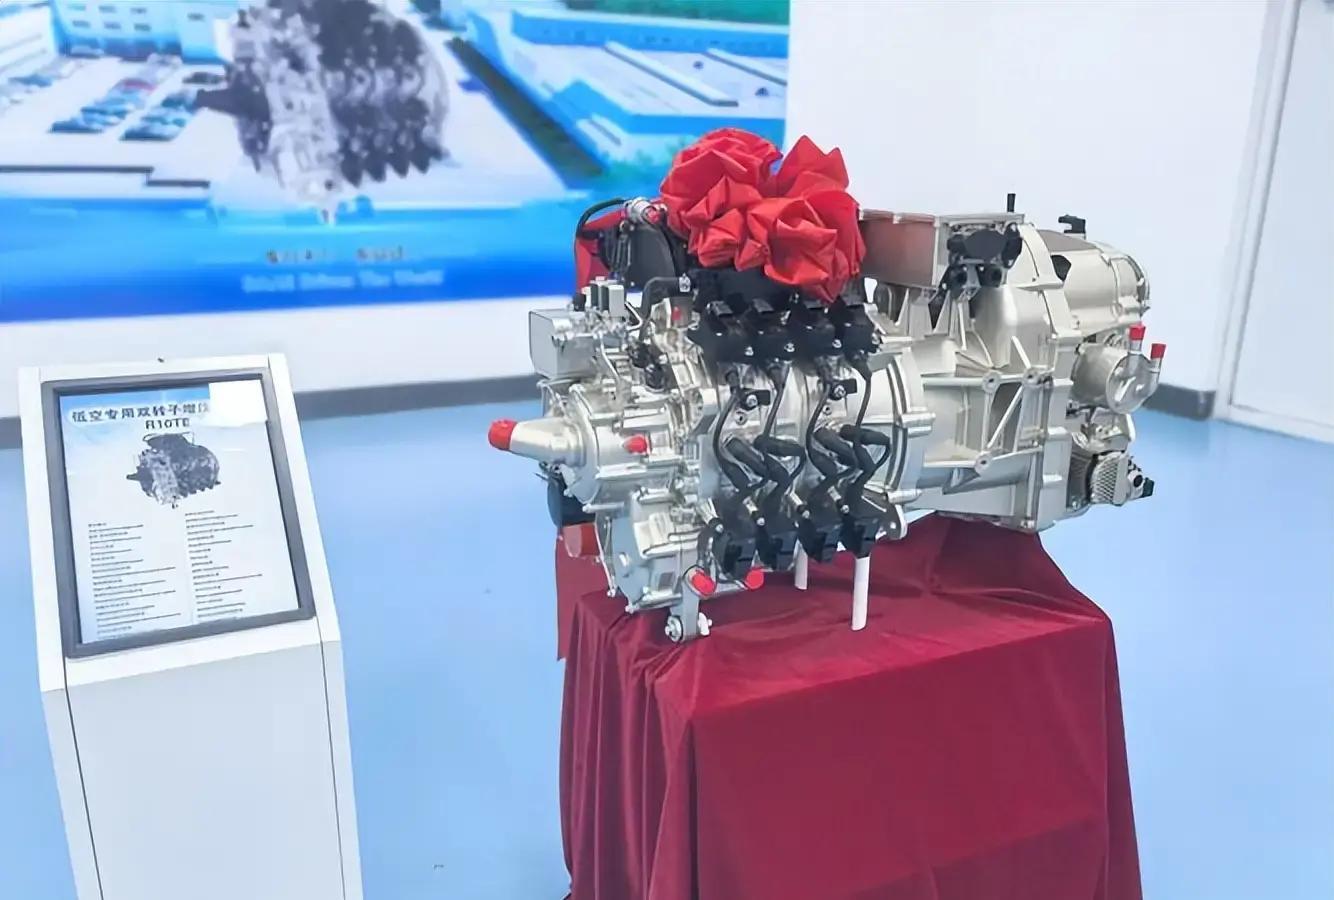
跟小鹏汇天的合作,更是把发动机送进低空飞行器领域。但这里它在公告里讲得很直白:飞行汽车动力还停在样机试制阶段,尚未形成销售收入,商业化周期长、不确定性高。
这种“把话讲清楚”的方式,在自媒体里其实很少见。因为大家爱听故事,也爱听结论。但供应商最基本的生存方式,就是把投入和回报边界讲明白。
10
三块业务各占三分之一,盘子不押单押到底
讲到它的经营策略,管理层在业绩说明会把盘子摆得很清楚:传统燃油、海外出口、增程混动新能源三块业务,各自占到三分之一。
这在红海行业里听起来不像“激情”,更像“稳妥”。因为增程赛道挤得越来越多,政策风向和市场波动都不确定。少押一条腿,就少摔一跤。
这不是鸡汤,是工厂的成本账。产线和供应链是重资产,任何单一赛道的剧烈波动都会传导到现金流和员工的稳定预期里。对一个老厂来说,别把自己绑死在一个周期里,这就是活命的常识。
11
把争议放回现实:东安从被冷落到被需要,靠的是重定位
回看这家公司,从军工废墟里长出来。它被国产车企放弃,确实带有自主化进程的必然性。那时候自主品牌要走到台前,发动机是关键门槛,采购不会等你慢慢更新。
可它后来被新势力重新请回,也不是因为突然讲明了“我们很好”。而是行业进入了新的分工:增程器要的是匹配工况的效率、稳定性、成本控制;而不是让所有供应商都去和自研发动机比谁更“全能”。
对东安来说,关键在于重新找到属于自己的位置。它不是靠谁偶然搭救,而是在几十年积累的产线、供应链和成熟制造体系上,完成了对新需求的快速响应。
如果你把这个案例放到更广的行业里,会发现一个更扎心的规律:被冷落不可怕,可怕的是找不回让市场重新需要你的价值。
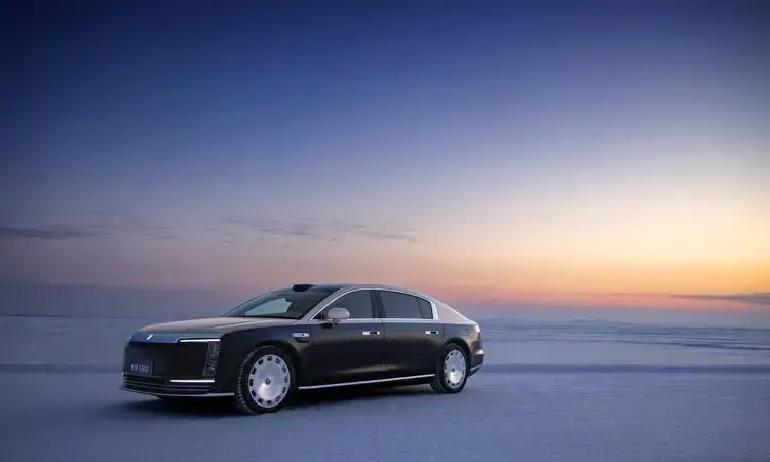
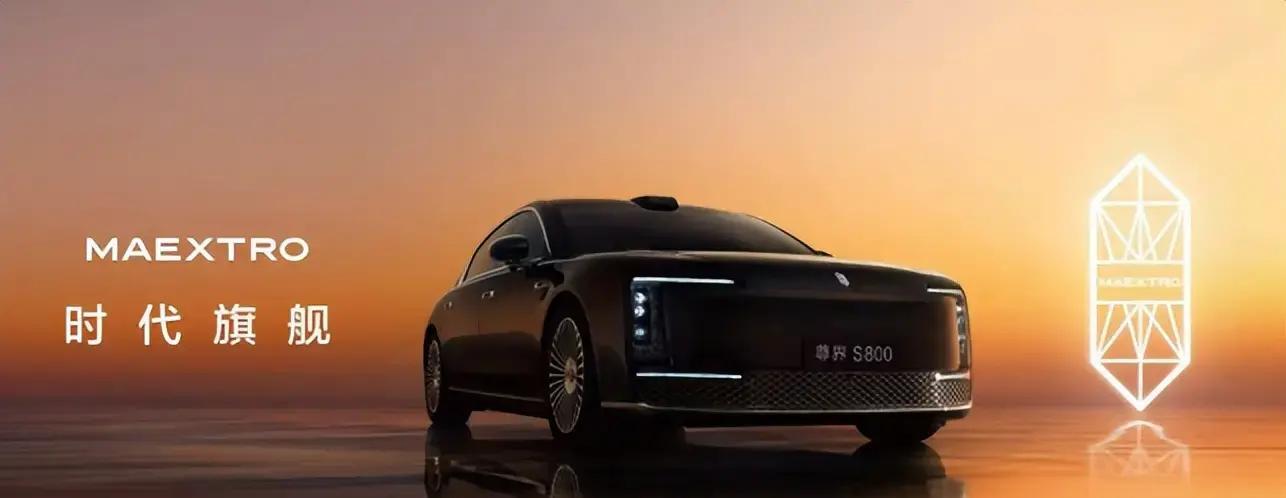
你看尊界S800那台1.5T增程发动机,外界争的点是“怎么配”。可在产业链上,争的其实是“谁能稳定交付、谁能把增程工况做得更好、谁能在多家车企之间保持供应弹性”。
这类问题,回答得好的人,就会从边角料变成主角。东安的转身就是这么来的。不是戏剧反转,是产业链里一次次换位之后的重新点名。