日本网民竟觉得太离谱:10万出头的丰田纯电,居然是中国团队主导?

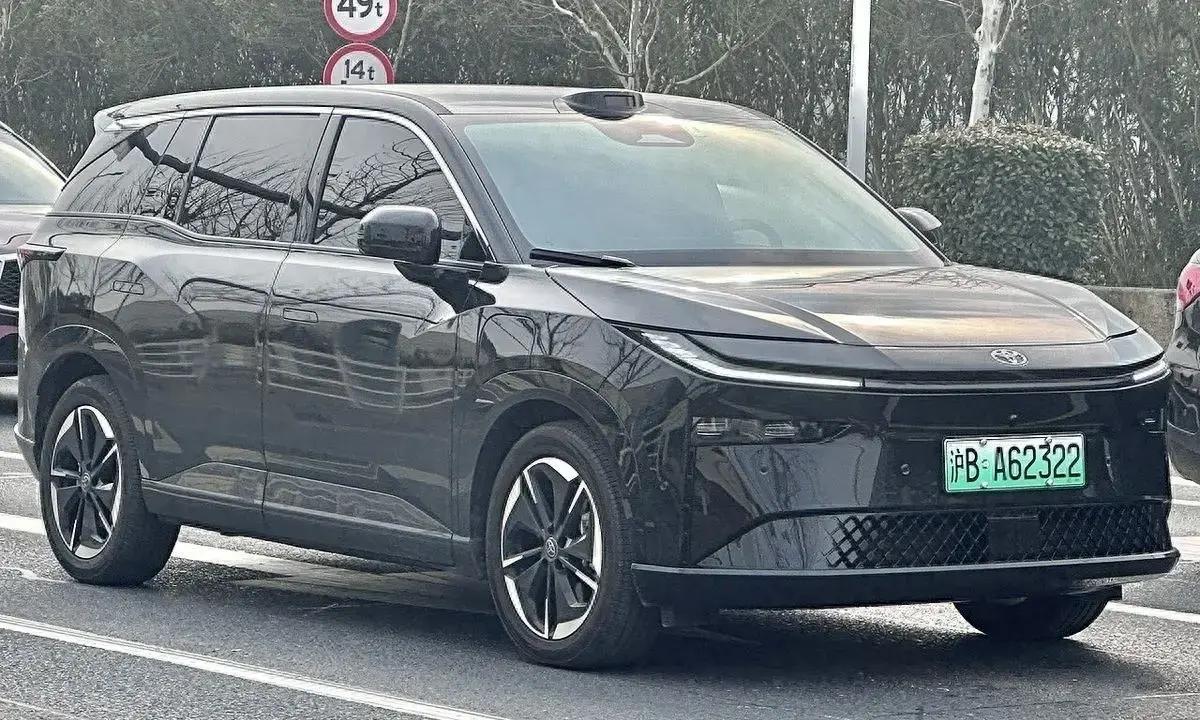
更扎心的是,那篇产品介绍下面还挂着一行小字,写明这车的关键主导来自广汽丰田的中国工程师团队。丰田牛头标还在车头上,车价也摆在那儿,但“拍板做主的人”换到了中国这边,日本人破防不是因为车不好看,而是因为他们熟悉的剧本不见了。以前他们习惯看到的是日本本部定调,中国团队做适配;现在轮到日本人盯着中国团队的研发结果发愣。
这事放在15年前,你再回头看,感觉像倒放的老电影。那时候中国车想把一台车做得更像自己,底盘得先从欧洲搬,发动机从意大利或更宽的欧洲体系借一点血统,哪怕后来再慢慢改,也得先把“能跑”这个底座立住。合资体系当然也有好处,技术、工艺、供应链都能借力,但决定权通常在对方那边,连宣传里也爱把外来的东西当作招牌。
日本车企当年的玩法也简单粗暴,一句话概括就是全球总部开发好,运到中国再改两处小地方就能卖。日产现任CEO埃斯皮诺萨在公开采访里讲过类似思路,意思就是国际层面的开发权占大头,中国多做本地化。丰田的节奏也差不多,本部更像总控台,中国工程师更偏向调参和适配。你让日本工程师主导的那套体系去做电动车,天然就更稳、更细,但也更慢。
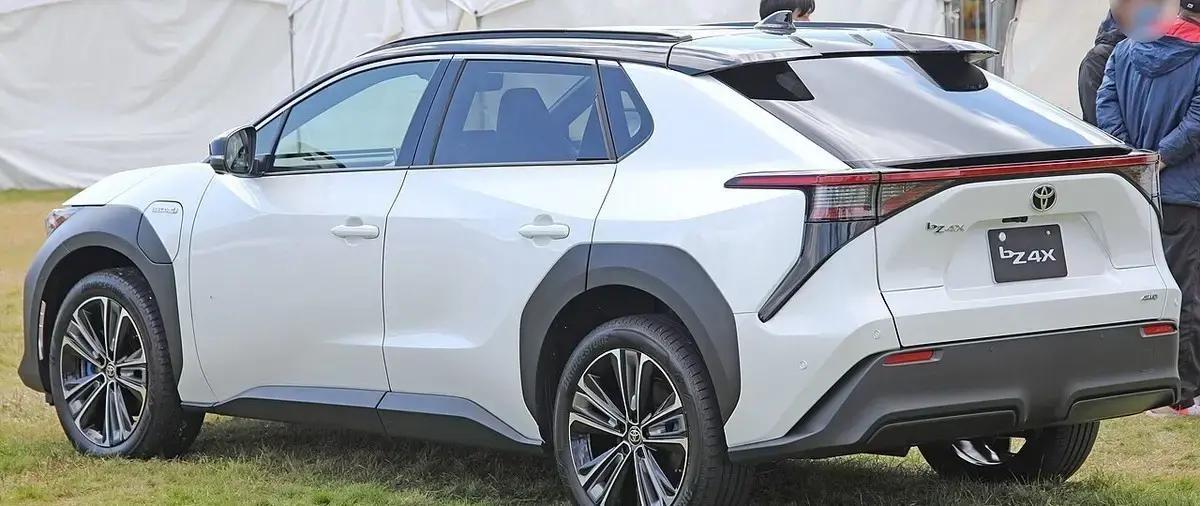
这就解释了为什么很多人记得bZ4X这种海外团队主导的车,在中国没掀起大水花。不是说产品就完全不行,而是“到中国之后怎么调、怎么卖、怎么做用户决策链条”这块,反应速度和资源侧重点跟不上当时中国市场的节奏。中国用户不是只看参数,他们看的是续航是否扎实、智能体验是否顺手、价格体系是否有诚意,还有服务体系到没到位。你要是靠一套全球版本硬套,差一点点都容易被放大。
现在聊铂智3X,得把几个关键词掰开看。平台借用广汽埃安的现成架构,这个选择直接压缩了从0到1的时间成本。智驾交给Momenta做辅助驾驶,换句话说,算法和感知方案不是从日本拿来再慢慢改,而是直接对接国内成熟供给。电池和电驱走的也是国内供应链,这意味着在供应链成熟度和量产爬坡经验上,能更快对齐中国市场的节奏。
但这不代表丰田就完全撒手。车这种东西,尤其涉及制动、转向、电池等安全底盘模块,决不能靠“差不多”。在公开信息和这类合资体系常规做法里,丰田对关键部件仍会过丰田全球标准那道关卡。说白了,中国团队负责把车做出来、做得快、做得符合中国用户习惯;日本团队守的是红线,是安全和质量的底层规则。
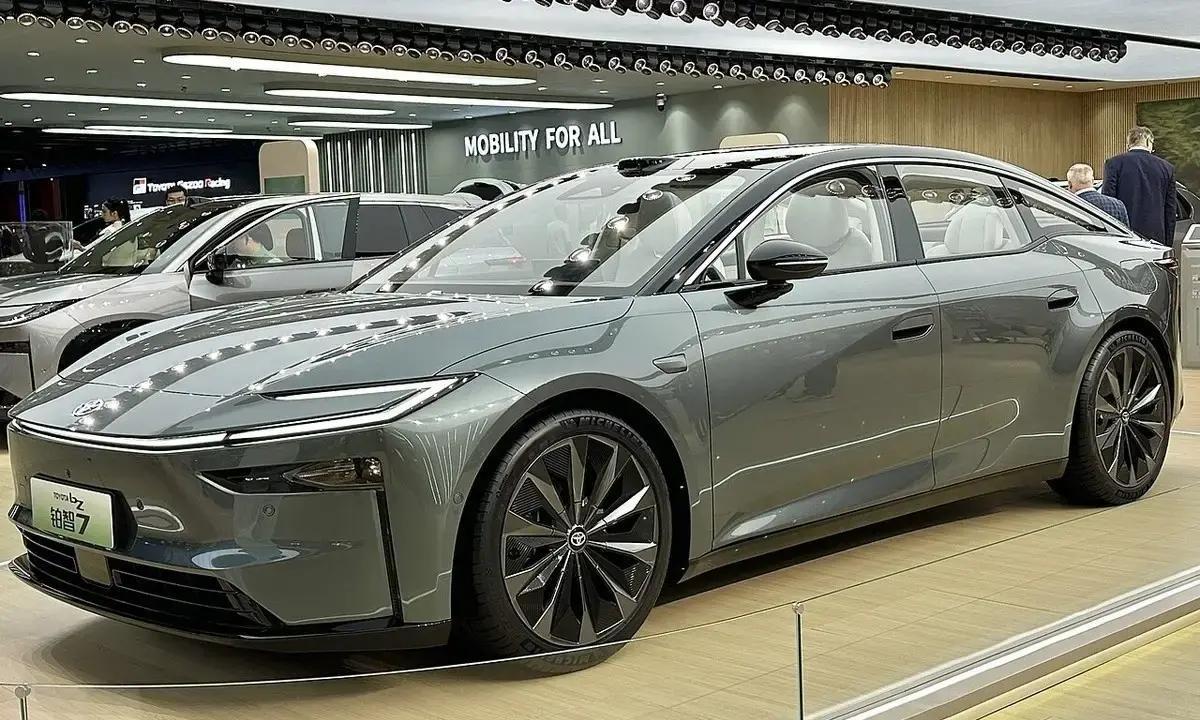
价格方面,10.98万元起这个数字才是点燃日本论坛的引爆器。日本车企在电动车定价上通常更保守,原因也简单,成本结构、供应链、以及品牌溢价体系都习惯了更高的价格天花板。可现在丰田在中国市场把价格打到这个区间,相当于把“丰田的品牌溢价”让出一部分给了销量,换取更快的市场渗透。日本网友觉得不可能,恰恰说明他们还按老逻辑在计算。
这台车开订之后,节奏也挺符合中国用户的“手速”。据信息,2025年3月开订,头一个小时订单破一万台,官方还提到服务器被挤到崩溃。随后12个月交付八万多台,连着多个月稳坐合资品牌新能源销量榜头把交椅。对外行来说是“卖得好”,对车迷来说更像证据:不是只有参数党在看,是用户真的掏钱买单,而且买得很快。
回头再看十五年前的广汽。那会儿广汽的自主品牌传祺刚冒头,用的底子是意大利阿尔法·罗密欧的旧平台,发动机也从菲亚特体系购买,宣传里经常把欧洲血统拎出来当招牌。现在广汽的电动平台反过来撑起了丰田在华最畅销的电动车,而且关键主导权在中国团队,这个翻转不是营销话术,是研发组织方式、供应链选择和量产节奏的翻身。
日本三家车企路径不同,但撞的墙是一样的,也推开的门是一样的。电动车盘子里最关键的四件事,平台、智驾、电池、开发节奏。这四样东西如果都靠中国产业链的成熟供给,速度就能上去。现成的平台有广汽埃安、长安深蓝这种体系,智驾有Momenta这样同时覆盖多家客户的方案,电池供应上有宁德时代这种直供能力。日本车企几十年搭的体系优势在于稳和细,短板就是慢,尤其面对中国市场这种“价格和体验一块算账”的环境,时间偏偏就是最等不起的东西。
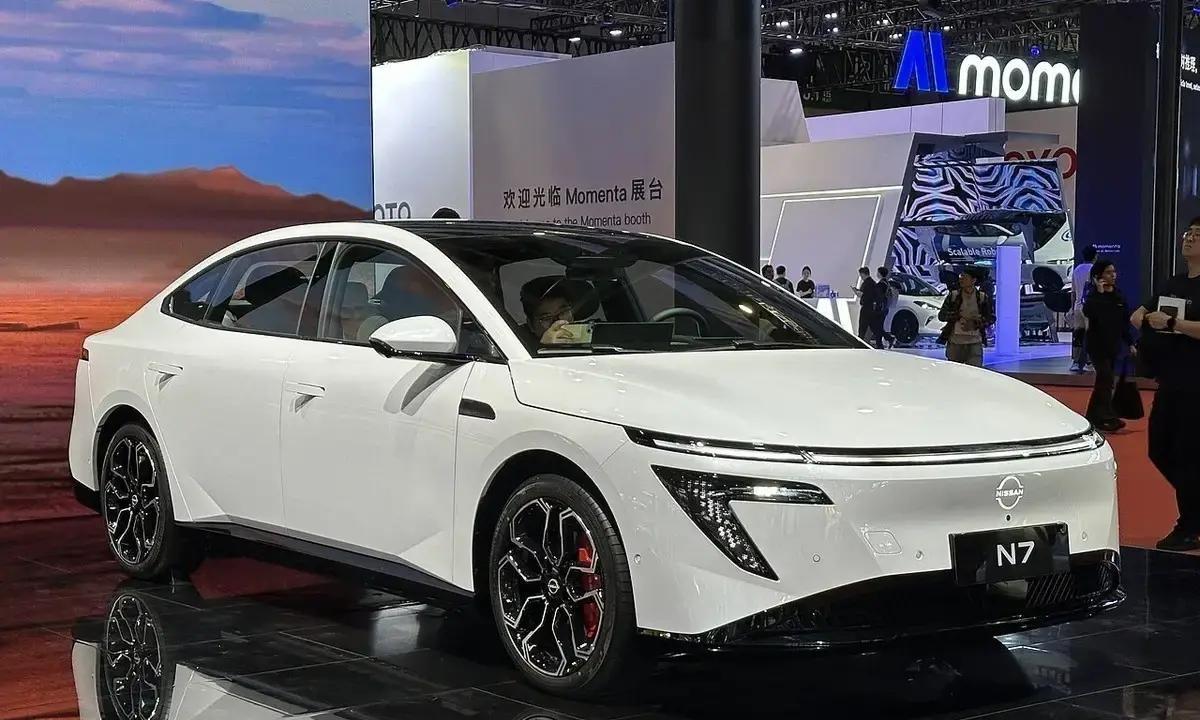
说到速度,日产那条路更直接。东风日产2025年推出N7纯电轿车,从立项到上市只花24个月。要知道日产以前做一台全新车的常规周期是五十到六十个月,这次等于把开发周期砍掉大半。N7起售价11.99万元,第一个月订单一万七千多台,买主里七成是头一回选日产的年轻家庭。这个比例很关键,说明不是老用户换车,而是新用户把日产拉进了自己的候选清单。
更有意思的是,日产在2026年把中国这套打法反向搬回日本本土,内部把全球新车开发周期从55个月压到26个月。下一代天际线按新流程跑过一遍。有日经商业的长稿提到这件事,题目直白到像在下结论:《向热销车N7取经的中国式开发,反向进口回日本》。埃斯皮诺萨在接受《日经亚洲》采访时也坦言,日产得向中国学习。你看,最后真正被说服的不是中国市场,而是日本内部的开发体系。
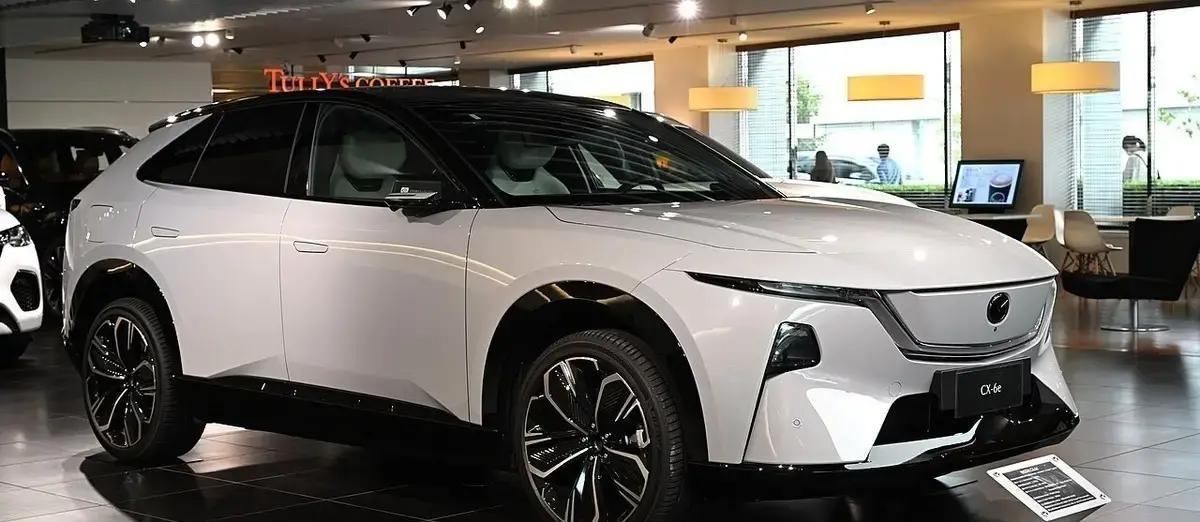
马自达的选择也有自己的味道。它把欧洲卖的两台电动车6e轿车和CX-6e SUV交给长安深蓝的底子,南京工厂造好后装船发往欧洲。马自达欧洲技术总监舒尔策讲过一个很细的对接感受:跟广岛研发中心对接,很多需求一开口就能拿到九成八;跟长安对接,欧洲雷达怎么标定、法规怎么对齐,都得一条条解释。他最后那句话才是重点,中国团队反应速度和那股想弄明白就一定要弄明白的劲头,让马自达很欣赏。
这段话我特别想拿出来讲给车友听,因为它解释了“为什么中国团队能把车做得快又不乱”。快不是瞎干,是问题到点就有人能追到细节里把它解决。电动车最怕的就是模糊地“差不多”,比如雷达标定、法规对齐、量产一致性这些环节,任何一个拖慢都会把上市节奏拉长,最终反映到终端价格和用户感知上。
中国供应链也在这件事里扮演了另一种角色。马自达给欧洲装船赚钱不是靠空降的品牌力,而是靠中国团队把底层工程打通。长安马自达对外披露数据显示,6e在欧洲已经交付七千多台。中国平台加中国供应链先把销量跑起来,再让欧洲渠道去享受品牌溢价,这顺序跟过去很多日本车的“先靠品牌后靠产品”完全不同。
当然,现实也没那么一帆风顺。车头上挂着丰田、日产、马自达的徽标,这个标志带来的信任感在海外依然有价值。但要让中国自己的品牌在德国卖到同样的定价、让欧洲人冲着车标就愿意掏钱,那还得继续往前拱,尤其是整车系统与关键硬件链条的补齐。
铂智3X也透露出一个具体短板。车上中控大屏用的是美国高通芯片。平台、智驾、电池这些部分可以国产化成套交付,车规级大算力芯片这一环仍需要攻克。对车迷来说,这不是一句政治口号,而是供应链和生态的硬约束。你想让智能体验更稳、更适配本土使用习惯,算力平台和软件栈的协同就不能省。
现在再把时间拉到2026年。公开信息显示,2026年9月第一批中国造的日产N7装船发往东南亚,日产内部管这策略叫在中国,为世界,下一站是拉美。马自达也在欧洲铺渠道之后,下一步去澳大利亚和新西兰。你会发现一个规律:当中国团队能把开发周期压下来、把供应链打通、把质量控制跑通,海外市场就不再只是“贴牌卖出去”,而是带着同一套工程能力往外扩。
这也是铂智3X引发日本网友留言喊话的原因之一。车开到哪儿,链条就跟到哪儿。即便铂智3X不进美国市场,日本论坛依然有人希望丰田把它正式引进日本国内。原因很简单,日本用户关心的是能不能买到、能不能享受到和中国相同的体验与价格节奏。对丰田来说,日本市场的“老规则”会不会改变,还要看它怎么把中国这套开发打法消化进本土组织。
说到底,电动车这盘生意里最硬的不是口号,是节奏和工程能力。平台能不能快接入、智驾能不能快速调到可用、电池和电驱能不能稳定量产、关键安全链条能不能在标准上过关。铂智3X的10.98万元起、下订后服务器被挤崩的首小时一万台、以及之后12个月八万多台的交付节奏,这些数字摆在那儿,说明中国团队主导不是一句背景板。它让“丰田在华的电动销量逻辑”发生了可验证的变化。
我在青岛生活,冬天海风一吹,车窗上的水痕很快就让人想起续航和热管理。电动车体验最怕的就是那种看起来很美,实际用起来掉链子。铂智3X、N7、以及6e这几条线索放在一起看,你会发现中国团队靠的不是运气,是把开发节奏压住,把供应链拼起来,把安全和适配做细。日本车企也在这套现实面前调整位置。你不信也得承认:当价格像刀一样落下去,销量就会用脚投票,论坛也会用吵架投票。