芯片危机下迎来高光时刻,销量达到德系的2倍,中国车真的行了?

如果不是亲眼见到,很多人可能都想不到:2021年,在全国各地的4S店里,不是车不好卖,而是——没车可卖。
客户排着队、交了定金,销售却只能摊开手说一句:“芯片没到,车真造不出来。”有的门店展车都不敢随便卖,因为一旦卖了,就连样板车都没了,只能干看着空空的展厅发呆。更戏剧的是,在合资品牌门口,等车的人越来越焦虑;另一边的国产品牌店里,虽然同样缺货,却硬生生靠着销量曲线,干出了一条“逆风翻盘”的上升线。
很多人后来把这一年称为汽车行业的“芯片之战”,但真正值得回味的,是在这场仗里,谁被打得措手不及,谁又借机彻底换了赛道。
故事得从那块指甲盖大小的芯片说起。
说到底,这场风暴的源头一点都不玄乎,甚至可以用一句话概括:疫情三年,把所有人的算计都打乱了。
一方面,全球疫情反复,工厂时开时停。芯片厂是高精尖制造,不能像小作坊那样说停就停,说开就开。防疫、限产、物流,每一环节都掐着脖子。很多晶圆厂在2020年就把产线往手机、电脑、游戏机这些消费电子那儿倾斜,因为全世界的人突然都宅在家里办公、上课、娱乐,对电子产品的需求猛增。
另一方面,汽车厂自己也没算准。刚疫情那会儿,没人敢保证车还能好卖,不少车企干脆缩减了订单,觉得先稳住再说。问题是,当他们回过神想要补单的时候,芯片厂已经把排期排满了——产能早就被苹果、三星、各大PC厂商预订完了,轮到车企时,只剩下那点零星的生产缝隙。简单讲,就是你前面自己说“不急”,后面再急也排不上队了。
更麻烦的是,汽车用芯片本身就不好做。车不像手机,每一年可以换一代,出了问题还可以线上更新,汽车讲究的是稳定、耐用、极低的故障率,车规级芯片要经历高温、低温、震动等一堆严苛测试。设计周期长,认证周期更长,随便换一个供应商都得重新跑流程。所以,以前大部分车企都懒得也不敢自己折腾研发,只习惯从几家老牌海外供应商那儿拿货——一旦这些上游企业被疫情卡住喉咙,整个行业就跟着咳嗽。
于是,到了2021年,戏剧性的场面出现了:不是消费者不想买车,而是车企真的没东西交货。
全球的大牌,几乎没有谁能躲过这一劫。福特、通用、奔驰、大众、丰田,全都不同程度地减产、停产,有的工厂提前“放长假”,有的干脆把某些低利润车型暂时砍掉,集中资源去保证所谓的“重点车”。曾经市面上见怪不怪的入门款,突然就成了“稀缺资源”。
排队提车、经销商疯狂催货、车主一辆车要等三四个月,这些以前只在少数热门新车上出现的现象,在2021年几乎是行业常态。你越是习惯那些德系、日系、美系的大牌越稳,越会对那一年的销量榜感到诧异——外资品牌的曲线集体往下掉,而国产车的曲线却一路往上窜。
很多人第一反应是:是不是因为国产车本来基数小?是不是合资车只是短暂失利?要看清真相,得搁下“印象”,看一眼冷冰冰的数据。
根据中国汽车工业协会的统计,从2021年年初开始,自主品牌的市场份额就一路走高,尤其是5到7月,涨得特别狠,直接占到了国内乘用车市场约46%的份额,接近半壁江山。如果把时间往前拉一点,你会发现,这并不是一次偶然的“跳跃”。
2010年,自主品牌的份额能到45.6%,那时候很多人都觉得“国产车要崛起了”。但后面没一路顺风顺水——2017年之后,自主品牌开始持续下滑,一度跌破38%,不少车企被骂得很惨:“配置堆得多,油耗高、故障多”“设计跟风,底子却差”,这些质疑不是空穴来风。
行业里的很多人现在回看这段低谷期,反而觉得,那是一次痛苦但必要的“洗牌”。从那时候起,国产车开始集体往两头发力:一边在SUV领域真刀真枪地拼空间、拼价格、拼配置;另一边,在以前明显短板的轿车领域和新能源领域,开始下重注。于是你就能看到,到了2020、2021年,国产车企从低谷位一口气冲到了46%的高位,说是“惊艳反弹”也不夸张。
更有意思的是,反弹的时候,恰好赶上了芯片危机。
一边是整体车市被芯片掐着脖子,另一边是自主品牌借势快速抬头。很多人在网上讨论:这到底是国产车“运气好,趁火打劫”,还是“实力到位,危机反而成了助推器”?要弄清楚这个问题,不光要看谁在涨,还得看谁在跌,以及他们到底被什么绊住了脚。
先看那些曾经统治中国市场的合资巨头。最典型的是大众。在很长一段时间里,只要说到家用车、合资车,大众基本就是“标准答案”:销量高、渠道广、口碑稳,很多人买车前第一句就是“要不看看大众?”它在中国的合资公司销量常年霸榜。但到了芯片危机这一年,它也没办法。某家合资公司2021年1-2月的销量比2019年同期直接掉了超五成,整整54.62%。豪华品牌还能凭着品牌溢价扛一扛,但主流走量车型,已经撑不住了。
反观国内这边,几个名字开始在普通消费者的聊天里频繁出现——长城、长安、吉利、比亚迪、一汽红旗、广汽传祺等等。不再是只在车评节目和发改委报告里出现的“企业名称”,而是实实在在出现在街头、出现在销量榜、出现在年轻人的购车清单里。
如果说燃油车这边,自主品牌是“从被动挨打到主动反击”,那新能源车这一块,就几乎可以用“一骑绝尘”来形容。
那一年,新能源销量榜前15名里,除了特斯拉Model 3,剩下全是国产自主品牌。宏光MINI EV几乎是一个“现象级”存在,单月销量就能蹦到3万多台。一辆看起来又小又简单的纯电小车,硬是把“电动车只是玩具”的概念给颠覆了——原来只要足够便宜、省心、好停、适合城市代步,它就可以变成无数年轻人和家庭的第一辆电车。
那合资呢?是不是就一片惨淡?
也不至于。有些品牌在燃油车领域还是守住了基本盘,尤其是B级轿车、中高端SUV,合资车的“机械素质稳定”“长年口碑积累”仍然是优势。在15万元以上的区间,以及更高价格段,这个优势一时间还没有被全面撼动。
但是,如果把视角拉到“整体市场份额”和“增幅变化”,就能看到差异:
日系车在中国向来卖得火,但这几年增幅开始明显放缓,甚至不少品牌出现明显下滑。广汽本田在2021年1-2月还能维持上年同期约2.6%的小幅增长,可一汽马自达、广汽三菱就已经是负增长。韩系车这边,北京现代、东风悦达起亚在拼命挽回市场,但效果并不理想;法系车几乎完全“隐身”,存在感低到很多人以为它已经退出了中国。
美系车算是比较特别的。它能在燃油车领域维持住一定优势,很大程度上是靠长安福特的销量回升,以及特斯拉在新能源领域的绝对话题度和销量支撑。长安福特在2021年1-2月卖了4万多辆,比上一年同期涨了超过90%。另一方面,特斯拉Model 3和Model Y在同一时间段就贡献了3.38万台的销量,它其实不只是卖车,更在不断塑造“电动车=未来感、科技感”的形象,对整个市场的心态产生了影响。
说到这里,我们再回头看那个问题:为什么在同样遭遇芯片危机时,自主品牌受冲击相对更小,反而借势上升,而很多合资品牌却明显“失了准头”?
原因不是单一的,可以拆开来看。
第一,是体量带来的差异。
国产不少主流车企,比如长城、吉利、长安,它们的年销量大致在百万级,属于“中大型”。而大众、丰田这种全球巨头,年产量是以千万计的。这意味着什么?一旦出现上游供应链危机,体量越大,受到的冲击就越直接。合资巨头习惯了高产能、高占有率,一旦芯片供应断顿,很难快速把生产节奏收窄到一个平衡点上,减产的幅度就非常明显。
相反,中等体量的国产车企,原本就没那么高的全球协同生产压力,国内市场是主战场,调整空间更大一些,有余地去重新梳理生产节奏、车型结构。
第二,是芯片供应链布局的差异。
很长一段时间里,国内消费者有一种根深蒂固的观念:国外的东西大概率比国内的好,尤其是涉及到芯片这种高精尖产品。在这种认知下,合资车企也基本不怎么考虑使用国产芯片,上游高度绑定国外供应商。只要海外产能出现一点问题,或者运输环节出现阻碍,整个供应链就非常被动。
国产车企这边,反而一直在“摸着石头过河”——出于成本和策略考虑,它们更愿意尝试国产芯片,给本土供应商机会。很多车企负责人会亲自跑到国内芯片厂或者方案商那里谈合作,在方案验证和生产节奏上做磨合。芯片危机一来,这种提前建立的合作关系就显出价值了——国产芯片厂当然也会优先顾及那些一直给它们机会的车企。
这里有一点需要说清楚:国产芯片未必在所有指标上都达到最高水平,但在汽车控制、车载娱乐系统等很多应用场景里,它们已经能稳定满足需求。这就给了国产车企一个可以“优先拿货”的通道,而合资车企则不得不面对国外供应商“大家都在抢”的局面。
第三,是消费者结构和心理的变化。
如果时光倒退二十年,在很多人眼里,国产车就是“做工粗”“噪音大”“容易出小毛病”的代名词。这不是抹黑,而是当时的真实情况——制造工艺、供应链管理、验证体系等方面,国产车确实有明显短板,很多问题只能靠时间来补。
但这十年里,国产车在这些关键指标上的提升是看得见的。很多年轻人从小生活在国产手机、国产家电、国产互联网产品的环境里,他们的消费观念和上一辈完全不同:不是非要“洋货”,反倒有很强烈的“支持国产”的情绪——前提是东西本身要过关。
再加上车价本身不便宜,尤其是对刚入社会不久的90后、00后,性价比是绕不过去的考虑点。在同样价位下,如果国产车能给出更大的空间、更丰富的配置、更讨喜的设计,而日常使用的可靠性也不再是问题,那消费者愿意把钱投向国产品牌,就不再是“一时的爱国冲动”,而是一个相当理性的判断。
第四,是赛道选择的问题——谁在燃油车领域固守,谁在新能源赛道上加速,2021年已经开始拉开差距。
传统合资车企,在新能源领域整体动作慢了半拍。一方面,它们需要顾及全球不同市场的政策节奏,不可能像国产车企那样可以在中国市场集中火力;另一方面,它们长期吃惯了燃油车的红利,在短期之内把资源大规模挪向电动车,对内部架构是一个很大的冲击。
国产车这边,要灵活得多。政策扶持、新能源补贴,加上市场对电动、混动的兴趣高涨,自主车企在纯电、插混、增程这些细分路线上的试错速度很快。比亚迪、上汽、广汽新能源等等,都在不断推出实用、价格合理、定位清晰的新能源车,能真正打动普通家庭的“钱包”。
因此,在2021年的新能源销量榜里,合资车企几乎没有存在感,除了特斯拉这个“半外资、半本土制造”的特殊案例。这也意味着,在未来十年的主战场——新能源车这个赛道上,自主品牌已经先占了坑位。
讲到这里,有人可能会问:是不是从此以后合资车就“凉了”、国产车就可以彻底取代它们了?
事实没那么简单,现实总是比情绪要复杂。
换句话说,现实情况不是“只能买国产”或者“必须买合资”的二选一,而是各自适合不同价位、不同需求。真正的变化在于:国产车不再是“凑合用”的选择,而是越来越多家庭的“优先候选项”。
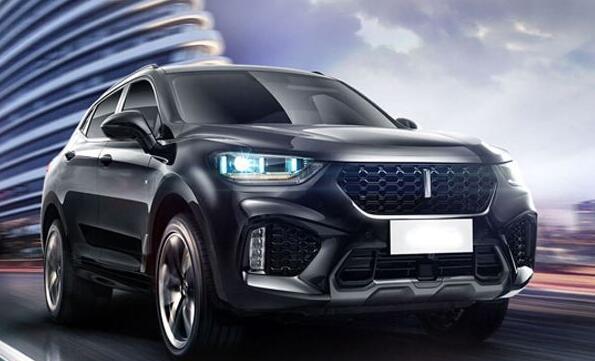
至于有人认为,“国产车这波只是借芯片危机的东风,等芯片供应恢复,合资车会把丢掉的份额抢回来”,这种观点只能说有点过于乐观。
芯片危机确实是一个推手,但不是唯一因素,更不是根本因素。根本变化来自两个方面:
一是技术和产品实力的结构性提升——国产车在底盘、动力、NVH(噪声、振动、声振粗糙度)、安全性上,整体在进步,这是可以从大量第三方测试和长期口碑中看到的,而不是一两款“网红车”的偶然闪光。
二是消费者心态发生了代际转变——你很难再用上一辈那套“国产=廉价、不可靠”的逻辑去说服一个对国产手机、国产家电已经完全习惯的年轻人。对他们来说,“国产车也能造得很好看、很好开、很好用”这件事,不再需要太多解释。
所以,当芯片供应逐步恢复正常,合资车企的产能问题确实会缓解,短期内它们在某些细分市场的销量可能会回升。但整个格局已经在慢慢变。国产车的份额不会因为上游恢复就突然掉头向下,更多的是在一个更高的基准上继续进化。
从购车者的角度来说,未来几年要学会的,可能不是“盯着合资车不放”,也不是“盲目只支持国产”,而是更冷静地看清自己需求:
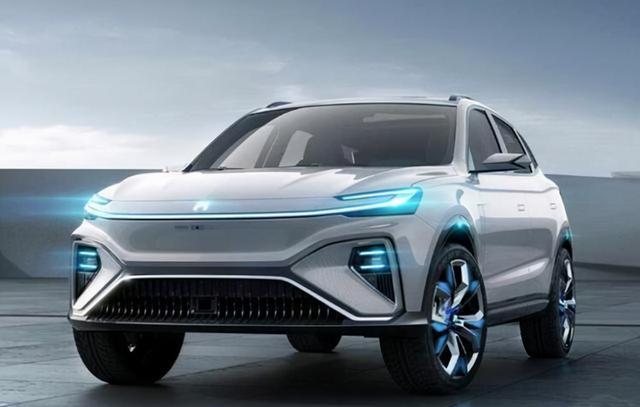
如果你预算在十几万,主要是城市家用代步,很在乎配置和空间,不太痴迷某个国外品牌的标,自主品牌会给你非常多性价比极高的选择。
如果你预算拉到二十万以上,对行驶质感、长期可靠性有更高要求,目前合资车仍然有不小优势,但你也可以开始认真看看一些国产品牌的高端线产品,它们已经不再是“第一次尝试”,而是有了几代迭代积累的成果。
如果你考虑新能源车,那就简单很多——大部分国产电动车和混动车,外加特斯拉,是当前最值得重点比较的一批车型。合资品牌的新能源产品,短期内整体存在感还会偏低。
至于国产车未来能不能在更高价位、更高技术门槛的领域全面挑战合资甚至豪华品牌,这需要时间。但可以肯定的是,从这次芯片危机开始,它们已经迈过了一个心理门槛:不再只是追赶者,而是在某些赛道上变成引领者。
等几年后,我们再回看2021年,很可能不会只记得那堆“没芯片”的新闻,而是会把它看成一个转折点——在这一年里,中国汽车品牌和中国消费者一起,对“国产车到底行不行”这个问题,给出了一个越来越坚定的答案。
不是完美,不是无敌,但绝对不是当年的“凑合用”。
而这,才是一个产业真正成熟的开始。