2027全球GDP预测排名:日本暴跌第6,印度飙升第4,中国没料到

日本可能要从世界第四,滑到第六。
更刺眼的是,这场换座位,可能比国际货币基金组织此前的预测提前整整两年。
按材料中引用的IMF《世界经济展望》测算,到2027年,印度名义GDP约为4.52万亿美元,英国约4.49万亿美元,日本约4.47万亿美元。
三家的差距只有两三百亿美元。
放到几万亿美元的经济盘子里,这点距离薄得像一层窗户纸。日元稍微再贬一轮,英国和日本的座次就可能当场互换;印度只要继续保持增速,全球经济排名就会重新洗牌。
这不是日本工厂突然消失,也不是汽车一夜之间卖不动了。
真正发生变化的是有人在加速,有人在原地喘气,还有人的货币被汇率狠狠打了折。
很多人第一反应是,印度靠着14亿人口把日本挤下去了。
这话只说对了一半。
人口是巨大的蓄水池,却不是自动流出来的GDP。14亿人如果没有就业、产业和生产率,撑起来的只是庞大市场,不是庞大产出。
印度真正凶猛的地方,在于增速。
IMF预计,印度2026年实际经济增长率约为7%,日本同期只有0.7%。一个像高速列车,一个像老旧电车,哪怕两边起点相差不小,只要速度差持续一两年,车厢顺序自然就会变。
这就是最让日本难受的地方它不是被某一个对手突然撞翻,而是在一场漫长赛跑里,眼看着后面的人一个个追上来。
英国更有意思。
英国人口大约7000万,还不到日本的六成,却可能在名义GDP上超过日本。这个结果直接打脸了“人多就一定更富”的粗糙逻辑。
GDP排名从来不是人口大赛。
劳动生产率、产业结构、价格水平、货币汇率,全部要一起算。人口多,只能说明潜力大;能不能把人变成产值,才决定国家到底有没有真家底。
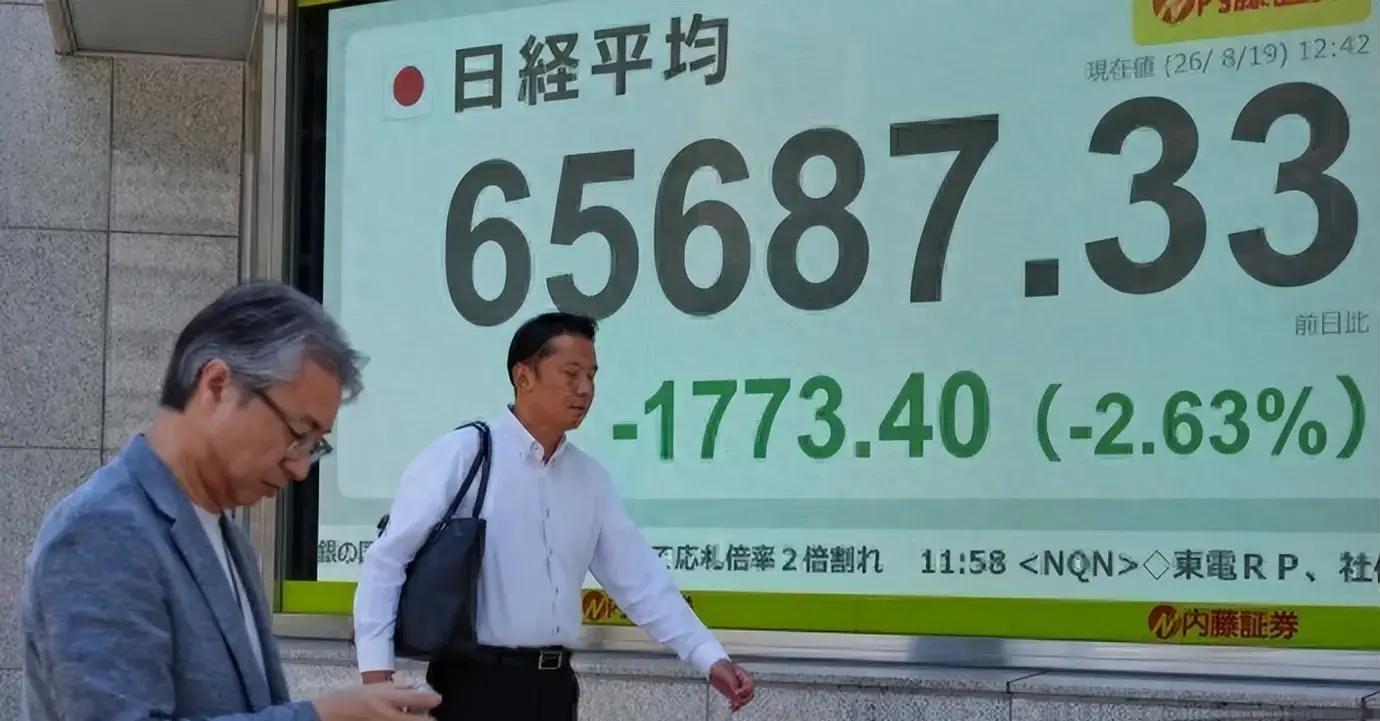
名义GDP还有一个容易让普通人误判的陷阱它是用美元计价的。
日元贬值,日本国内的工厂还在,工人还在,汽车产线也不会凭空少掉三分之一。但换算成美元以后,日本这只经济盘子会突然缩水。
就像你在国内挣了100万元,人民币汇率一变,换成美元的身家立刻少一截。家里的房子没有被拆,工资卡里的数字也没消失,可在全球财富排行榜上,你就是往后站了几排。
日本过去十几年,正是被这种“产业还在、美元身价缩水”的双重压力反复摩擦。
2010年,日本经济总量被中国大陆超过;2023年,又被德国超过;如果这份预测落地,2027年印度和英国还会从两侧夹击。
从1968年开始,日本曾经长期坐在世界第二的位置上,前后维持了大约40年。那段黄金时期,日本像一台不知疲倦的印钞机汽车、家电、精密制造,产品卖遍全球,企业利润不断滚回来。
可现在,昔日的印钞机开始出现几个硬伤。
日本是海岛国家,资源和能源高度依赖进口。海运价格一涨、航线一堵、能源供应一紧,制造业的成本就会沿着供应链层层传导。
稀土、矿产、石油、天然气,任何一个环节被卡住,日本企业都得付出更高的价格抢货。做出口生意最怕什么?不是没有订单,而是订单接了以后,原材料贵到利润被吃干抹净。
更麻烦的,是日本的人口结构已经开始反噬经济。
老人越来越多,年轻劳动力越来越少,企业不是没有设备,而是找不到足够的人开机器、做护理、跑物流、搞研发。一个国家如果连维持产能的人都在减少,再漂亮的技术储备,也可能变成博物馆里的展品。
少子化不是一句新闻里的冷词。
它落到现实里,就是工厂招不到人,地方商店没人接班,养老支出越来越大,年轻人的税负越来越重。企业被迫提高工资抢人,政府则要拿更多财政收入填社保窟窿,最后整个经济像被两头拽住,想冲也冲不起来。
日元贬值又补了一刀。
出口企业可能暂时受益,但能源、粮食和原材料都要用更多日元去购买。老百姓去超市发现商品涨价,工资却追不上物价;企业账面收入看着增加,利润却被进口成本吞掉。
这就是日本排名下滑背后的残酷画面不是所有人都变穷了,而是整个经济的弹性正在变薄。
印度的追赶,则是另一种打法。
它拥有庞大人口、不断扩张的消费市场和较高增速。问题也同样明显印度能不能把人口红利变成制造业红利,能不能改善基础设施、教育和就业质量,还需要时间验证。
印度超过日本,并不代表印度已经在所有维度都赢了日本。
但资本市场从来不等你把基础设施全部修好才重新定价。资金看的,是谁增长更快,谁的市场更大,谁未来十年还有故事可讲。
日本的问题是,过去的优势太强,强到很多人习惯了它永远排在前面;印度的优势是,过去的短板太多,反而给了市场巨大的想象空间。
中国的情况又完全不同。
IMF对中国2027年名义GDP的预测约为22.94万亿美元。印度即使达到4.52万亿美元,两者之间仍然隔着接近五倍的体量。
“印度马上逼近中国”这种说法,放在总量上并不成立。
真正需要警惕的,不是中国第二的位置会不会被印度抢走,而是中国这个巨型经济体如何把体量优势继续转化成生产率、消费力和产业竞争力。
材料中给出的预测是中国经济增速可能从2025年的5.0%,降至2026年的4.5%,2027年进一步降到4.0%。
增速放缓,不等于经济失速,更不等于排名立刻下滑。但对一个体量已经足够庞大的经济体来说,增长质量比单纯追求数字更重要。
小国增长7%,可能是换一条高速公路、建几座工厂、扩大一轮消费市场;大国增长4%,对应的新增产值已经是一个天文数字。但大国也有大国的麻烦人口、房地产、地方债务、产业升级、居民消费,任何一块短板都足以拖慢整体速度。
这就像一艘万吨巨轮,发动机依旧强,可船上装的货也更多了。转弯慢一点,不等于船要沉;但如果不及时调整航向,速度优势也会被结构性问题一点点吃掉。
美国的账本,则更加惊心动魄。
退役将领栗正杰的判断是,特朗普再次执政以来,美国在经济和军事层面都出现了明显压力。
美国国债规模已经突破41万亿美元,而两个月前才刚超过40万亿美元。短短时间内多出1万亿美元,平均摊到每个美国人头上,都是一笔让人倒吸一口凉气的数字。
更棘手的是,债务不是借完就结束,利息才是持续放血的地方。
美国2027年度总预算接近8万亿美元,其中国债利息支出约1.1万亿美元,国防预算约1.5万亿美元。国防开支比此前增加42%,但预算越大,不代表战斗力就能同步增长。
很多中产家庭都有这种体会收入看着不低,房贷、车贷、保险、孩子教育和日常开销一扣,真正能自由支配的钱所剩无几。
国家也一样。
美国的GDP和金融市场仍然庞大,但债务利息、军费和福利支出像几台同时运转的抽水机,把财政空间一点点抽干。账面上的巨无霸,可能正在变成一个收入很高、负债更高的家庭。
美国社会的“K型分化”已经越来越明显。
最富有的10%人口占据全美消费支出的45%,底层家庭却在食品、住房、医疗和能源价格中反复挣扎。富人资产上涨,消费能力继续增强;普通人收入被生活成本啃掉,经济表面繁荣,底下却越来越多人喘不上气。
这就是为什么经济数据不错,民众情绪却不一定好。
股市涨,不代表每个人的养老金都安全;GDP大,不代表超市里的牛奶和汽油变便宜。资本账户里的繁荣,和普通家庭银行卡里的安全感,早就不是一回事。
栗正杰还提到,特朗普曾表示要向俄罗斯购买柴油,认为这暴露出美国在能源应对方面的压力。
这件事无论如何落地,至少说明一个现实能源安全从来不是口号,而是工业体系的底盘。缺能源,军队开不动,工厂转不动,运输成本也会一路冲高。
军事层面的麻烦同样不小。
栗正杰判断,美国近期对伊朗的军事行动没有达到预期,反而陷入僵局;美军在中东的23处基地中,有15处遭到严重打击,驻伊拉克部队也已经撤出。如果要恢复武器库存,可能要等到2030年以后才能重新达到平衡。
一场现代战争打的不是电视里的导弹画面,而是库存、产能、后勤、维修和补充速度。
你能不能持续生产炮弹?能不能补充防空系统?能不能保护海运航线?能不能同时应付欧洲、中东和亚洲多个方向?
这些才是决定大国能不能长期作战的硬骨头。
美国到底是被特朗普个人拖慢,还是被二战以来长期扩张、过度透支和自我膨胀拖入下坡路,眼下还不能简单盖棺定论。
但有一点越来越清楚一个国家同时扩大债务、军费和全球承诺,却无法同步提高产业效率与民生质量,一定会遇到财政的天花板。
如果中美进一步进入军备竞赛,最危险的并不是谁在某一场较量中占了上风,而是谁会先被持续支出拖垮。
当年苏联的问题,不是没有武器,而是经济越来越难以支撑庞大的军事和地缘体系。大国竞争到最后,拼的不是谁喊得更响,而是谁的工业、财政和社会承受力更厚。
经济学者克鲁曼近期的表态,又把这场争论推向了更高温度。
他的判断是,中国大陆在科技实力和经济实力两个维度上,已经完成对美国的超越。
这个判断可能引发争议,但它至少戳中了一个变化全球竞争已经从单纯拼GDP,转向拼产业链、工程能力、科技转化和制造效率。
美国仍掌握金融、技术、教育和全球资本网络等重要优势;中国则拥有完整制造体系、巨大市场、基础设施和产业配套。两边都不是没有底牌,也都不是没有伤口。
IMF观察到的中美结构性问题,恰好像两面镜子。
中国储蓄率偏高,居民消费仍有释放空间;美国长期透支,债务高企,需要重新学会储蓄。
一个钱攒得多,却不敢花;一个钱花得猛,却越来越难借。
如果中国能把居民储蓄更有效地转化为消费和创新,如果美国能压住债务扩张、修复制造业和财政纪律,全球经济可能重新找到平衡。可如果双方都只盯着对方的短板,却不处理自己的旧伤,风险迟早会从数据表里跑到普通人的餐桌上。
世界经济排名看起来像一张榜单,背后却是无数家庭的工资、房贷、养老金和就业机会。
日本从世界第二跌到第六,提醒的是人口老化和产业停滞有多昂贵;印度快速上升,提醒的是高增长仍然能够改变国家座次;美国债务和军费同时膨胀,提醒的是霸权也有现金流危机;中国增速放缓,则提醒体量大不等于可以高枕无忧。
排名会变,货币会贬,产业会迁移,资本会寻找下一块更肥的土地。
真正不能变的,是一个国家持续创造财富的能力。
对普通人来说,也别再迷信“排名靠前”就等于自己日子一定好过。国家的繁荣如果没有落到工资、就业和消费安全上,宏观数字再漂亮,也可能只是别人账本上的烟花。
下一轮全球洗牌,拼的未必是谁今天最有钱,而是谁在债务、战争、老龄化和产业转型的连环重压下,还能保持造血。
你以为自己买的是一个国家的股票,实际上押注的是它的人口、财政、能源和工业底盘。
等到榜单真正换位的那一天,最先被重新定价的,可能不是国家,而是你手里那套房、那份工作和账户里自以为稳妥的资产。