狂卖820.5万辆,中国汽车正在改写全球市场版图

820.5万辆。
这个数字砸下来,真正该紧张的,可能不是国内车企,而是那些过去把中国当成“生产车间”和“销售市场”的老牌汽车巨头。
今年前9个月,中国汽车整车出口达到820.5万辆,同比增长65.8%。单看9月份,出口量也冲到105.3万辆,同比增加61.4%。
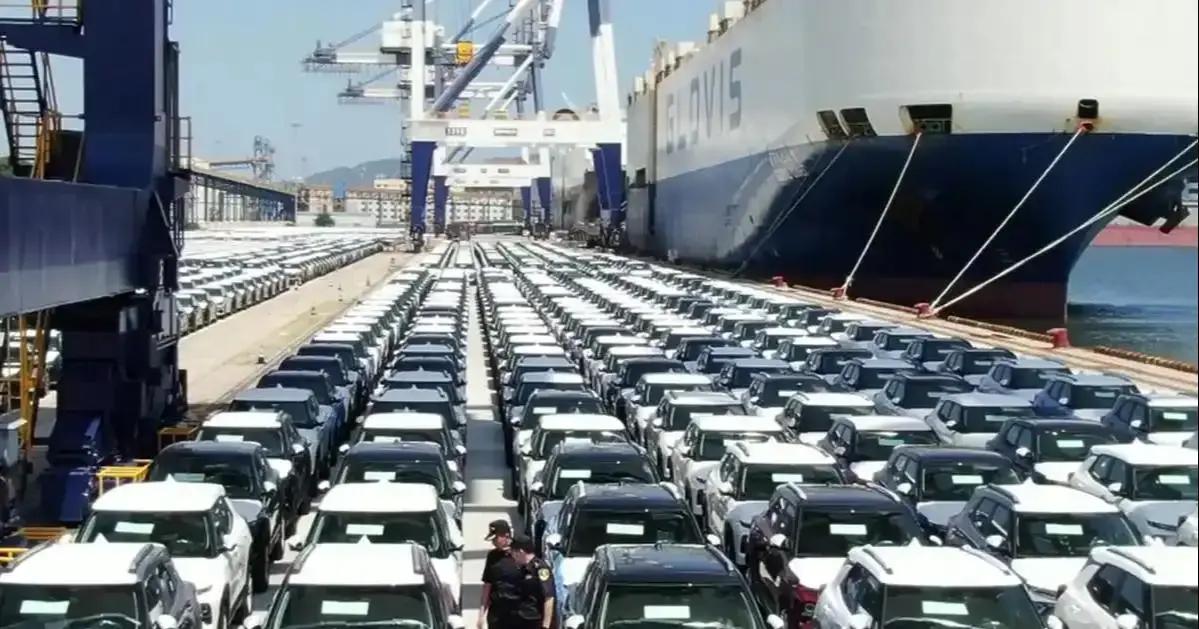
这已经不是多卖几艘船、少堆几辆车的问题了。
这是中国汽车产业,开始把竞争场搬到全球消费者家门口。
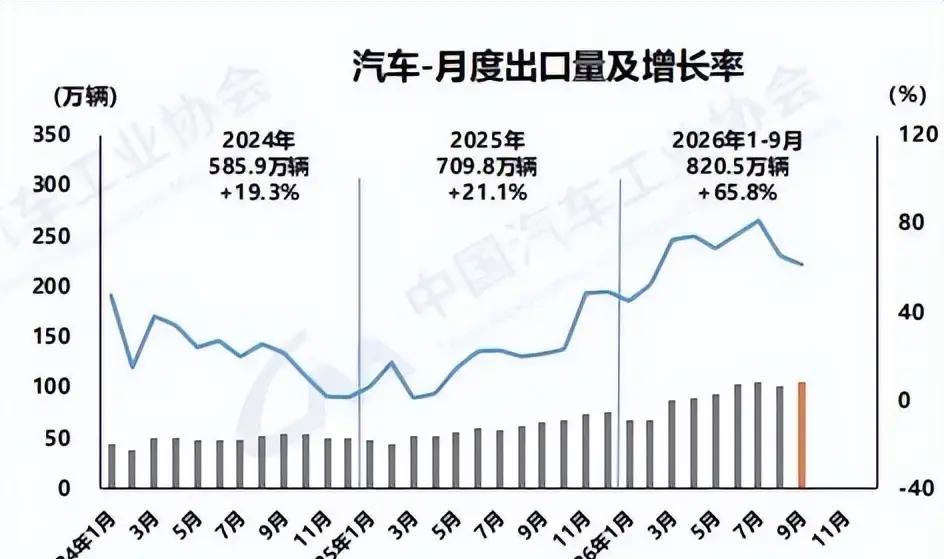
更让人倒吸一口凉气的,是这820.5万辆里,有400.6万辆新能源汽车。新能源汽车出口同比暴增127.9%,9月份更是达到57.1万辆,同比增长157.2%,占当月汽车出口的一半以上。
过去中国车企出海,靠的是便宜、耐用、能跑。
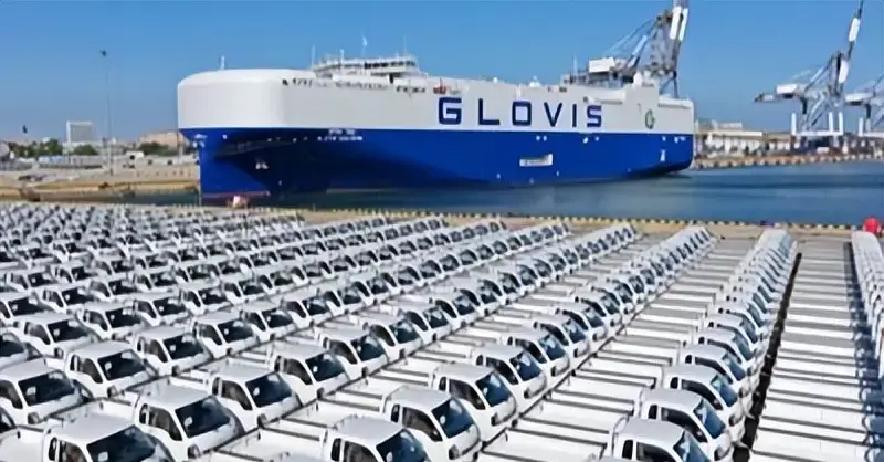
现在不一样了。
电动车、插混车、电池、电驱、电控、智能座舱、辅助驾驶,中国企业正在把一整套新能源汽车方案搬到海外市场。汽车出口这件事,已经从“卖产品”变成了“输出产业能力”。
很多人还停留在旧印象里外国品牌负责设计,中国工厂负责生产,消费者再把这些车买回家。
这套剧本,正在被改写。
很长一段时间,中国明明是全球最大的汽车消费市场,却始终没有真正意义上的全球汽车品牌。大众、丰田、通用、奔驰、宝马占据着消费者的认知,中国工厂承担着制造任务,中国家庭承担着购车账单。
那时候,车标就是定价权。
同样四个轮子,同样能把人从甲地送到乙地,换个外国车标,价格就能往上翻几层。消费者为发动机技术、品牌历史和进口光环买单,国内车企只能在低价区间里厮杀。
如今,车企之间比拼的东西换了。
一块更大的屏幕,一套更聪明的车机,一次更快的充电,一套电池安全方案,甚至一次软件升级,都可能决定消费者把订单交给谁。
燃油车时代,发动机和变速箱像两座高山,后来者想翻过去,得花几十年追赶。到了电动车时代,竞争的重心换成了电池、电机、电控、芯片、软件和电子电气架构。
偏偏这些,正是中国制造业近十年砸钱、砸人、砸供应链最狠的地方。
中国新能源汽车真正吓人的地方,不是某一家车企突然开了挂,而是背后站着一整条密密麻麻的产业链。
动力电池有人做,电机有人做,电控系统有人做,热管理有人做,汽车芯片有人做,智能座舱有人做,压铸设备、传感器、线束、充电桩也有人做。
长三角、珠三角以及其他制造业集群,就像一个巨大的汽车零部件仓库。设计方案刚出来,供应商能迅速跟上;车型开始量产,电池、电驱和电子设备可以同步爬坡;市场反馈一回来,软件和功能又能继续迭代。
别的企业还在开会讨论方案,中国供应链已经把样件送到产线上了。
这才是中国汽车价格能打的底气。
同样的配置,中国品牌往往能把售价压得更低;同样的预算,中国车型又能塞进更大的屏幕、更丰富的座舱功能和更先进的辅助驾驶系统。
消费者看到的是“这车怎么这么便宜”,车企真正拼的是背后的开发速度、采购规模和供应链反应能力。
一辆车卖出去,可能只是一次交易。
但一整套产业链跑起来,才是降维打击。
国内市场的变化,又把中国车企往海外推了一把。
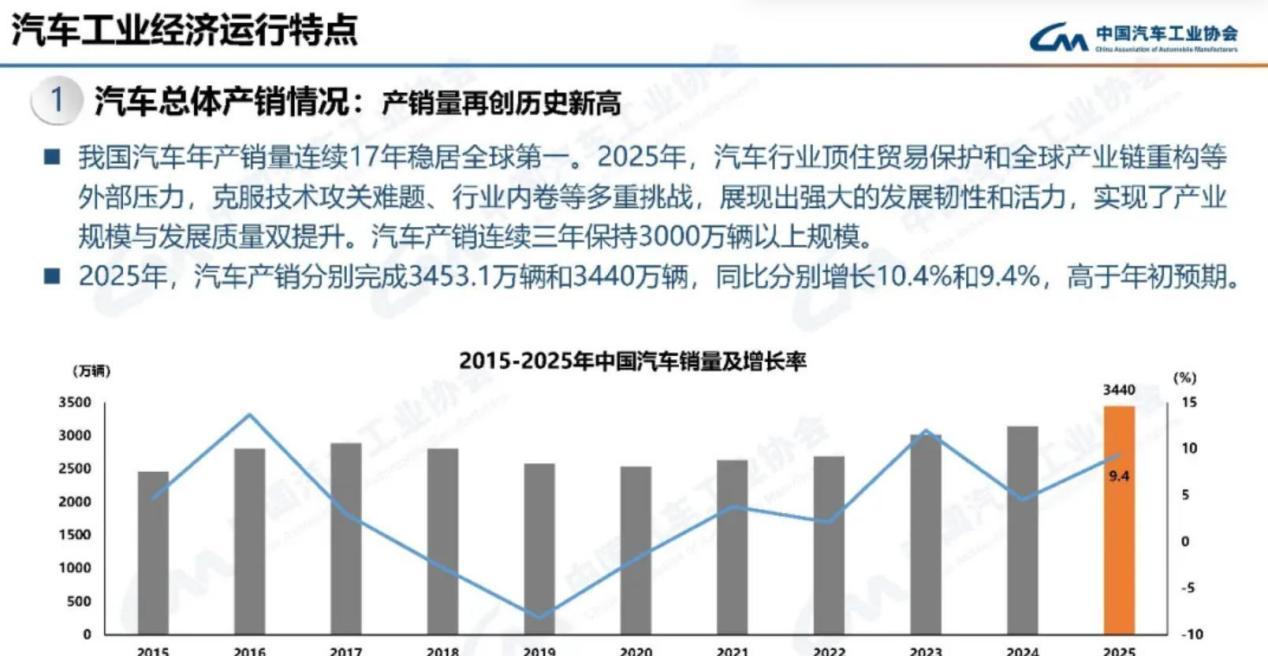
今年前9个月,全国汽车销量为2327.1万辆,同比下降4.5%;乘用车销量1996万辆,同比下降6.1%。同一时间,汽车出口却增长65.8%。
一边是国内价格战打得头破血流,车企为了几千块钱的优惠反复拉扯;另一边是海外订单不断增加,出口船一艘接一艘地发。
这就解释了,为什么越来越多车企把海外市场从“有机会再做”,改成了“必须做”。
国内市场不再是只要把车造出来就能持续增长的提款机。消费者更理性了,换车周期拉长了,品牌之间的差距被迅速抹平,价格战把利润压得越来越薄。
谁还只盯着国内几座城市,谁就可能被困在一张越来越拥挤的牌桌上。
可海外市场并不是一条铺满鲜花的高速公路。
汽车出口不是把车装船、送到码头、收完货款就结束。真正难的部分,往往从车抵达当地之后才开始。
当地有没有经销商?维修网点够不够?配件多久能送到?金融方案能不能落地?电池质保谁来承担?出了事故谁负责?消费者愿不愿意相信这个陌生车标?
这些问题,哪一个都能让一场漂亮的出口数据变成一笔难看的亏损账。
中国车企真正要完成的,不是从“卖车出海”跨到“多卖几万辆”,而是从贸易出海走向产业出海。
在海外建工厂,铺销售网络,寻找本地供应商,建立零部件仓库,组建研发和售后团队,甚至根据当地法规重新设计车型,这些动作都会变成新的必修课。
车卖得越多,本地化就越绕不开。
因为一旦销量大到足以影响当地就业、供应商和产业链,汽车就不再只是商业商品,它会迅速变成一张政治牌。
你卖得少,别人把你当普通进口商;你卖得多,别人就开始关心本地工厂有没有开、当地工人有没有岗位、税收有没有留下、供应链是不是被外部企业拿走。
关税、配额、认证、补贴审查、本地生产要求,甚至各种看不见的市场门槛,都会跟着销量一起增加。
这就是820.5万辆的另一面。
它既是一张成绩单,也是一张考卷。
能把车卖出去,说明产品有竞争力;能在当地留下来,才能说明企业真正具备全球化能力。
日本汽车当年进入欧美市场,起初也被贴上过“便宜货”的标签。韩国品牌同样经历过从低价切入、慢慢积累质量口碑、再建立品牌溢价的过程。
真正难的从来不是第一次把货卖出去,而是十年之后,消费者还愿意点名要你的品牌。
中国汽车这次拥有一张不同的牌新能源汽车。
燃油车时代的技术壁垒,建立在发动机、变速箱和机械调校上。电动车时代,电池成本、补能效率、软件能力、智能驾驶和整车电子架构的重要性迅速上升。
这给了后来者一次重新排座次的机会。
机会不是护身符。
电池安全、海外售后、品牌信任、核心软件、全球合规,任何一块短板,都可能让车企在海外市场吃亏。国内能用价格战快速抢市场,到了国外,价格只是敲门砖,服务和品牌才决定客户会不会留下。
更麻烦的是,出口规模越大,利润压力也可能越明显。
低价能换来销量,未必能换来利润;市场份额能做上去,未必能形成品牌溢价;车卖得满街都是,未必代表企业真正赚到了钱。
有些车企最容易掉进一个坑为了抢海外份额不断降价,最后销量看着漂亮,现金流却被渠道、物流、售后和合规成本一点点吃掉。
这才是未来最残酷的淘汰赛。
中国汽车要从“全球最大生产基地”变成“全球汽车品牌发源地”,靠的绝不是把国内价格战复制到海外。真正能留下来的企业,必须有技术,也要有服务;能造车,也要懂金融、渠道和本地运营;会打市场,也得守住现金流。
820.5万辆背后的核心变化,不是中国又多卖了多少辆汽车。
而是中国制造开始把服装、家电、手机、机械设备之外,产业链最长、技术门槛最高、品牌壁垒最厚的工业产品,推向了全世界。
这一步走通,影响的就不只是几家车企。
电池企业、芯片企业、充电设备商、零部件供应商、物流公司、金融机构,都会被一起带到海外。中国制造不再只是给别人贴牌生产,而是在争夺产品定义权、供应链主导权和全球消费者的钱包。
但别急着把820.5万辆当成终点。
销量暴增,只能证明中国车企已经拿到了入场券;能不能在海外建起信任、赚到利润、守住品牌,才决定这张牌最后值多少钱。
过去,我们买外国汽车,为车标支付溢价。
全球消费者会不会愿意为中国车标支付溢价?
这才是中国汽车真正要回答的问题。
820.5万辆,或许只是开场。
真正惊心动魄的较量,才刚刚从码头驶向世界各地的街道。