从铃木到斯柯达,合资车为何一个个消失了?到底输在哪?

吃瓜不打烊
2026-10-01发布

斯柯达2018年在中国卖了34.1万辆,2025年只卖1.5万辆,七年缩水超过95%。 很多人还以为它只是“卖得差一点”,结果2026年3月大众中国确认,斯柯达在华销售撑到2026年年中就停。 更扎心的是,它全球没崩,2025年总共交付104.39万辆,欧洲83.62万、印度7.06万,电动车还卖了17.49万。 同一家公司,国外越卖越香,中国连1万辆都守不住。 不是中国人不买车了,是它没跟上中国人换车的标准。
2007年明锐 (图片 | 参配) 国产,斯柯达打的是“大众技术、便宜一点”。 那会儿这套很好使,2016到2018连续三年破30万,2018年顶到34.1万,中国是其全球最大单一市场。 问题出在2019年之后。 2019年28.2万,2020年17.3万,2021年7.12万,2022年4.4万,2023年2.28万,2024年还是1.5万左右,2025年1.5万,同比再降15%。

卖得少就算了,渠道先垮。 巅峰时期经销商500多家,到2025年底大多关停并转,剩下78家,多数不是独立门店,而是塞进上汽大众展厅做“店中店”。 上海一些销售说2026年已经不怎么排产,买车要全国调车,现车很少,九成是上一年生产的;保养维修倒不用慌,零配件和上汽大众共用,售后并入上汽大众网络。

它也不是没想电动化,全球Enyaq、Elroq都在卖,但中国国产新能源一直没铺开。 国内2025年新能源渗透率突破50%,2026年4月乘联分会算零售渗透率61.4%,10辆车6辆是新能源。 斯柯达在中国还靠燃油明锐 (图片 | 参配) 速派 (图片 | 参配) 柯米克 (图片 | 参配) 这些老面孔,车机、辅助驾驶跟同价位自主拉开距离。 速派最惨的时候单月25台,这种体量,大众集团再把新纯电平台优先给大众、奥迪,斯柯达拿不到,也就不奇怪。

铃木更典型,败得比斯柯达早。

奥拓 (图片 | 参配) 羚羊 (图片 | 参配) 雨燕 (图片 | 参配) 、天语,早年真火。 长安铃木2011年还有22万辆峰值,之后一路往下,2015年12万,2017年8.6万,2018年1—7月才2.6万、同比跌47.3%。 2018年9月,铃木把长安铃木50%股权1元钱转给长安,全面退出中国合资。 同一时期它没转型大车,也没在中国推正经纯电。 小型车份额从2003年35%跌到2017年6.7%,铃木主打微车和小型SUV,市场越缩越小。
有人替它喊冤,说小车省油耐用没错。 可国内买车从“能代步”变成“要空间、要SUV、要屏幕、要省电钱”。 铃木也试过维特拉 (图片 | 参配) 骁途 (图片 | 参配) ,月均千辆左右,没掀起来。 2018年它退出中国那年,印度马鲁蒂铃木销量突破173万辆,占印度乘用车约一半。 一边是中国小型车不香了,一边是印度小车上头,铃木不是不会造车轮,是不愿意为中国重新搭产品阵型。

Jeep的事更狼狈。

广汽菲克2017年22.23万辆,自由光 (图片 | 参配) 指南者 (图片 | 参配) 大指挥官 (图片 | 参配) 都吃过红利。 2018年央视3·15点名自由光烧机油,口碑直接破防。 之后2019年7.39万、2020年4.05万、2021年2.01万,2022年上半年1861辆,基本停摆。 2022年7月斯泰兰蒂斯终止与广汽合资,2025年7月长沙中院裁定广汽菲克破产,国产Jeep画句号。
Jeep的硬伤不是没人爱越野,是产品更新太慢、质量风波太重、新能源没接上。 硬派SUV现在国内也卖,但2025年硬派SUV前十里外资只剩丰田普拉多 (图片 | 参配 | 询价) 年2.19万辆排第八,其余全是自主。 Jeep原来400多家经销商,到2022年剩180家,后来官网全国销售点约55家,上海才3家。 老车主等件、等维修的抱怨不少,有人大指挥官 (图片 | 参配) 坏了拖很久才修上,这种体验比“情怀”更影响复购。

三菱没那么吵,但掉得更闷。

广汽三菱2018年15.8万辆,2019年13.3万、2020年7.6万、2021年6.6万、2022年3.36万,2023年1—2月合计1498辆。 欧蓝德 (图片 | 参配) 算最后一根线,可换代节奏慢,阿图柯更接近换标纯电,没打出声量。 长沙工厂2023年停工,后续发动机合资业务也调整;到2025年7月,三菱关闭在华最后一家发动机工厂,40年布局收尾。

三菱的问题和斯柯达有点像:在集团里不是最优先,技术导入慢半拍,国内要混动、要智驾、要大空间,它还在吃燃油SUV老本。 等想转,资源、渠道、口碑都已经不支撑。

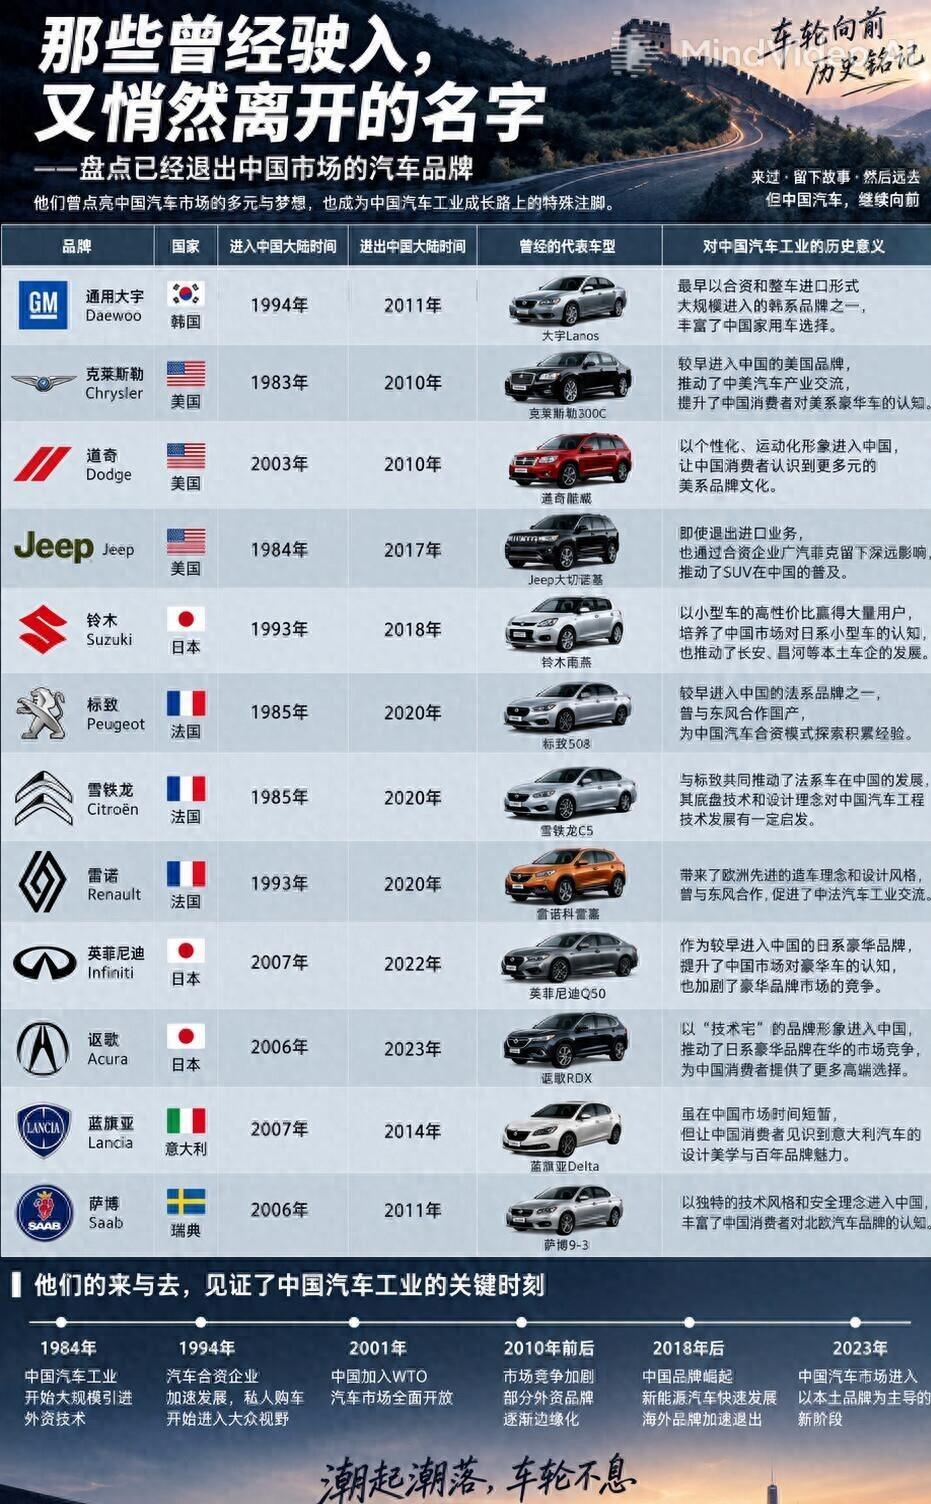
把这些品牌放一起看,规律很直白。

第一,海外产品定义直接扔中国,基本失效。 欧洲喜欢小车、美国喜欢皮卡、印度喜欢廉价微型,中国现在主流是新能源家用SUV、混动轿车、大空间MPV,还讲究语音、智驾、OTA。 斯柯达全球电动车卖得动,但中国没同步国产;铃木全球小车强,但中国小车市场塌了;Jeep全球越野有粉丝,中国要的是日常省心加电动化,它没接上。

第二,集团内部二线品牌拿不到新资源。 大众把VCTC、纯电、智能座舱优先喂大众和奥迪,斯柯达只能吃老燃油平台;Stellantis手里Jeep、标致、雪铁龙、菲亚特一堆品牌,中国投入分散,广汽菲克出问题后重组成本太高;三菱在日产—三菱—雷诺体系里,国内独立研发和电池供应链都不如头部。
第三,新能源短板会被销量放大。 2025年乘联会口径合资新能源渗透率约8.2%,自主80.9%、豪华39.1%。 10—15万新能源市场自主占78.3%,合资12.7%;15—20万自主65.1%,合资20.3%。 二三线合资本来品牌光环就弱,燃油再降价也扛不住同价国产给大电池、大屏幕、城区辅助驾驶。 斯柯达2025年大幅降价仍只卖1.5万,就是这个问题。

第四,渠道一缩,售后口碑再受影响,销量会加速崩。 斯柯达剩78家店、并入上汽大众还能修;Jeep广汽菲克破产后销售点只剩几十家,老车主修车难;三菱停产后由广汽体系承接部分服务,但网点也不如高峰。 买车的人一看附近没店、二手保值掉、零配件要等,就更不敢碰。

也不是所有合资都这样。 丰田、大众、本田还在砸本土研发,大众VCTC在中国做智能和新能源,2026年计划推20多款新能源; 丰田在中国推混动和本土纯电,广丰智能电混双擎占比越来越高。 它们同样有包袱,但至少把中国从“全球市场之一”改成“单独做产品定义”。 斯柯达、铃木、Jeep、三菱的退场,差别不在名气小,而在于谁愿意为中国重新开发、谁还在把海外老车型换标引进来卖。

普通买家最关心的其实就两句:买之前看本地还有几家店、纯电或混动有没有正经新平台;买之后看退出的是整车销售还是整个售后,斯柯达这种由上汽大众接售后、共享配件,日常保养影响不大, 但像广汽菲克破产、Jeep网点缩到几十家的情况,零配件周期和二手残值都要单独掂量。 车本身当年再便宜、再“合资”,一旦产品不更新、渠道先跑路,最后都是车主自己扛。

从铃木到斯柯达,合资车为何一个个消失了?到底输在哪? - 有驾