大运重整落槌!商用车“腰部企业”的转型难题怎么解?


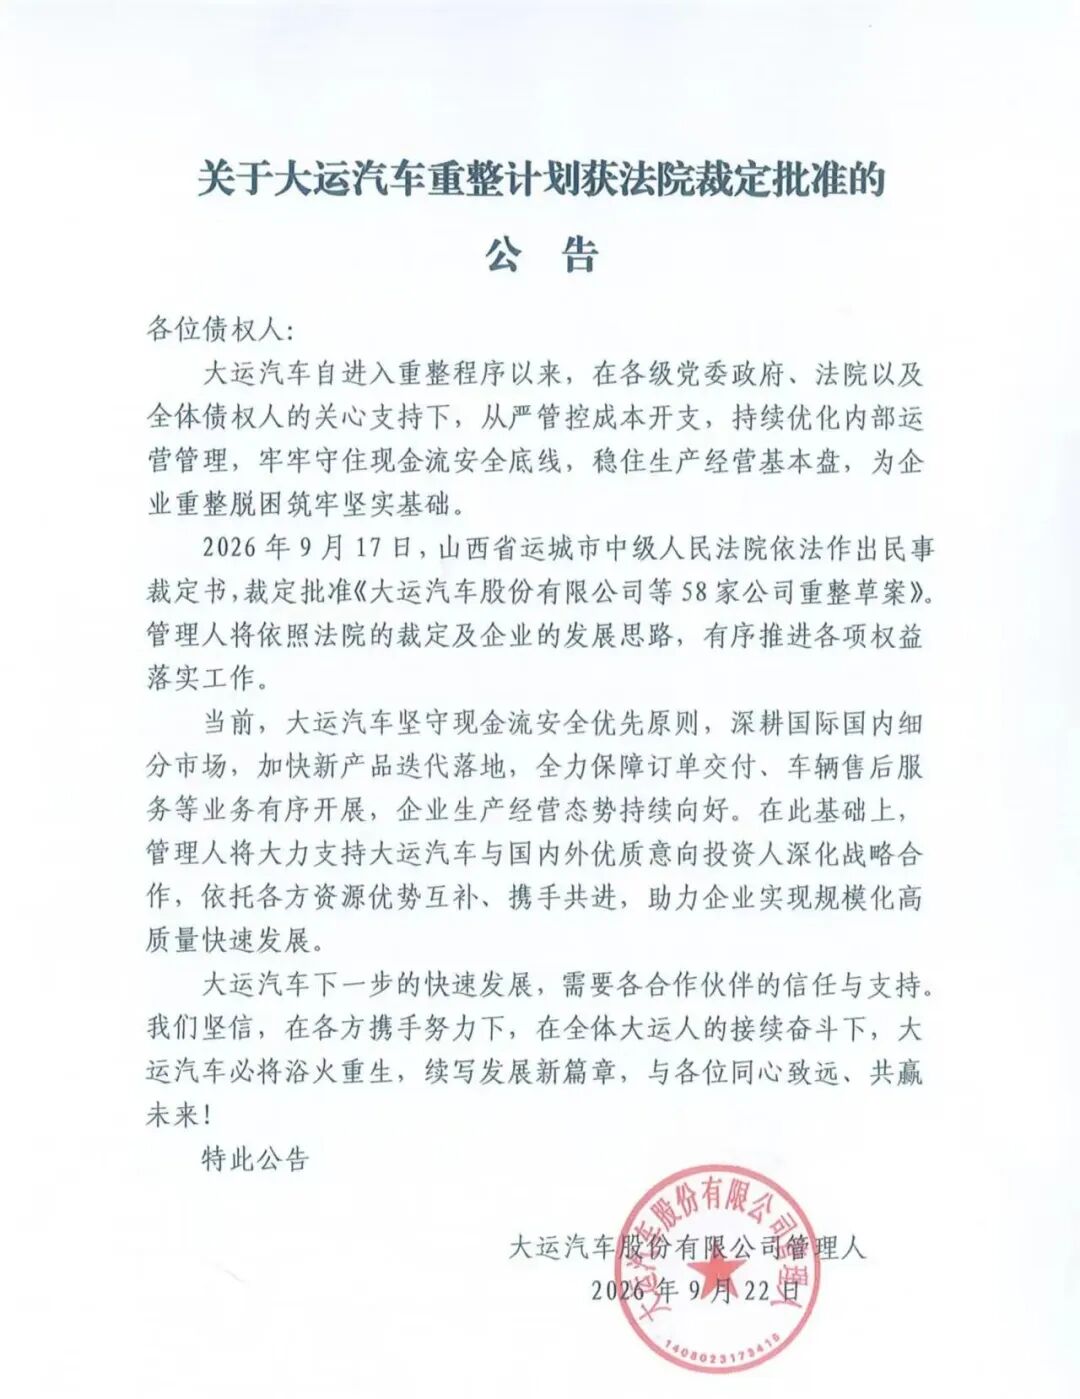
近日,山西省运城市中级人民法院裁定批准《大运汽车股份有限公司等58家公司重整草案》,这家以“风驰天下,大运摩托”广告语走进大众视野、后又主营重卡业务的企业,正式进入重整执行阶段。值得关注的是,本次重整范围限定于新能源汽车板块,重卡等商用车业务不在其列,相关生产线仍维持正常运转。
一家曾经稳居重卡行业前十的民营车企,如今以这样的方式切割自救,其背后的行业命题,远比企业自身的命运更值得追问。
前排的位子,为什么坐不住了?
大运汽车的滑落,并非某一次决策失误的结果,而是商用车行业竞争格局加速重构之下,腰部企业遭遇结构性挤压的典型缩影。
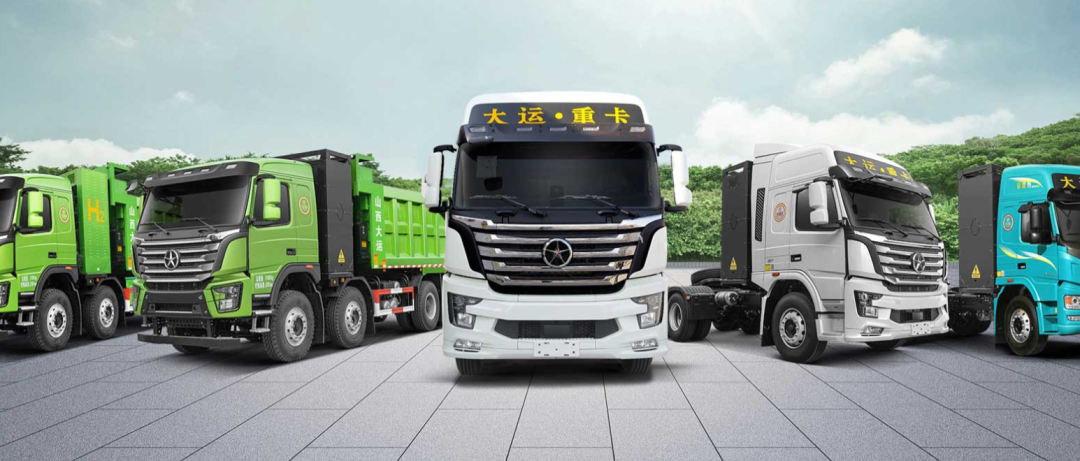
2025年,国内重卡市场前五名企业合计份额已接近90%。中国重汽、一汽解放、东风商用车、陕汽重卡、福田汽车这些头部玩家凭借规模效应和渠道纵深,持续挤压腰部企业的生存空间。在大运汽车传统优势的柴油重卡领域,2025年1至7月企业销量同比下滑超三成,与江淮汽车、上汽红岩等品牌一同被推至边缘位置。曾经的“民企黑马”,在存量竞争的浪潮中逐渐失去发展动能。
大运汽车并非没有察觉危机的逼近。作为重卡上游方阵中少有的民营企业,它曾依靠深耕二三线市场、主打高性价比的策略站稳脚跟。但当头部品牌同步下调产品定价,加之新能源重卡以年均翻倍的速度重塑行业竞争规则,性价比这把武器便不再锋利。
更关键的是,大运汽车在新能源商用车领域的布局始终未能形成足够的影响力。2025年,新能源重卡全年销量突破23万辆,年末月度渗透率攀升至50%,而大运在这片增量市场中几乎没有存在感。主业护城河持续收窄,新的增长曲线尚未培育成型,外部的竞争压力,便一步步传导为内部的经营困局。
从重卡到乘用车,一步跨得太远?
如果说主业承压是所有腰部商用车企业共同面对的考题,那么大运汽车给出的“解题思路”,则把企业推向了更深的险境。
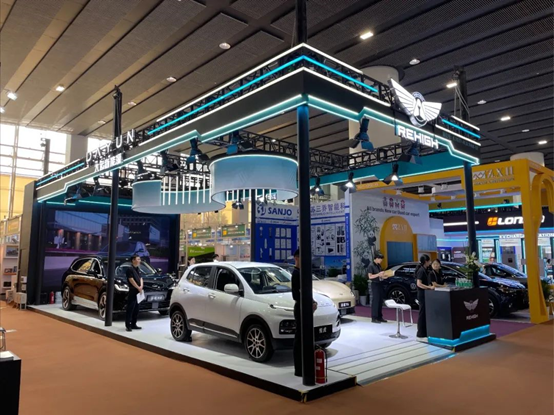
远航汽车,这个被寄予厚望的高端新能源乘用车品牌,承载着大运汽车从商用车赛道切入乘用车市场的宏大构想。但问题在于,打造乘用车品牌所需的品牌塑造、渠道搭建、用户服务能力,恰恰是长期深耕B端业务的商用车企业相对薄弱之处。
乘用车市场的打法,与一辆重卡卖给物流车队、卖给个体运输户的逻辑,有着本质区别——前者面向的是千差万别的个体消费者,后者面对的是高度理性的生产工具采购者,两套体系之间隔着的不只是产品形态的差异,更是经营逻辑的鸿沟。
这种能力上的错位,很快便体现在资金层面。2024年11月,大运汽车对外披露流动资金周转承压,旗下三家主体公司负债规模达66.79亿元,负债超过总资产的三分之二。
值得行业深思的是,大运汽车在重卡业务积累的利润,本可投入主业技术迭代、完善售后网络、丰富新能源商用车产品矩阵,但大量资源却持续流向回报周期长、需不断资金补给的乘用车项目。在业内人士看来,商用车企业转型的核心要义,应依托自身积累巩固能力边界,而非消耗主业资源去开拓并不熟悉的新赛道。
重整拆分之后,如何深挖行业潜能?
重整方案中“保商用车、整新能源”的拆分思路,本身就给商用车行业提供了一个值得细读的样本。重卡业务不纳入重整、生产线保持运转,既体现各方对大运商用车板块持续经营能力的认可,也说明在新能源转型的热潮中,传统商用车业务的现金流贡献和客户基础依然具有不可替代的价值。这并非对新能源方向的否定,而是对转型节奏的一次重新校准。商用车新能源化是大势所趋,但趋势不等于冒进,转型的前提是主业稳固。
对于同样身处腰部位置的商用车企业而言,大运汽车的案例抛出了一道难以回避的考题。当行业集中度不断攀升,当新能源重卡市场的头部位置已被徐工、三一、一汽解放等企业占据,留给后来者的空间究竟还有多少?答案或许不在于规模上的追赶,而在于挖掘头部企业尚未充分覆盖的细分场景与区域市场。大运汽车早年深耕二三线市场的策略本身具备合理性,问题出在主业尚面临激烈竞争时,就将资源分散到了另一个战场。
商用车行业下一阶段的比拼,考验的不是谁跑得更快,而是谁能在自己的节奏里跑得更稳。重整不是终点,而是大运汽车重新回答“靠什么活下去”这个问题的起点。
记者 | 孙伟川
编辑 | 刘晓烨

推荐阅读