日产跳水58%本田当场砍半!合资五强齐齐失守,洋标还顶用吗?

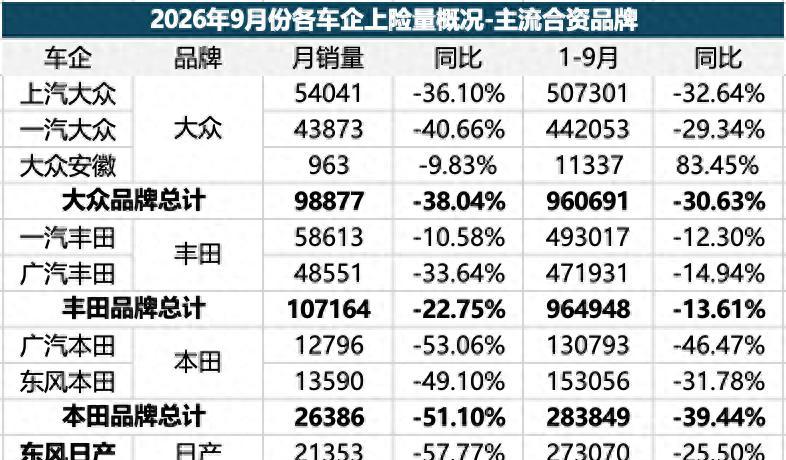
五个曾经轮流坐庄中国车市第一梯队的名字,在同一个月份集体跌穿20%这条红线。
日产暴跌57.8%,本田腰斩50.5%,大众38.0%,别克31.4%,丰田23.5%。
这不是一个品牌的偶发滑坡,是五个名字同时从悬崖上掉下去。
前九个月,这五大品牌终端零售合计收缩到约273万辆,全年跌破400万辆几乎没有悬念。
很多人把这份成绩单当月度波动看。
我告诉你,这不是波动,是冰层断裂后露出的那道裂缝。
合资品牌所依附的那一整套商业逻辑,已经走完它的有效期。
最刺眼的事实,不在燃油车卖不动了。
在新能源车——合资几乎没有接上力。
9月,中国新能源乘用车零售渗透率67.0%,连续多月站在60%以上。燃油车占比首次跌破三分之一。每卖出三台新车,两台是绿牌。
主流消费切换赛道的动作,已经完成前半程。
但五大合资品牌的新能源渗透率,停在另一个数量级——12.9%。8月合计上险3.49万辆。
同一时期,自主品牌的新能源零售渗透率已经站上80%。
两个数字之间的鸿沟,不是"转型需要时间"四个字能填的。
合资内部的分化比想象中更难看。
本田新能源渗透率在1%左右,一汽大众8月新能源销量不足千辆,渗透率2.16%。广汽本田烨P7卖了63辆,东风本田e:NS2卖了59辆。
63辆。59辆。
这两个数字不是"卖得不好",是几乎没有存在感。
自主和新新势力是面状的打法。一款车失利,同平台另一款迅速补位。
合资是点状的。一款车失利,很长一段时间里没有下一张牌可打。
大众ID系列已经给了最好的教材。ID.1.0阶段累计卖了约23万辆,绝对值不算寒酸。但旧款ID已经停产,一汽大众的第一次电动化转型在国内被定性为"失败",一点都不过分。
一个拥有全球最大燃油车体系、最强制造纵深和最深品牌积淀的玩家,尚且需要推倒重来。其他品牌的处境,你自己推。
问题从来不在某一个产品上。
合资体系赖以运转的那套产品定义方式、迭代节奏、成本结构,和今天中国市场的要求之间,出现了一条断层。局部修补填不上。
燃油车时代,壁垒是发动机、变速箱、底盘。合资靠着几十年上百年的积累,筑起了护城河。
智能电动车时代,核心切换为三电系统、智能座舱、高阶辅助驾驶、AI上车速度、本土化响应、全产业链成本控制。
这些新战场,是自主品牌的主场,是合资的先天盲区。
15万元价位,自主品牌给你纯电500公里续航、8155芯片、L2+智驾、座椅通风加热、对外放电,满配。
同价位的合资,能给的要么是一台配置寒酸的燃油车,要么是续航短促、智能化缺位的"油改电"半成品。
消费者用脚投票,从来不撒谎。
比销量下滑更值得警惕的,是品牌光环在以肉眼可见的速度褪色。
十几年前,"买车就买合资"是刻在几代消费者认知里的默认值。大众等于高级稳重,丰田等于开不坏,本田等于技术信仰,别克等于美系质感,日产等于大沙发。
心智的形成用了几十年。崩塌只需要一个技术周期。
今天的年轻消费者进入购车决策,第一顺位是"选新能源还是燃油",第二顺位是"比亚迪、小鹏、理想还是蔚来"。
在很多场景下,合资品牌甚至走不到备选清单这一步。
信任来源已经变了。汽车的身份从"机械产品"变成"智能终端"之后,消费者不再问"你造车造了多少年"。他们问的是"你的系统多久OTA一次""你的智驾能覆盖多少路段""你的车能不能越用越新"。
旧的心智账户被清空了,"合资"两个字便失去了溢价能力。更尴尬的是,在新的叙事里,它正在被重新定义——从"高级"的同义词,变成"过时"与"保守"的代名词。
品牌贬值最危险的阶段,不是被批评。
被批评至少还意味着在比较的视野之内。
被忽略,则意味着连被比较的资格都在消失。
当"合资"不再构成购车决策里的一个有效选项,销量下滑只是这个心理事实在终端数据上的滞后投影。
从2020年合资品牌占据中国车市约六成份额,到如今不足三成。六年,恰好是一轮产品周期,也恰好是一个时代转身所需的全部时间。
接下来的分化只会更加剧烈。
转型坚决、本土化彻底、愿意把核心技术与决策权放到中国的品牌,或许还能守住一席之地。
转型犹豫、节奏迟缓、仍试图用燃油车时代的经验打电动车时代战争的品牌,只会加速滑向边缘。
菲亚特、三菱先后离场,雪佛兰停售在华新车、产线转向出口——范本已经写好了。
转身之后,有些名字还在场上。
但它们所代表的那个世界,已经不在原地了。