市场格局剧变,二线豪华品牌节节败退,国产高端新能源快速抢占豪华赛道,溢价优势消失,行业在讨论:二线豪华还有存在空间吗

山东某个地级市的沃尔沃店里,销售跟人聊天时说了句话:指导价40.69万的S90,现在22万出头就能开走,搁三年前谁跟我说这个,我肯定当他吹牛。
同一款车,2026年4月到6月零售量一直在400到500辆之间晃,7月掉到全年最低的388辆,8月厂家一放限时置换政策,直接反弹到1554辆,环比接近4倍。
一边是五折甩货才勉强换来一个"回到去年",一边是均价40万还要排队等车。你们说说,这中间塌掉的到底是什么东西?
把2026年上半年的账本摊开看,颜色是比较统一的。
凯迪拉克44557辆,同比-10.8%。沃尔沃大中华区5.32万辆,同比-27%,二季度跌幅扩大到35%。林肯12409辆,同比-20.9%。雷克萨斯厂商口径7.19万辆,零售口径70590辆、同比-22.7%,6月单月同比掉了40.4%。
再往前拉一年会更清楚。凯迪拉克2021年在华还有23.3万辆,2024年只剩11.38万辆,跌37.8%,跌回了2016年的水平。林肯2021年卖了9.16万辆,那会儿中国是它的全球第一大市场,2024年只剩5万上下。沃尔沃已经是连续第三年往下走。
这组数字放一块儿,很难用"市场大环境不好"一句带过去。因为同一段时间里,40万元以上这个价格带,是2026年上半年唯一正增长的细分市场,累计43万辆、同比+1%。其中新能源24万辆、同比+46%,燃油19万辆、同比-27%。新能源在这个价位的占比,从2025年的44%抬到了56%。
增长的部分被谁吃掉了?自主品牌在40万以上拿到59%的份额,同比多了21个百分点;豪华品牌回落至38%,同比少了21个百分点。20—30万区间中国品牌市占率53%,30—40万区间47%,40万以上59%;对应这三个价位的新能源渗透率分别是71%、50%、64%。
二线豪华当年靠什么活着,其实特别好回答。
现在这扇门是两头关上的。
40万起售的门槛被德系自己拆掉之后,二线豪华手里那张"便宜一点的豪华"的牌,就变成了"和BBA同价、但标更小一点的豪华"。
再往下的价位也在往上捅。6.59万起售的第二代海鸥,顶配把激光雷达和城市领航塞进了10万以内。当一台六万多块钱的小车都在跟人聊城市NOA,"豪华=真皮+氛围灯+品牌年表"这套台词,念出来自己都尴尬。
光说产品没用,得看它们到底把电动化做成了什么样。
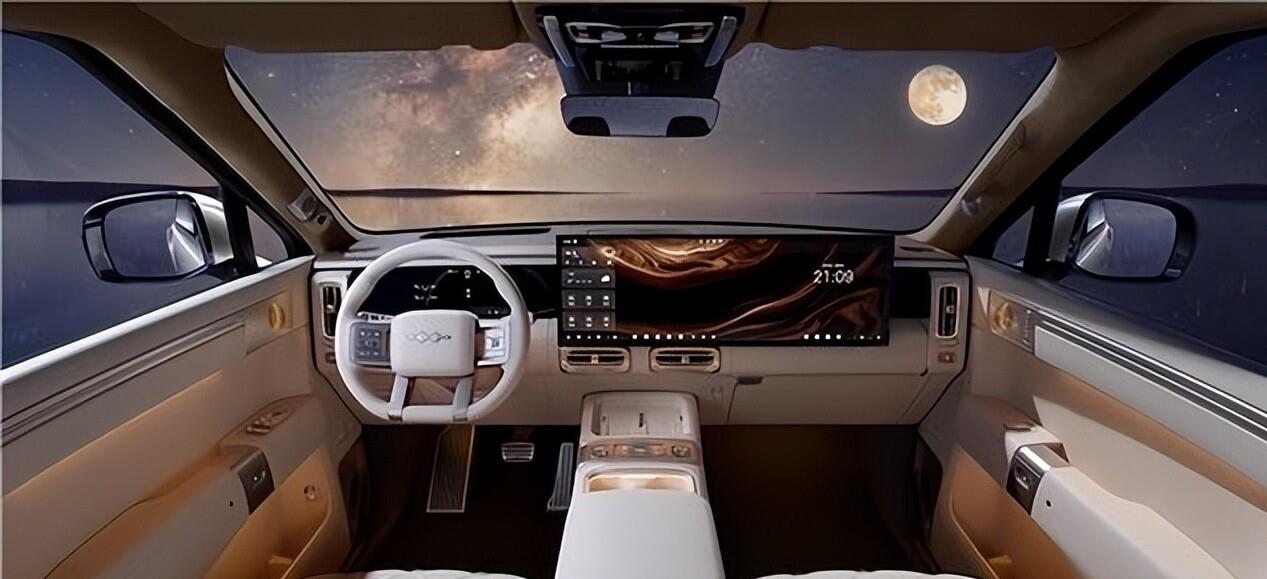
技术账也摆得出来。奥特能第一代还是400V架构,快充跟国产800V差着一整代;33英寸环幕屏确实震撼,但车机生态封闭、语音识别一般、辅助驾驶停在基础L2。而这三样恰恰是同价位国产车的主卖点。
雷克萨斯的动作最矛盾。2026年5月底,丰田正式确认中止LF-ZC的量产开发——那台2023年东京车展上惊艳全场、目标续航接近1000公里、要用十年磨出来的固态电池和巨型压铸工艺的纯电旗舰,原定2027年年中上市,临门一脚被按停。同一时间,上海金山那座投资142亿到146亿元、占地113万平方米的独资工厂正在装设备,计划2027年秋天投产,年产能10万辆,先以月产约1000辆试产,投产的是纯电ES和大型SUV TZ。给LF-ZC开发的一体压铸技术没扔,搬到了金山那台SUV上。
一边砍掉旗舰纯电,一边砸百亿建厂,丰田的算盘打得清楚:不赌一台讲不出故事的轿车,把资源挪去造SUV。可"在哪造"这个问题答完了,"造出来卖给谁、凭什么卖这个价"还空着。
真正让人下不定决心的,是展厅后面那套东西。
中国汽车流通协会的数据:2026年4月,高端豪华及进口品牌库存系数1.99,合理区间是0.8到1.2;5月库存预警指数升到67.5%;行业里55.7%的经销商在亏损,盈利的不到三成。81.9%的经销商面临新车价格倒挂,新车销售毛利率-25.5%,单车平均亏2万到3万,热门中大型车一台能亏超5万。7月豪华及进口品牌库存系数回落到1.55,仍然在警戒线之上。BBA在二季度集体把经销商销售任务下调20%到24%,奥迪部分门店零售目标按七折核算,为的就是别让渠道大规模退网。
二手车商收凯迪、林肯、捷豹,是直接拿新车优惠幅度倒推收购价的。车主三年后去置换,发现比当初算的少卖好几万,下单前那一犹豫,就顺手去试驾小米和问界了。
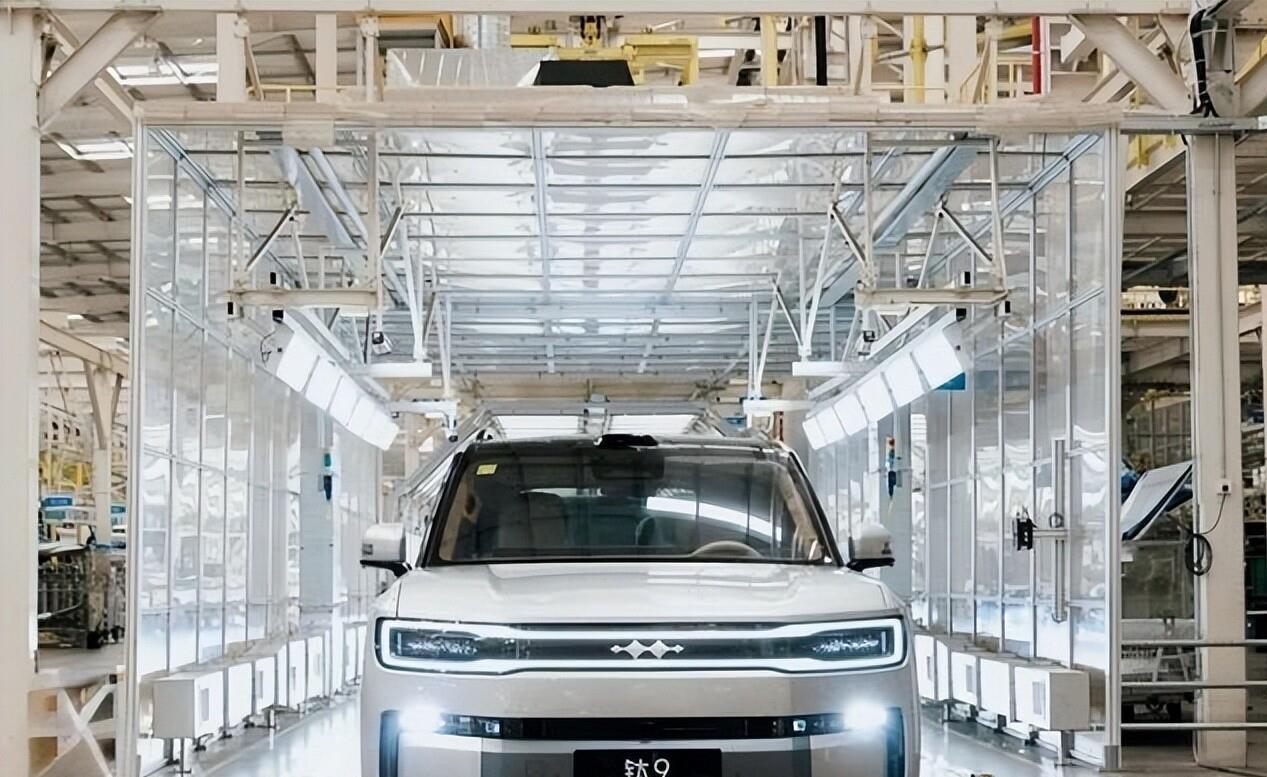
渠道那头已经在用脚投票。2026年4月,成都一家通源凯迪拉克4S店贴出退网公告,二十多位车主预先买好的保养套餐没了着落;3月,义乌一位林肯车主发现原经销商不再合作,已购保养在原店用不了。行业口径里,凯迪拉克经销商网络比2023年缩了约15%,部分三线城市从4S店降级成卫星展厅;林肯门店数比峰值少了20%以上,剩下不少店同时挂着问界或阿维塔的牌子,靠国产品牌的走量养着房租和人工;英菲尼迪在售车型只剩三款左右,三四线城市授权店大面积空缺,讴歌2023年就走了。
经销商用真金白银投的这一票,比任何销量榜都硬。
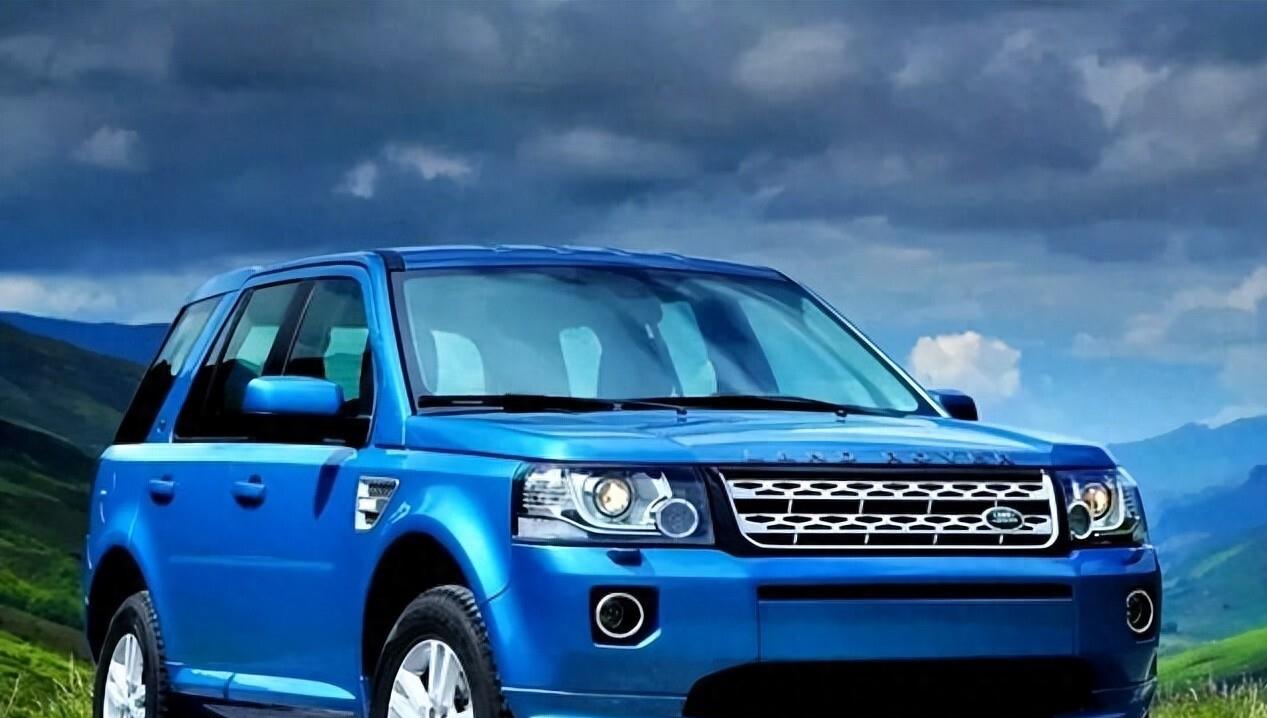
也确实还有人认这批牌子。沃尔沃的安全座舱和那套环保内饰,路上被追尾时车主的第一反应至今是"这车扛得住";XC70上市后累计订单破了两万,是沃尔沃这两年少有的一次像样反击。路虎的方盒子和越野底子,在审美周期里又轮回来了一轮。雷克萨斯的混动省心、售后不折腾,ES的车主换车时还是回去看ES。加上做工、静谧性、内饰手感这些东西,不是参数表能写完的。市场这么大,口味这么杂,这几万人是真实存在的。
BBA现在走的路子是把账算成两块:全球收缩保利润,中国加码保份额。宝马在沈阳上新世代、第六代电池本土化,奥迪找上汽做AUDI,奔驰牵手中国的智驾公司,产品定义权往中国挪。这套打法的前提是还有品牌余量可以折价——"豪华入门券"降到27万、30万,卖出去了仍然叫宝马、叫奔驰。
二线豪华的难处就在这道折扣题上没有余量可减。S90从40.69万砍到22万,CT5从指导价打到六折,XC90从63.89万腰斩到41万,XC60四驱入门版23万,XC70两驱裸车22万,S60进到15万区间——折扣打完之后,露出来的不是品牌,是成本表。
2026年10月的销量榜上,比亚迪490168辆,零跑月销破10万,小鹏50237辆创纪录、其中海外13326辆同比+166%,小米超5万辆,极氪32483辆同比+51.6%、前10个月累计320887辆提前完成年度目标。同一张榜上,凯迪拉克9月7000辆、同比-21%,其中XT5 PHEV一款就占3892辆,CT5只剩1458辆、同比-45.8%,燃油XT5卖991辆、同比-77.5%。
鸿蒙智行10月同比腰斩50.8%,圈里讨论的却是"华为光环是不是不灵了";凯迪拉克同比只跌21%,没什么人讨论。这两种关注度的差别,比销量数字本身更能说明问题。
三十万这块地方,以前是"够不着BBA的人"的落脚点。现在站在同一个价位上的人,能拿到激光雷达、空悬、后轮转向、800V快充、城区领航、十年电池质保,还有一个不会在三个月后突然降八万的价格。他掏钱之前要回答的问题,从"我配不配得上这个标",变成了"这台车给我什么"。
S90降到22万那周,山东那位销售说他们还试了个办法:把车停到商场门口,旁边就是新势力的展车。结果来看车的人围着两台转,最后问得最多的一句是——"这车机能装抖音吗?"
你们身边要是有人正拿着30万预算在挑车,去4S店的时候留意一下,销售先给你讲的是什么。是轴距和沃尔沃的防撞钢梁,还是芯片算力、几个激光雷达、城区NOA开通了多少城?
这个顺序,比任何一份销量报告都诚实。
评论区聊聊:你上一次进二线豪华的店是什么时候,销售第一句话说的是什么?还有,如果今天给你30万,你会走进哪家门?