8家“新势力”晒10月成绩单:长安启源已超6万辆,方程豹超过4万辆

11月第一天,我在手机上刷到一条销量截图,当时就愣了一下。北汽新能源10月32502辆,环比增长34.98%,而它下面的极狐26325辆、享界6177辆,数字一摆出来就很直观。北京这块地儿,讲究讲究人情味,可车圈的日子也得讲数据。有人盯着新车上市,有人盯着交付节奏,还有人盯着产能和渠道。可你要问我最直观的感受是什么,真不是哪个牌子多狠,是整个行业像一锅粥开始冒劲儿了。
这几天,方程豹、长安启源、鸿蒙智行等陆续亮成绩单,同时北汽新能源、奕境等品牌也有让人意外的波动。你说这算不算发力?算。你说算不算只是运气?不太像。因为同样是新能源,大家涨得方向不一样,但节奏都很密。
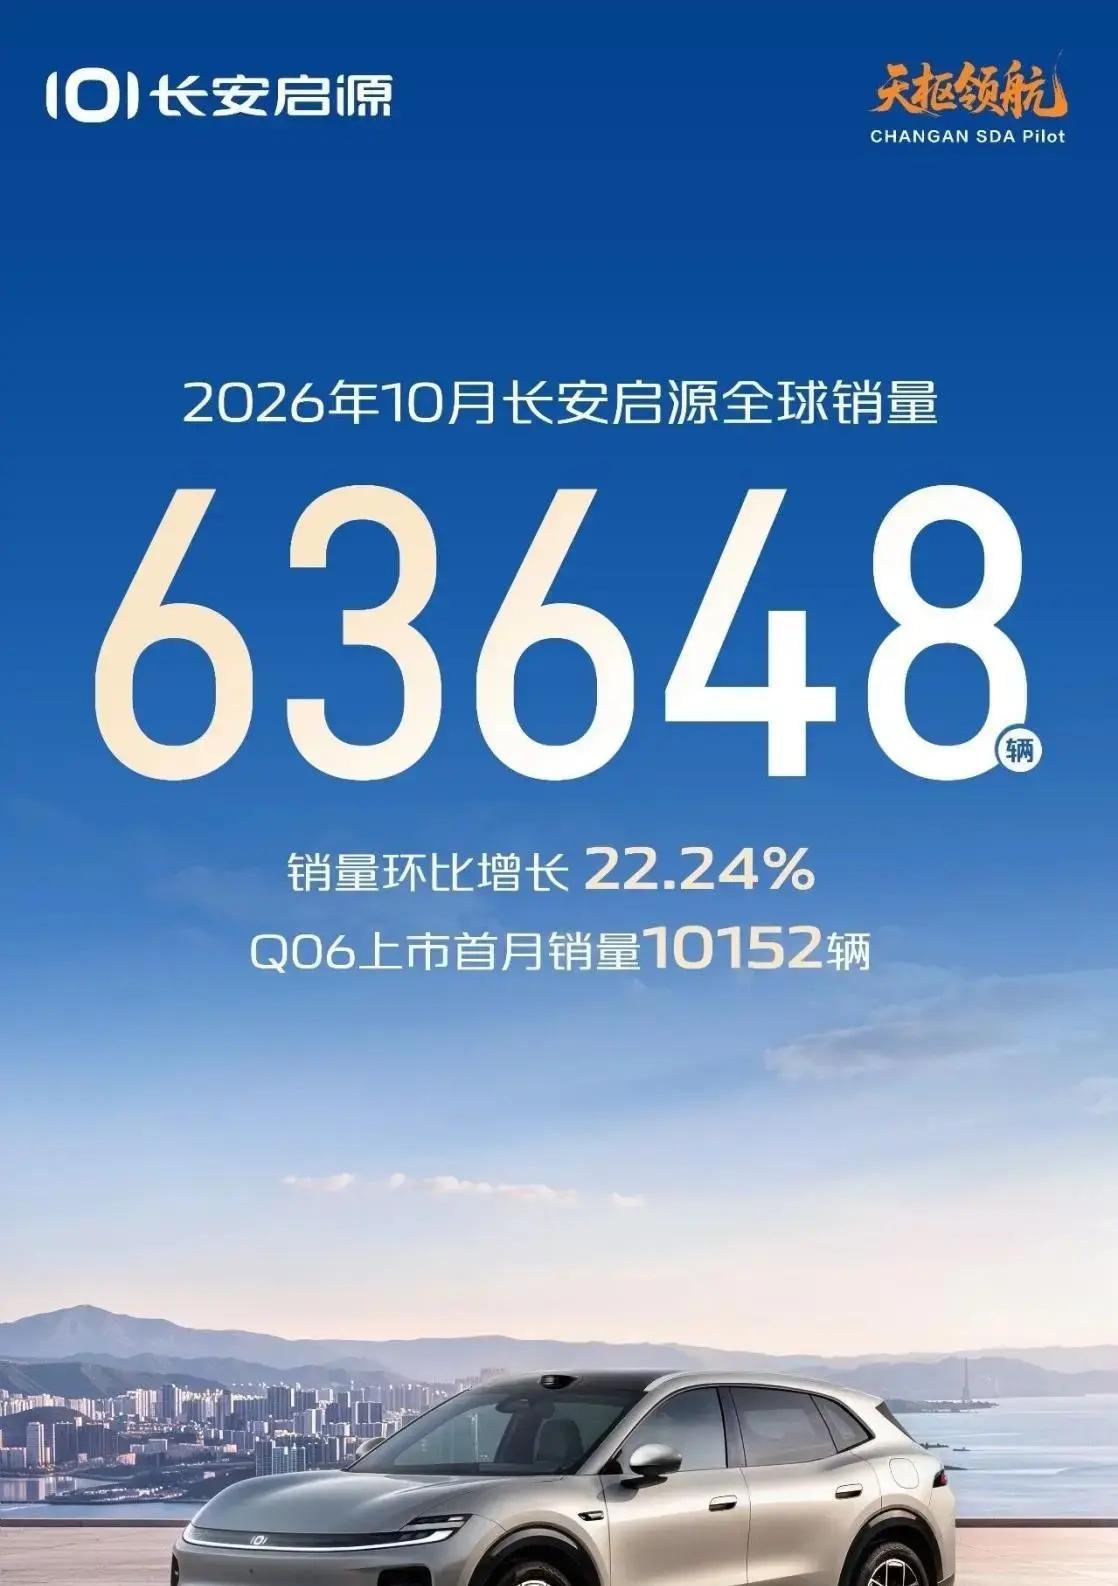
先看长安启源。它10月销量63648辆,环比增长22.24%。更有意思的是它的节奏以前基本在单月3万到4万辆之间。突然从6万辆冒出来,原因线索很明确,就是Q06的上市带动。它的上市首月销量10152辆。一个新型号能把盘子托到这种程度,不是玄学,更多是终端交付和市场预期一起走。
我最爱聊这种盘面:一个品牌看起来在加速,背后往往有具体变量。比如产能、供应、交付。再比如新车上市带来的外溢效应。
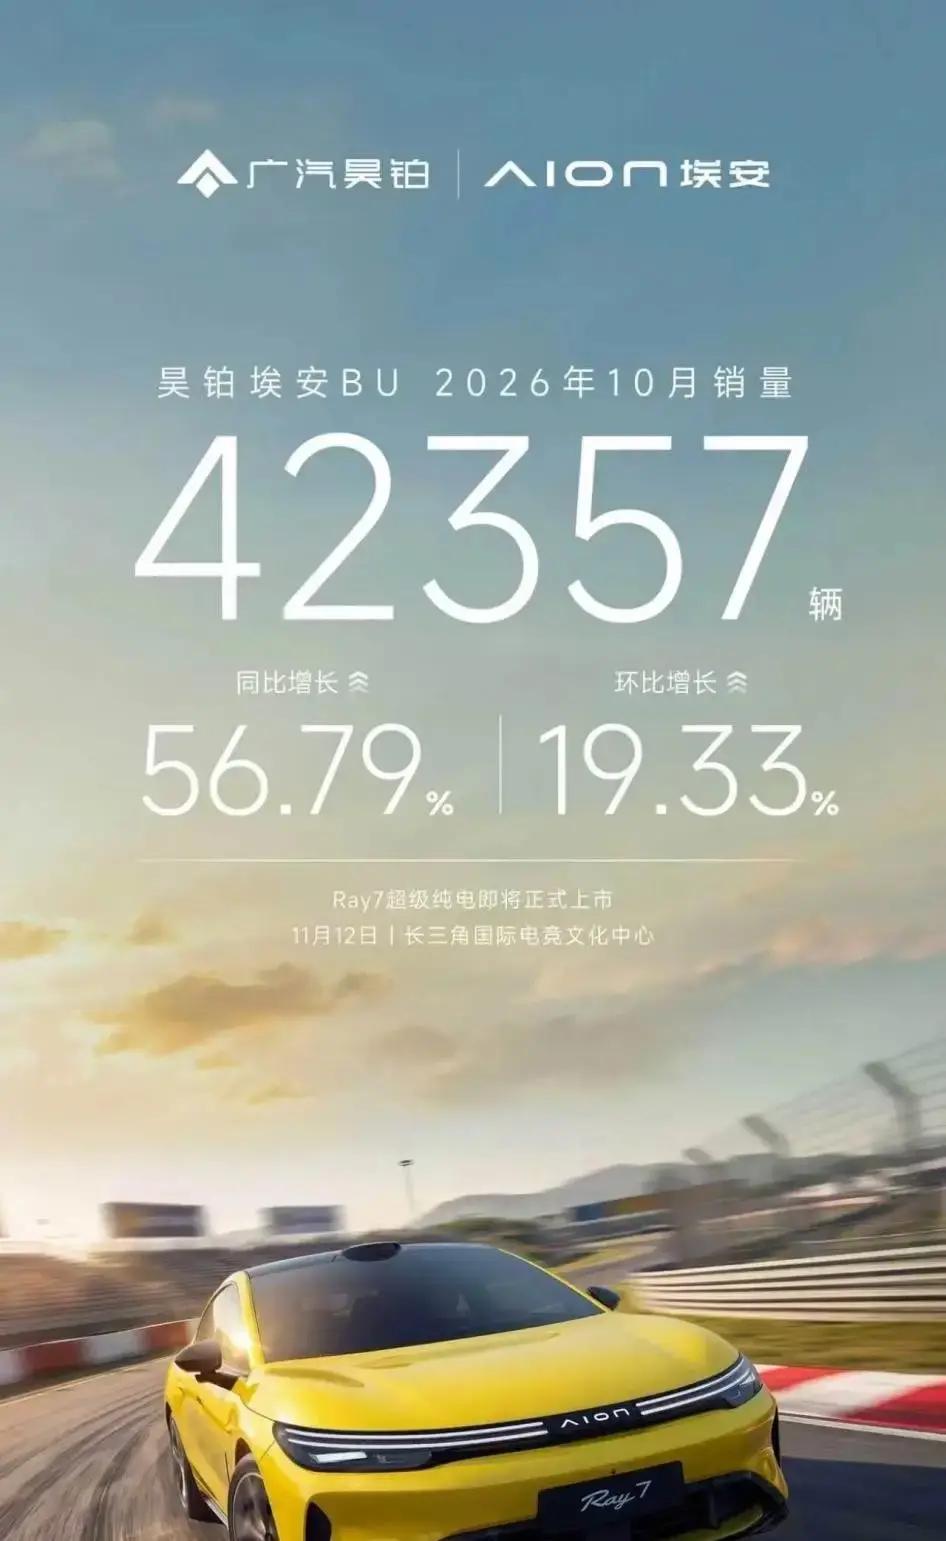
接着看昊铂埃安BU。10月42357辆,同比增长56.79%,环比增长19.33%。今年前几个月很多时候徘徊在3万辆左右,现在一下到4万以上。它的交付贡献来自埃安i60/N60等车型,其中埃安i60在10月交付14158辆。这个数字你细品就知道,它不是靠一台车撑场面,而是几款车型叠加后把曲线拽起来。
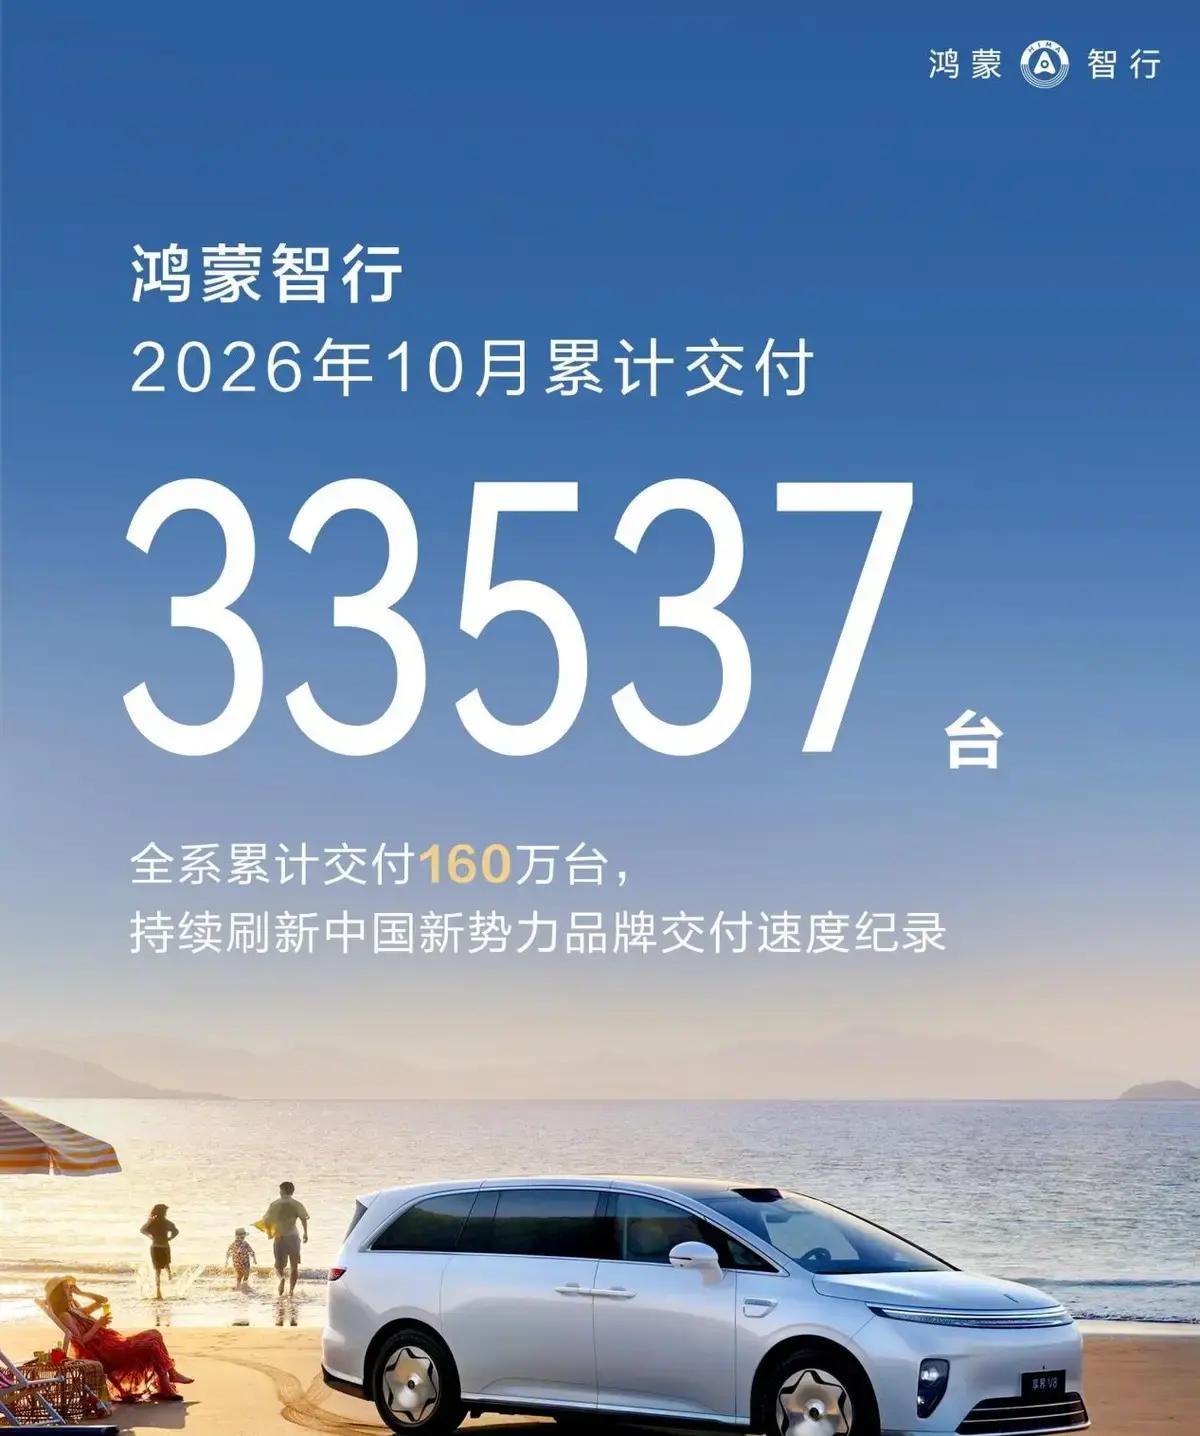
然后轮到鸿蒙智行。10月交付33537辆,累计销量超160万辆。问界方面,赛力斯公布10月销量,其中赛力斯汽车也就是问界22105辆,今年累计249377辆。享界方面,北汽新能源披露10月总销量32502辆,其中极狐26325辆,享界6177辆。把这两组数字放一起,你会发现鸿蒙智行的盘很大,但结构是清晰的。也就是谁更能卖,谁更能拉动。
到这里我得插一句我在职场里形成的习惯。人力资源部门看业绩,喜欢问两个问题:一是组织有没有能力承接增长,二是增长有没有稳定性。车圈也一样。交付量能不能持续,不取决于某次营销话术,而取决于产能、供应稳定、渠道配合、以及新老产品切换。
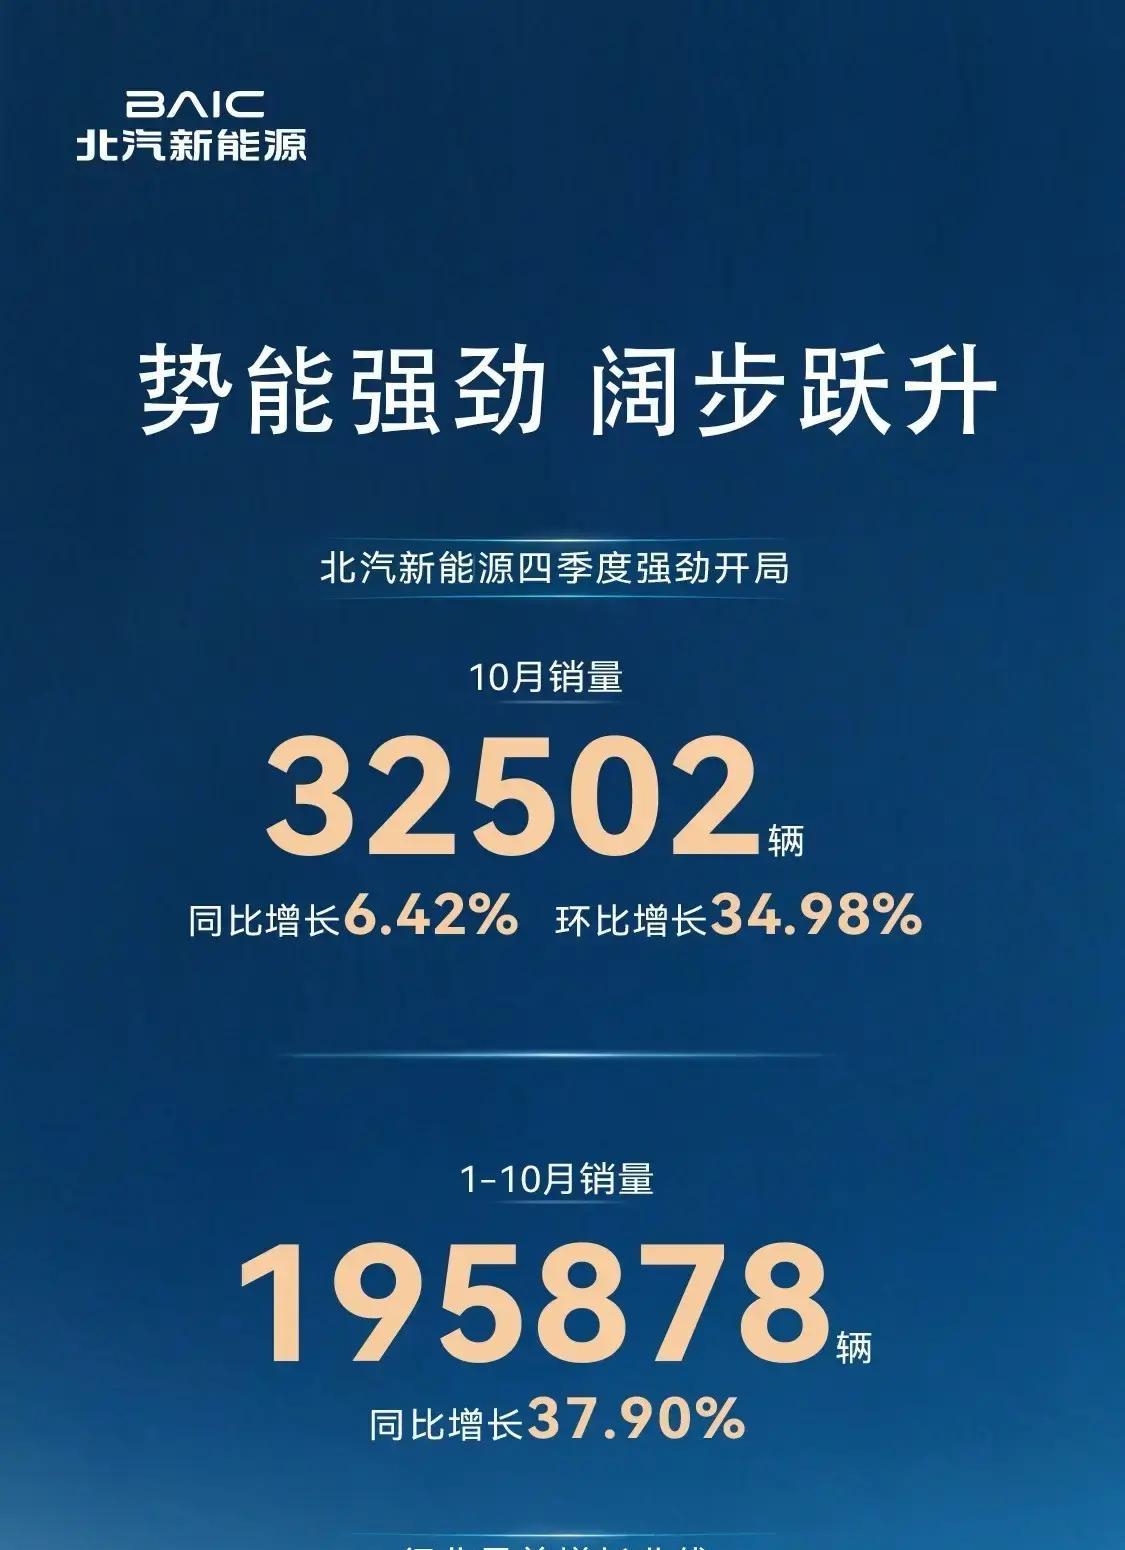
再看北汽新能源本体。10月销量32502辆,同比6.42%,环比增长34.98%。今年累计销量将近20万辆。它的销量拆开看更有信息量:极狐26325辆,享界6177辆。极狐同比增长12.56%,其中极狐T7表现不俗。更关键的是它的环比节奏,从8月1.8万辆到9月2.4万辆,再到10月3.2万辆,这种连续上台阶的状态很少是“巧合”。
但我不打算只夸。因为车圈最容易出现的坑也很现实:一个月能涨不等于一直能涨,尤其当你遇到产能瓶颈、供应波动,或者渠道端库存压力时,数据就会拐弯。可在这组公开数据里,至少能看到大家都在调整节拍。
我再补一组历史信息,你会发现这几年车企在“车型节奏”和“服务体验”上一直在做同样的事。2019到2022年,很多品牌主要拼补贴和价格;到了2023年以后,拼得更多是续航、智能化、能耗、以及保值率预期。保值率这东西听起来玄乎,但其实用户会用每次换购来验证。
说到家庭属性,这也能解释为什么大家现在对“用车成本”和“体验”这么敏感。以前很多人只问价格,现在会问保险贵不贵、保养频率高不高、电池衰减怎么衡量、能不能稳定充电。对北京的通勤人群来说,通勤半径、充电便利性、停车条件,都会把买车决策推向不同方向。
看到这里,你可能会问,为什么同样是新能源,有的品牌涨得像踩了油门,有的品牌看起来更稳,有的甚至会让人觉得突然?我给你一个更务实的拆法。
第二,关键零部件和产能会决定上限。方程豹被提到的第二代刀片电池产能,正是典型约束变量。你看到的销量,不只是市场需求,也有“供给能不能跟上”。
第三,产品矩阵和车型贡献会改变增长方式。埃安BU那边i60在10月交付14158辆,说明它不是靠单点爆发,而是车型组合在拉动。鸿蒙智行结构里问界和享界贡献不同,也说明它不是一条线在走。
第四,渠道与服务体验会影响转化。以前很多人只看参数,现在更看售后、保修政策、交付及时性,以及当地服务网点密不密。尤其在北方地区,冬季续航、充电体验、以及电池管理策略会被频繁讨论。用户会把“能不能按时交车”也算在体验里。
所以当你把这些公开数字放在一起看,会发现一个共同特征:大家都在发力,但发力的方式不一样。有的靠单款车型,有的靠系列产品推进,有的靠智能化配置,有的靠交付节奏。
还有一个点,很多人爱忽略,但我觉得挺关键:新能源汽车渗透率上升不是靠一条新闻,而是靠多次口碑验证叠加。你在小区里、单位停车场里看到的新能源车越来越多,背后是用车人群在扩大。用过的人会带来更真实的反馈,新买的人会根据这些反馈修正预期。
我一直觉得,车不是冰冷的金属,买车更像是给生活做一次“风险管理”。通勤路线、家庭出行频率、充电条件、预算上限,这些因素会把人推向不同选择。能把这些顾虑讲清楚、并且在交付周期里把车按时给到,用户才会觉得踏实。
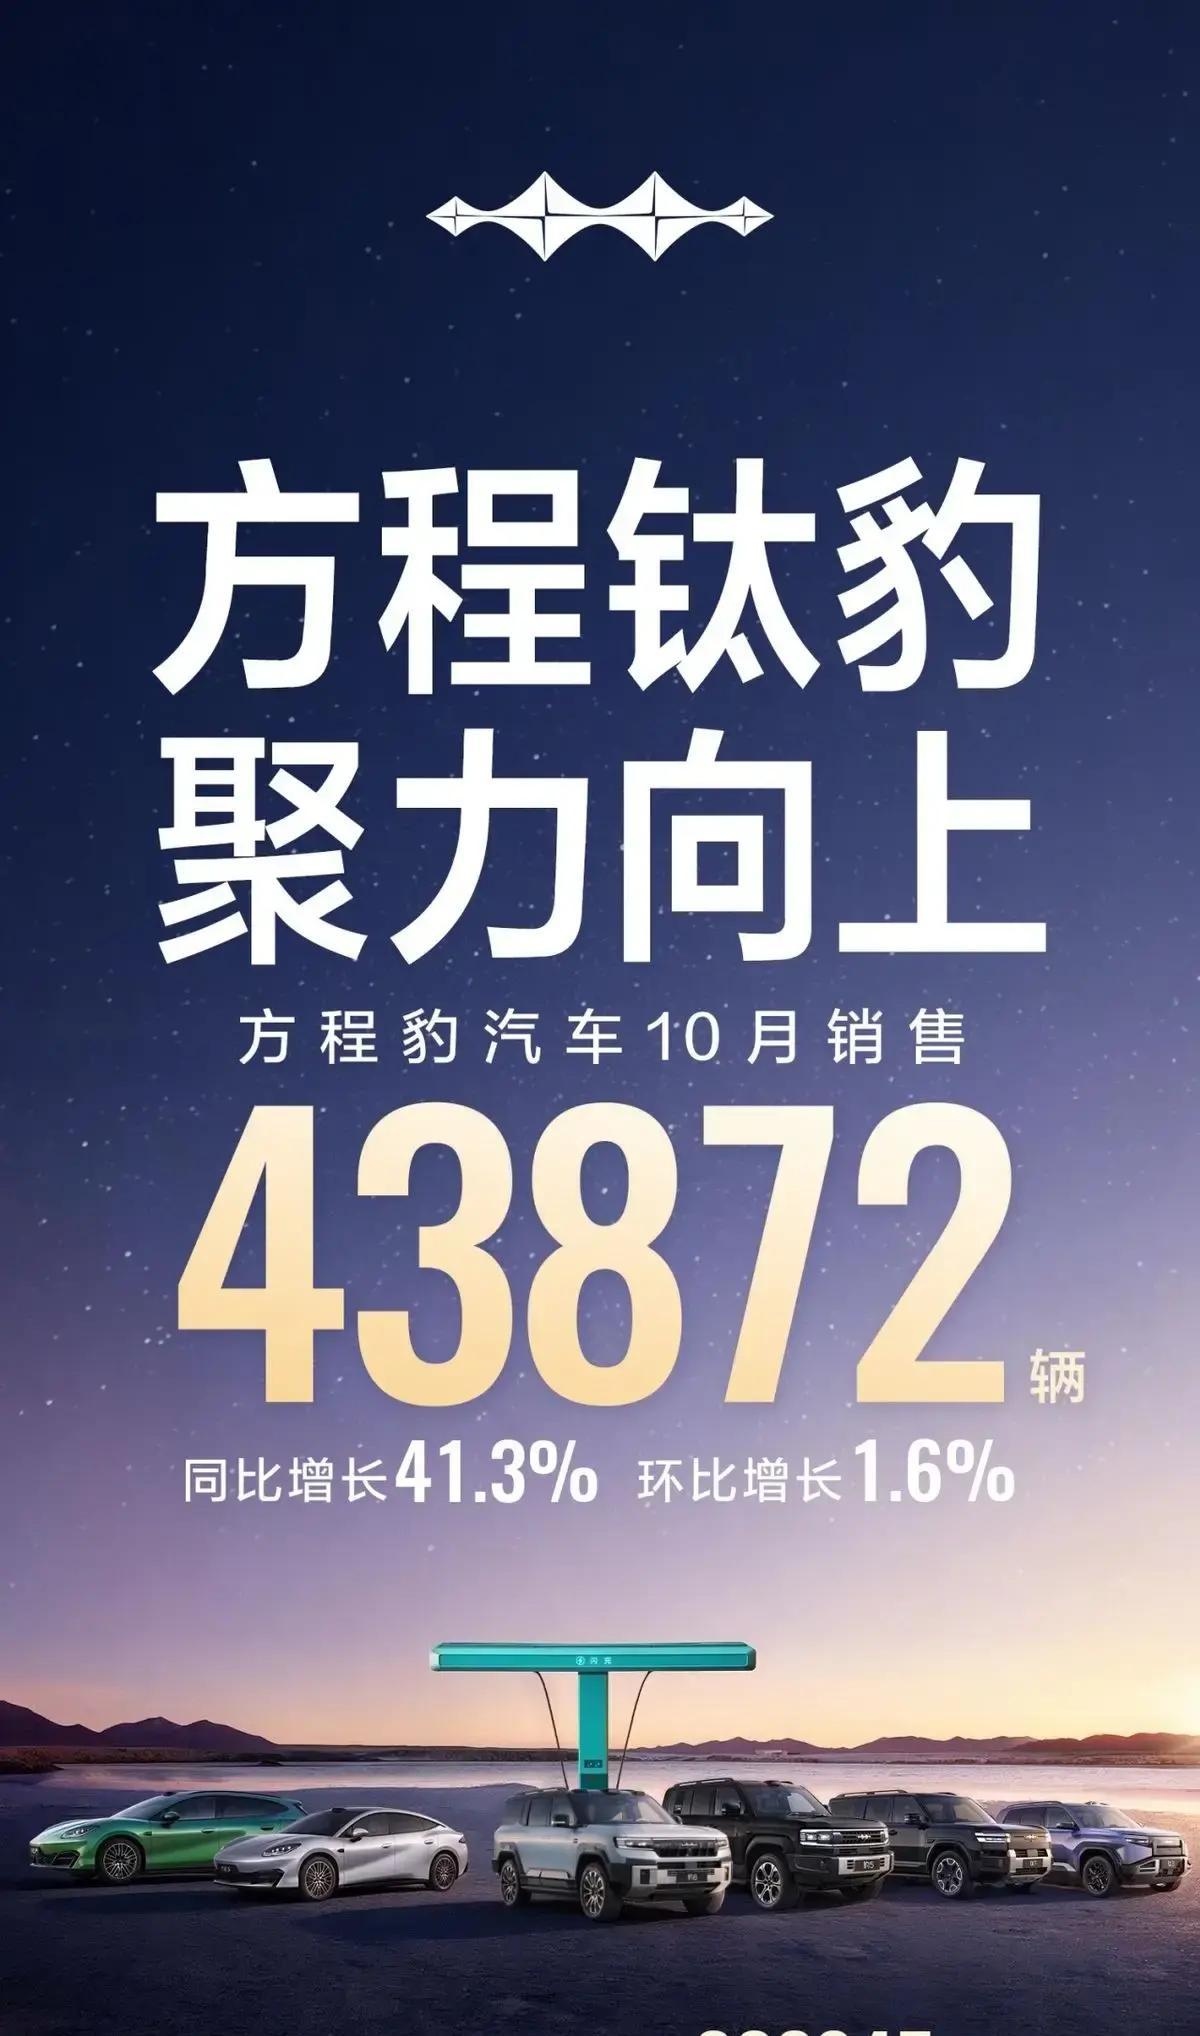
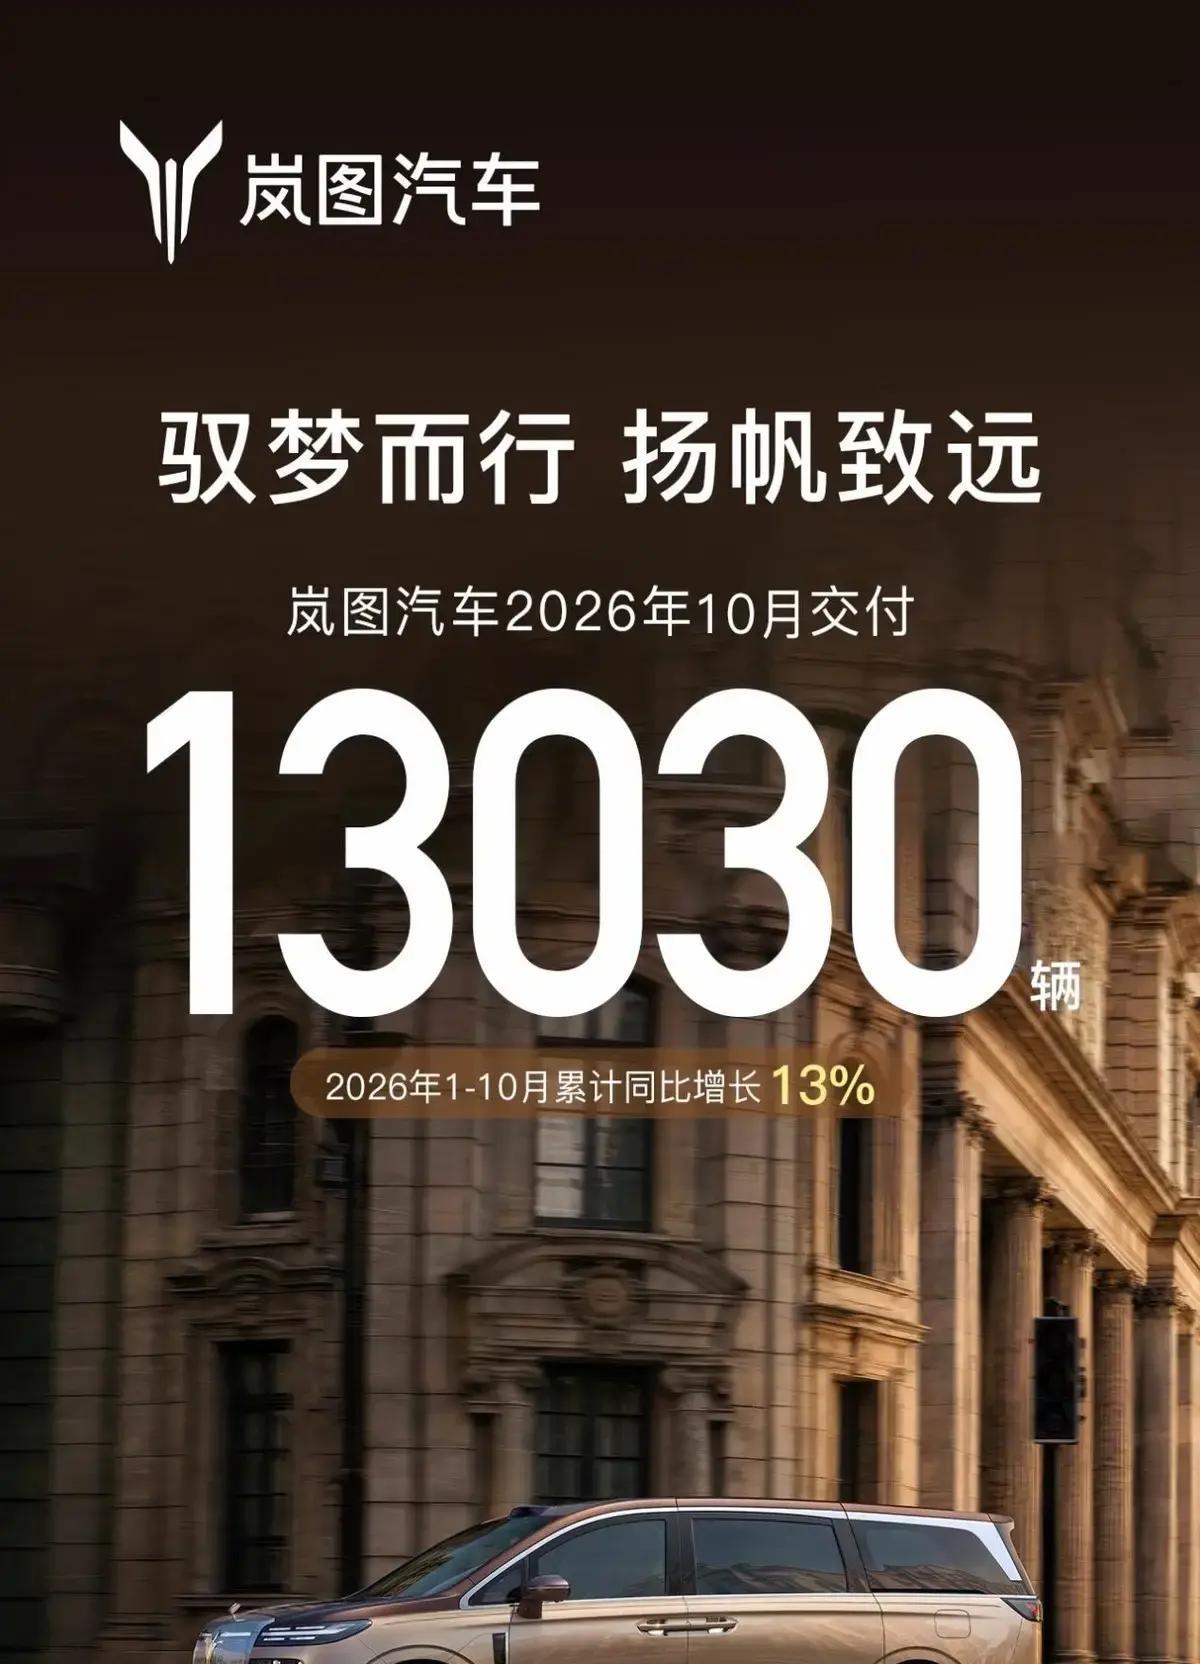
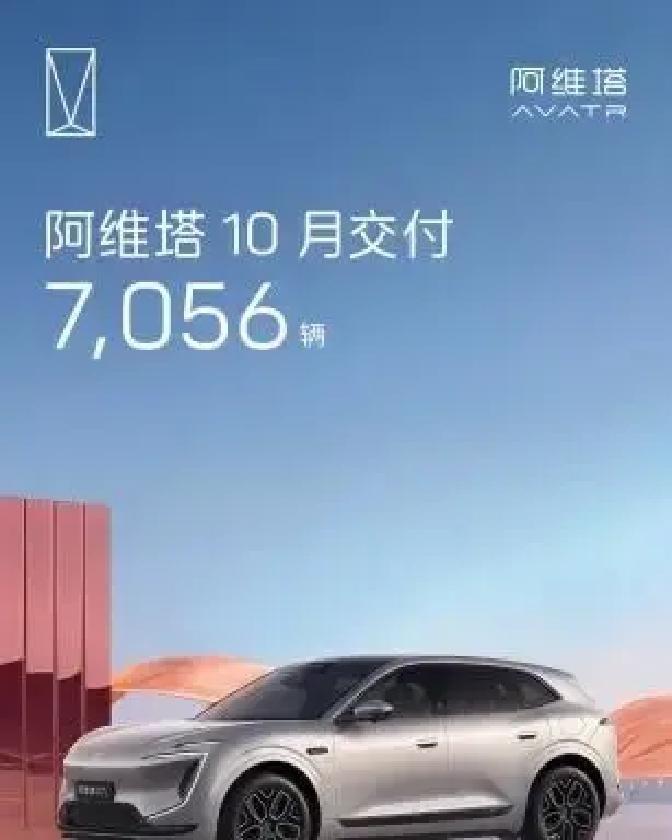
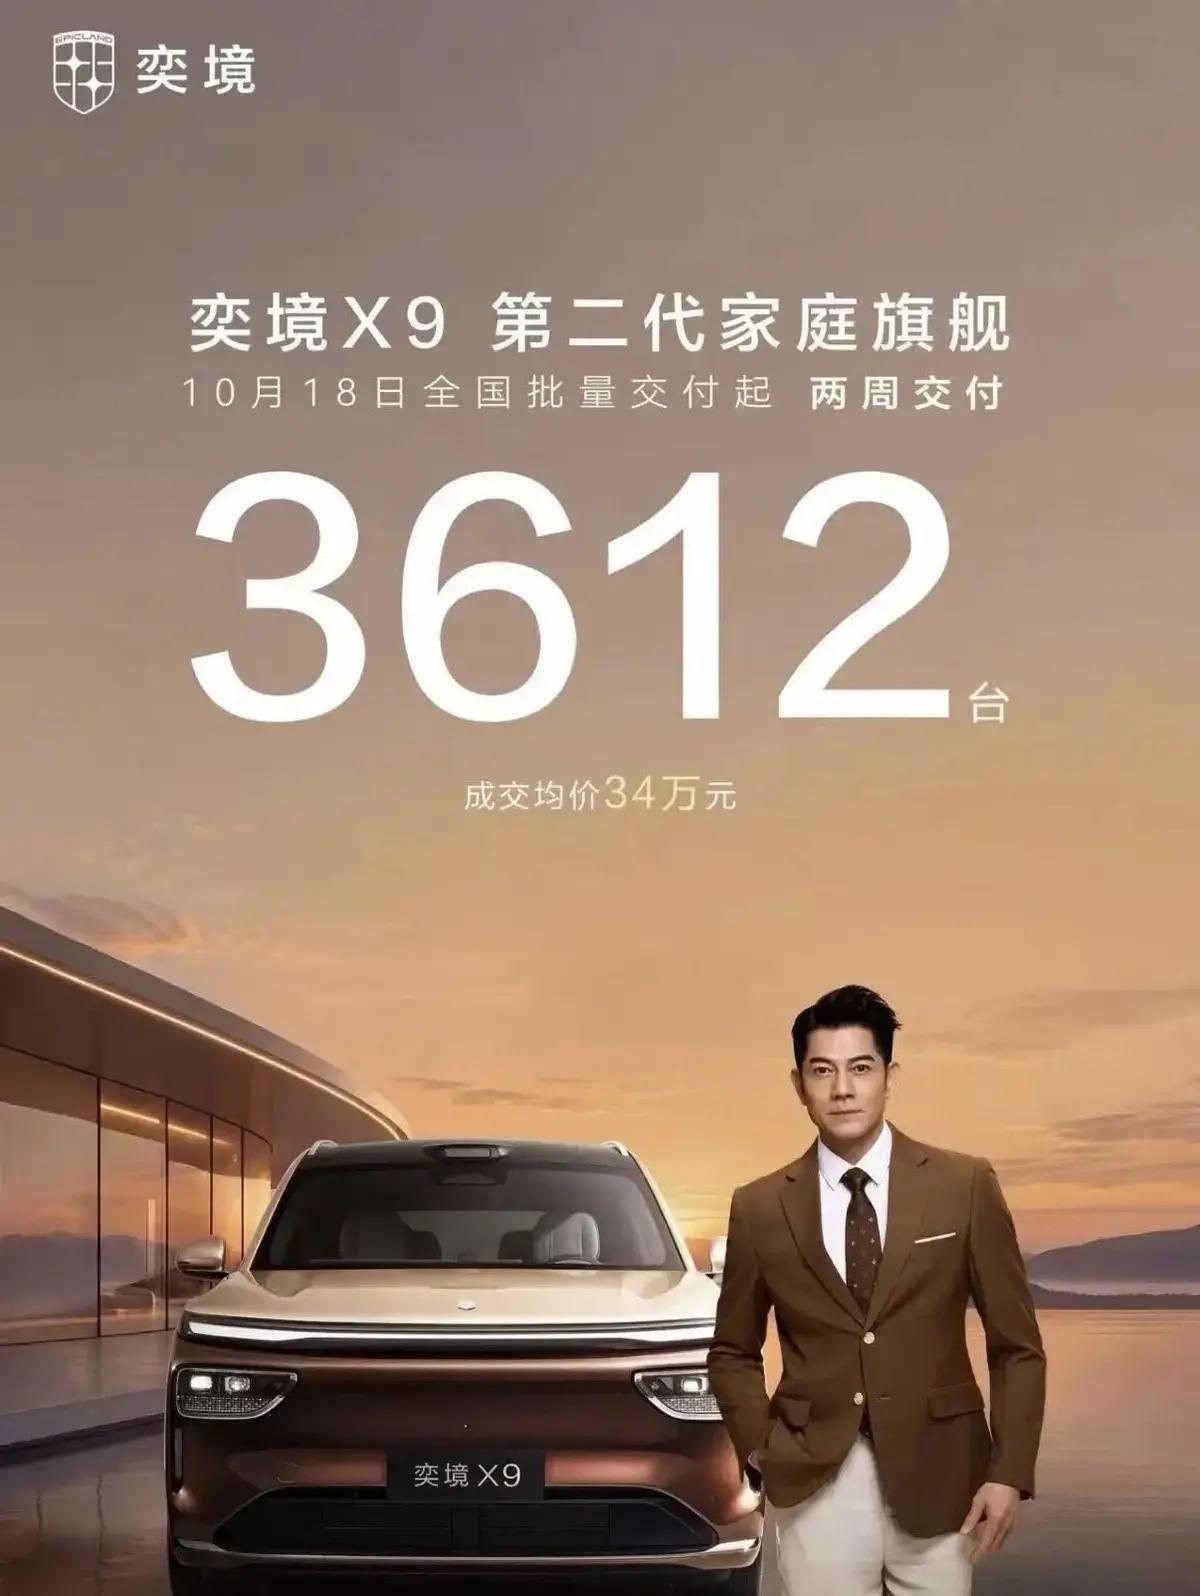
这组11月第一天的销量数据,像是把市场的“呼吸声”掀开给你看。长安启源63648辆、方程豹43872辆、昊铂埃安BU 42357辆、鸿蒙智行33537辆、北汽新能源32502辆、岚图13030辆、阿维塔7056辆、奕境3612辆。每一行数字后面都有节奏:上市时间、批量交付起点、环比变化、以及车型贡献。你要是只看一个月的涨跌,会容易被情绪带着跑;但你要是把时间节点和变量一块看,就会更接近事实。
我更愿意把这种情况理解为行业的“加速度在不同车道上”。有人冲得猛,有人走得稳,有人提前布局,有人短期受产能影响。真正让人关注的不是哪家喊得响,而是它拿出来的数据和它后面接得上的资源。
说到底,消费者要的很简单:车能不能按时到、开起来顺不顺、用起来花不花冤枉钱。品牌们现在把产品端和交付端一起往前推,这种变化在数据里能看出来。11月第一天的这波成绩单,就是最直观的一次呈现。