纯电车价格再次大跳水,最大降幅50%,纯电降价榜上没有赢家,谁在裸泳,谁在断腕?

另一边,乘联分会的数据摆在那里:2026年1到5月,汽车行业利润率3.4%,整车制造环节只有1.5%。有人算过一笔账,卖一辆二十万元的车,整车厂净赚不过三千块。
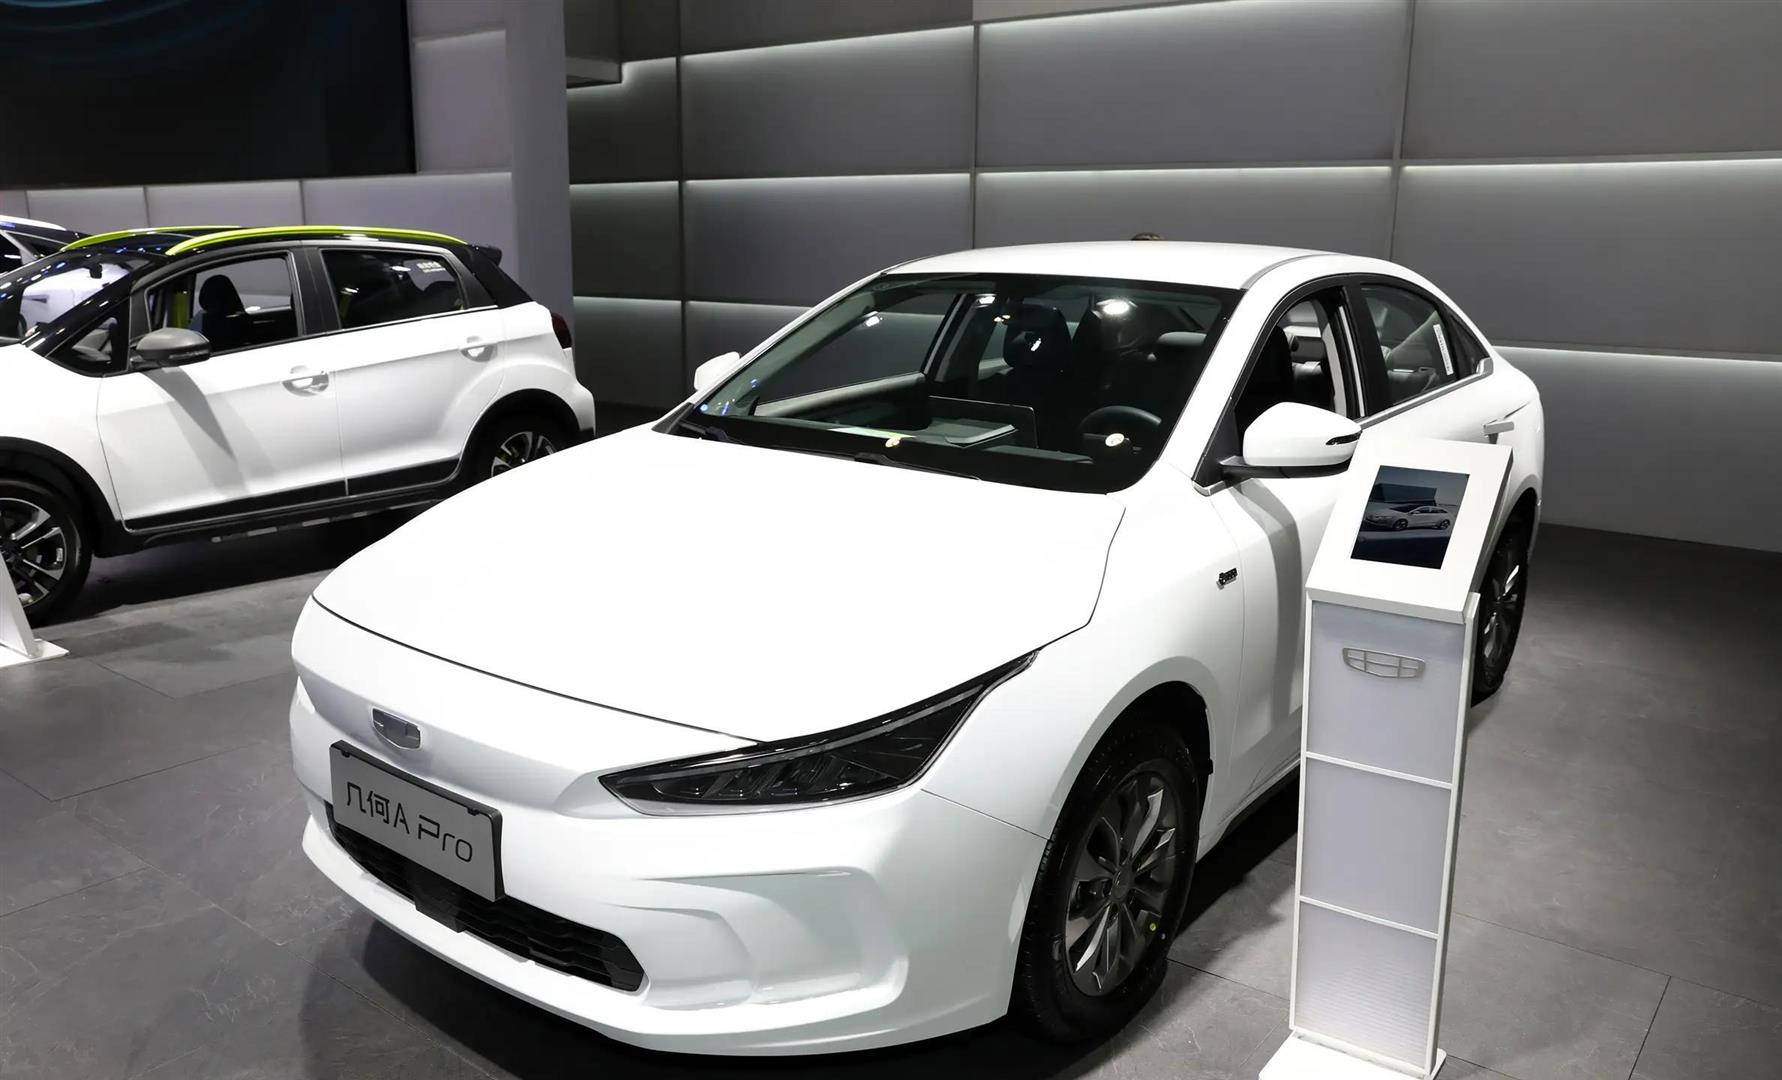
一边是终端价格被拦腰砍,一边是全行业利润薄到近乎透明。同一张降价榜上,有人是在还旧账,有人是在拿利润换一口气。
奔驰EQA降50%,EQS部分老款最大降幅也摸到50%,优惠金额从十六万到七十八万不等。宝马iX终端最大降幅同样标着50%,优惠四十二万出头。
但这些车有个共同点:它们大多是几年前纯电市场还没卷起来的时候定下来的价格。那个时候800V高压平台还在四十万级的车上,高阶智驾和智能座舱也还没有变成二十万级国产车的标配。到了2026年,800V车型的配套比例从2024年的约8%抬到了27%左右,极狐把800V拉进13万级,零跑和吉利把它压到10到15万区间。
老平台的车,充电速度、智驾能力、座舱体验,和现在同价位的新车摆在一起,消费者坐进去摸两下屏幕就能感觉出来。
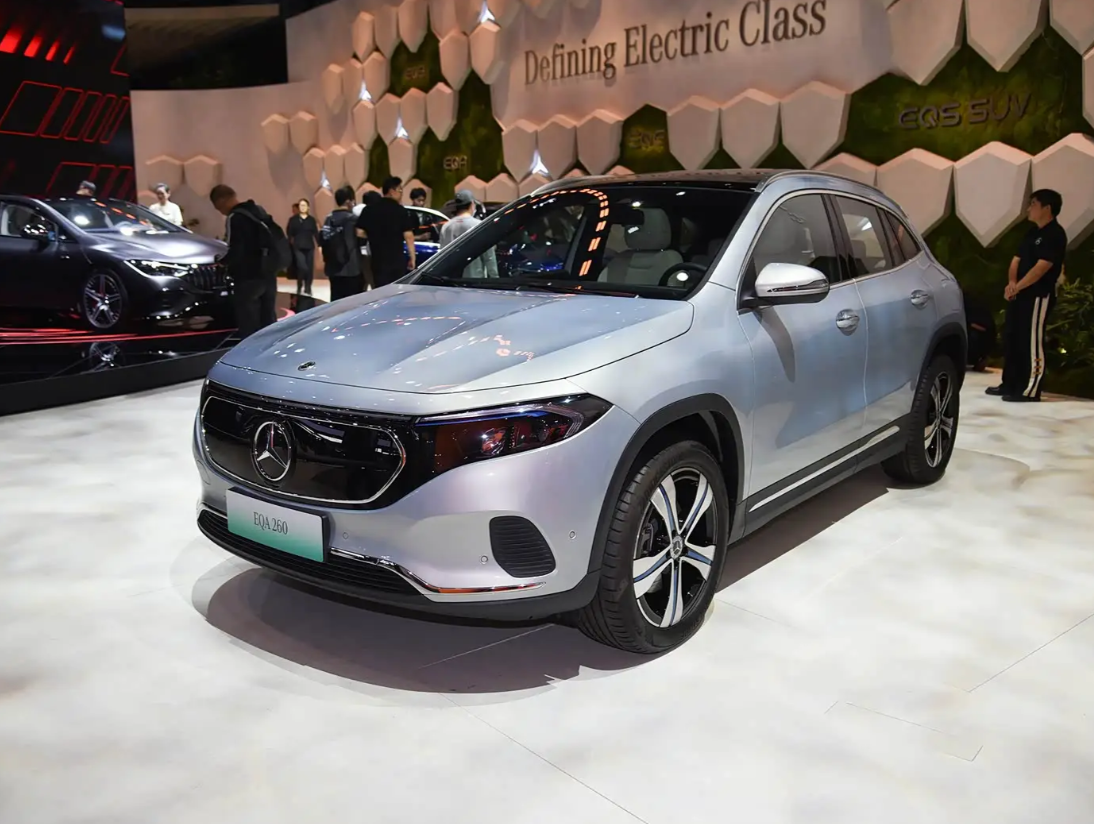
所以这些车降价的逻辑,不太像“让利抢市场”,更像是在下一代产品铺开之前,把上一代技术平台上的库存换成现金流。库存时间超过半年的车、长库龄的展车,电池健康度不会写在报价单上,得自己开口问。
再往下看一层,合资品牌的降价是另一种味道。
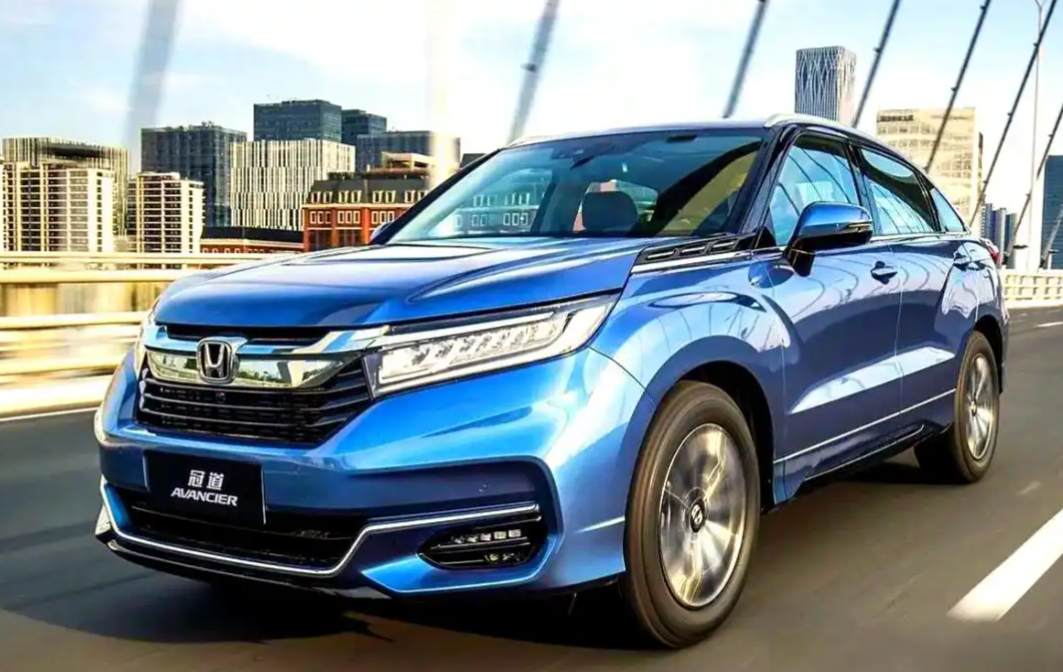
这些车降价的目标很具体:拦住那些对合资品牌还有信任惯性、但预算卡得死死的保守型买家。
问题是,降了之后呢。
一台车降不降价,和它降完之后有没有人走进展厅坐下来谈,中间隔着的不是价格本身。智能化体验跟不上,车机反应慢半拍,智驾还停在基础辅助阶段,这些东西不是五万块优惠能补上的。
合资品牌在纯电赛道上的降价,姿态更像是:先把价格放到国产车旁边,让人愿意看一眼。至于看完之后买不买,是另一个问题。
但这个区间的人,没有品牌溢价可以拿来当缓冲垫。降一分,少一分利润。不降,隔壁竞品的报价单下周就摆在同一个商场的另一家店里。刚上市不久的新车也进降价序列,说明“新产品保护期”在这个价格带已经不太存在了。
最下面那一层,微型车,降幅数字最小,但那个池子本身在缩。
微型车不是不想降,是单车利润本来就不足千元,再降就贴到成本线下面去了。
榜单翻完,有一个细节值得停下来想一下。
大幅优惠的报价单上,很少主动写清楚这台车在库里停了多久,电池衰减了多少,售后条款有没有跟着价格一起缩水。奔驰EQA从三十二万降到十六万,省下来的十六万是看得见的。那台车在库房里待的那段时间,电池静置的状态、电芯的一致性、质保起始日期从哪一天算,是报价单背面的事。
合资车降下来的五六万,自主品牌贴身肉搏省下来的两三万,微型车挤出来的几千块,都是同一场牌局里不同筹码的交换。
有人用品牌溢价还过去几年的定价失误。有人用利润换展厅里多站一会儿的时间。有人已经没有多少东西可以拿来换了。
一台降了十六万的奔驰EQA,和一台本来就是十六万的国产新车,坐进去开一圈,答案可能和报价单上写的完全不一样。