中欧混动贸易破冰!七家车企集体表态,比亚迪奇瑞出口狂飙,大众却喊压力大

中欧贸易投资磋商终于传来了实质性利好消息,这不仅是外交层面的握手,更是中国汽车产业出海征程中的一座里程碑。就在10月14日,随着北京方面与欧盟委员会就关键议题达成共识,国内汽车圈瞬间沸腾。
吉利、比亚迪、奇瑞、广汽、长城、东风、长安这七大巨头,连同中国汽车工业协会,在短短一天内密集发布声明,清一色地表达了对此次磋商成果的欢迎与支持。这种罕见的“集体行动”,背后折射出的是中国车企对欧洲市场稳定预期的极度渴望。
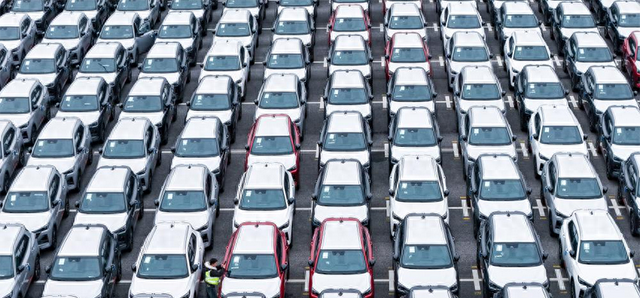
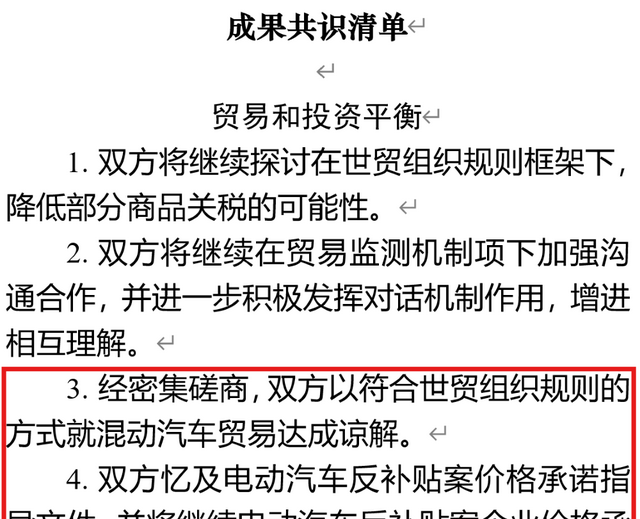
这次磋商的核心突破点在于混动汽车贸易。经过长达30多轮的艰苦谈判,双方最终在符合世贸组织规则的前提下达成了谅解。更为关键的是,双方重申了关于电动汽车反补贴案的价格承诺指导文件,并明确表示将继续推进相关的企业价格承诺及复审程序。
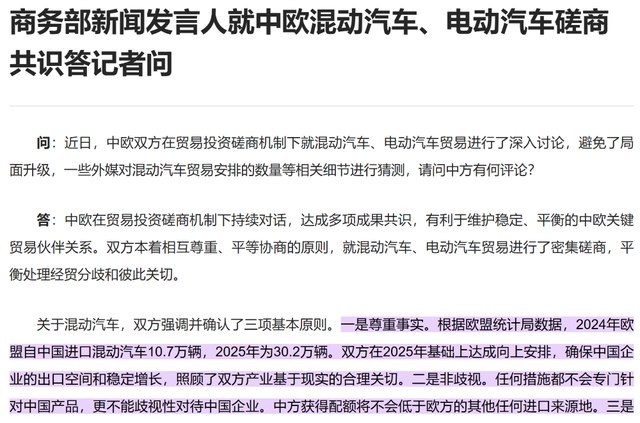
这意味着,此前悬在中国车企头顶的“达摩克利斯之剑”,虽然未完全移除,但已经通过制度化的方式进行了有效管控。数据不会说谎,这一共识来得正是时候。根据官方披露的信息,2024年欧盟从中国进口的混动汽车数量为10.7万辆,而到了2025年,这一数字激增至30.2万辆。
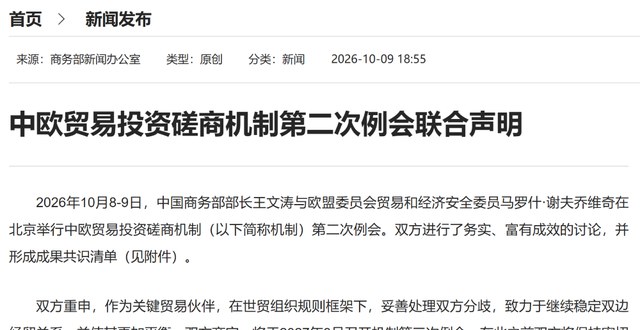
在此基础上,双方商定将在2025年的基数上达成向上安排,并确保后续每年有固定的增幅。更值得一提的是,中方获得的配额将不低于欧盟从其他任何来源地进口的数量。这一条款,实质上为中国车企在欧洲市场的长期稳定增长吃下了“定心丸”。
为何车企反应如此迅速?因为切身利益息息相关。以奇瑞集团为例,其在9月份单月出口量再次突破20万辆大关,2026年前三季度累计出口高达155.12万辆,同比增幅达到惊人的65.6%。
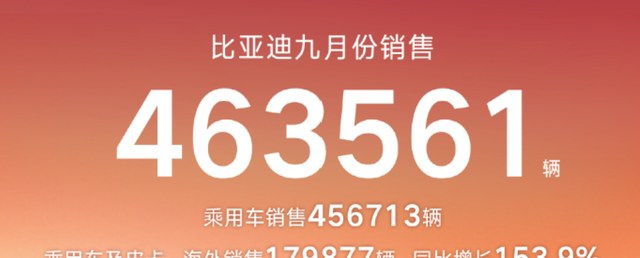
比亚迪的表现同样抢眼,9月乘用车及皮卡海外销量达到17.99万辆,同比增长153.9%。吉利控股集团、广汽集团与长城汽车等企业的海外成绩单也堪称亮眼。对于这些正处于出海爆发期的企业而言,任何贸易壁垒的松动都直接转化为真金白银的市场空间。
然而,硬币的另一面是欧洲本土车企的焦虑。大众汽车集团CEO奥利弗·布鲁姆公开表示,欧洲大众市场正面临来自中国竞争和市场变化的“巨大压力”。他指出,主流汽车市场通常具有销量高但利润薄的特点,极易受到低成本进口产品的冲击,这种商业模式在欧洲正承受严峻考验。
相比之下,宝马集团董事长聂科维则持不同观点,他在访华期间强调开放合作的重要性,认为建设性对话比以往任何时候都更加关键。这种态度差异,恰恰反映了欧洲车企内部的分化:主打高端市场的品牌更倾向于开放,而身处主流价位段的品牌则更渴望保护。
中国车企扎堆涌入欧洲,并非偶然,而是国内市场竞争外溢的必然结果。乘联分会数据显示,今年前9个月,国内乘用车零售同比下降21.7%,但新能源乘用车出口却逆势同比增长138.8%。
在国内市场趋于饱和、内卷加剧的背景下,海外市场成为了寻找增量的唯一出路。而欧洲,凭借其庞大的市场规模和仍在增长的新能源需求,自然成为了兵家必争之地。欧洲汽车制造商协会(ACEA)的数据印证了这一趋势。
今年前8个月,欧盟新车注册量达到754.6万辆,同比增长5.3%。若加上英国及欧洲自由贸易联盟国家,整个欧洲市场容量接近920万辆。其中,纯电动车注册量占比已升至21.7%,插电式混合动力车占比达到10%。
尽管传统燃油车仍占主导,但新能源渗透率的快速提升,为中国车企提供了绝佳的切入窗口。刚刚开幕的2026巴黎国际车展上,约20个中国品牌集中亮相,数量创下历史新高,便是最好的证明。
目前,比亚迪、上汽、奇瑞、零跑等四家车企在欧盟的前8个月合计注册新车已超过52万辆,中国品牌在欧洲的市场份额正式突破10%大关。这一成绩的取得,离不开产品力的提升,也得益于供应链的成本优势。
但正如商务部新闻发言人所言,磋商共识的达成,有利于维护稳定、平衡的中欧关键贸易伙伴关系。对于中国车企而言,发表声明支持只是第一步。真正的挑战在于如何在配额限制、价格承诺、本地化建厂以及品牌信任度之间找到微妙的平衡点。
欧洲方面,也在开放的收益与保护的诱惑之间反复拉扯。未来,中欧汽车产业的关系注定会在动态调整中前行。但可以确定的是,一个稳定、可预期、可持续的贸易投资环境,将是双边经贸关系健康发展的基石。
这场博弈没有输家,唯有理性与合作,才能让全球汽车产业走得更远。