汽车行业专题研究报告:新能源汽车行业格局展望

(报告出品方/作者:东吴证券,黄细里)
基本假设:各价格带市场空间&车型数量假设说明
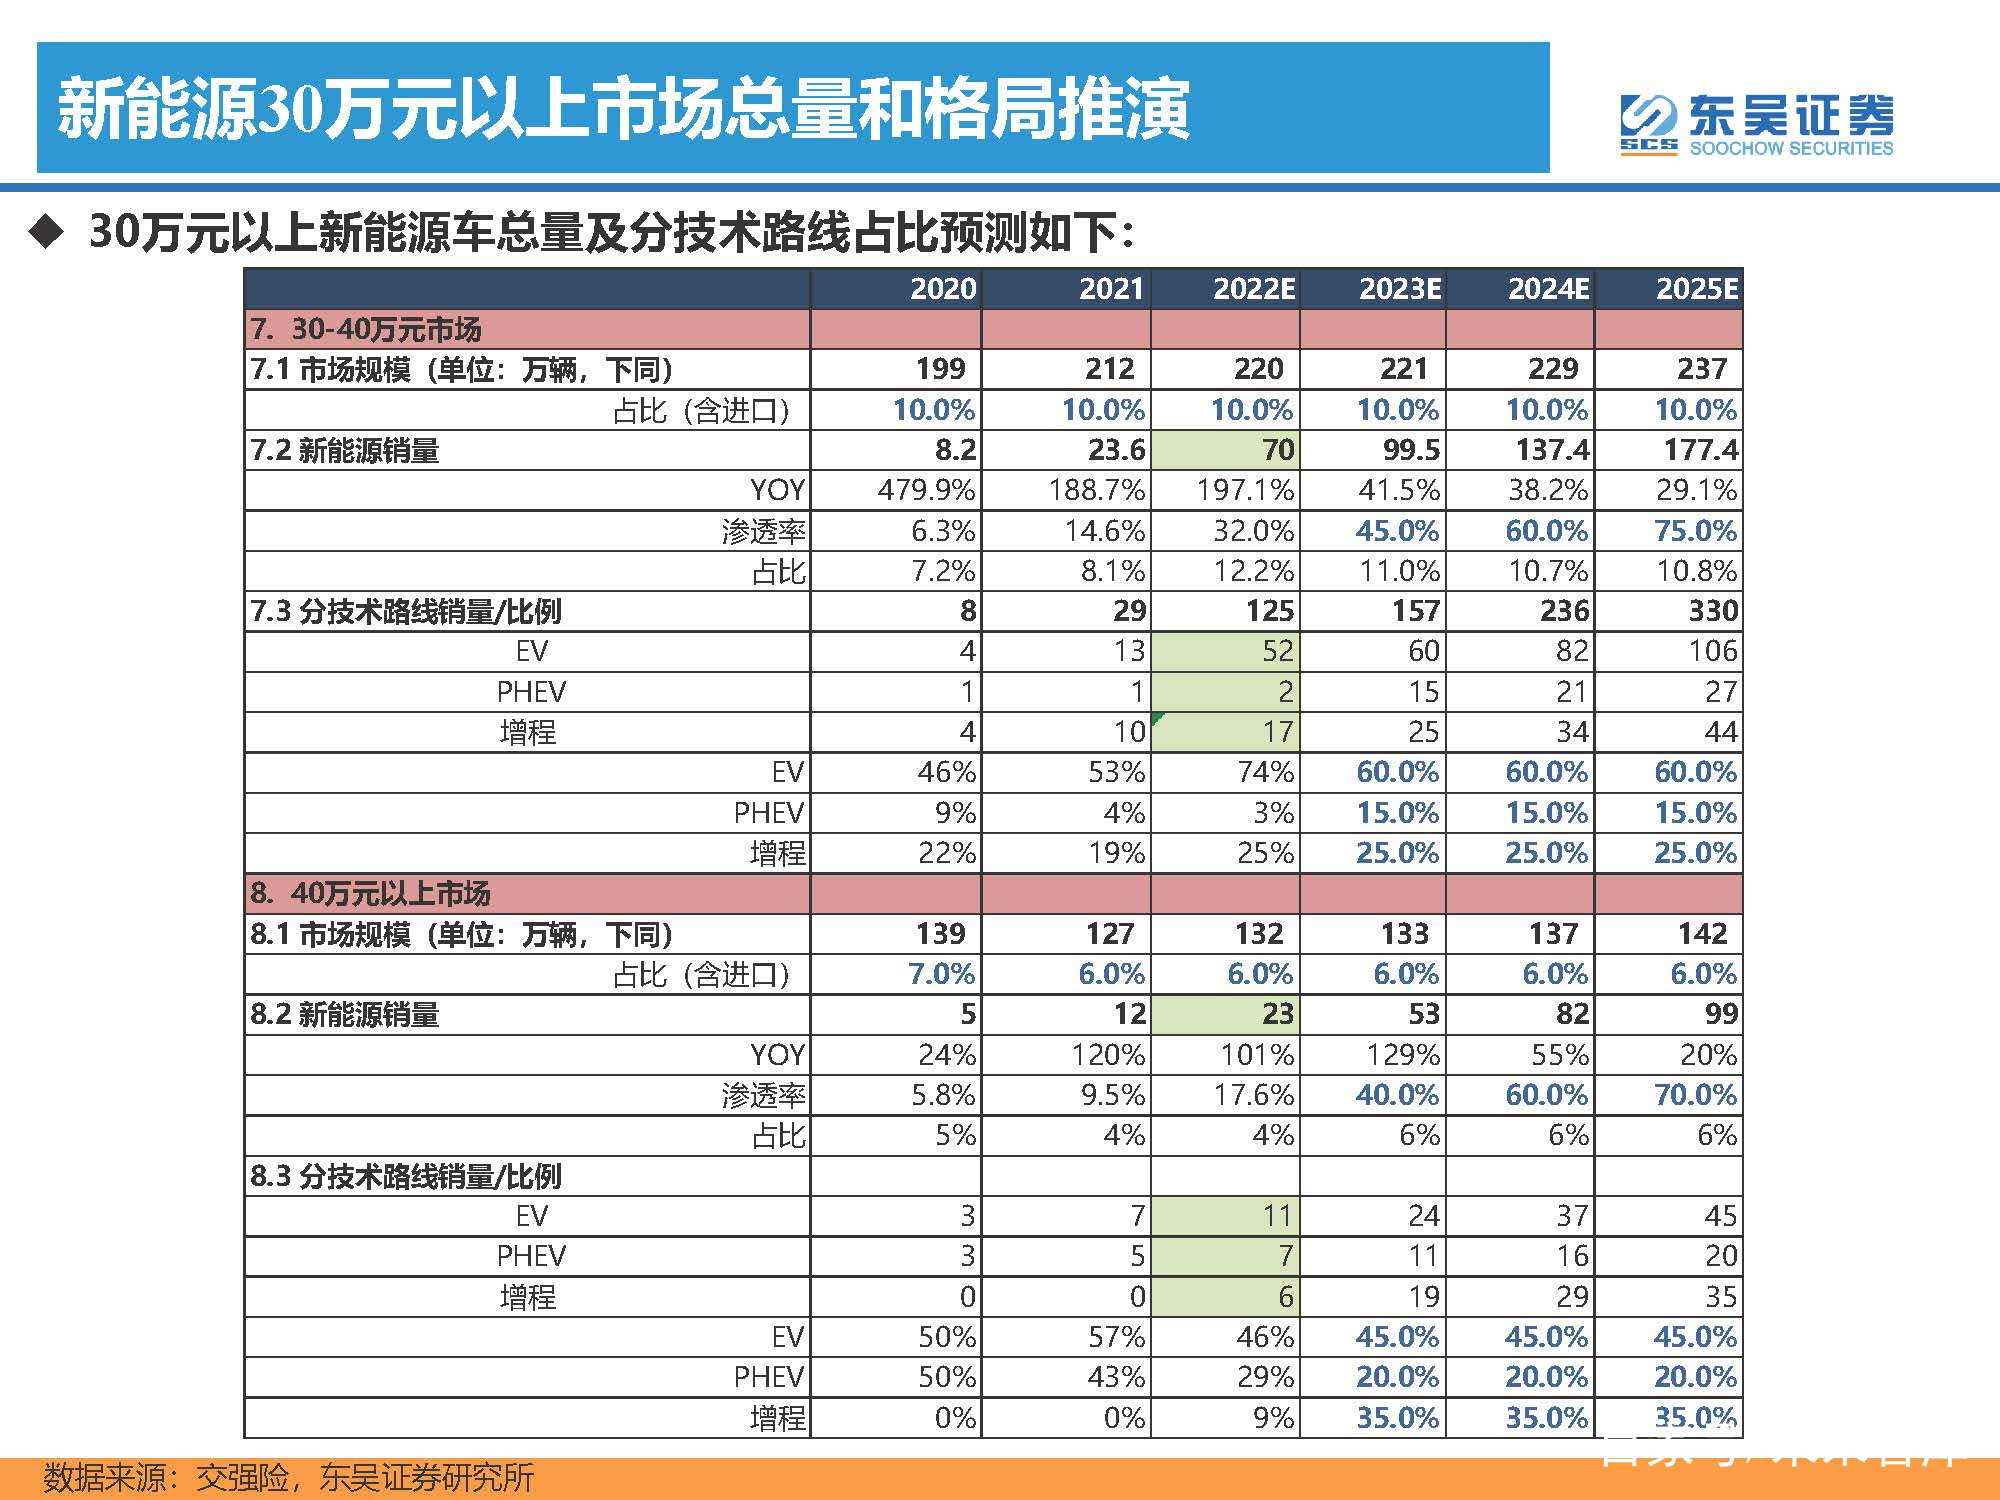
新能源车市场自发展初期高低端车型两头发力的哑铃型市场逐步向稳态的纺锤型市场优化,主 流大众市场的新能源车替代进程会进一步加速。参考燃油车型分价格带效率分布情况,我们假 设新能源车合理的价格分布占比为:10万元以下占比13%;10-20万元占比51%;20-30万元 占比20%;30-40万元占比10%;40万元以上占比6%。
新能源总市场及分技术路线预测结论
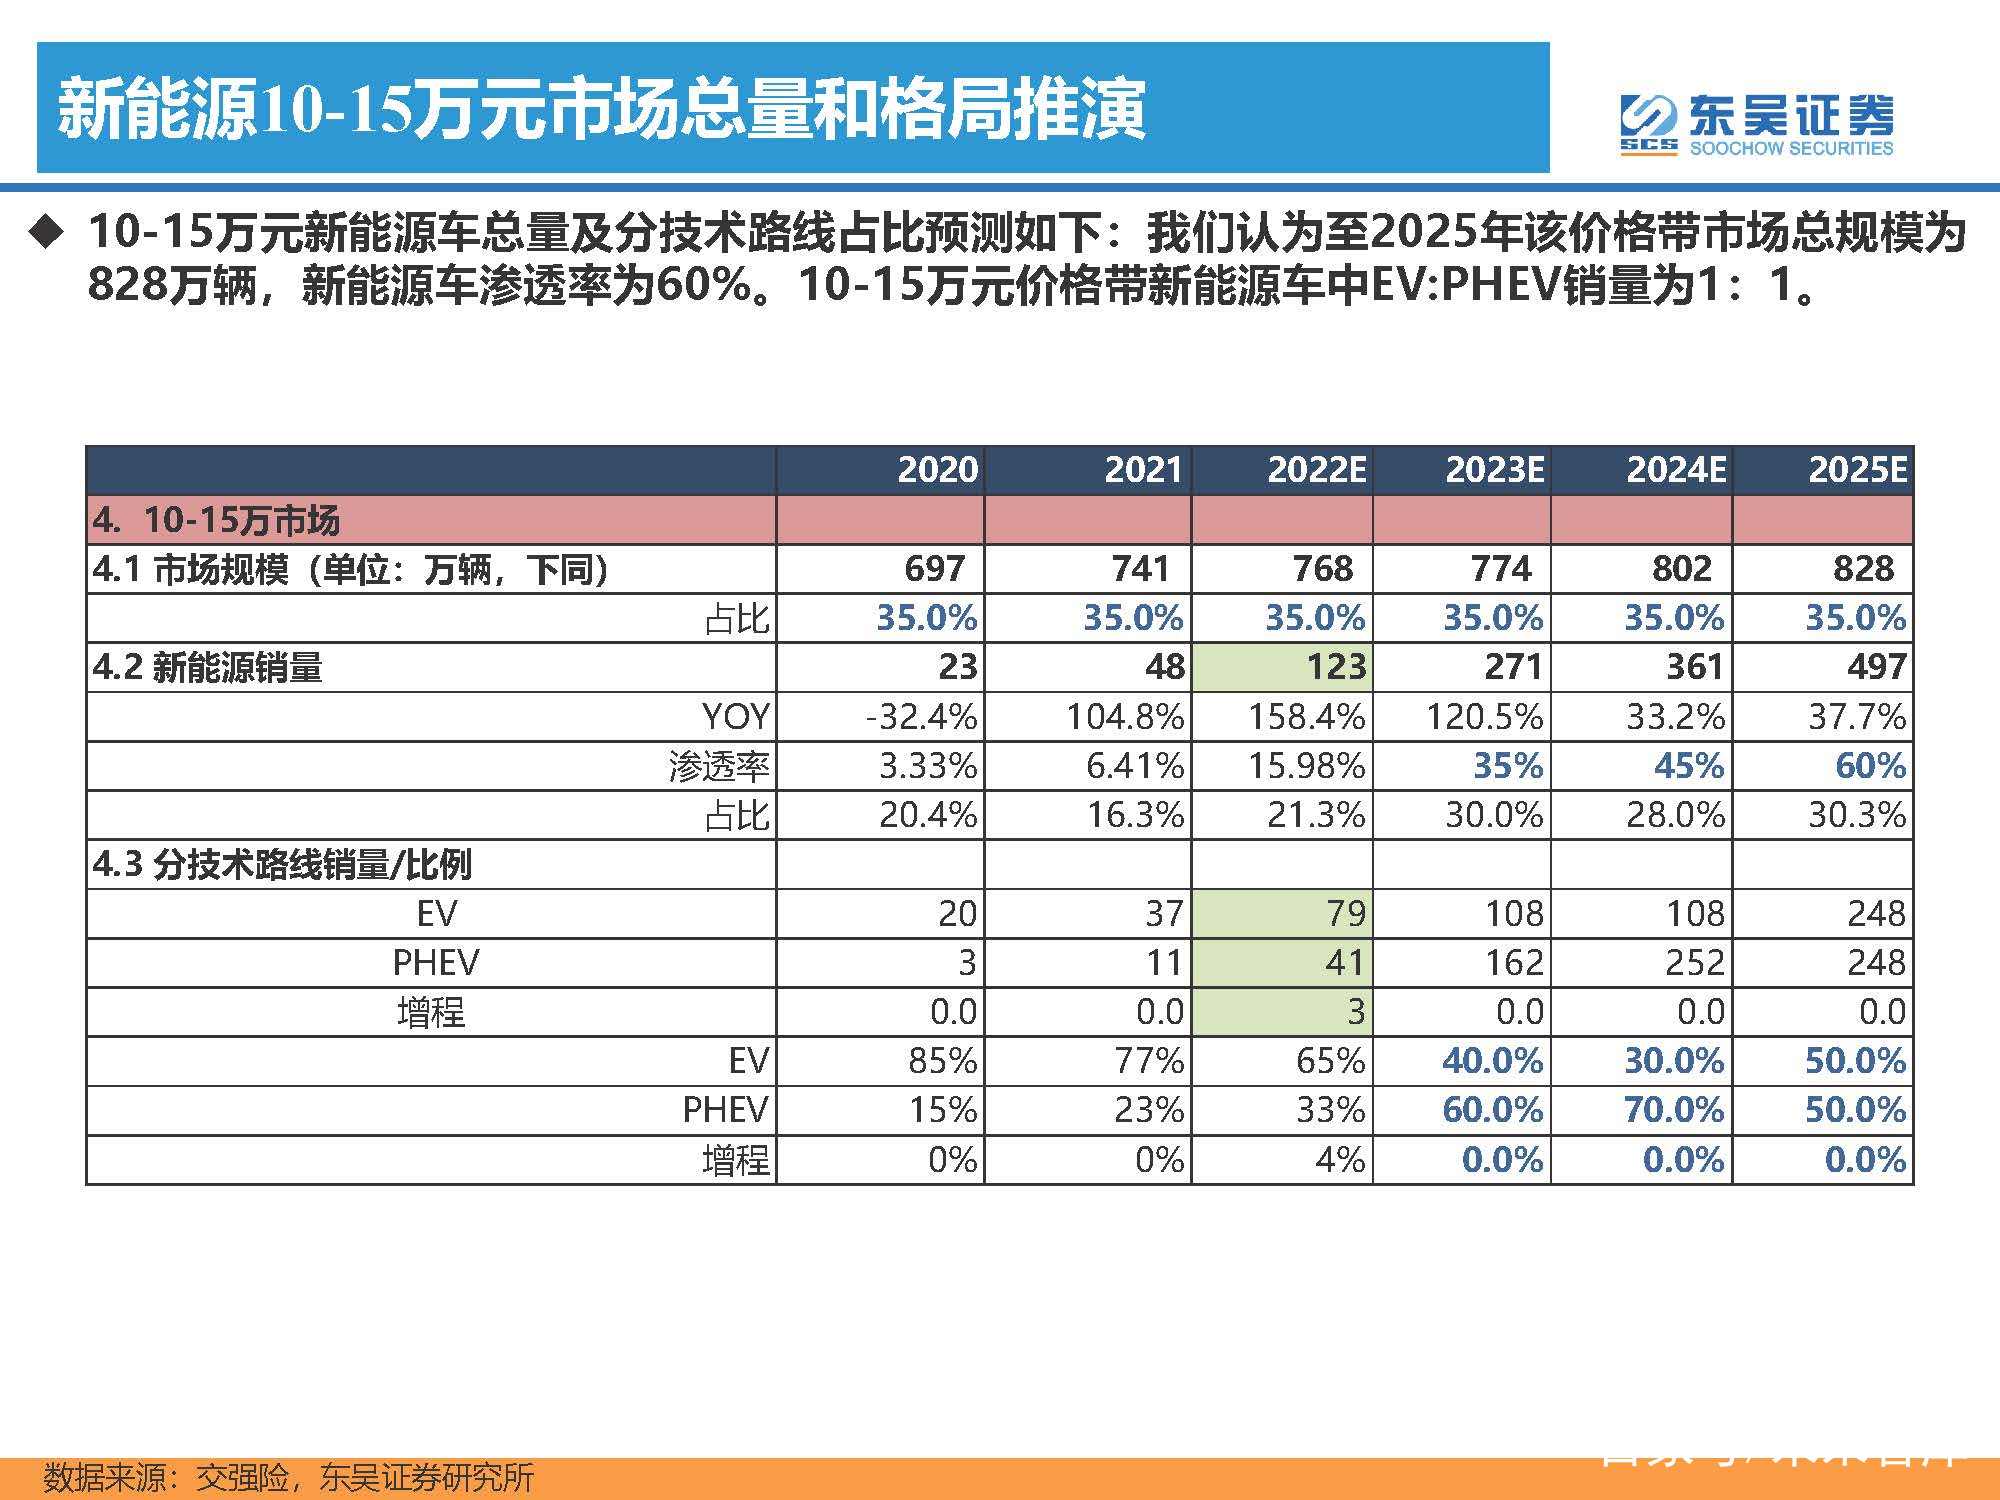
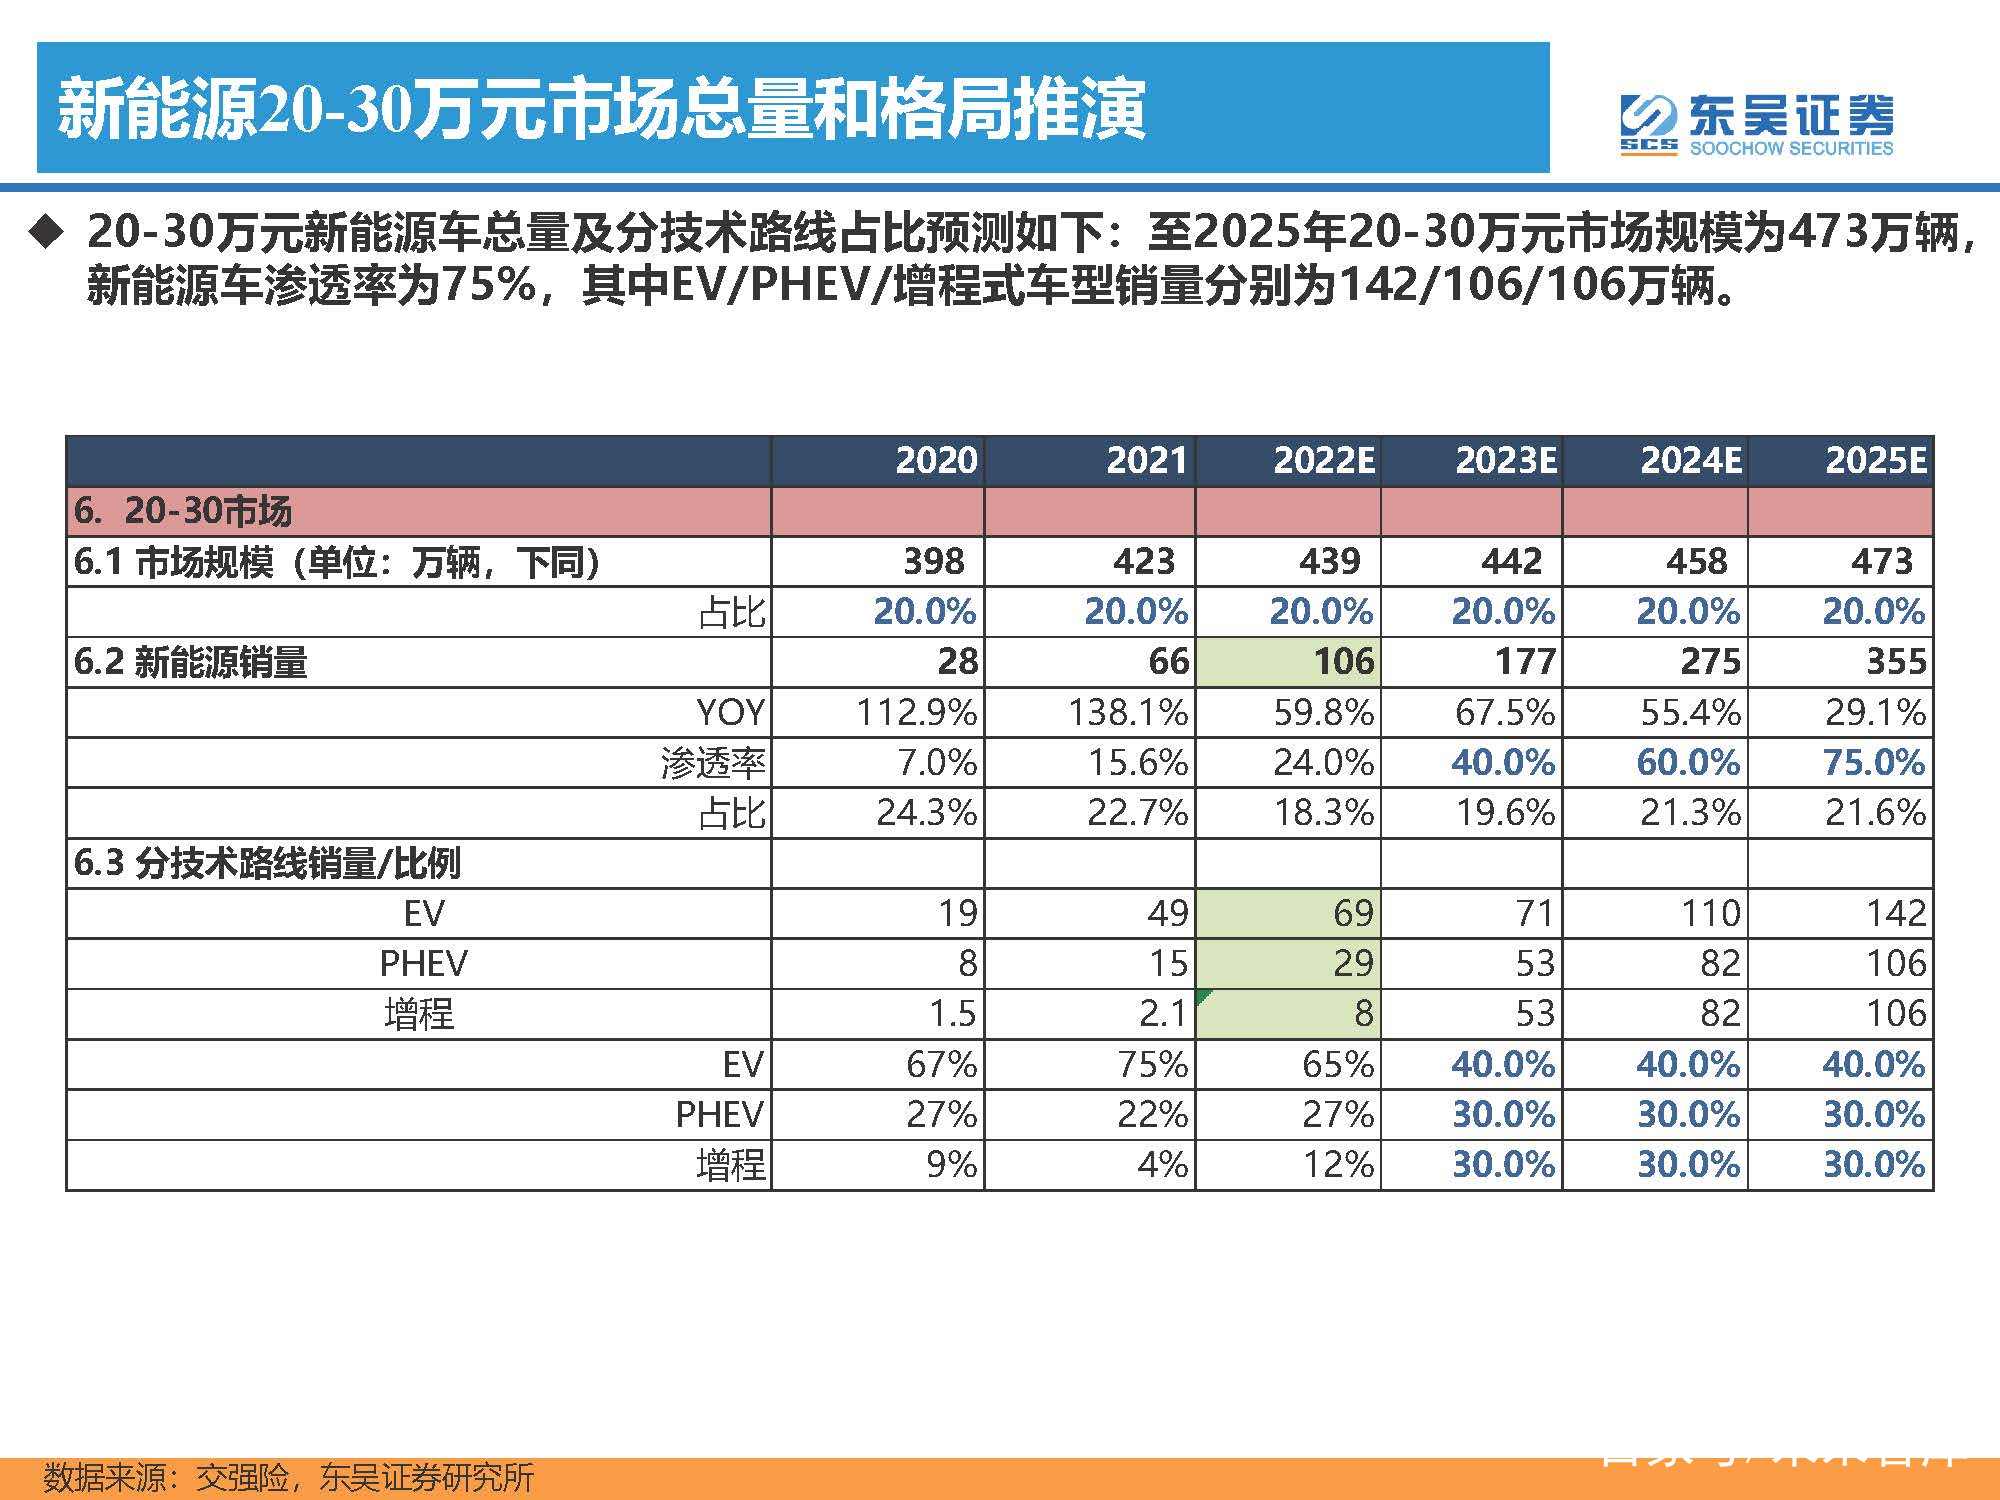
分技术路线看,2023-2024年呈现EV/PHEV/增程式百花齐放(消费多元化),2025年或EV继 续引领(取决于快充技术进步+智能化拐点应用出现节点)。我们预测22-25年EV销量分别为 423/486/639/909万辆;PHEV销量分别为122/313/491/534万辆。

0-5万元:核心满足代步需求,扩容空间有限
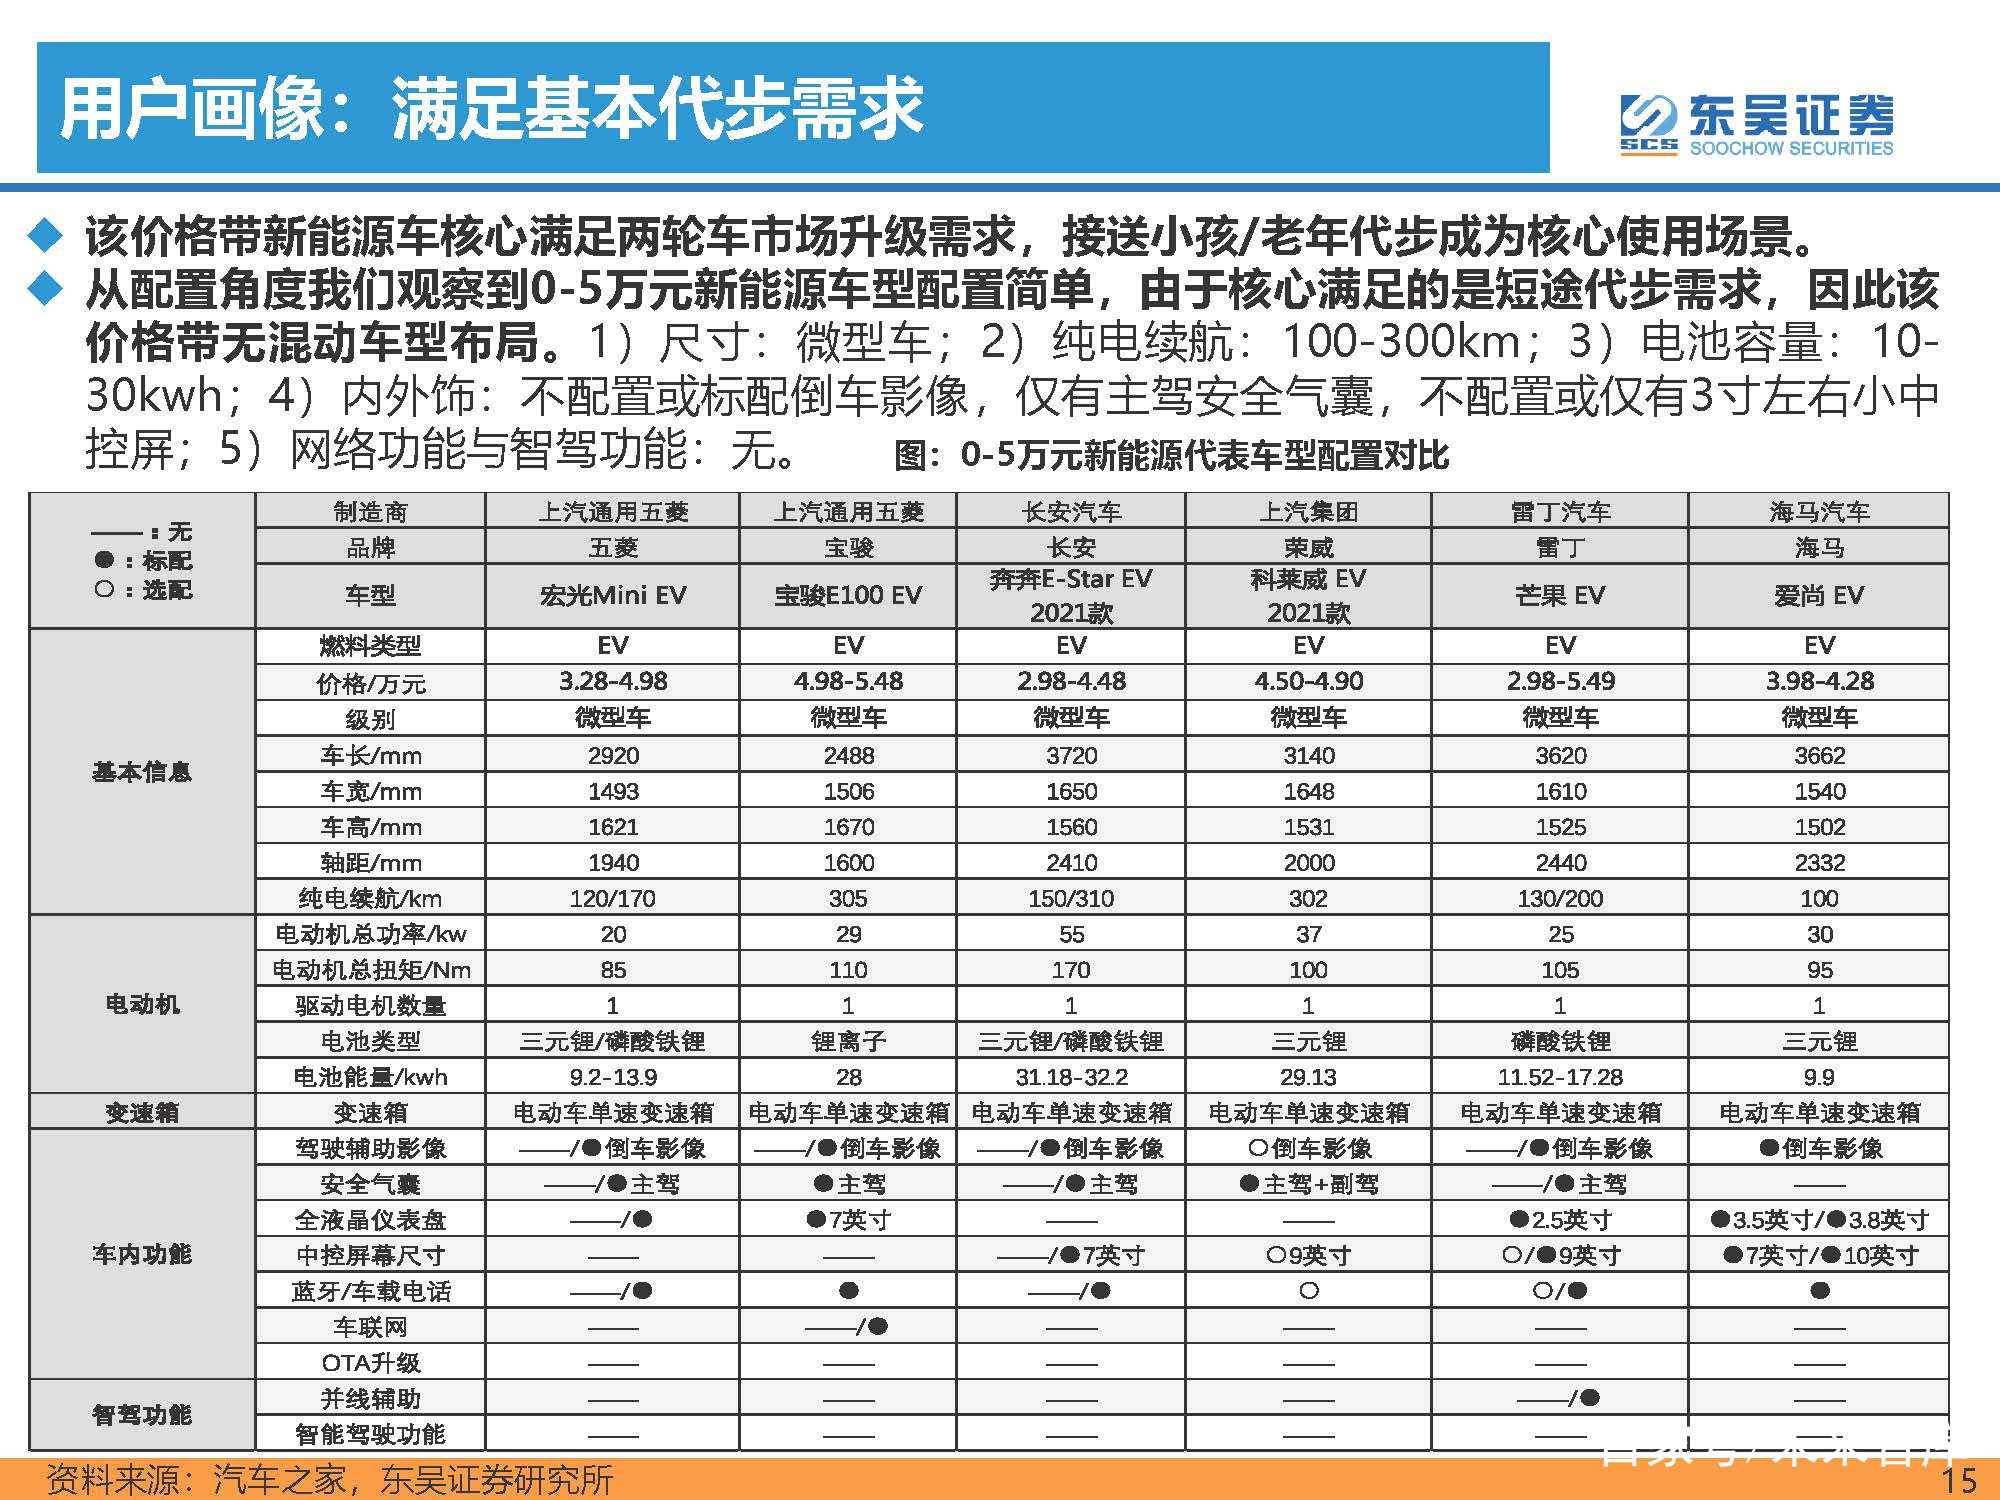
用户画像:满足基本代步需求
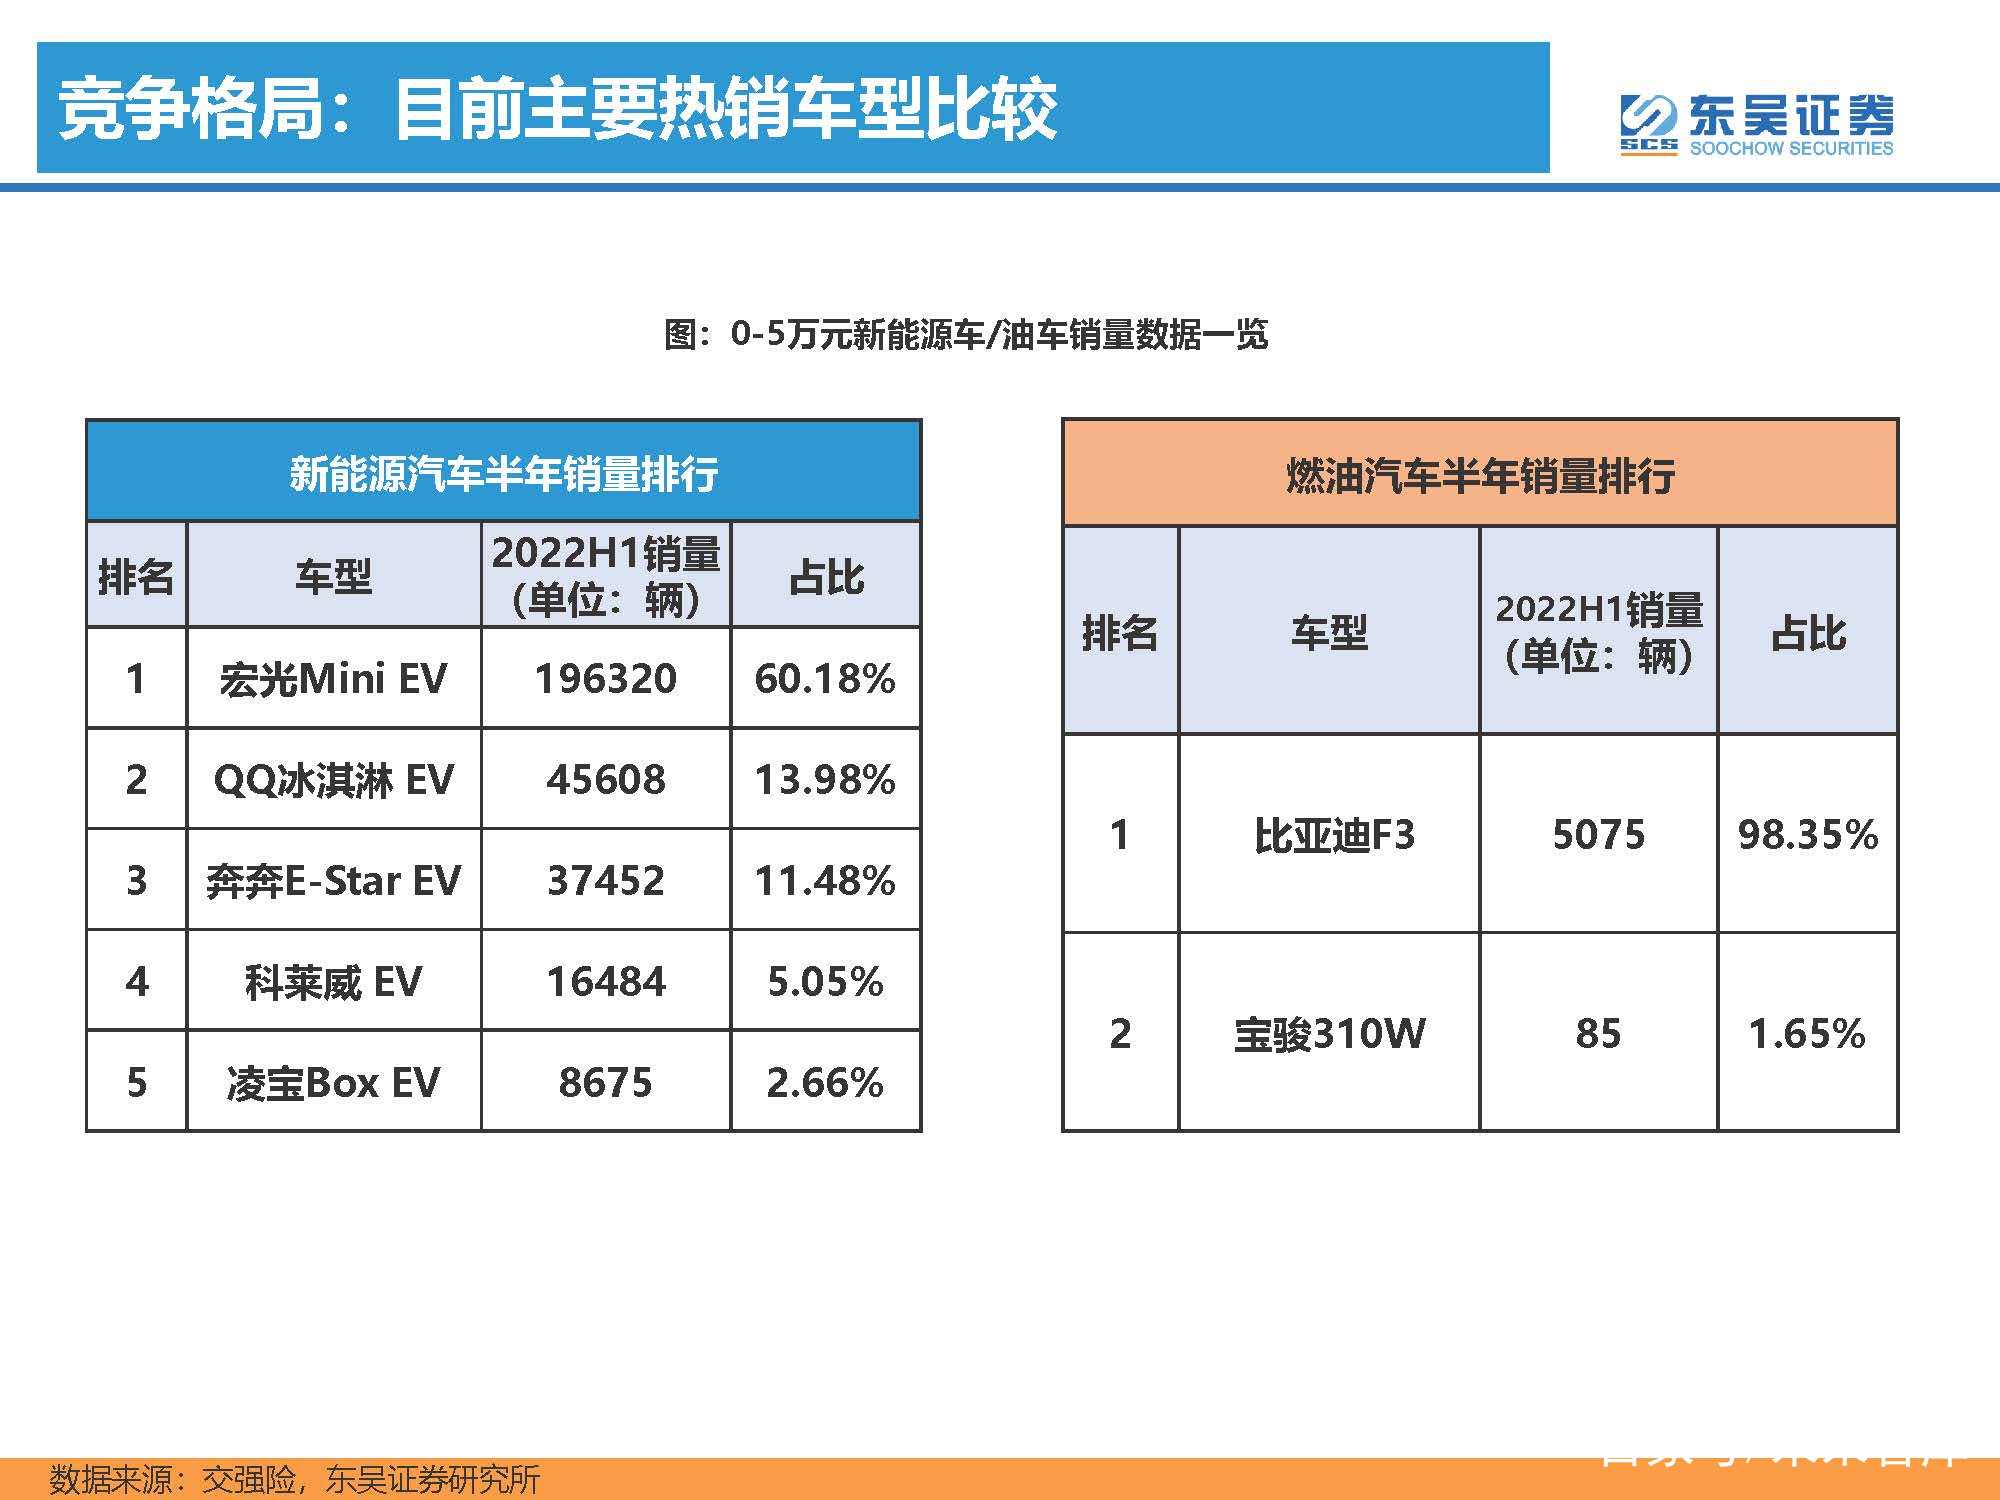
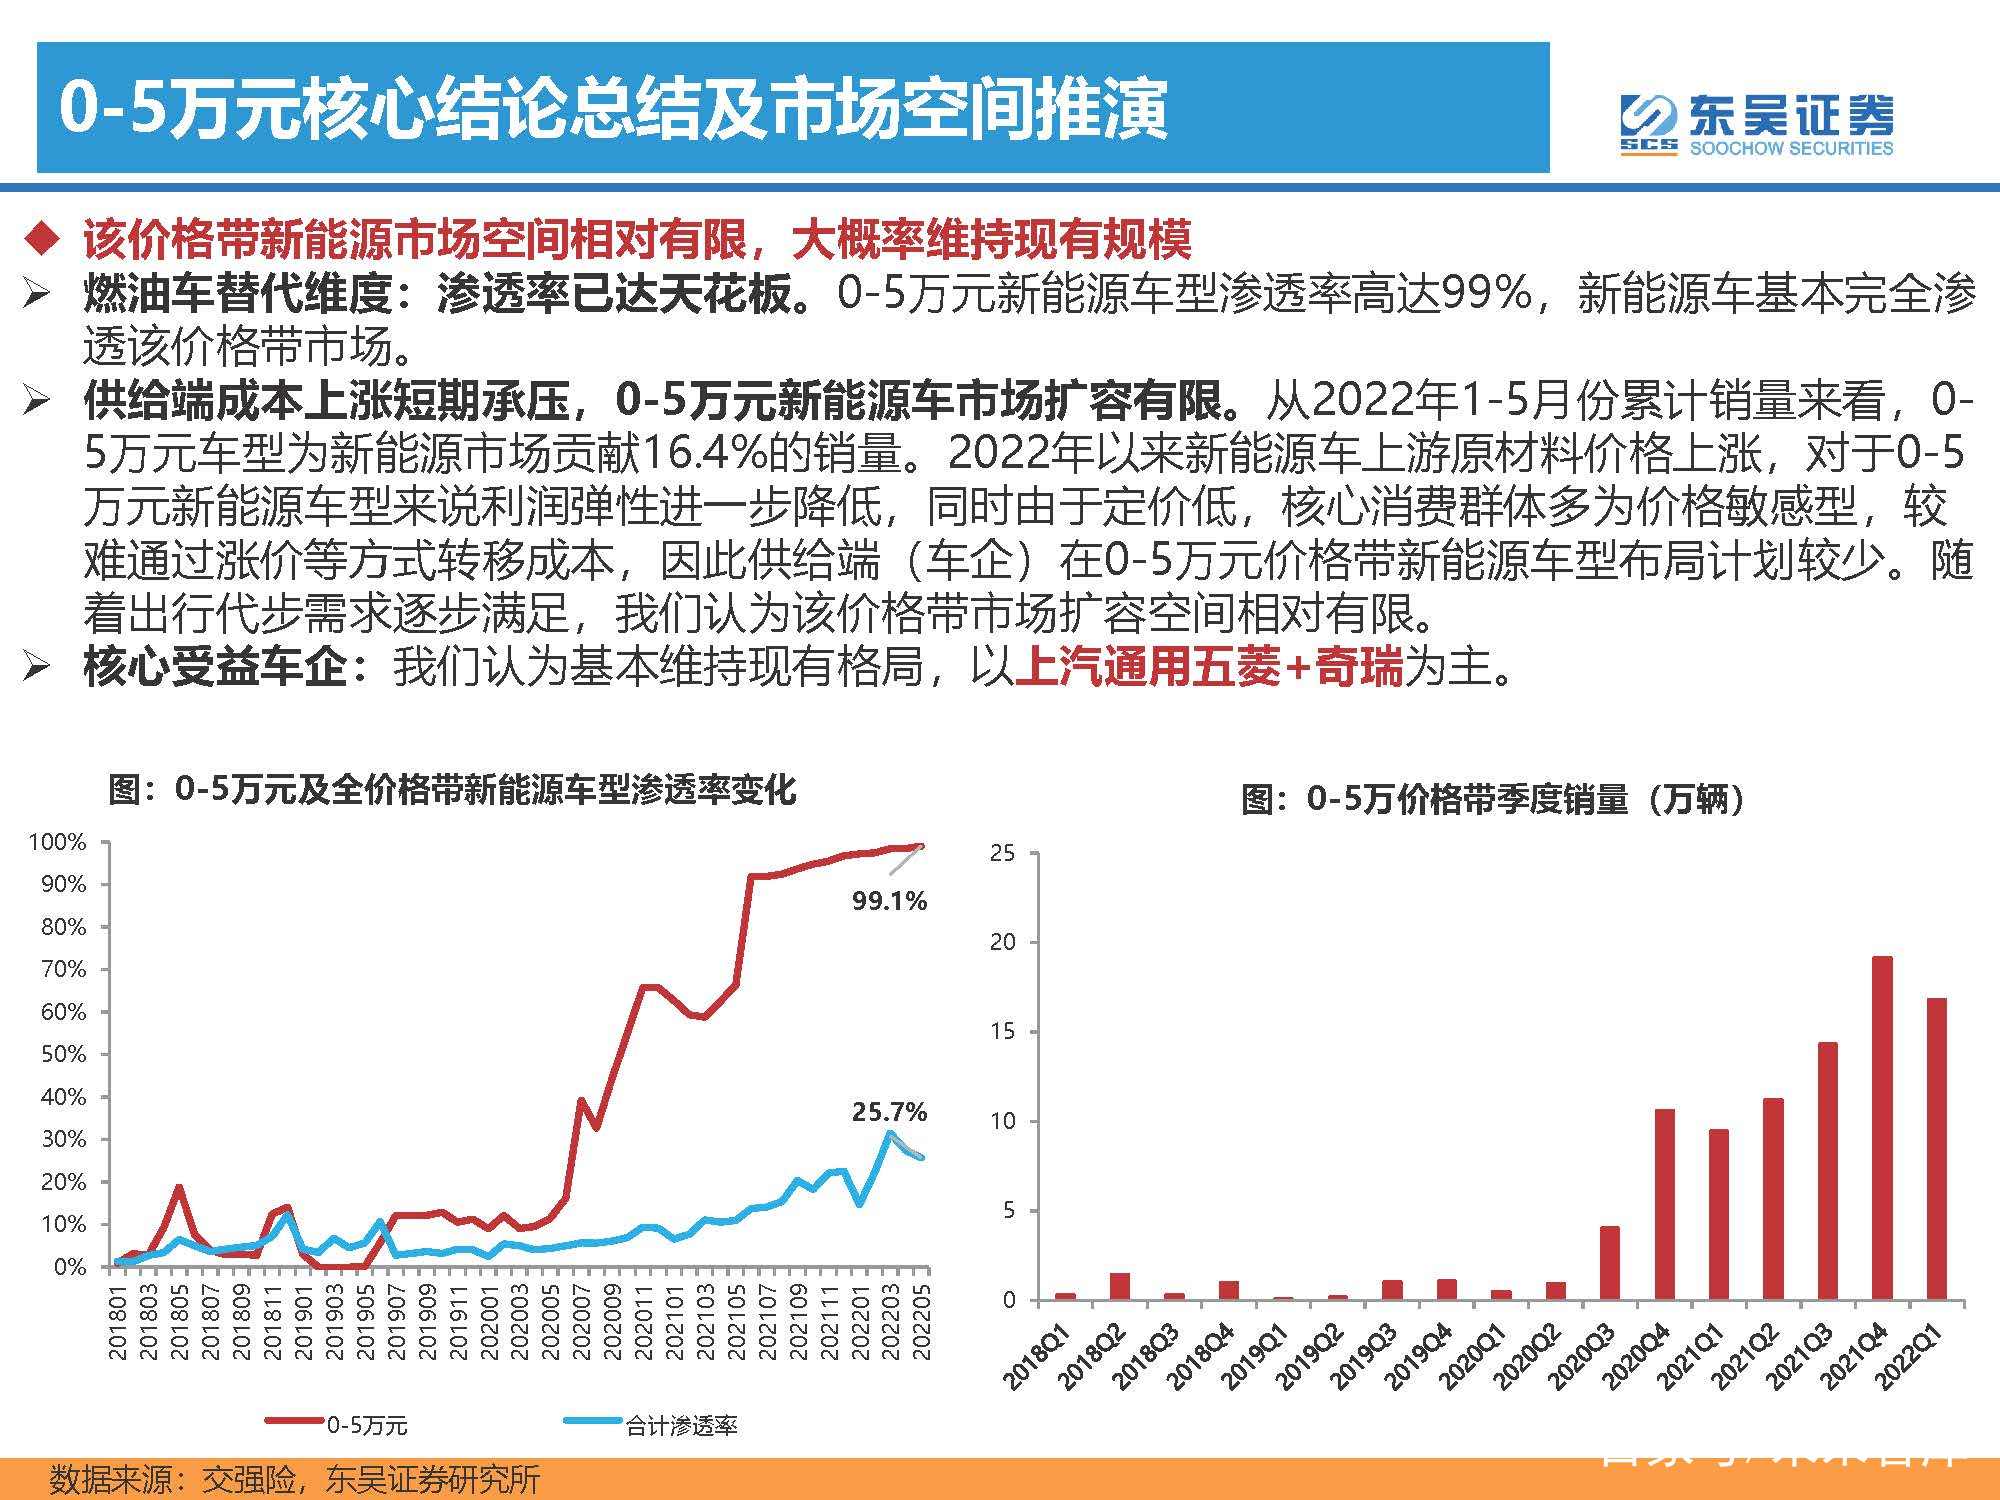
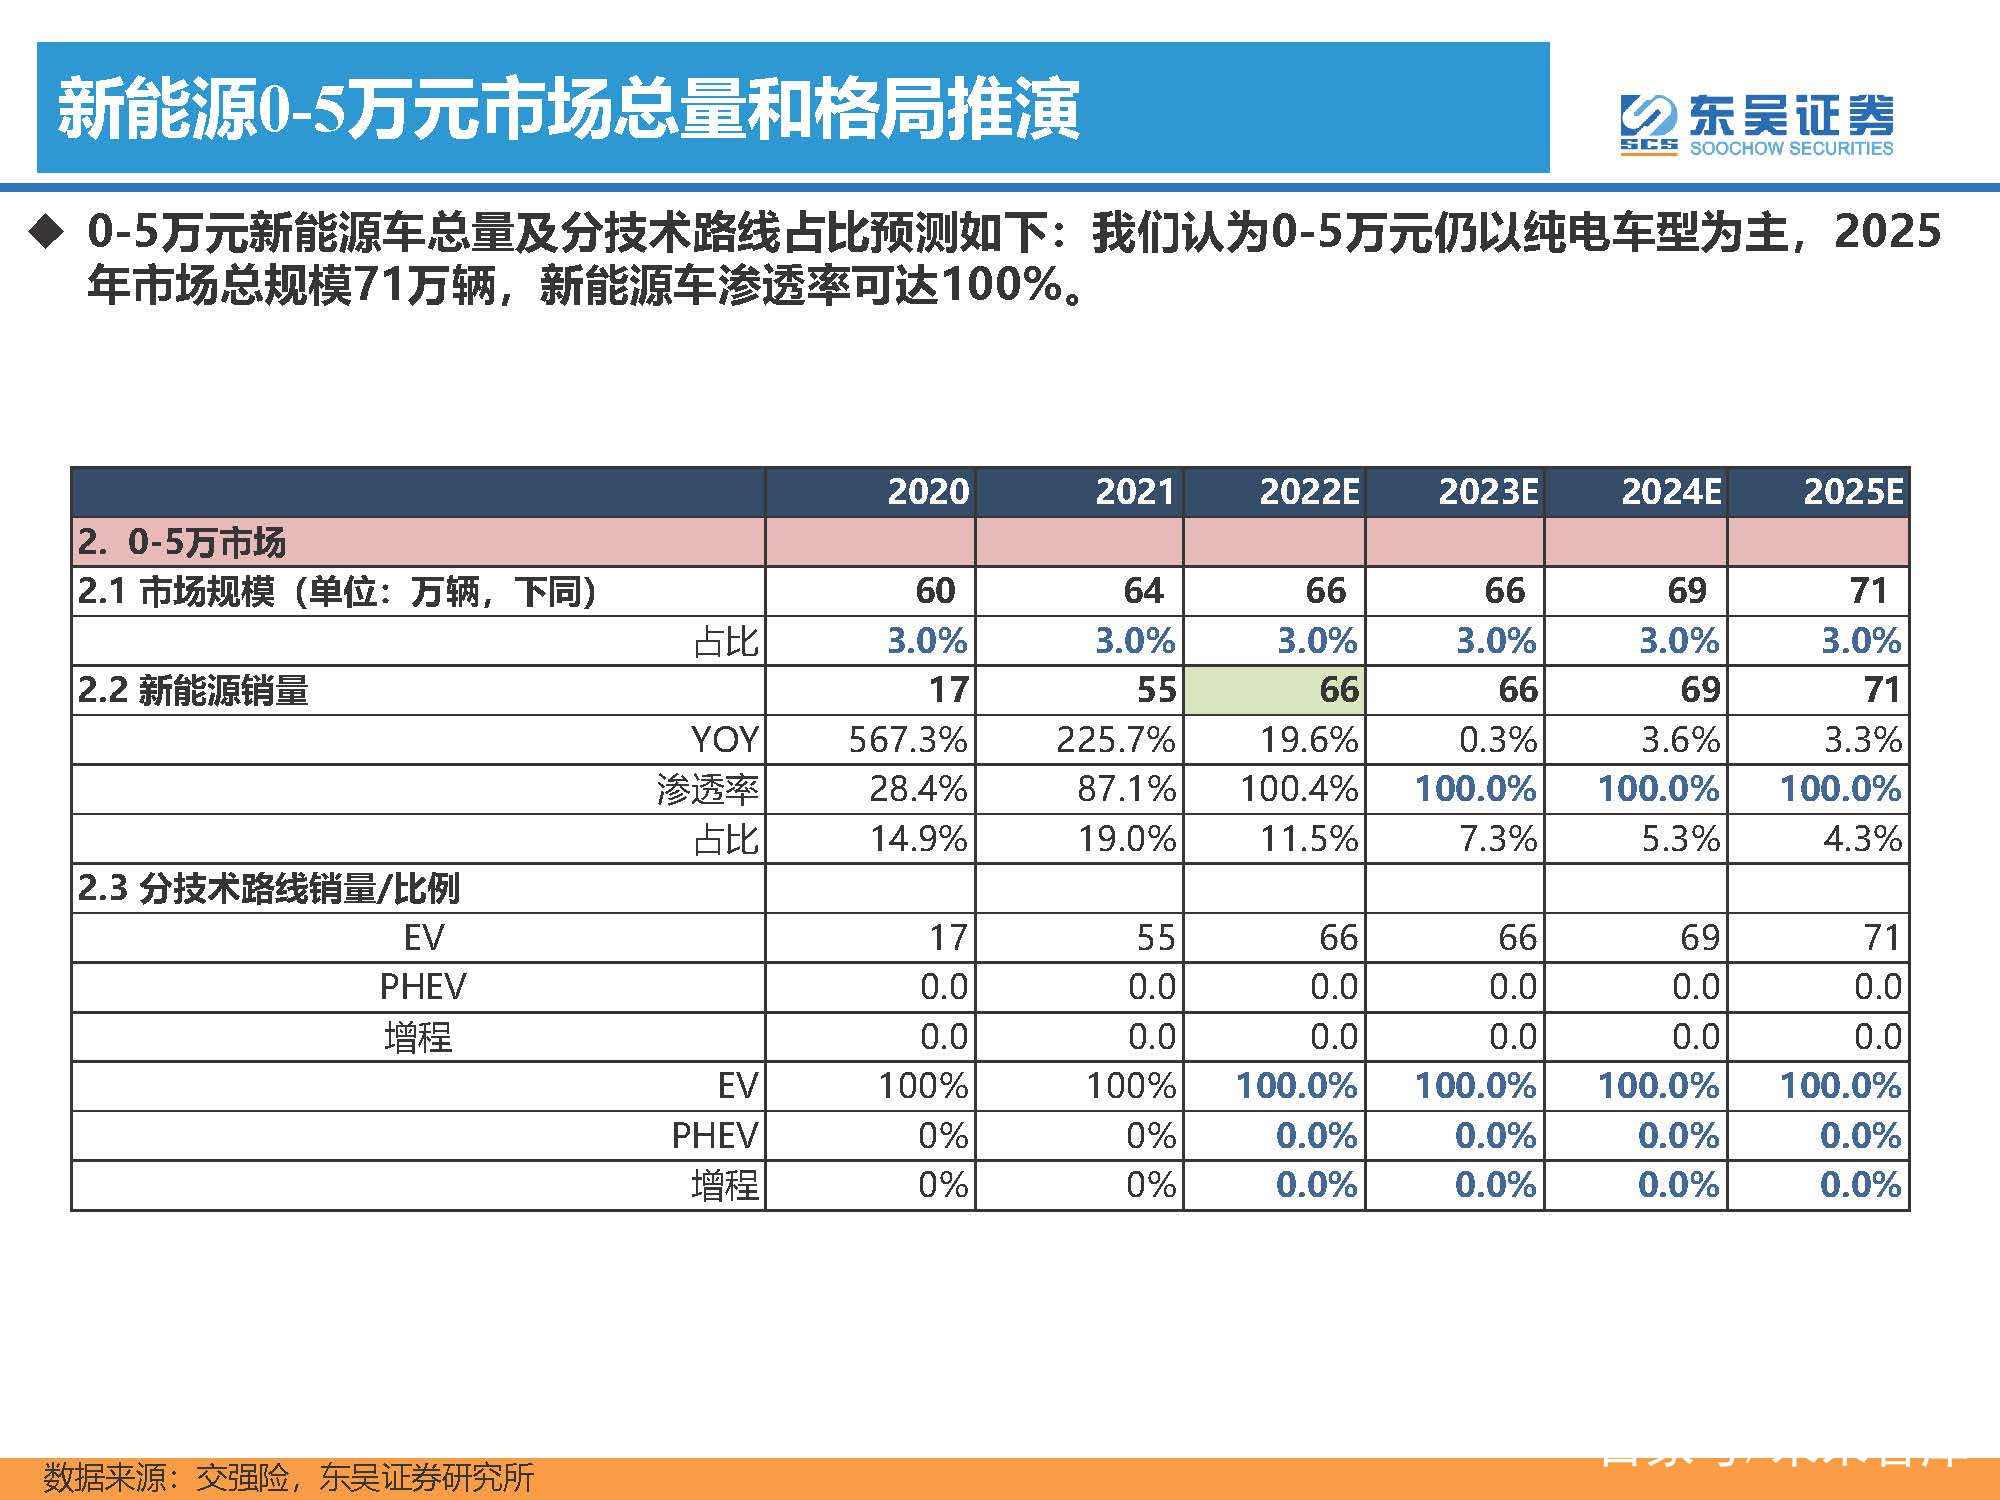
0-5万元核心结论总结及市场空间推演
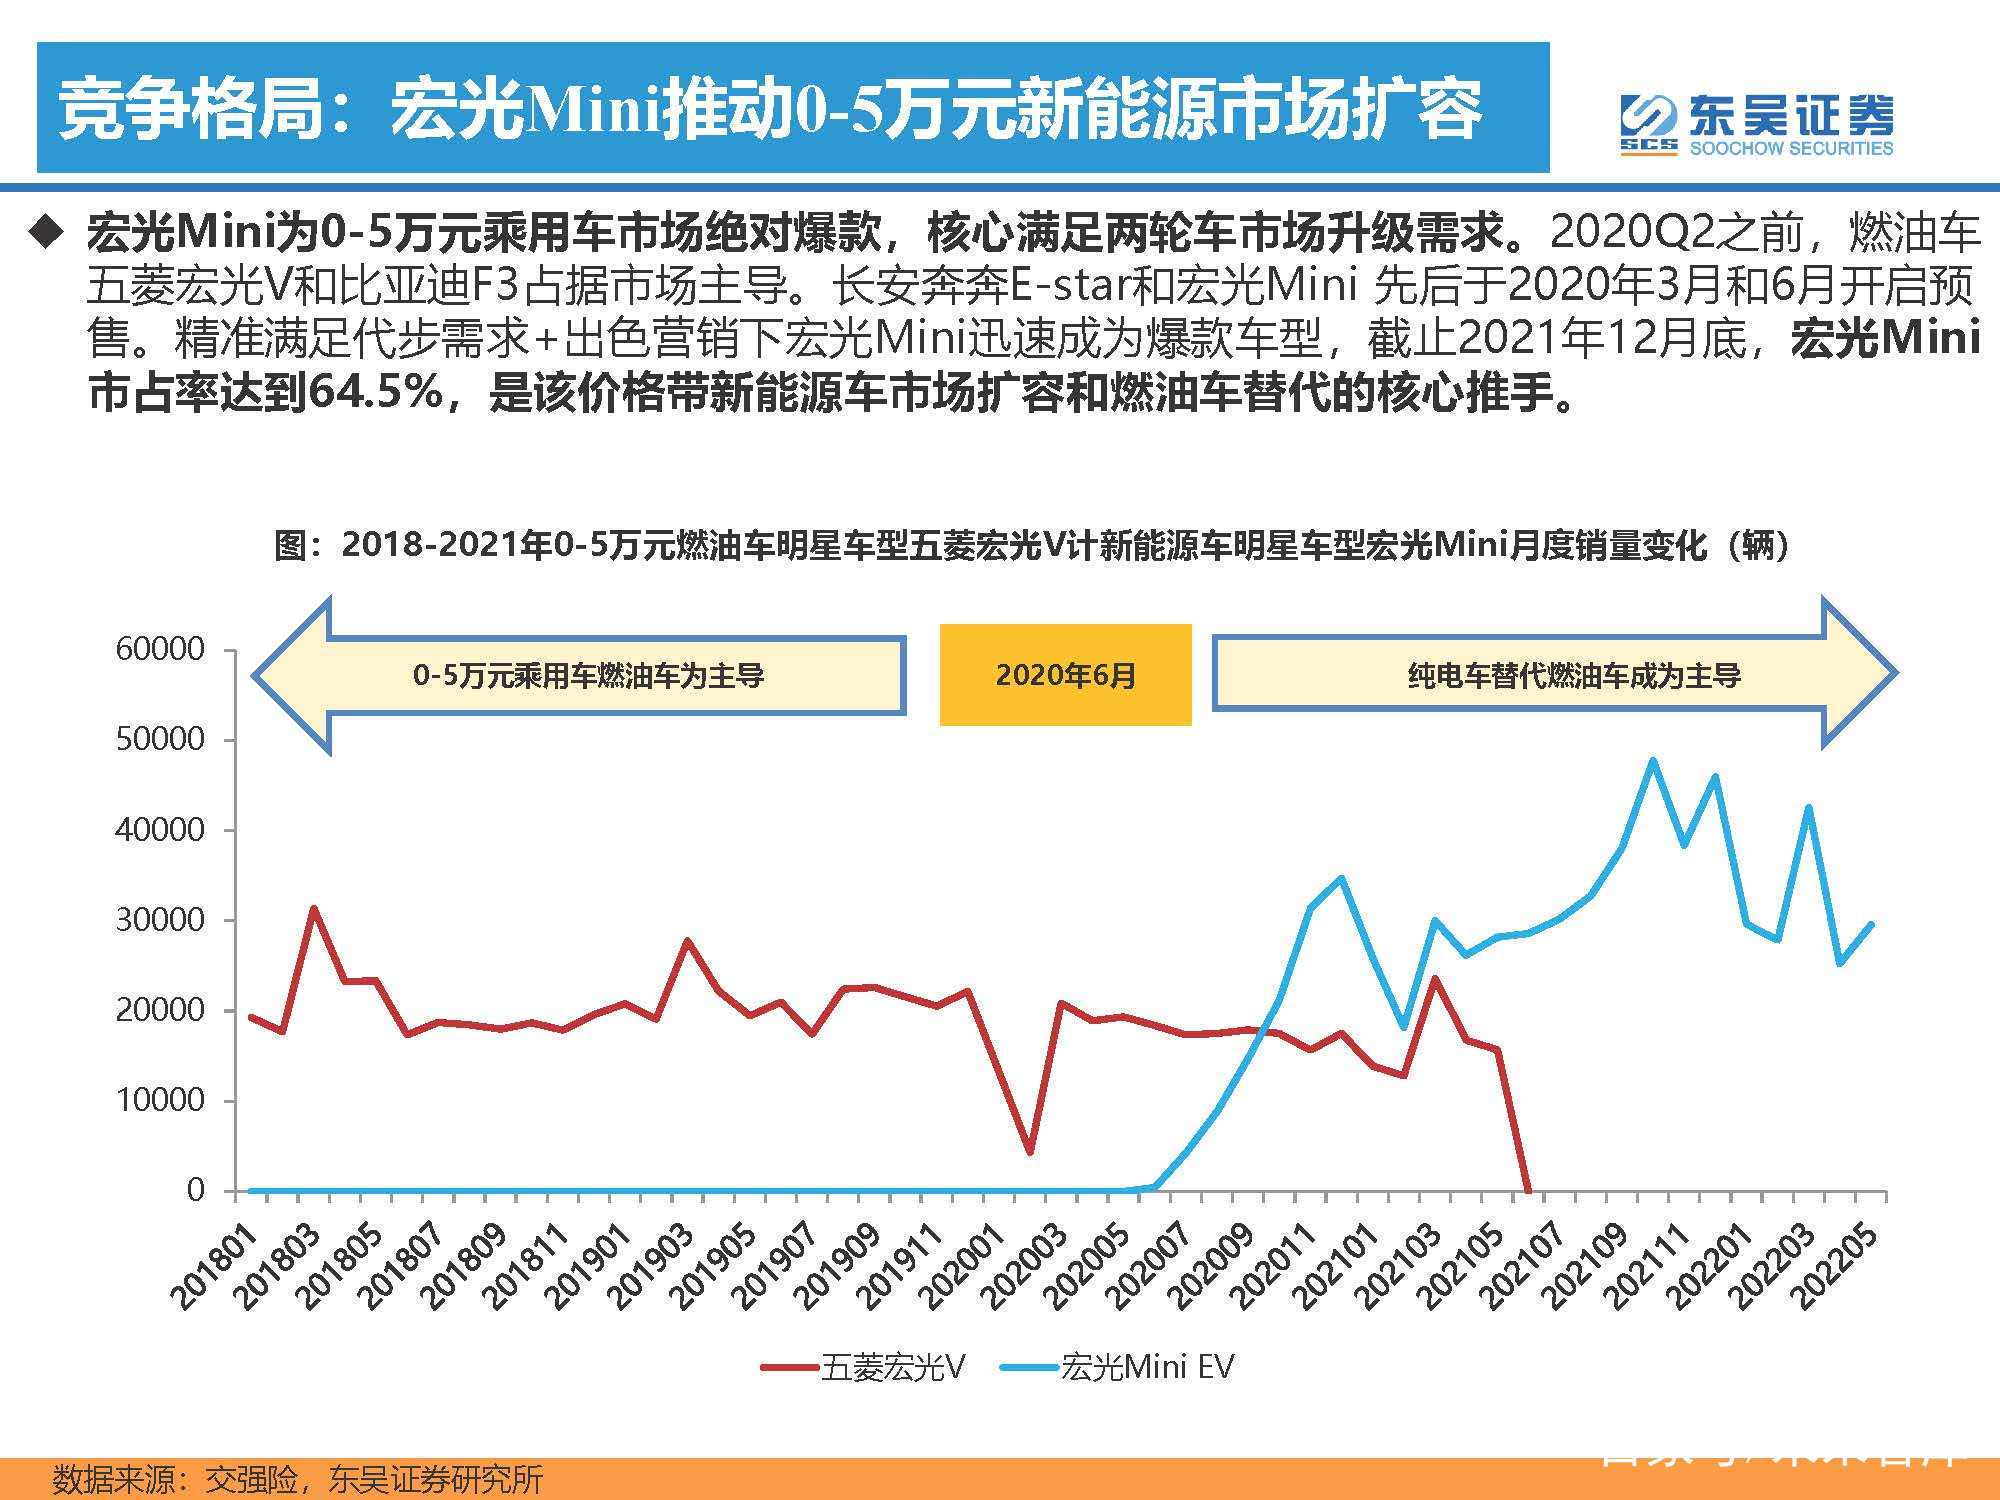
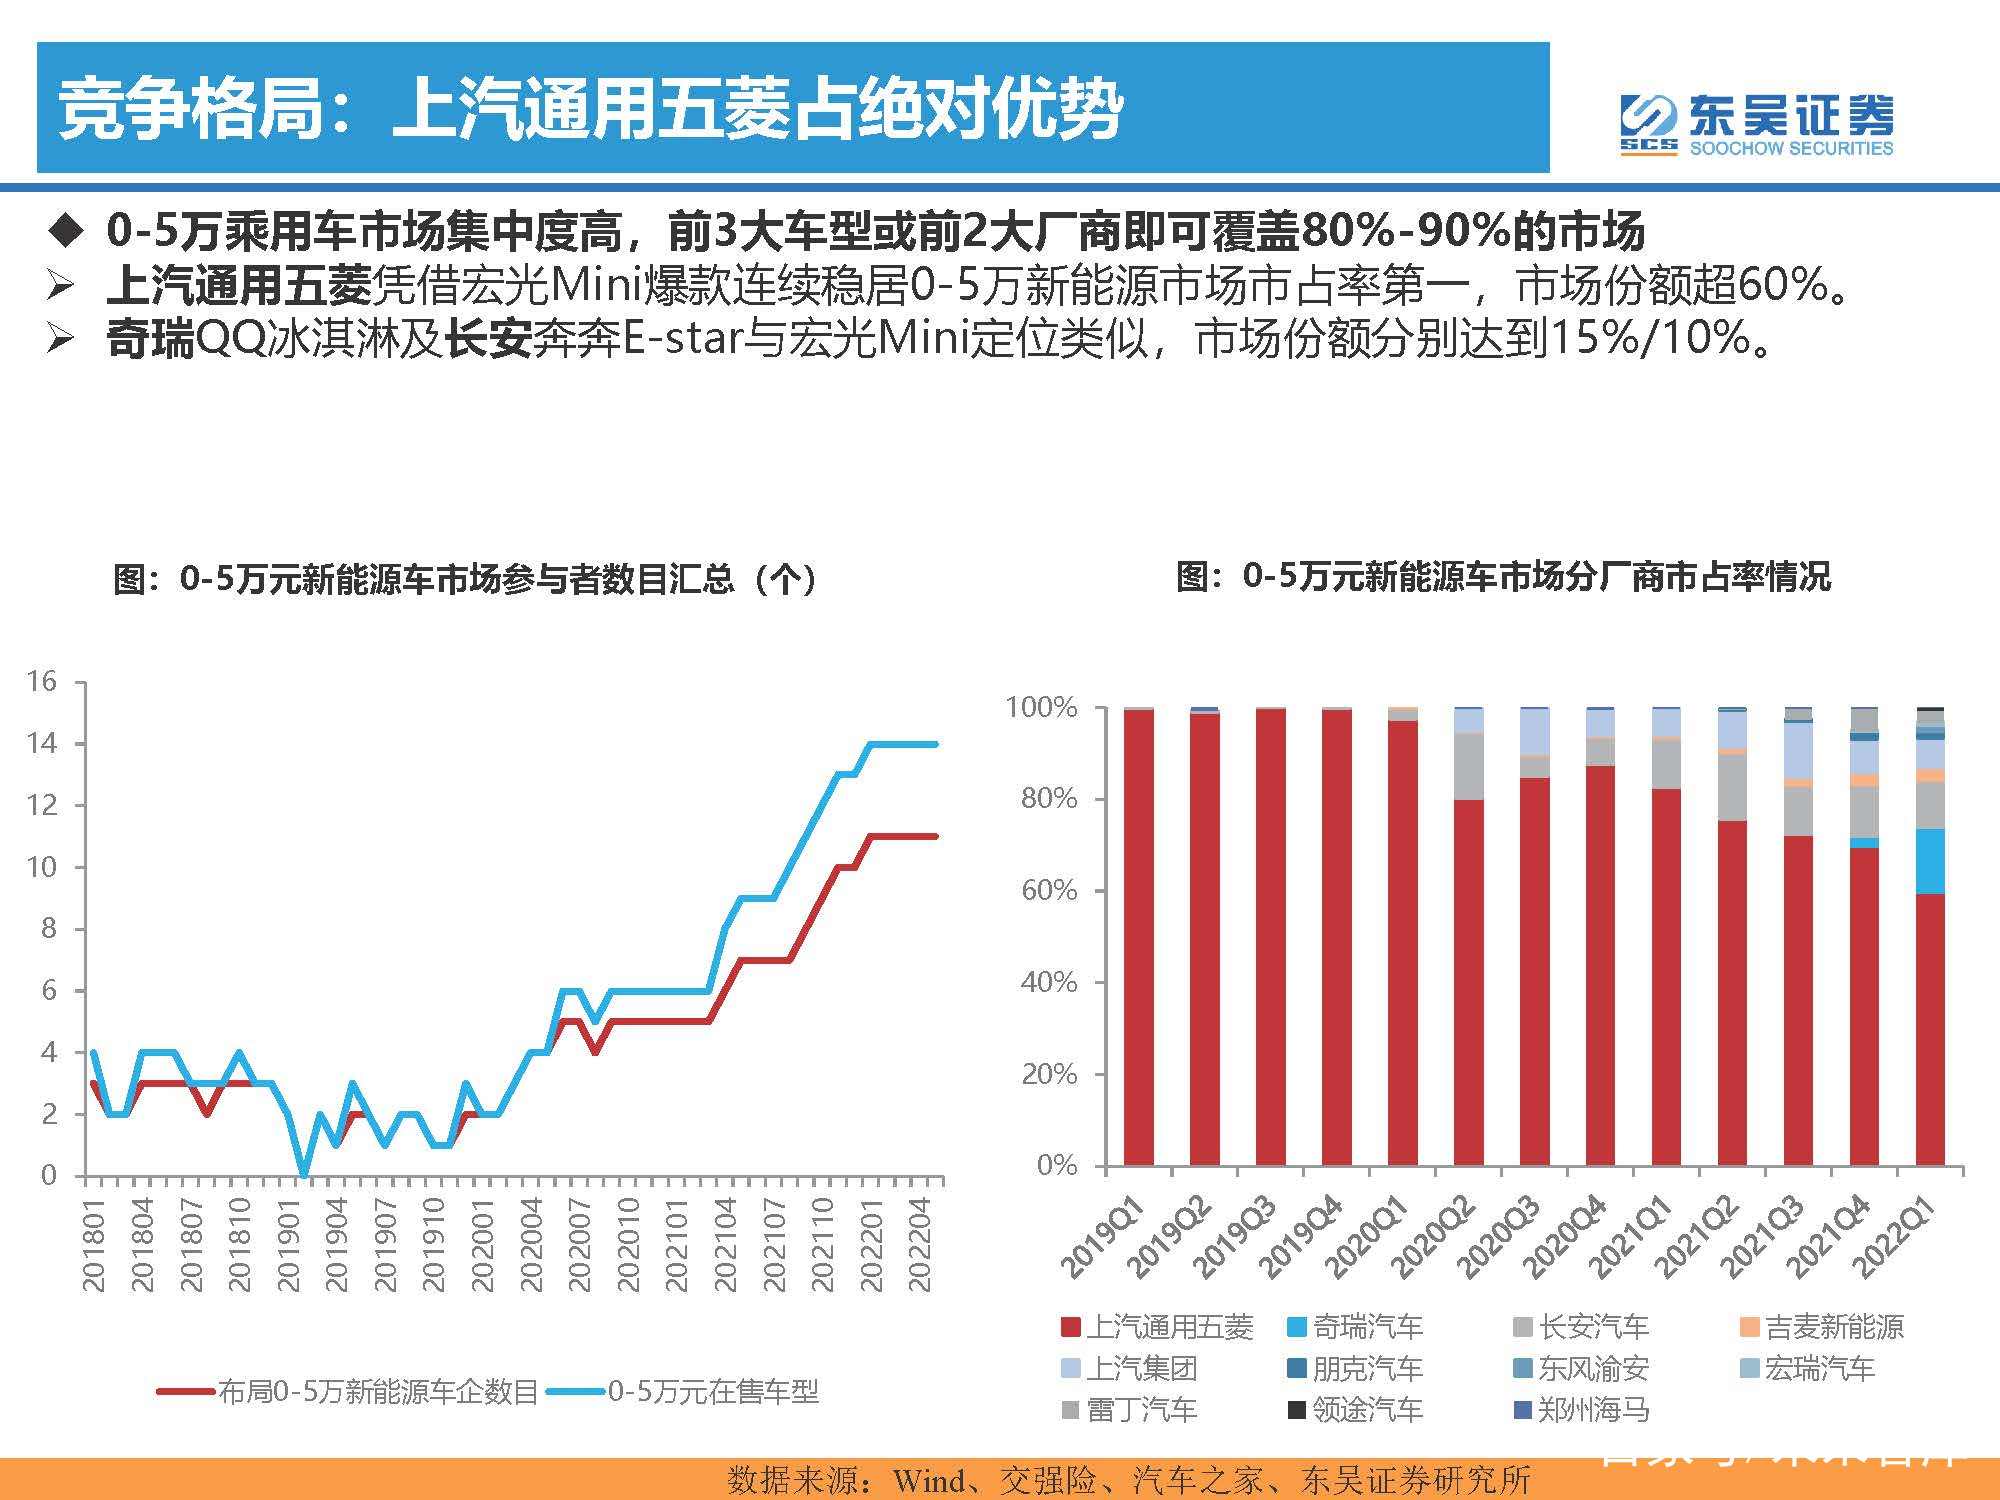
该价格带新能源市场空间相对有限,大概率维持现有规模。燃油车替代维度:渗透率已达天花板。0-5万元新能源车型渗透率高达99%,新能源车基本完全渗 透该价格带市场。 供给端成本上涨短期承压,0-5万元新能源车市场扩容有限。从2022年1-5月份累计销量来看,0- 5万元车型为新能源市场贡献16.4%的销量。2022年以来新能源车上游原材料价格上涨,对于0-5 万元新能源车型来说利润弹性进一步降低,同时由于定价低,核心消费群体多为价格敏感型,较 难通过涨价等方式转移成本,因此供给端(车企)在0-5万元价格带新能源车型布局计划较少。随 着出行代步需求逐步满足,我们认为该价格带市场扩容空间相对有限。 核心受益车企:我们认为基本维持现有格局,以上汽通用五菱+奇瑞为主。
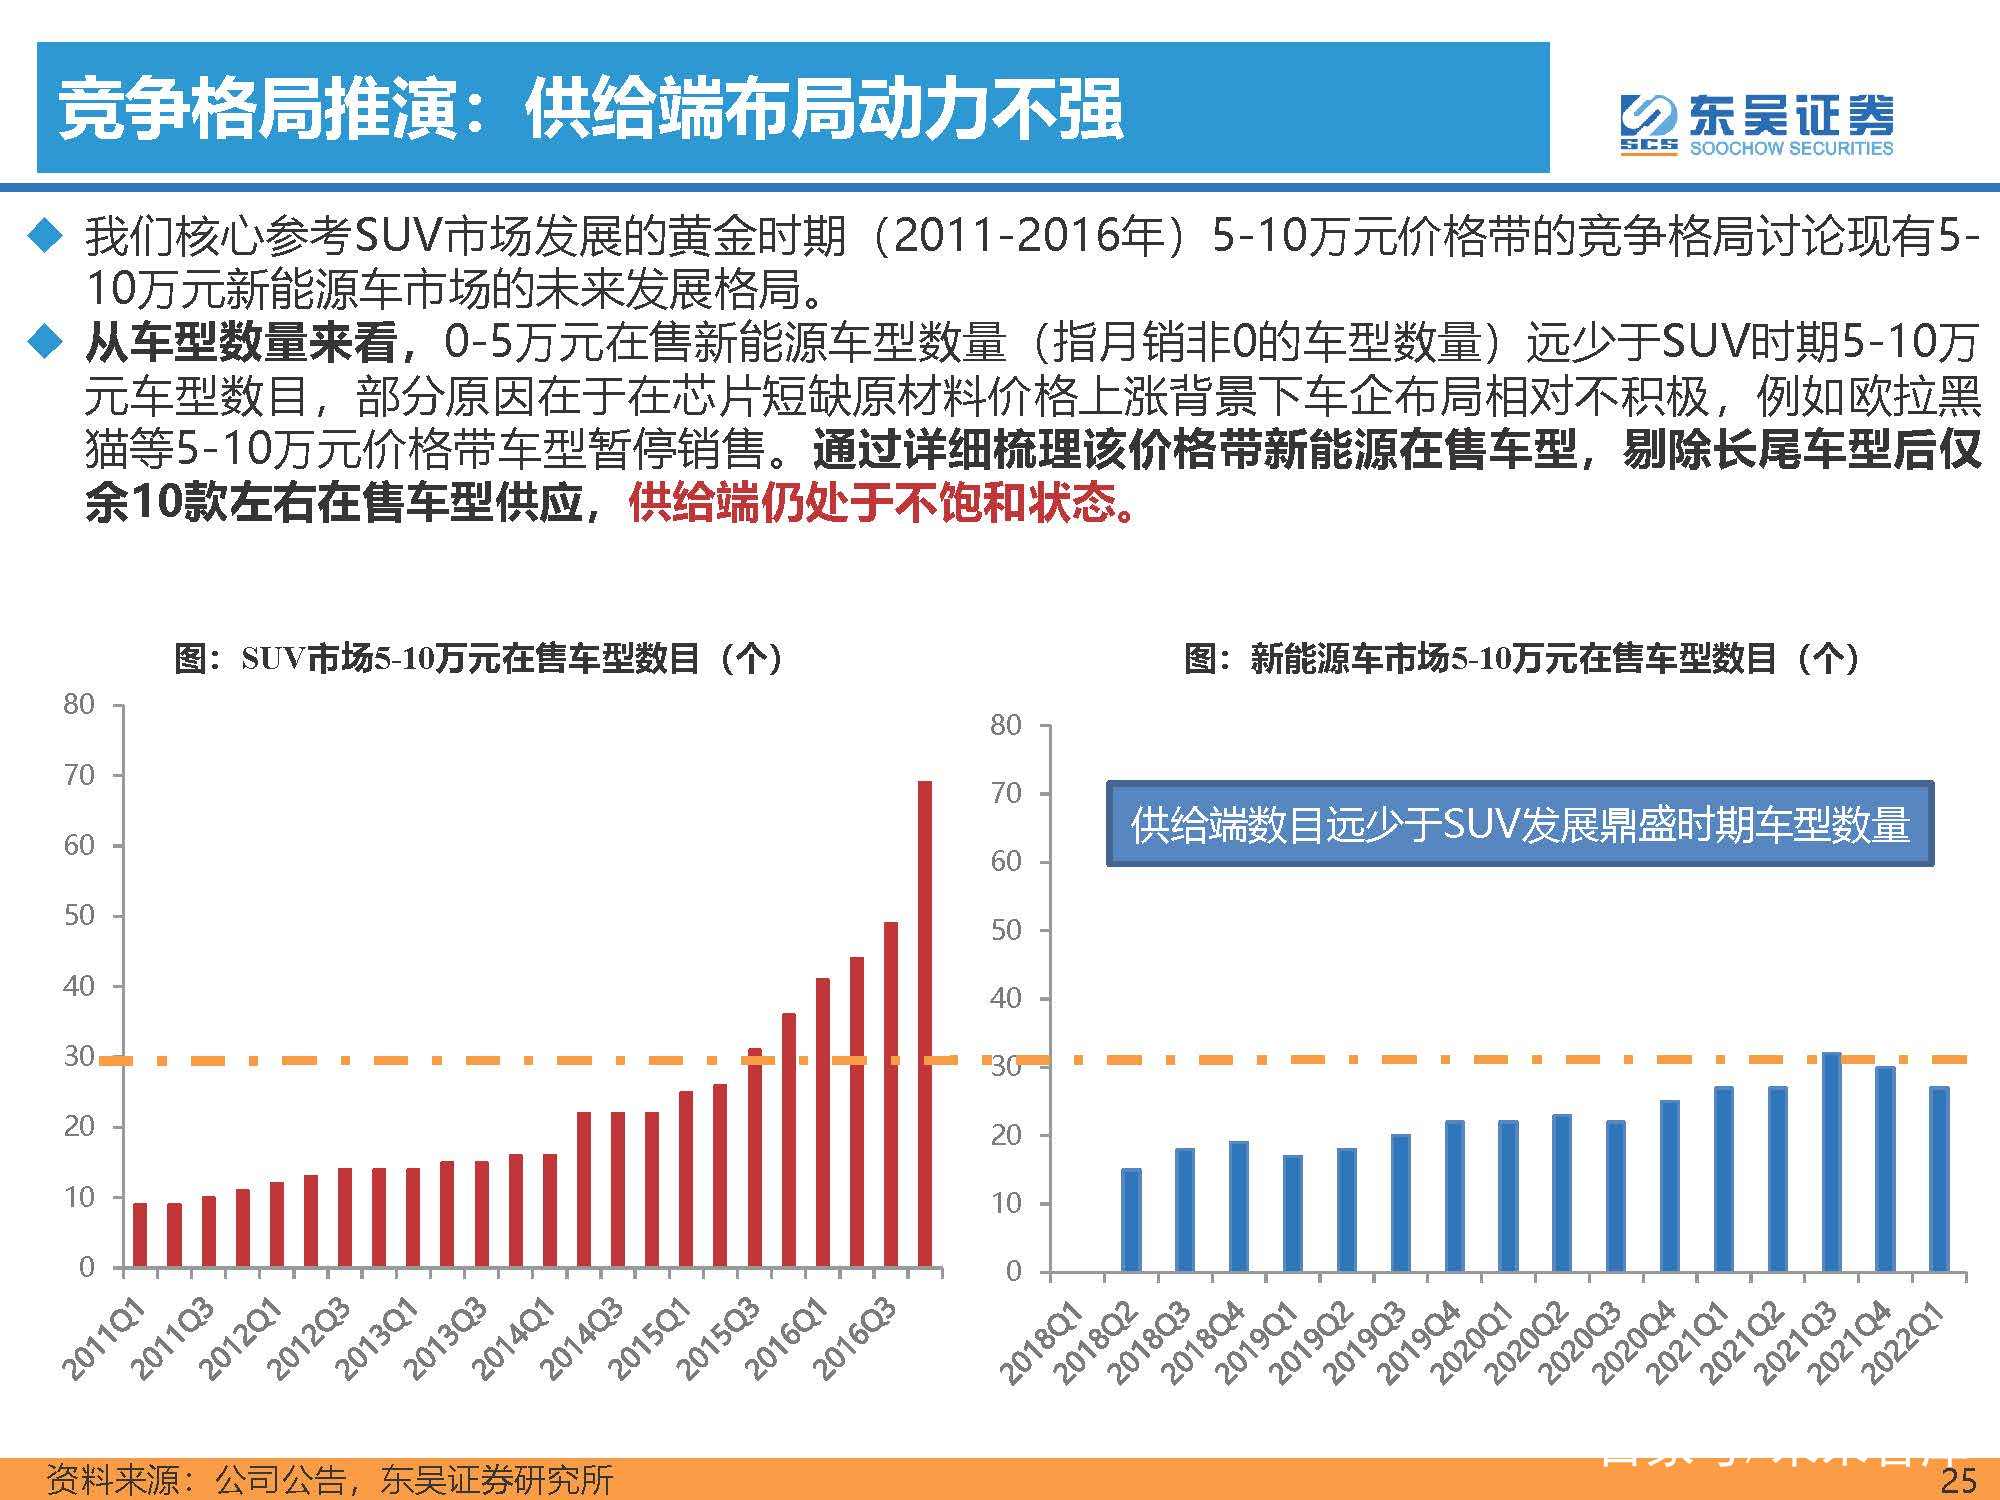
5-10万:核心增购消费为主,供给端布局动力不强
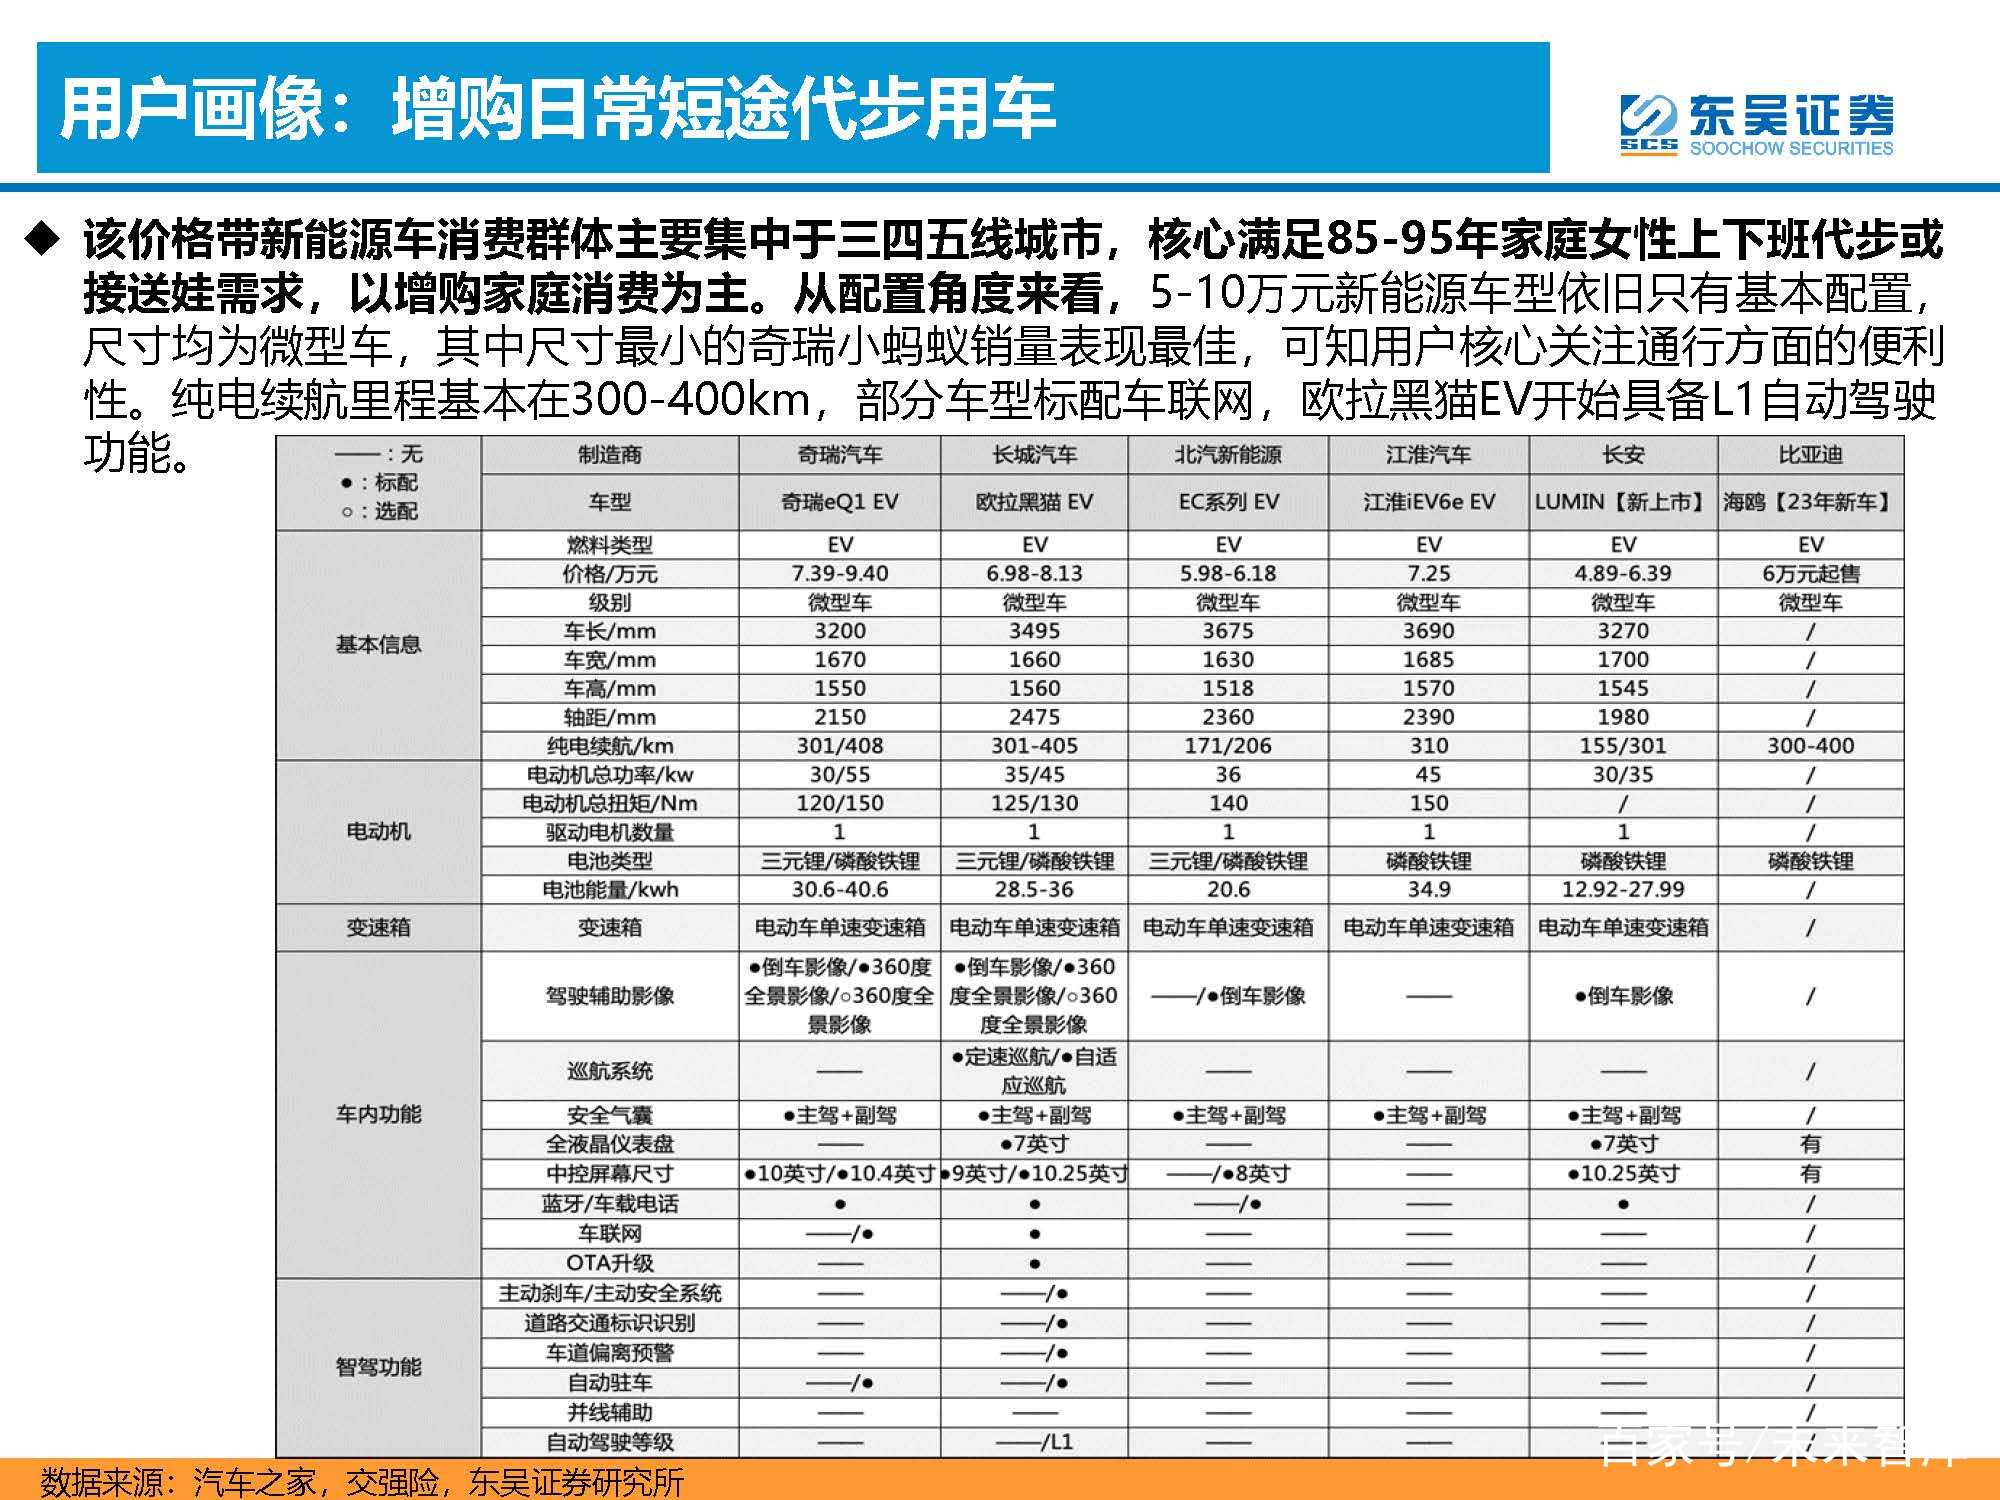
用户画像:增购日常短途代步用车
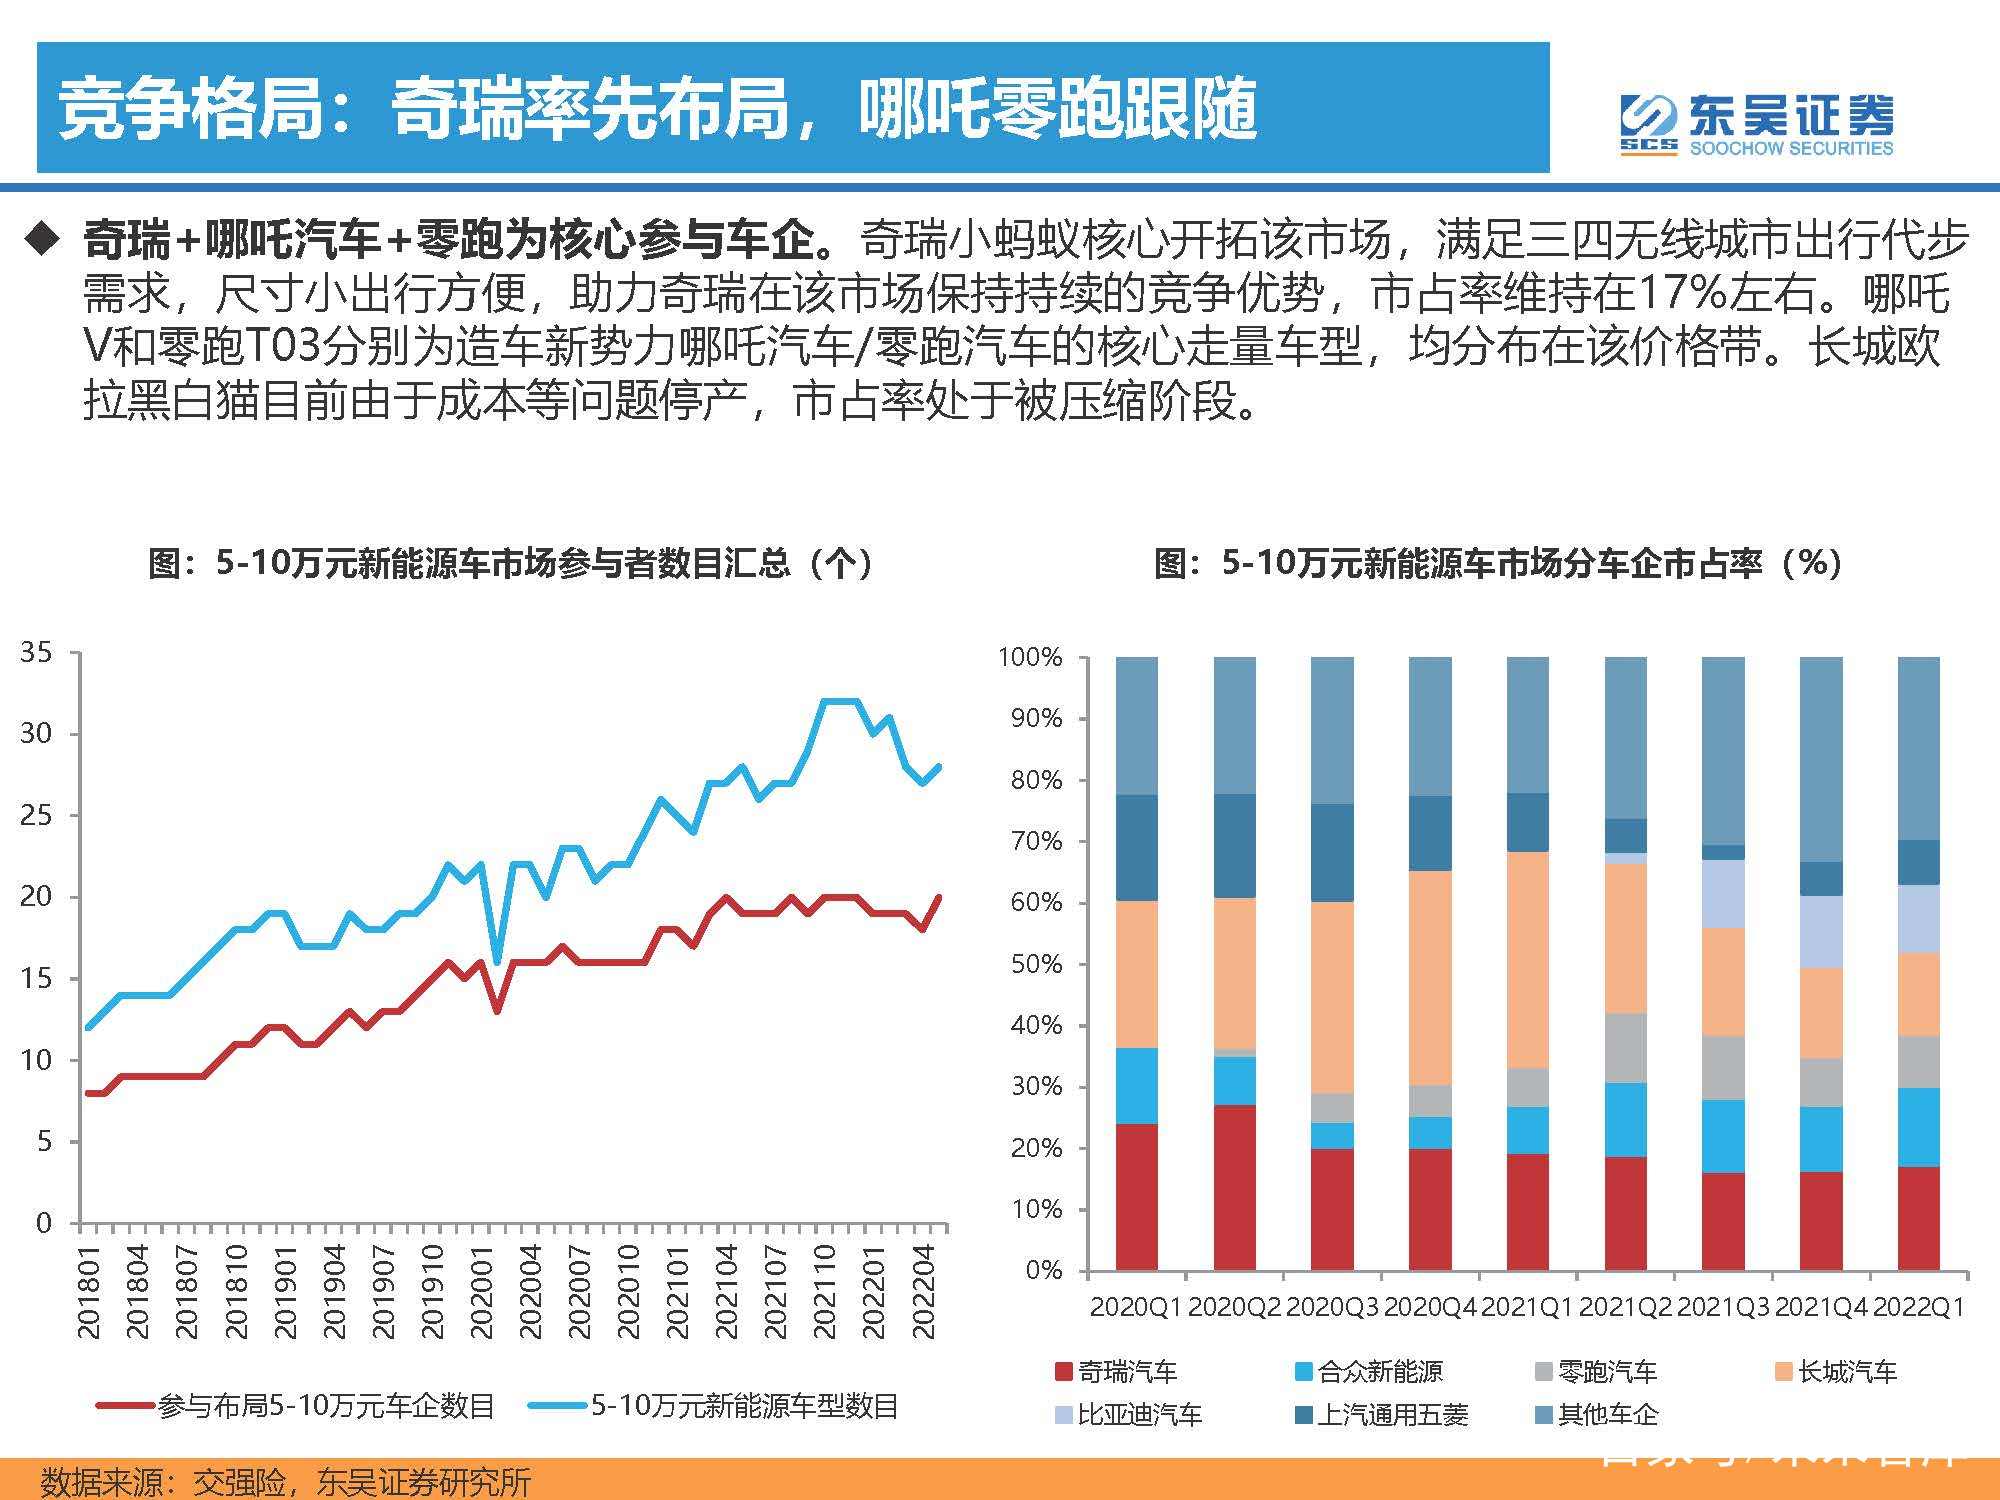
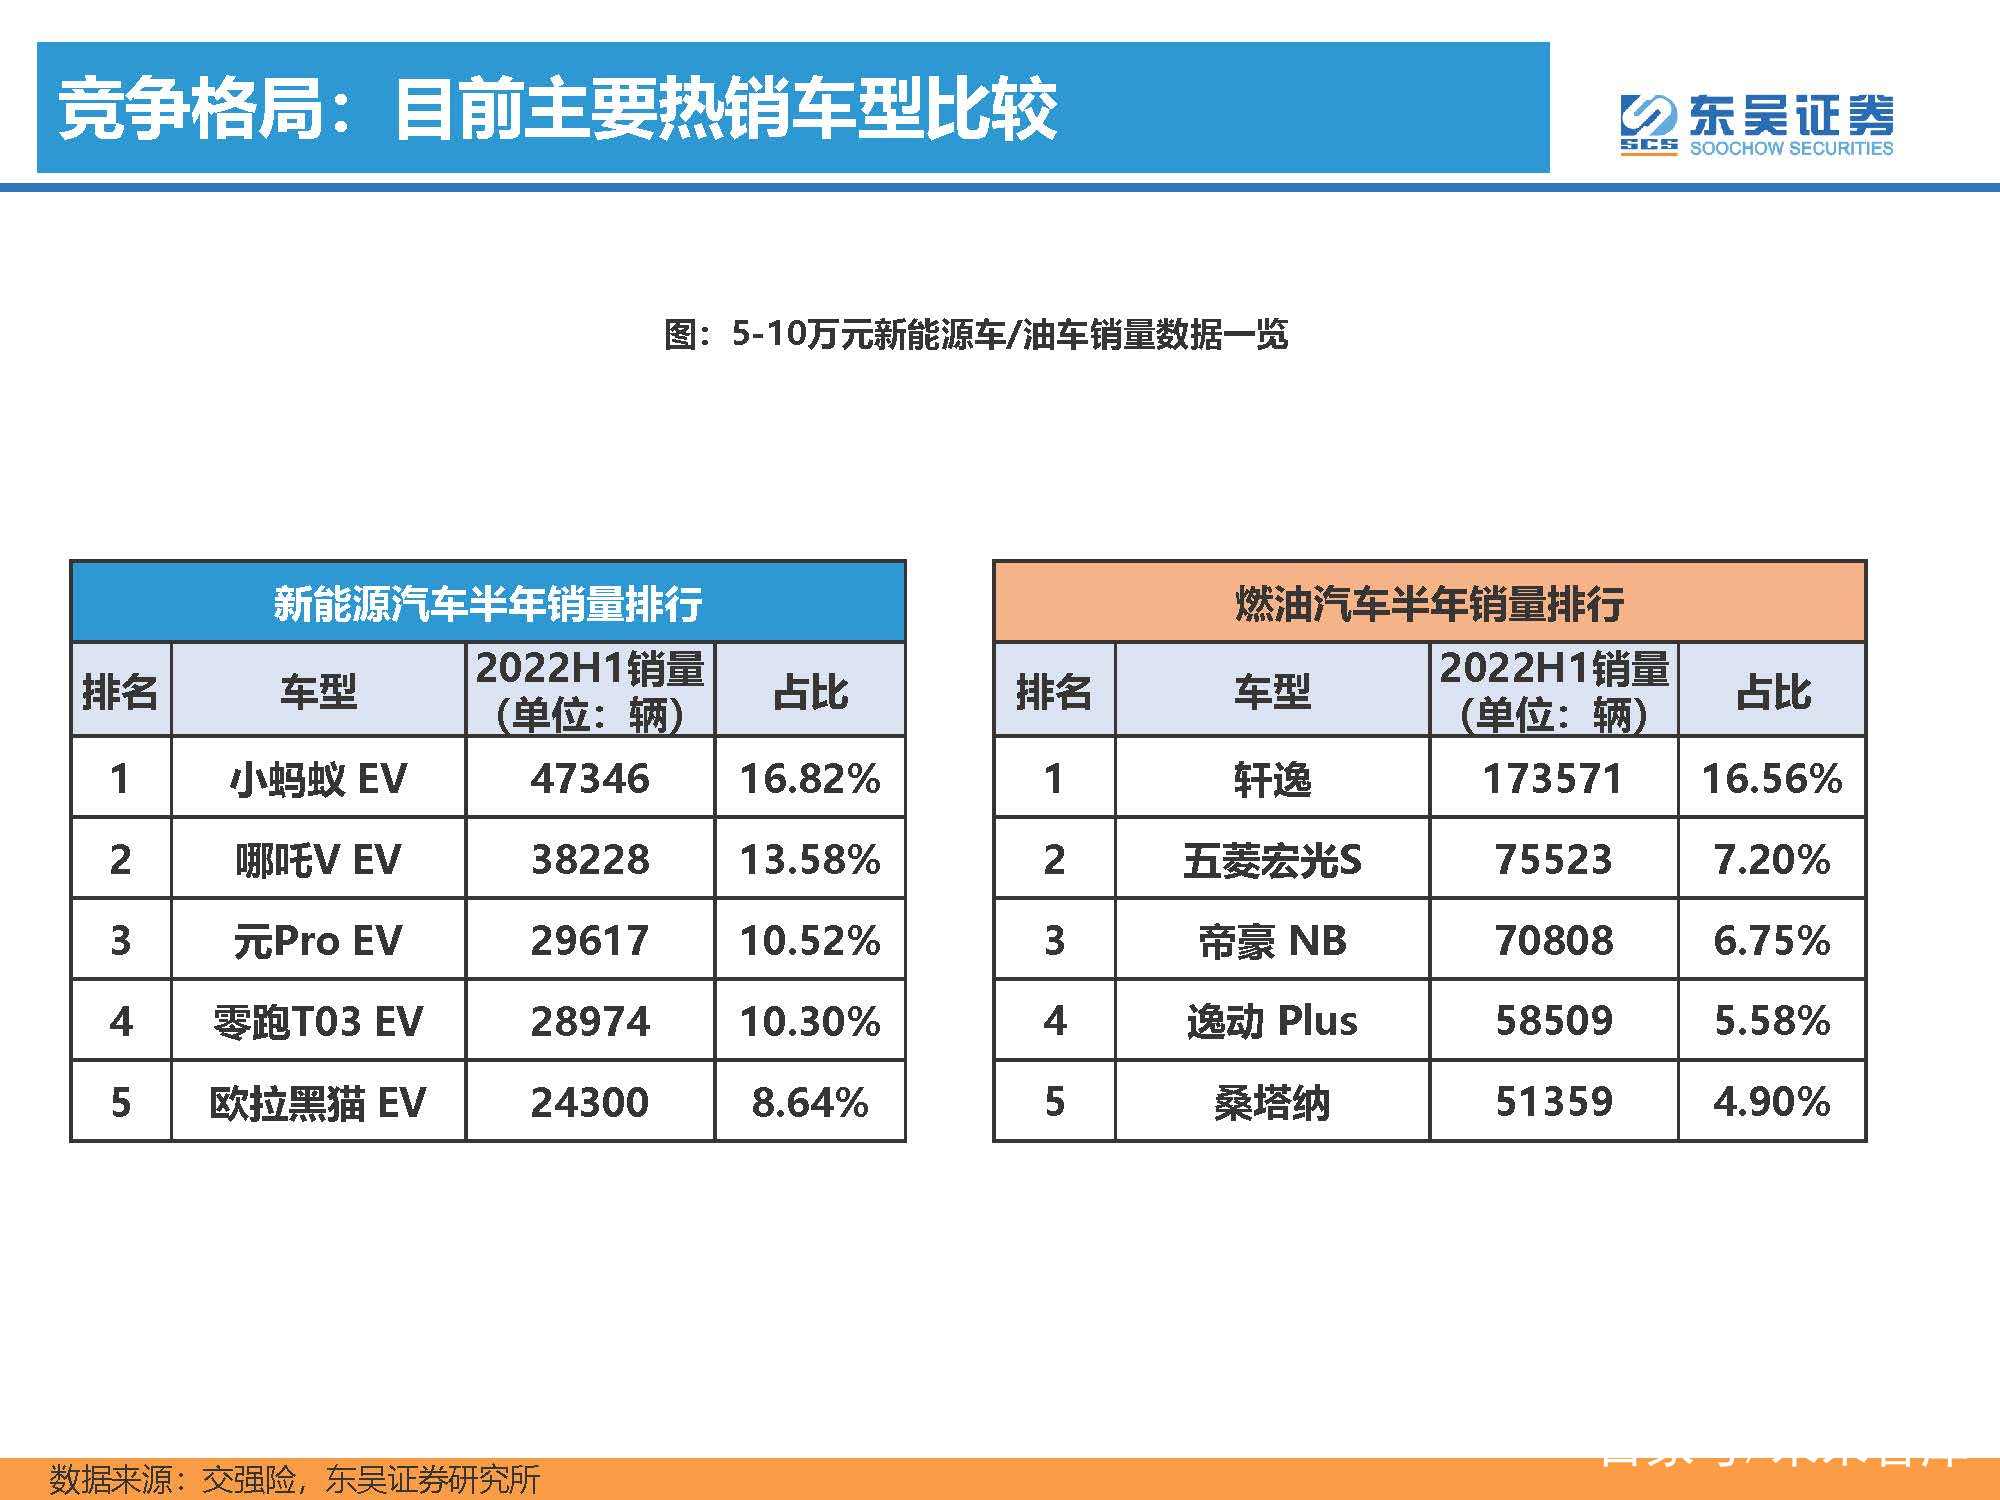
竞争格局:奇瑞率先布局,哪吒零跑跟随
5-10万新能源市场推演
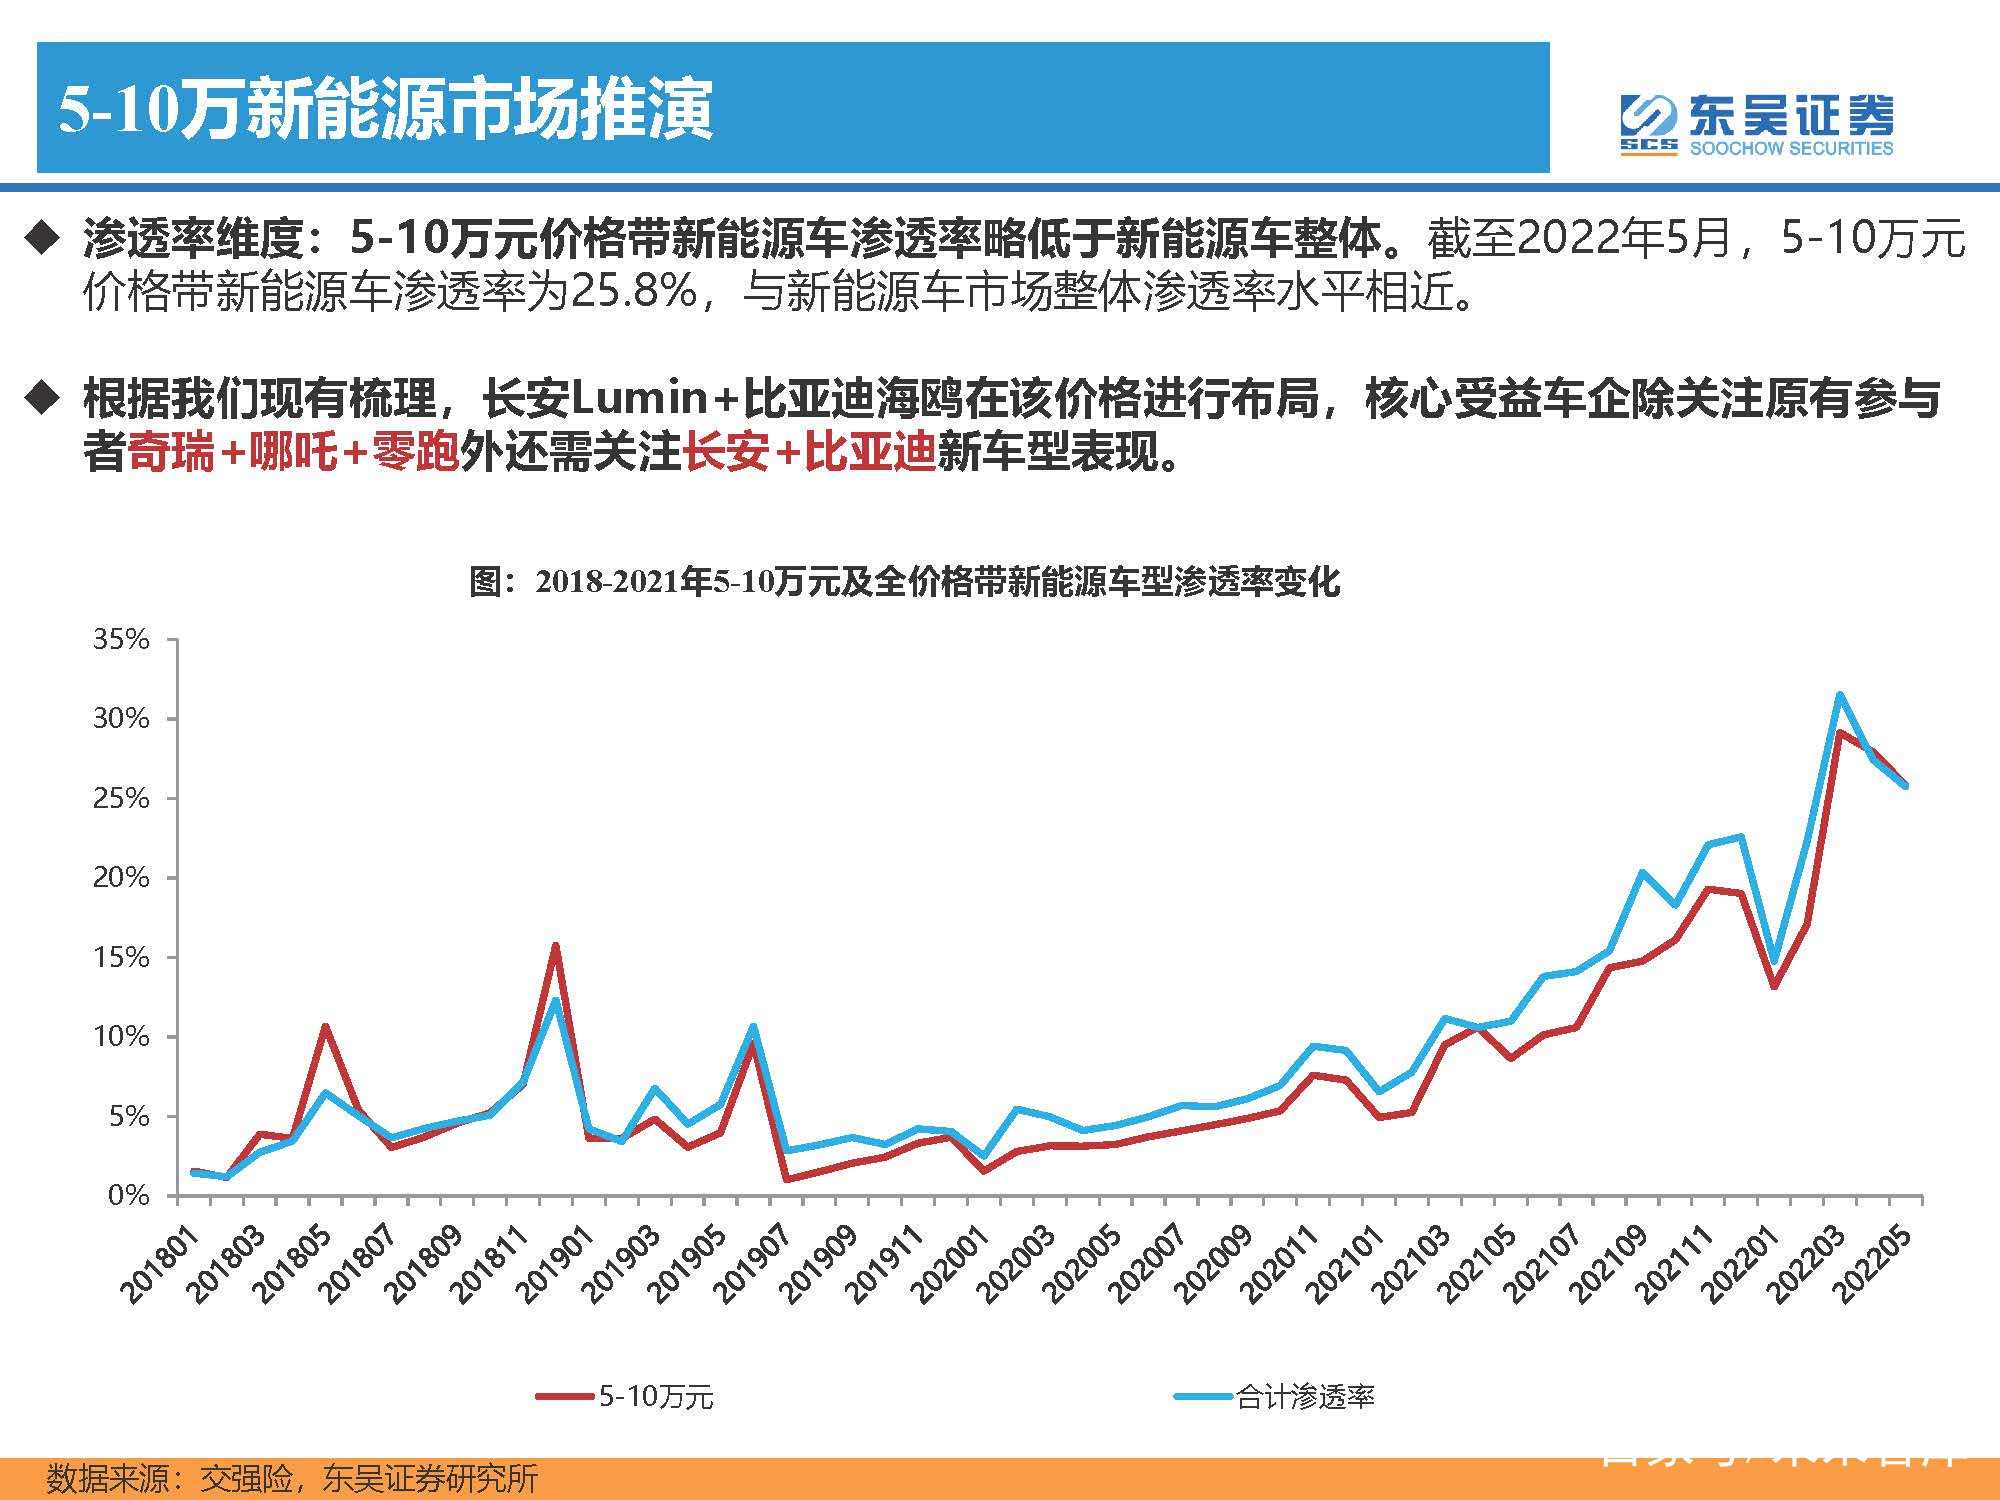
渗透率维度:5-10万元价格带新能源车渗透率略低于新能源车整体。截至2022年5月,5-10万元 价格带新能源车渗透率为25.8%,与新能源车市场整体渗透率水平相近。 根据我们现有梳理,长安Lumin+比亚迪海鸥在该价格进行布局,核心受益车企除关注原有参与 者奇瑞+哪吒+零跑外还需关注长安+比亚迪新车型表现。
新能源5-10万元市场总量和格局推演
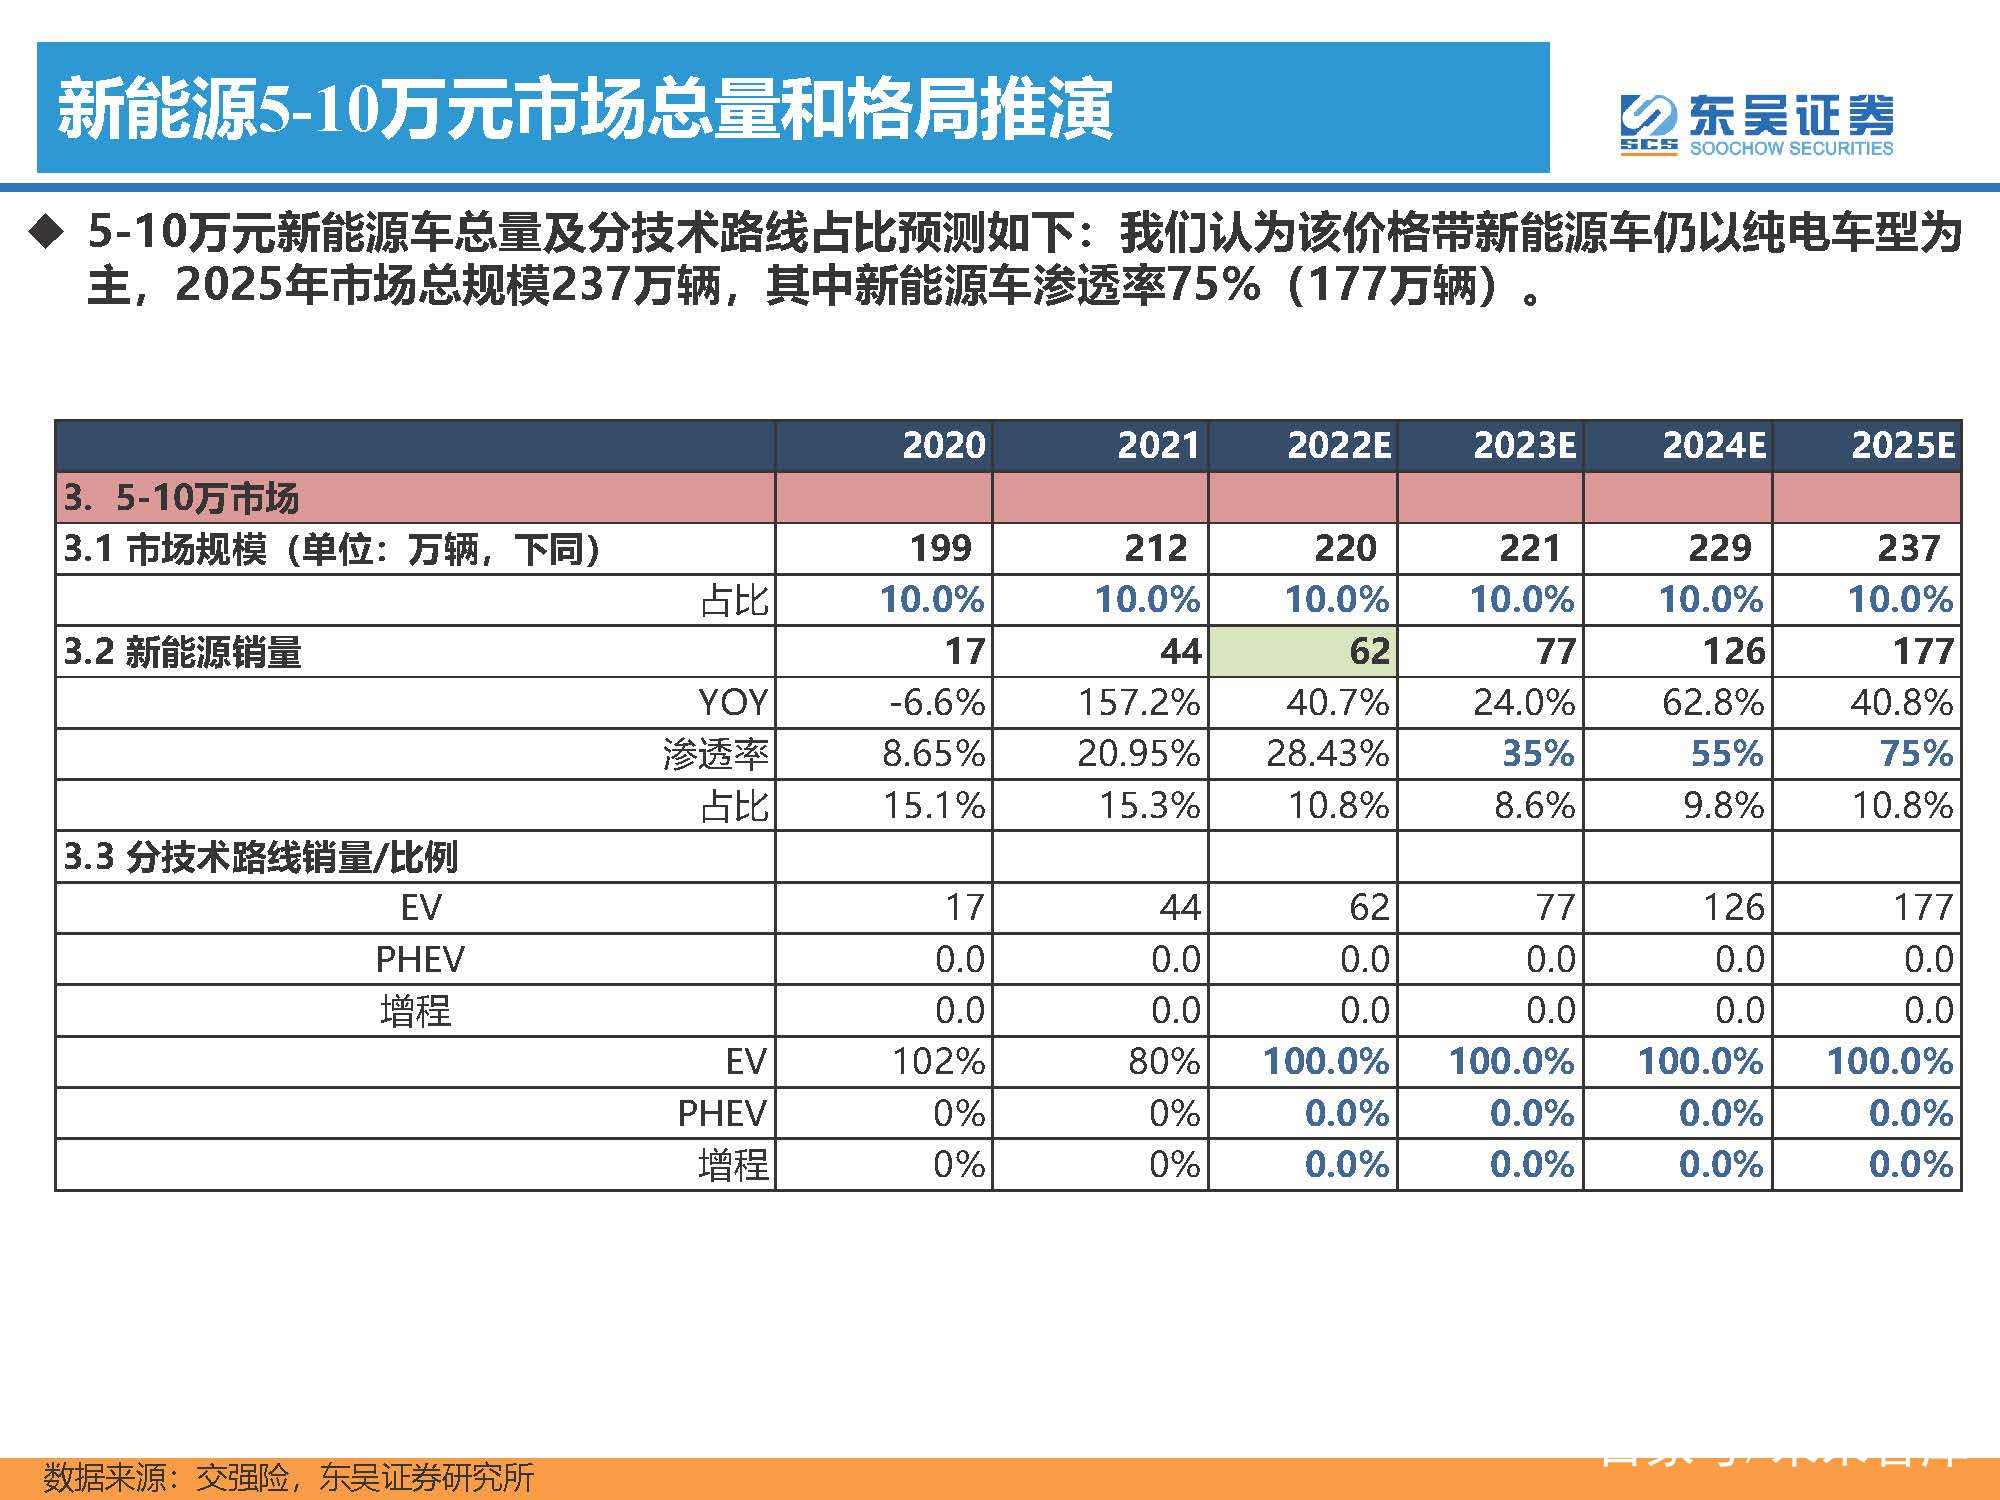
5-10万元新能源车总量及分技术路线占比预测如下:我们认为该价格带新能源车仍以纯电车型为 主,2025年市场总规模237万辆,其中新能源车渗透率75%(177万辆)。
10-15万元:市场空间广阔,供给端仍有空间
用户画像:以首购为主,核心关注燃油经济性
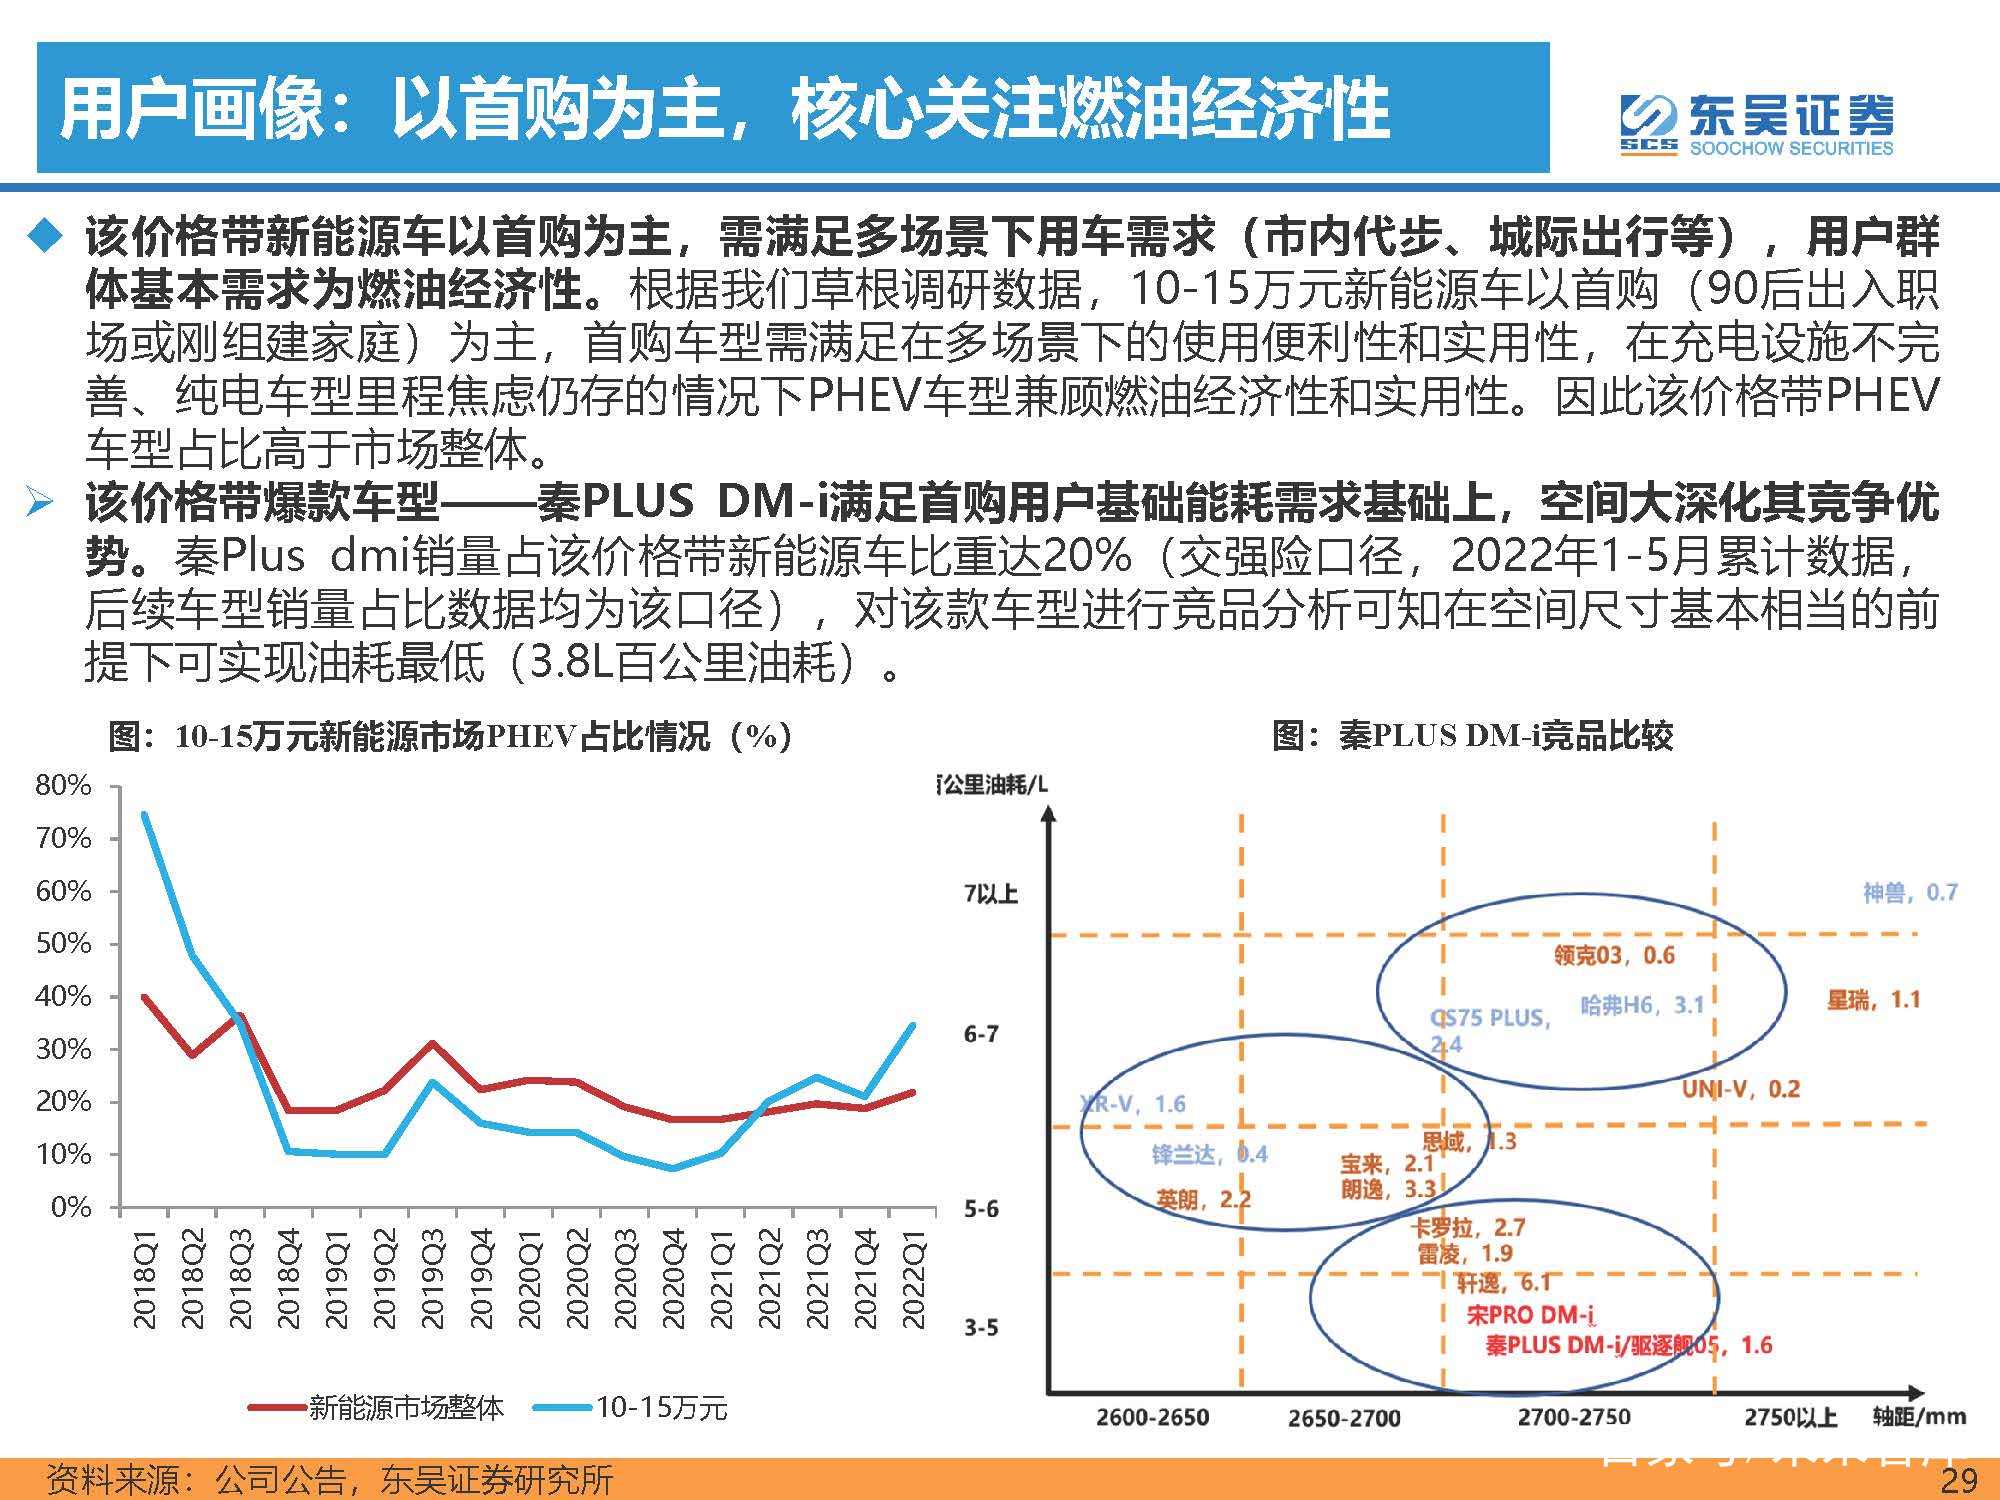
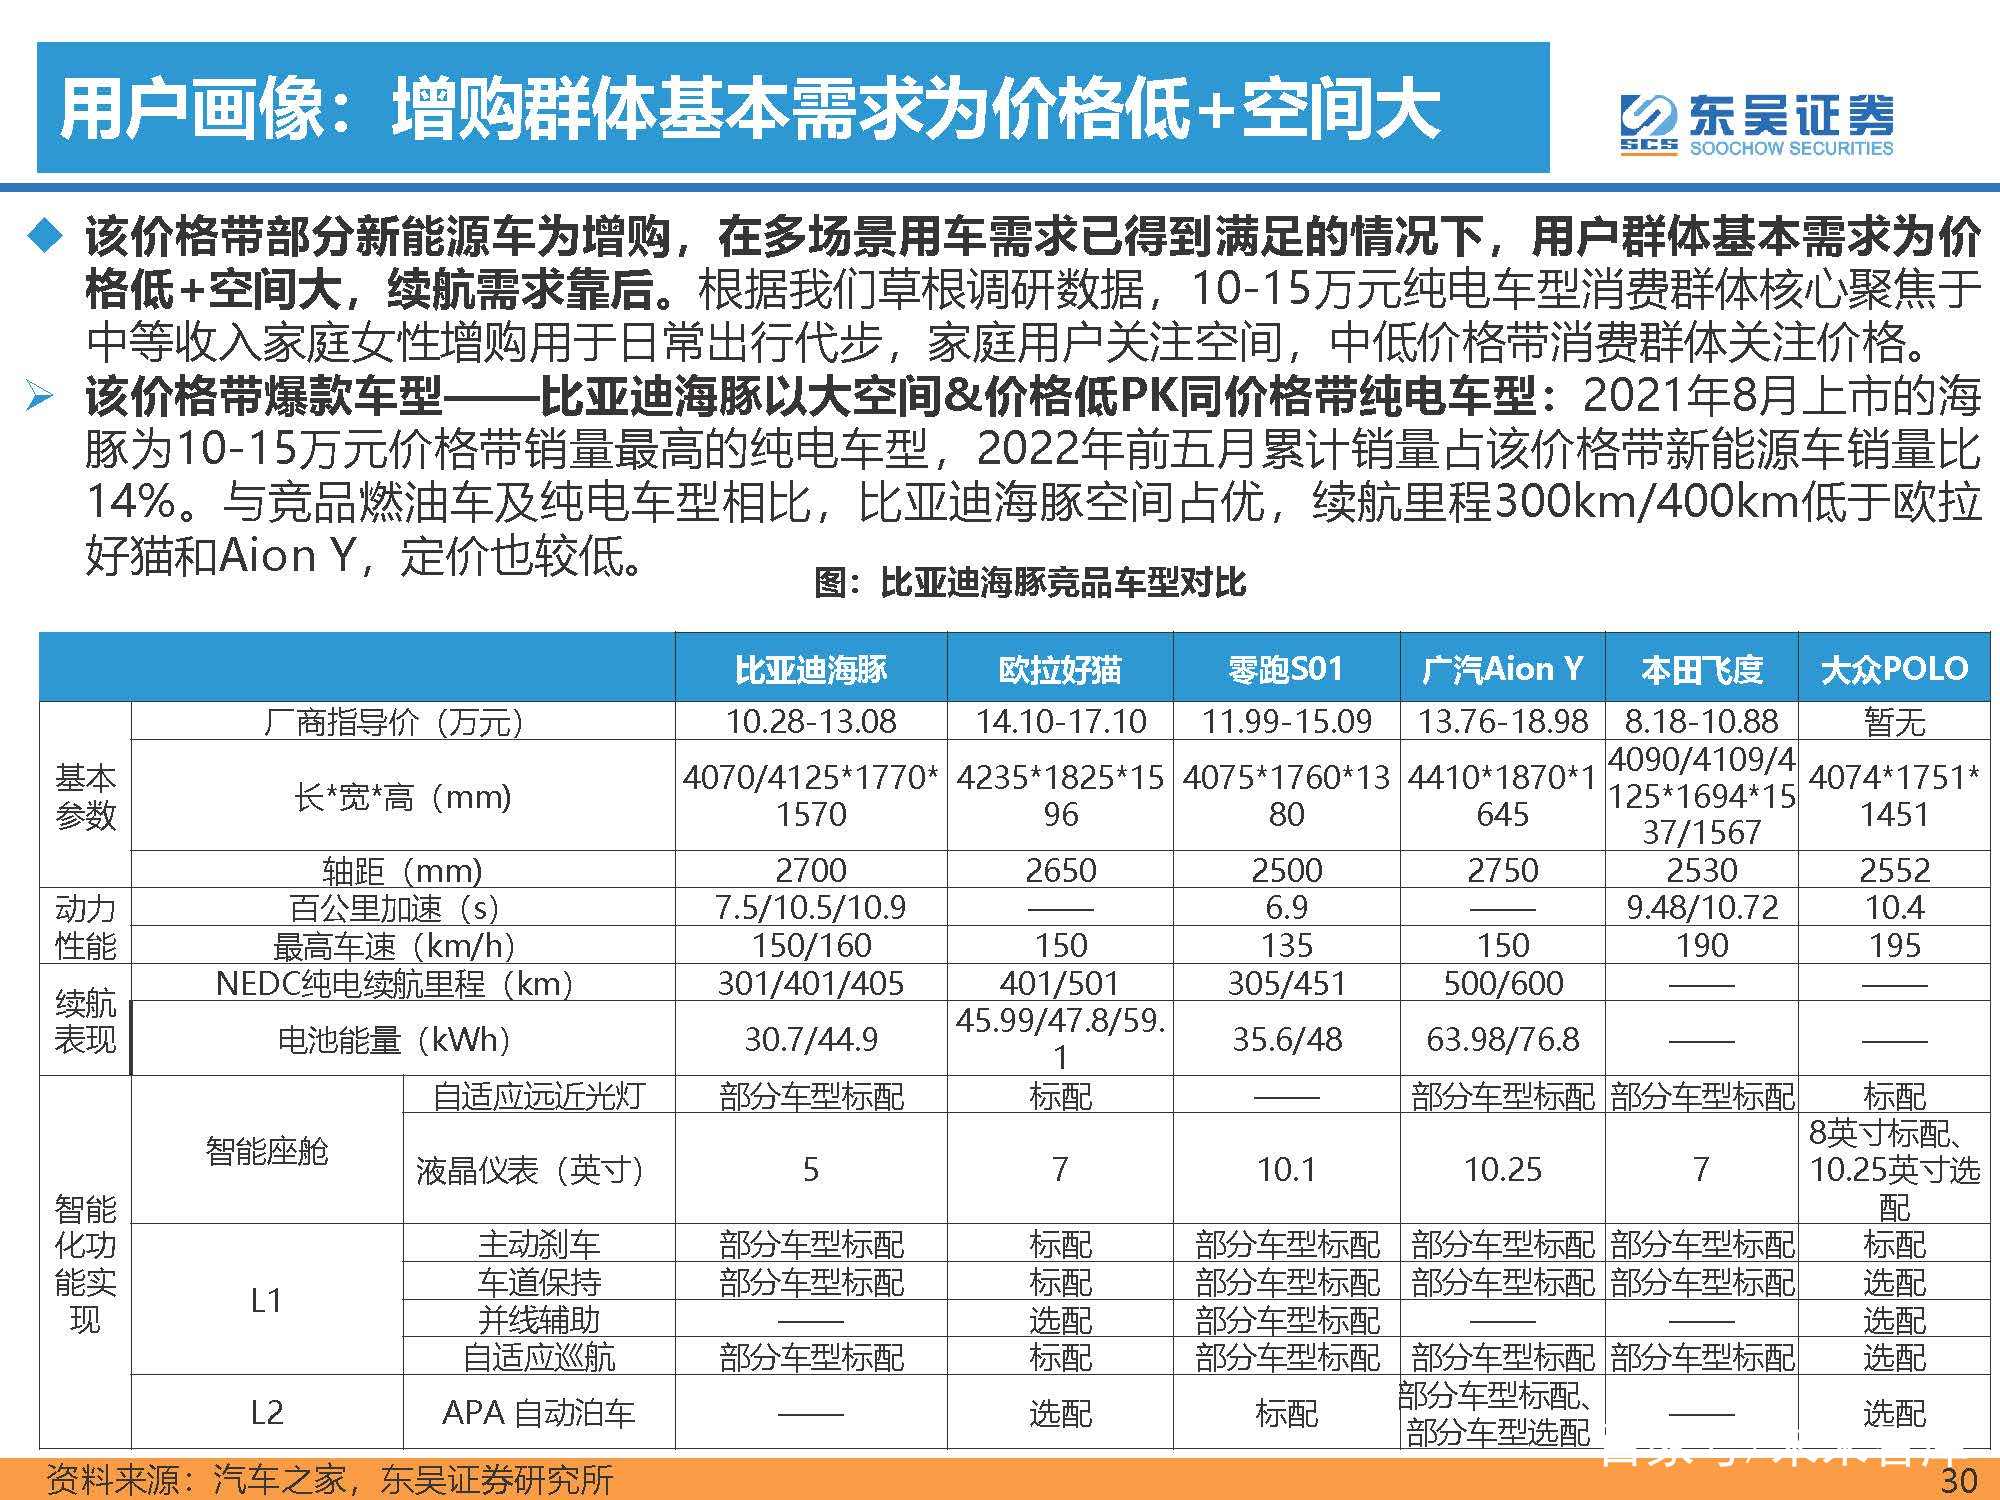
该价格带新能源车以首购为主,需满足多场景下用车需求(市内代步、城际出行等),用户群 体基本需求为燃油经济性。根据我们草根调研数据,10-15万元新能源车以首购(90后出入职 场或刚组建家庭)为主,首购车型需满足在多场景下的使用便利性和实用性,在充电设施不完 善、纯电车型里程焦虑仍存的情况下PHEV车型兼顾燃油经济性和实用性。因此该价格带PHEV 车型占比高于市场整体。
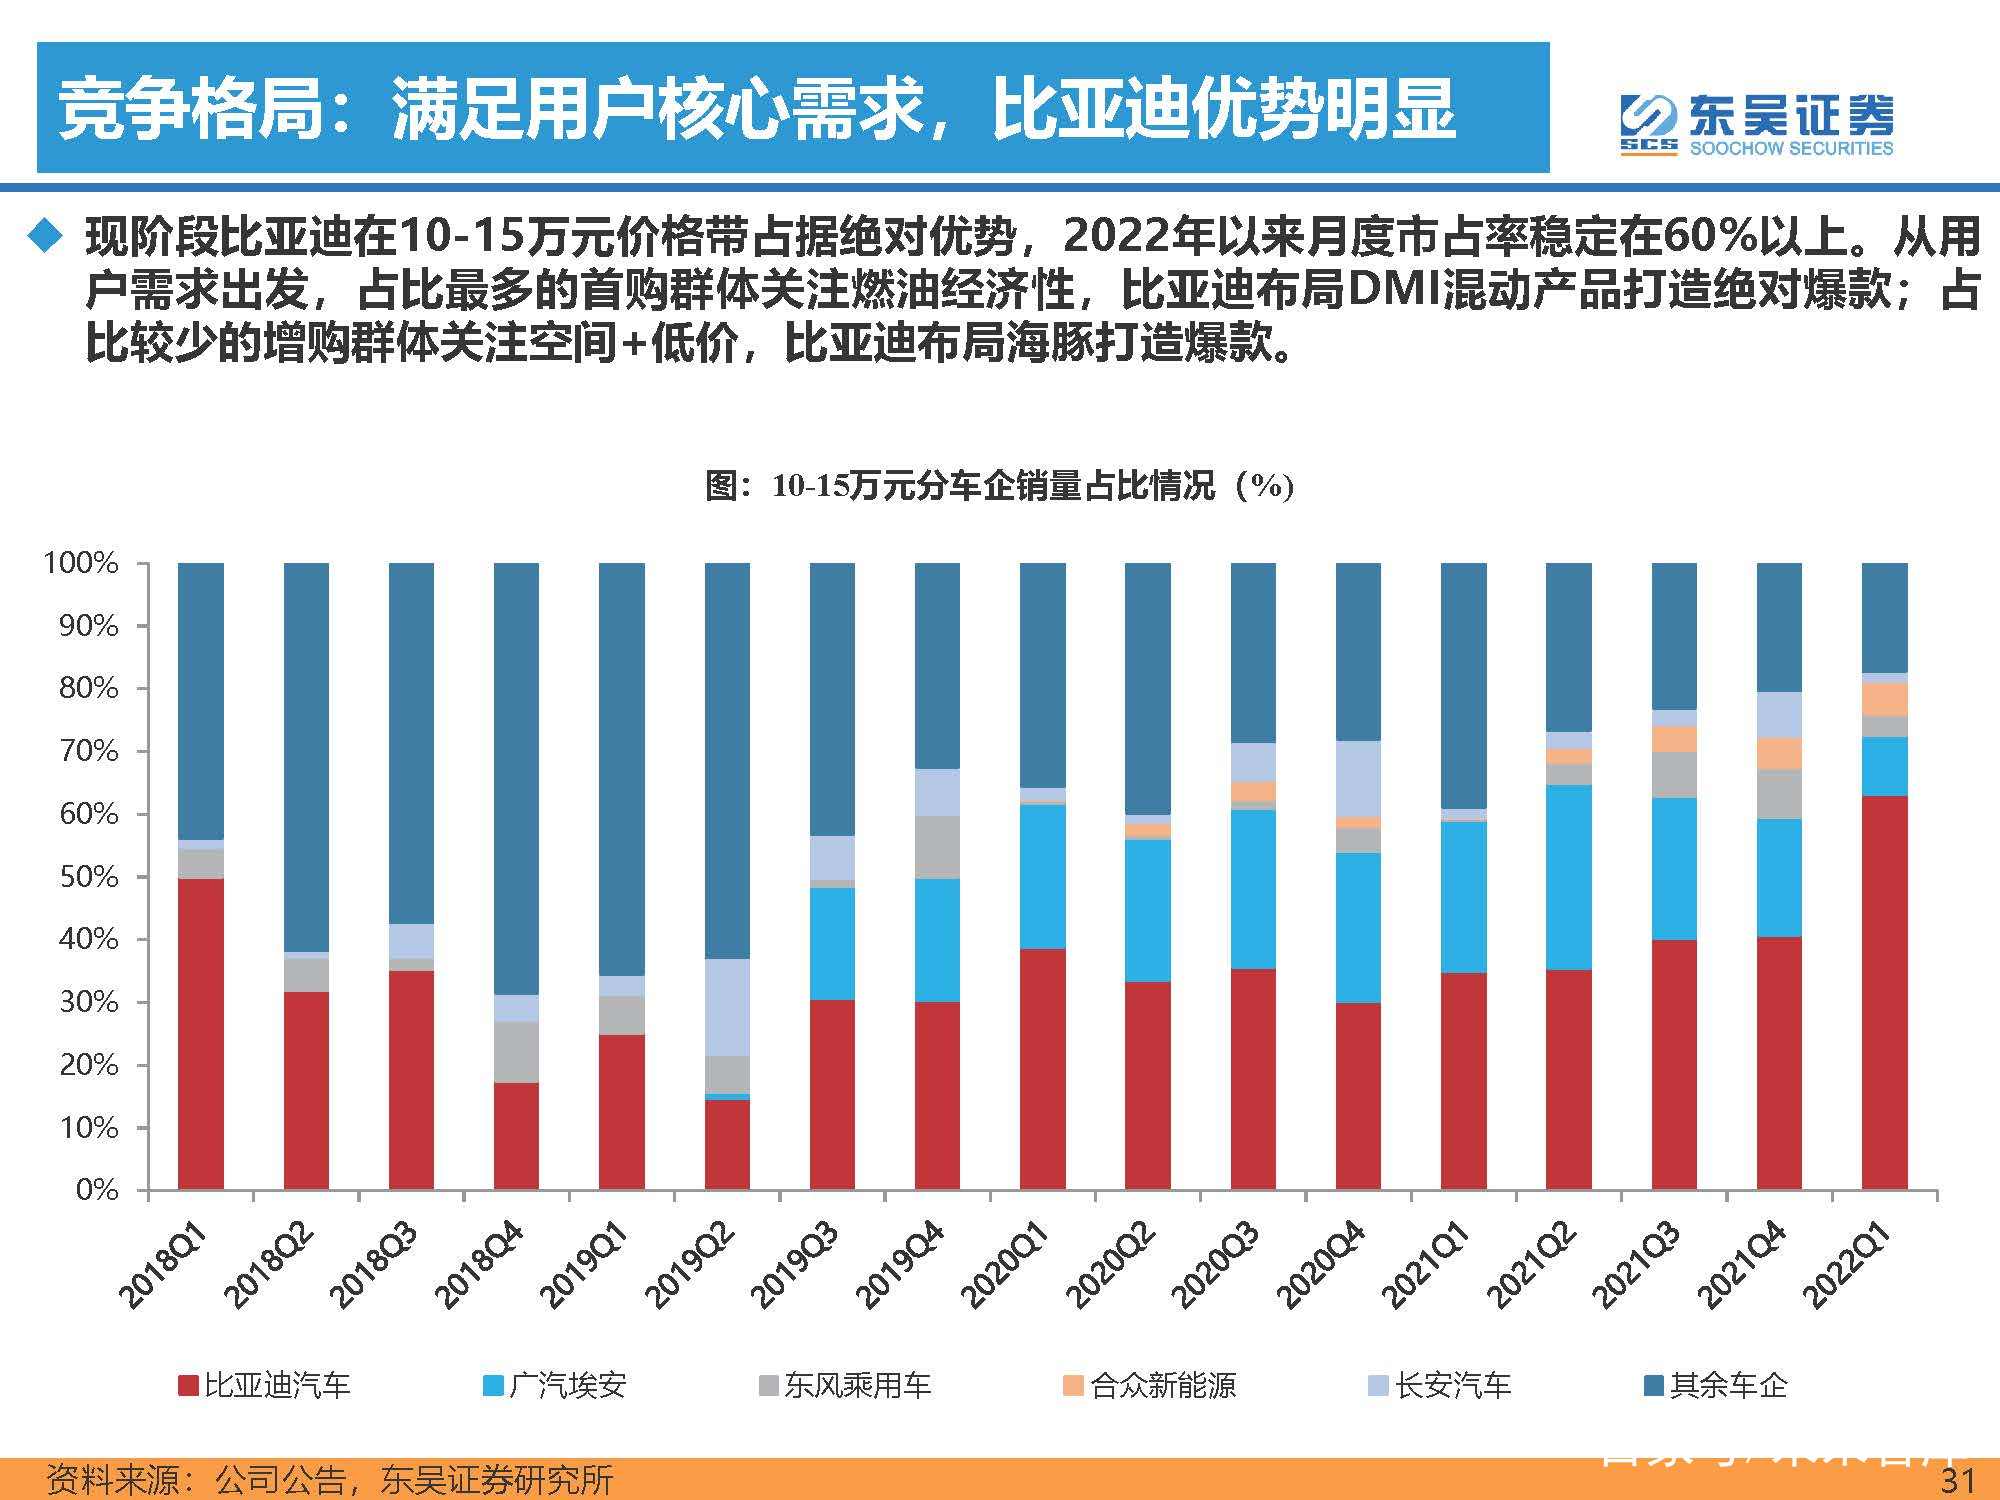
竞争格局:满足用户核心需求,比亚迪优势明显
竞争格局推演:供给端仍有扩充空间
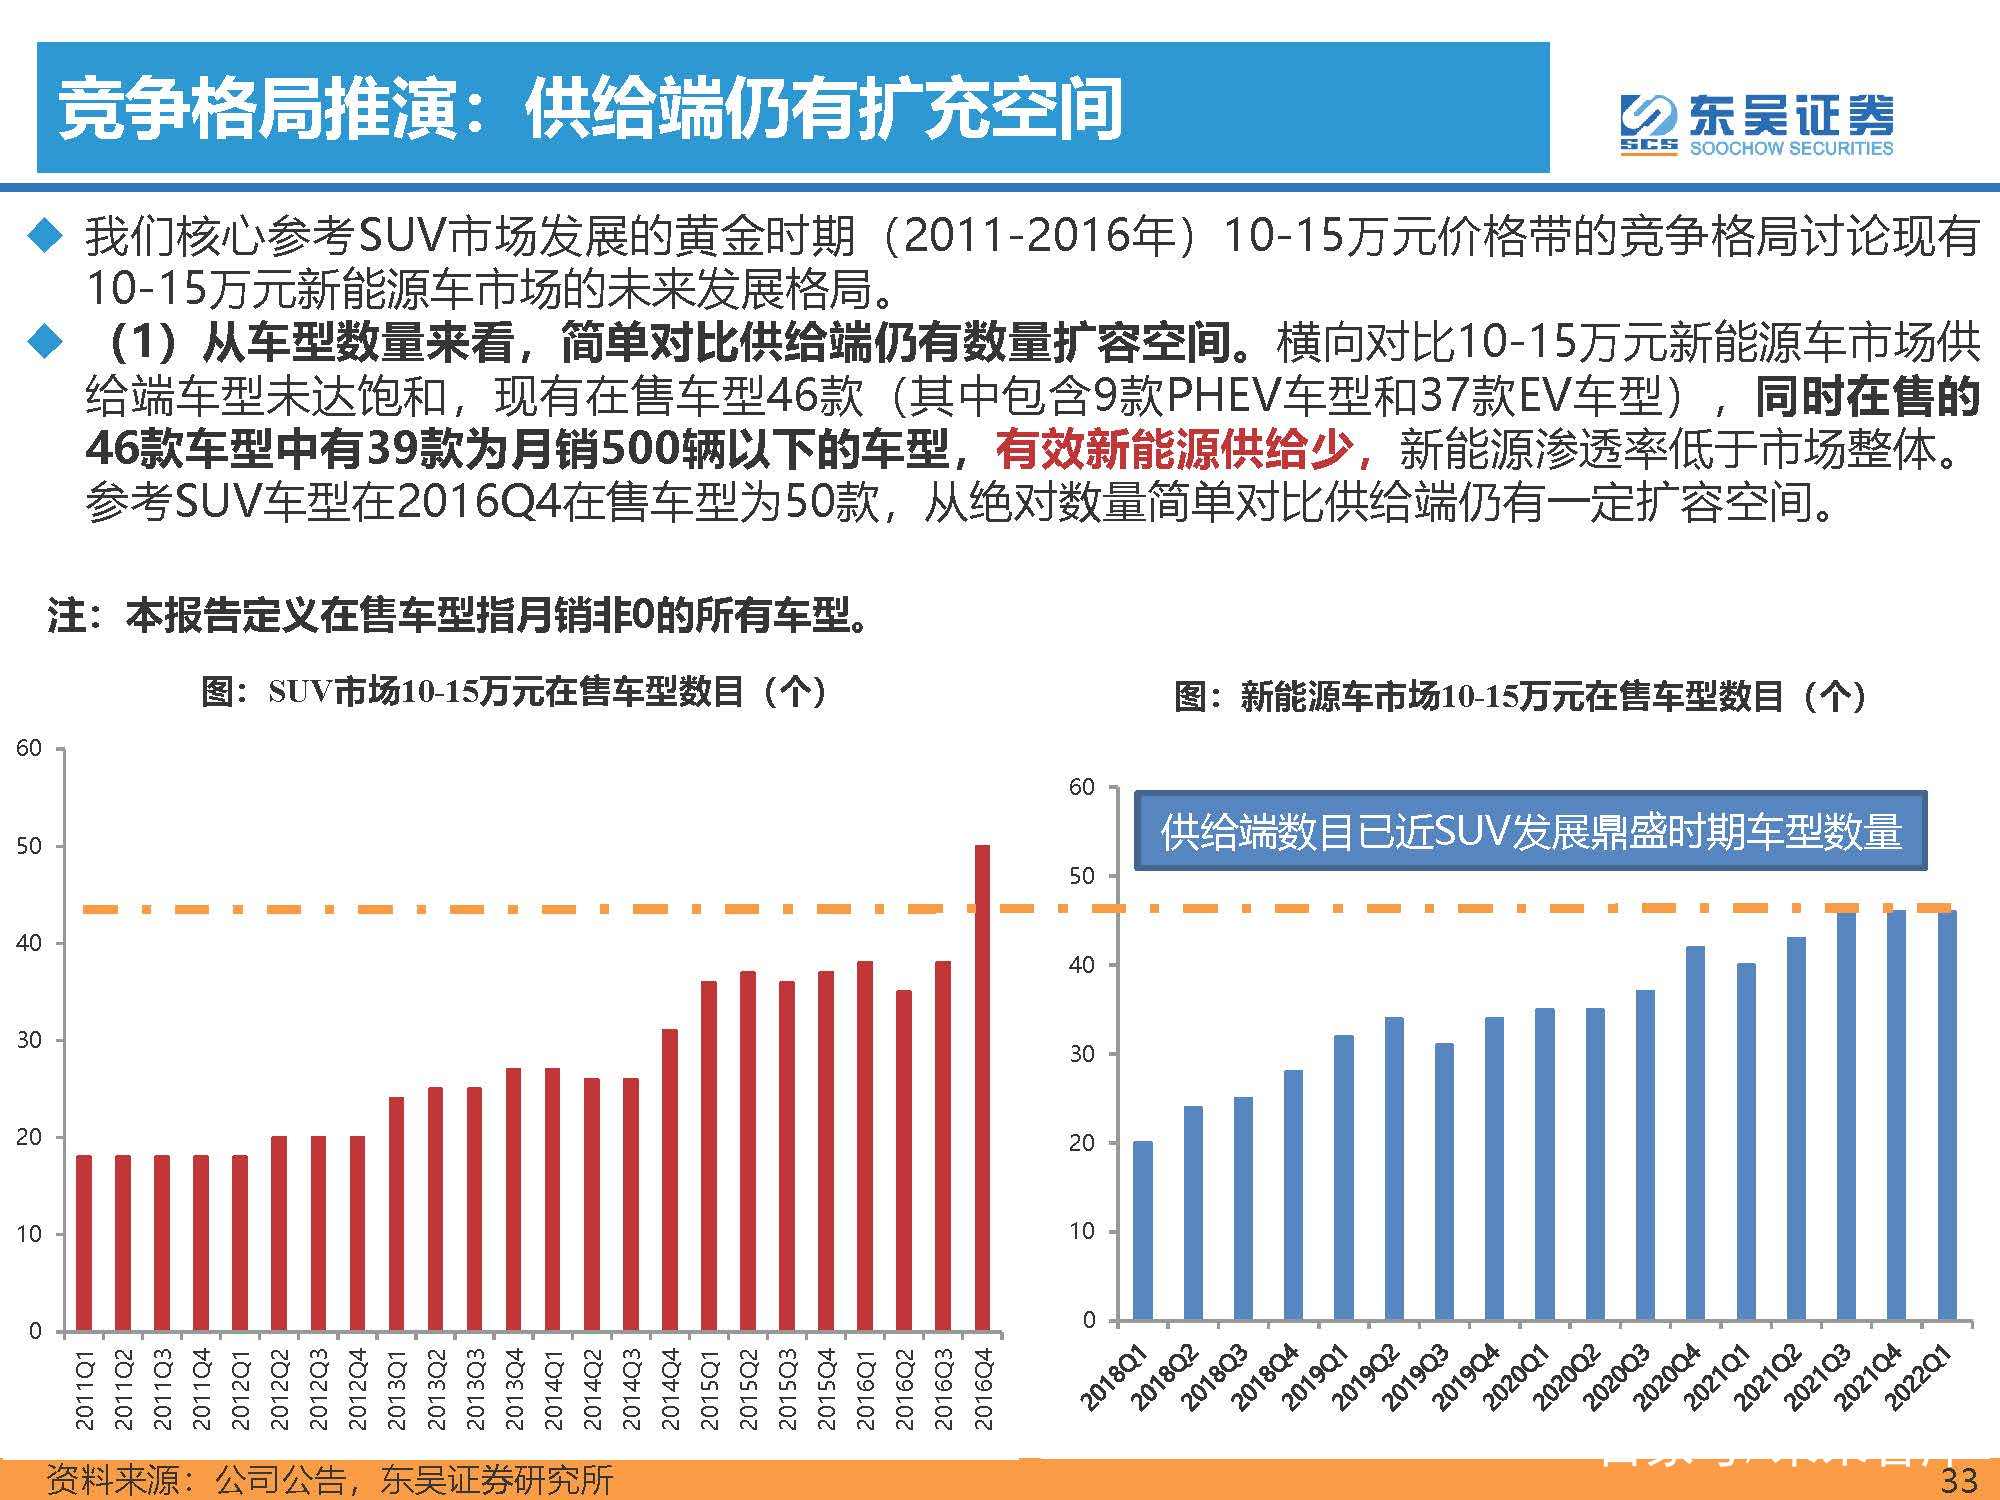
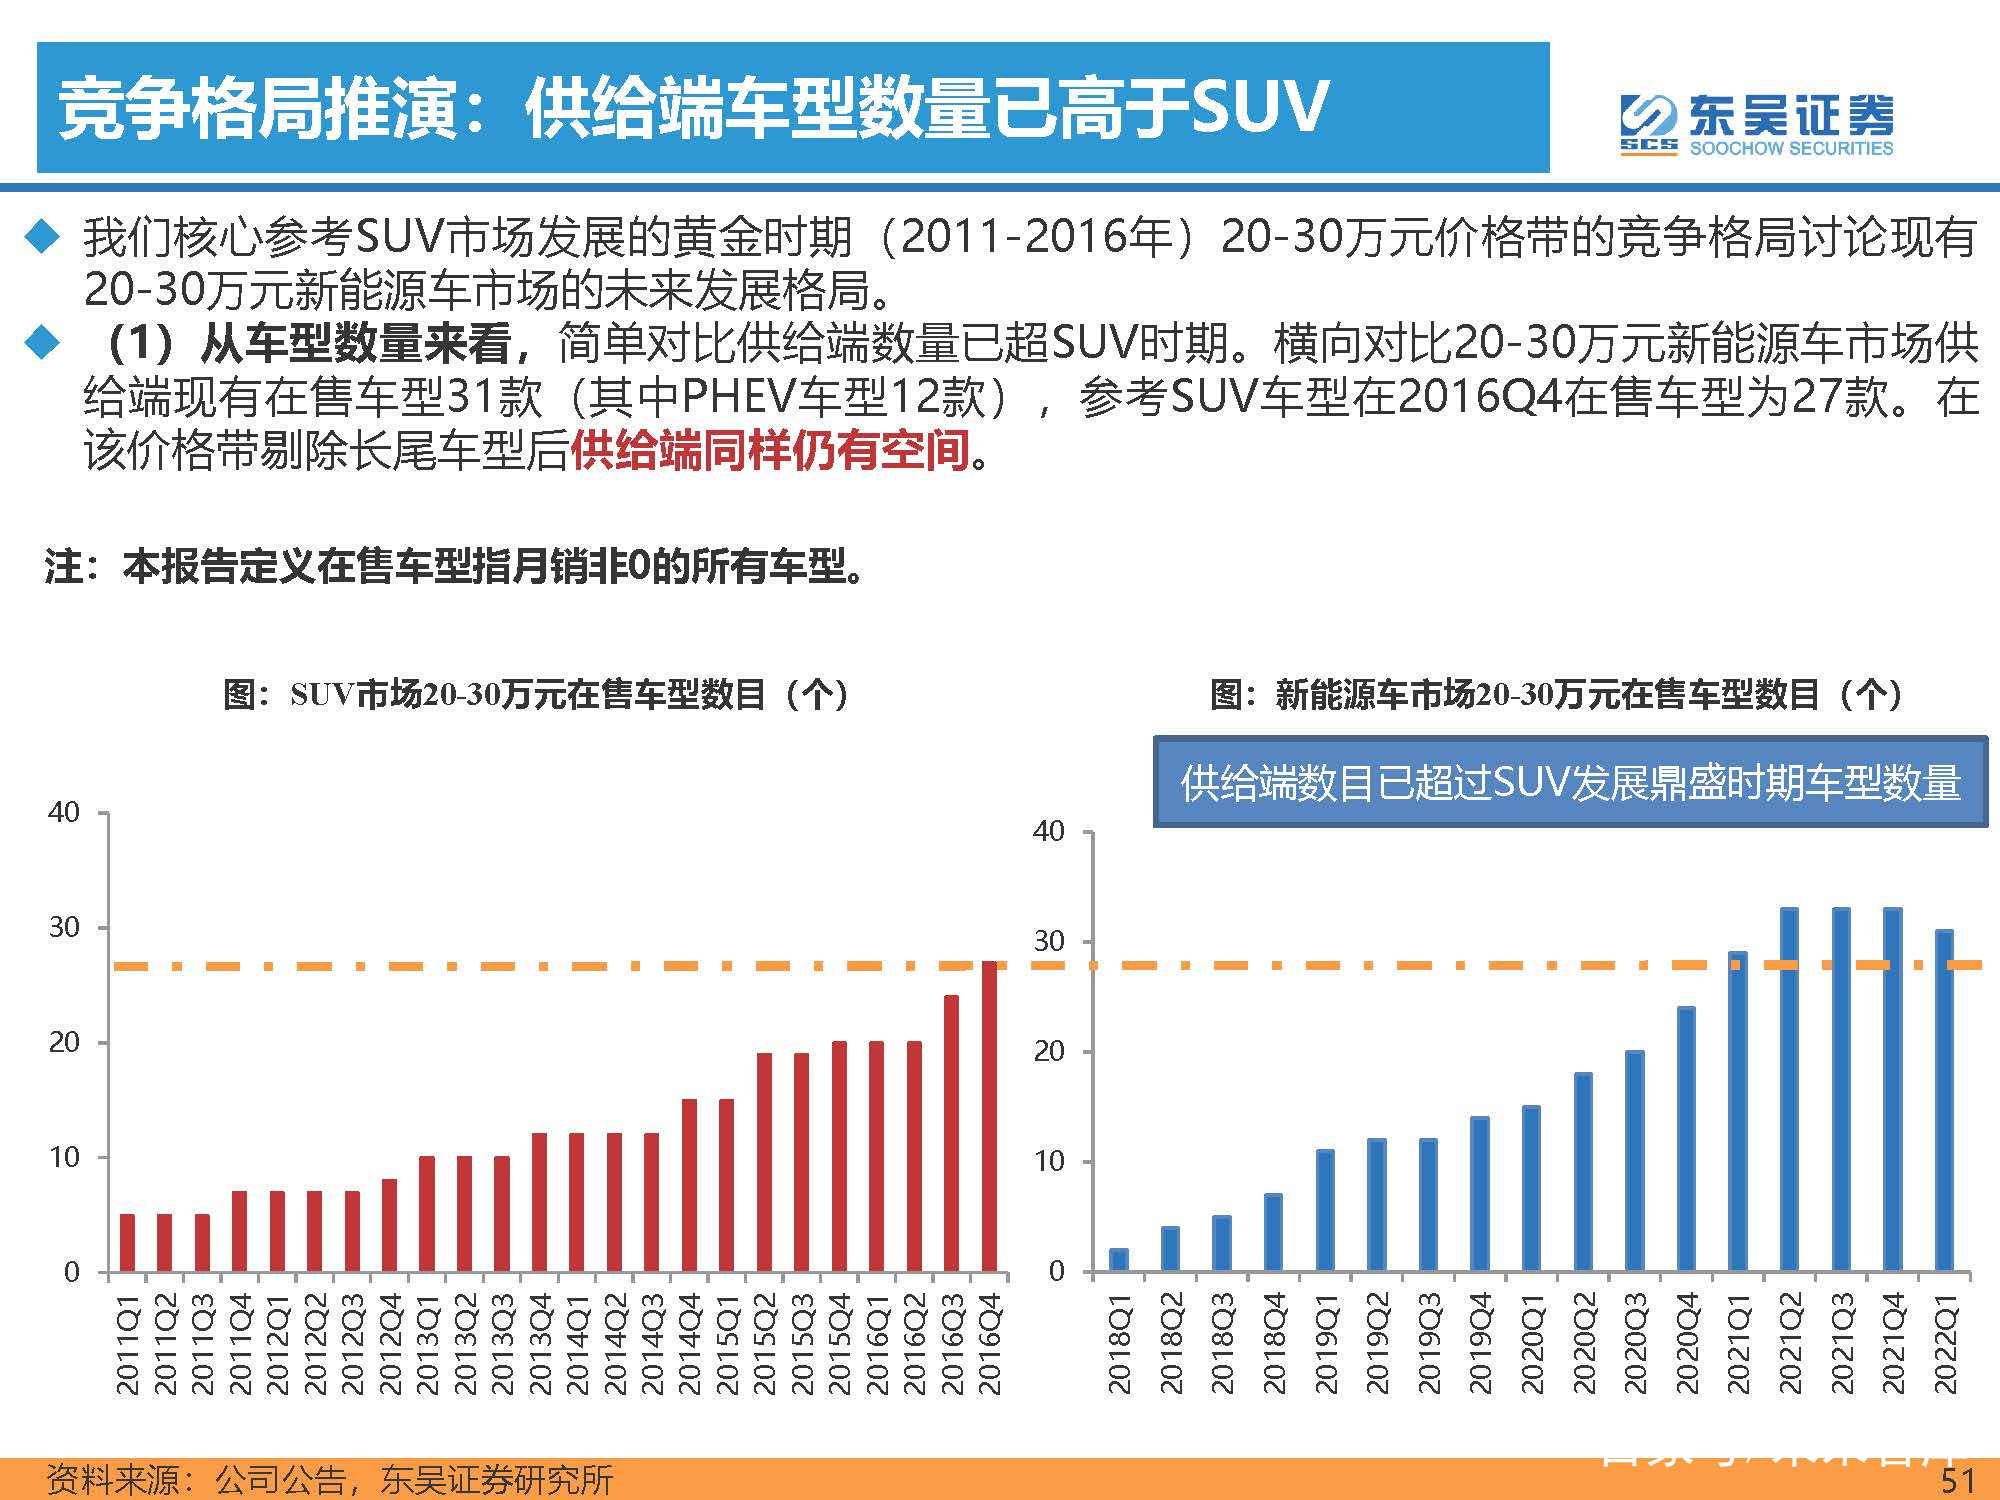
我们核心参考SUV市场发展的黄金时期(2011-2016年)10-15万元价格带的竞争格局讨论现有 10-15万元新能源车市场的未来发展格局。
(1)从车型数量来看,简单对比供给端仍有数量扩容空间。横向对比10-15万元新能源车市场供 给端车型未达饱和,现有在售车型46款(其中包含9款PHEV车型和37款EV车型),同时在售的 46款车型中有39款为月销500辆以下的车型,有效新能源供给少,新能源渗透率低于市场整体。 参考SUV车型在2016Q4在售车型为50款,从绝对数量简单对比供给端仍有一定扩容空间。
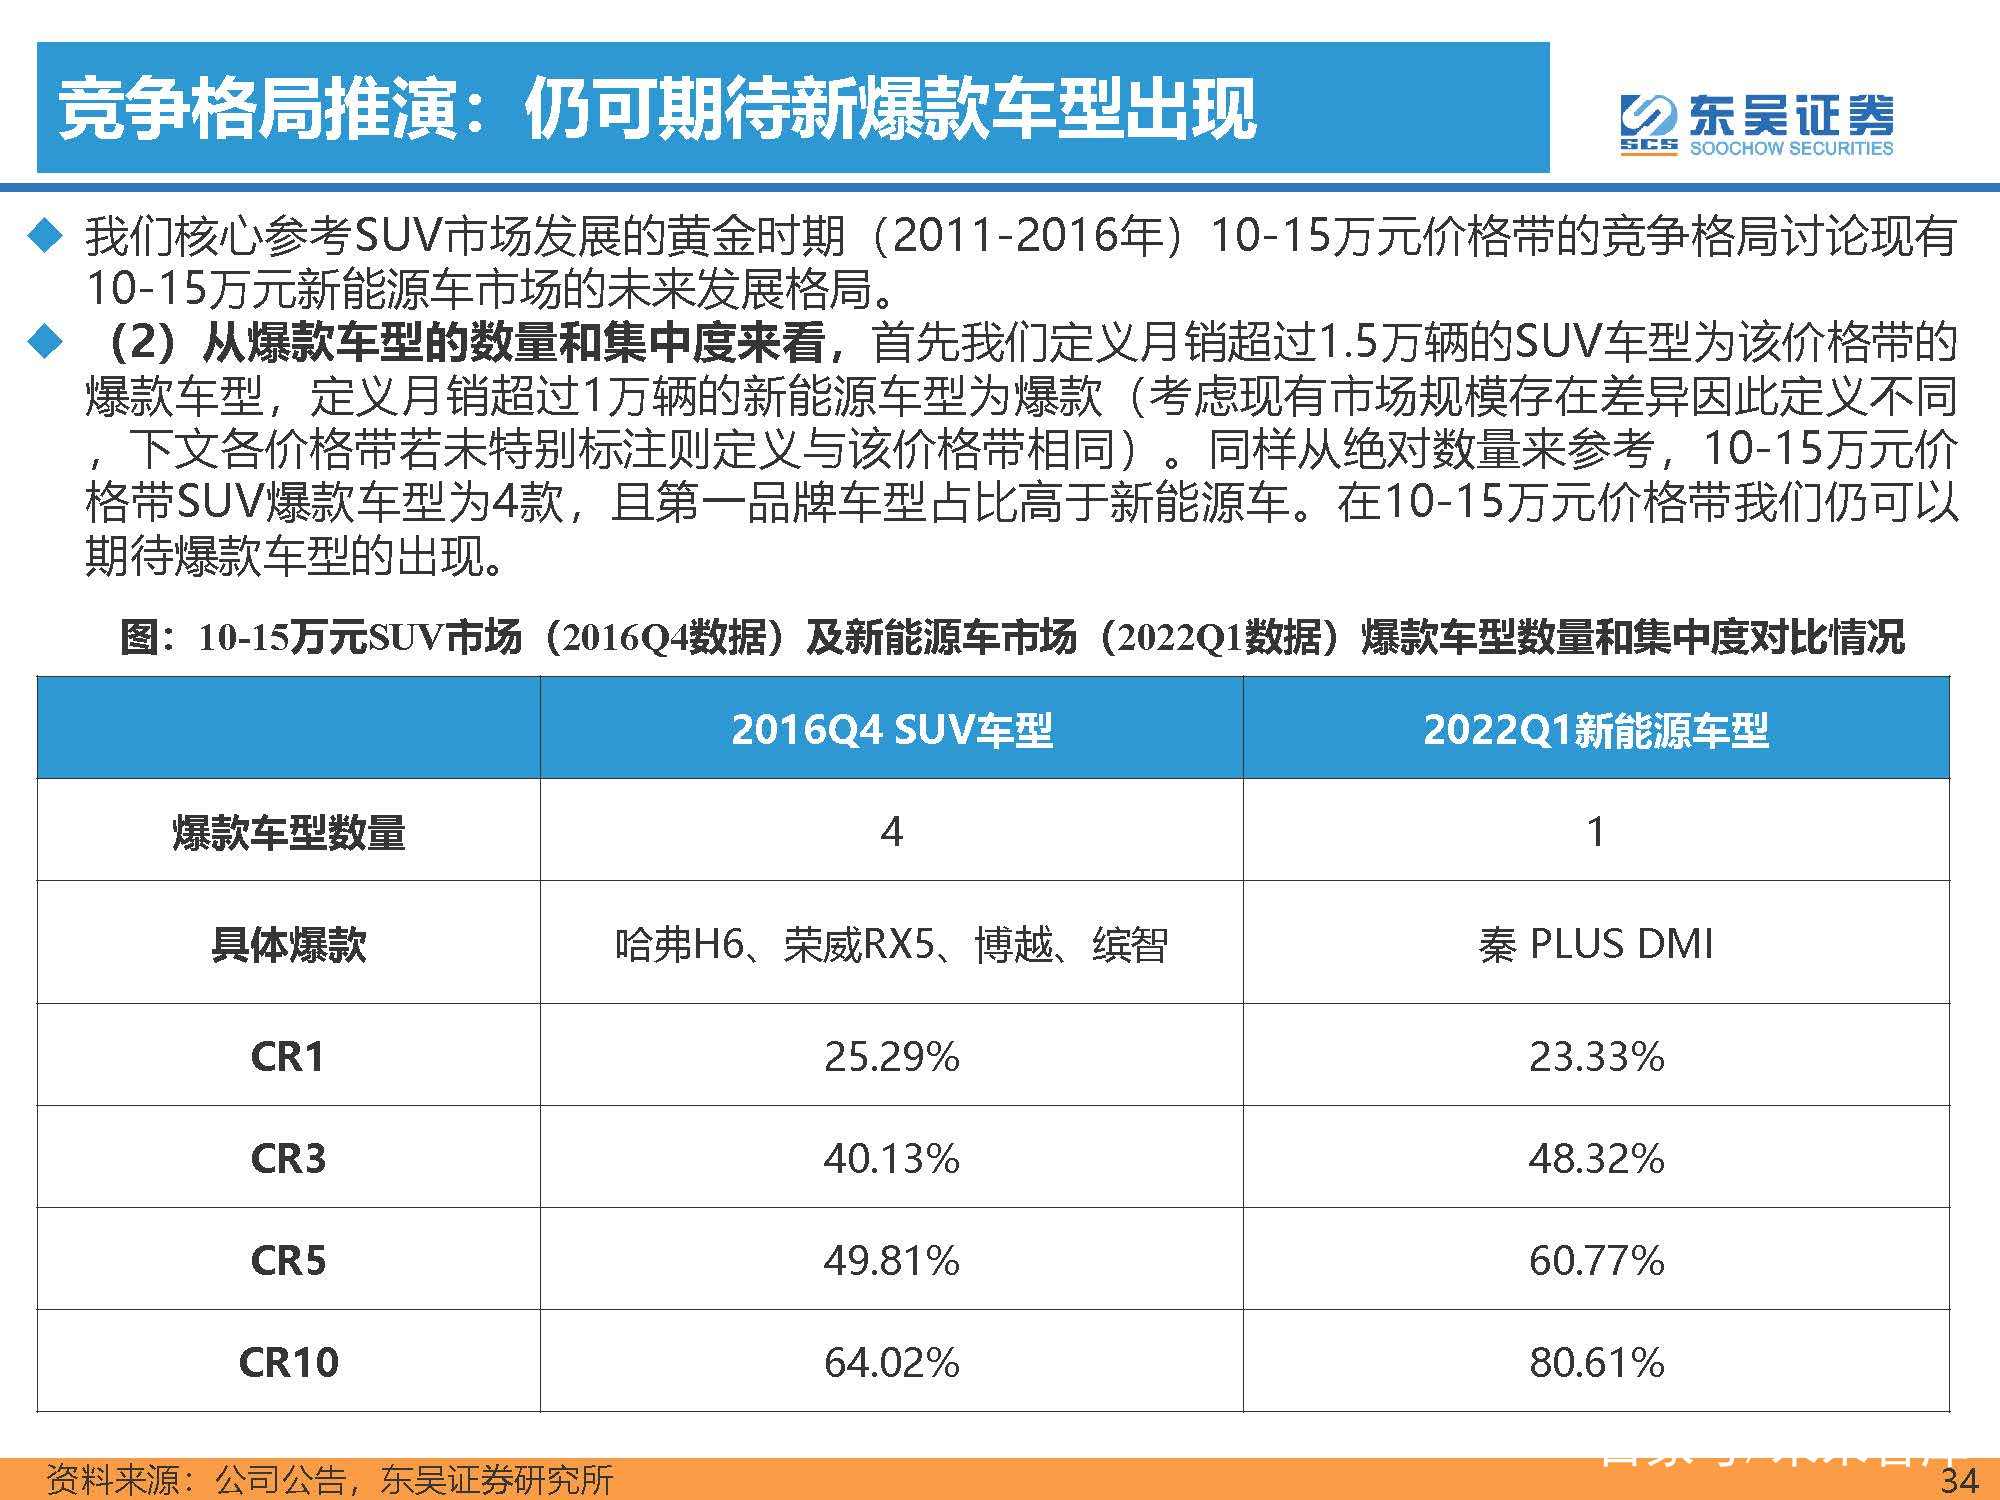
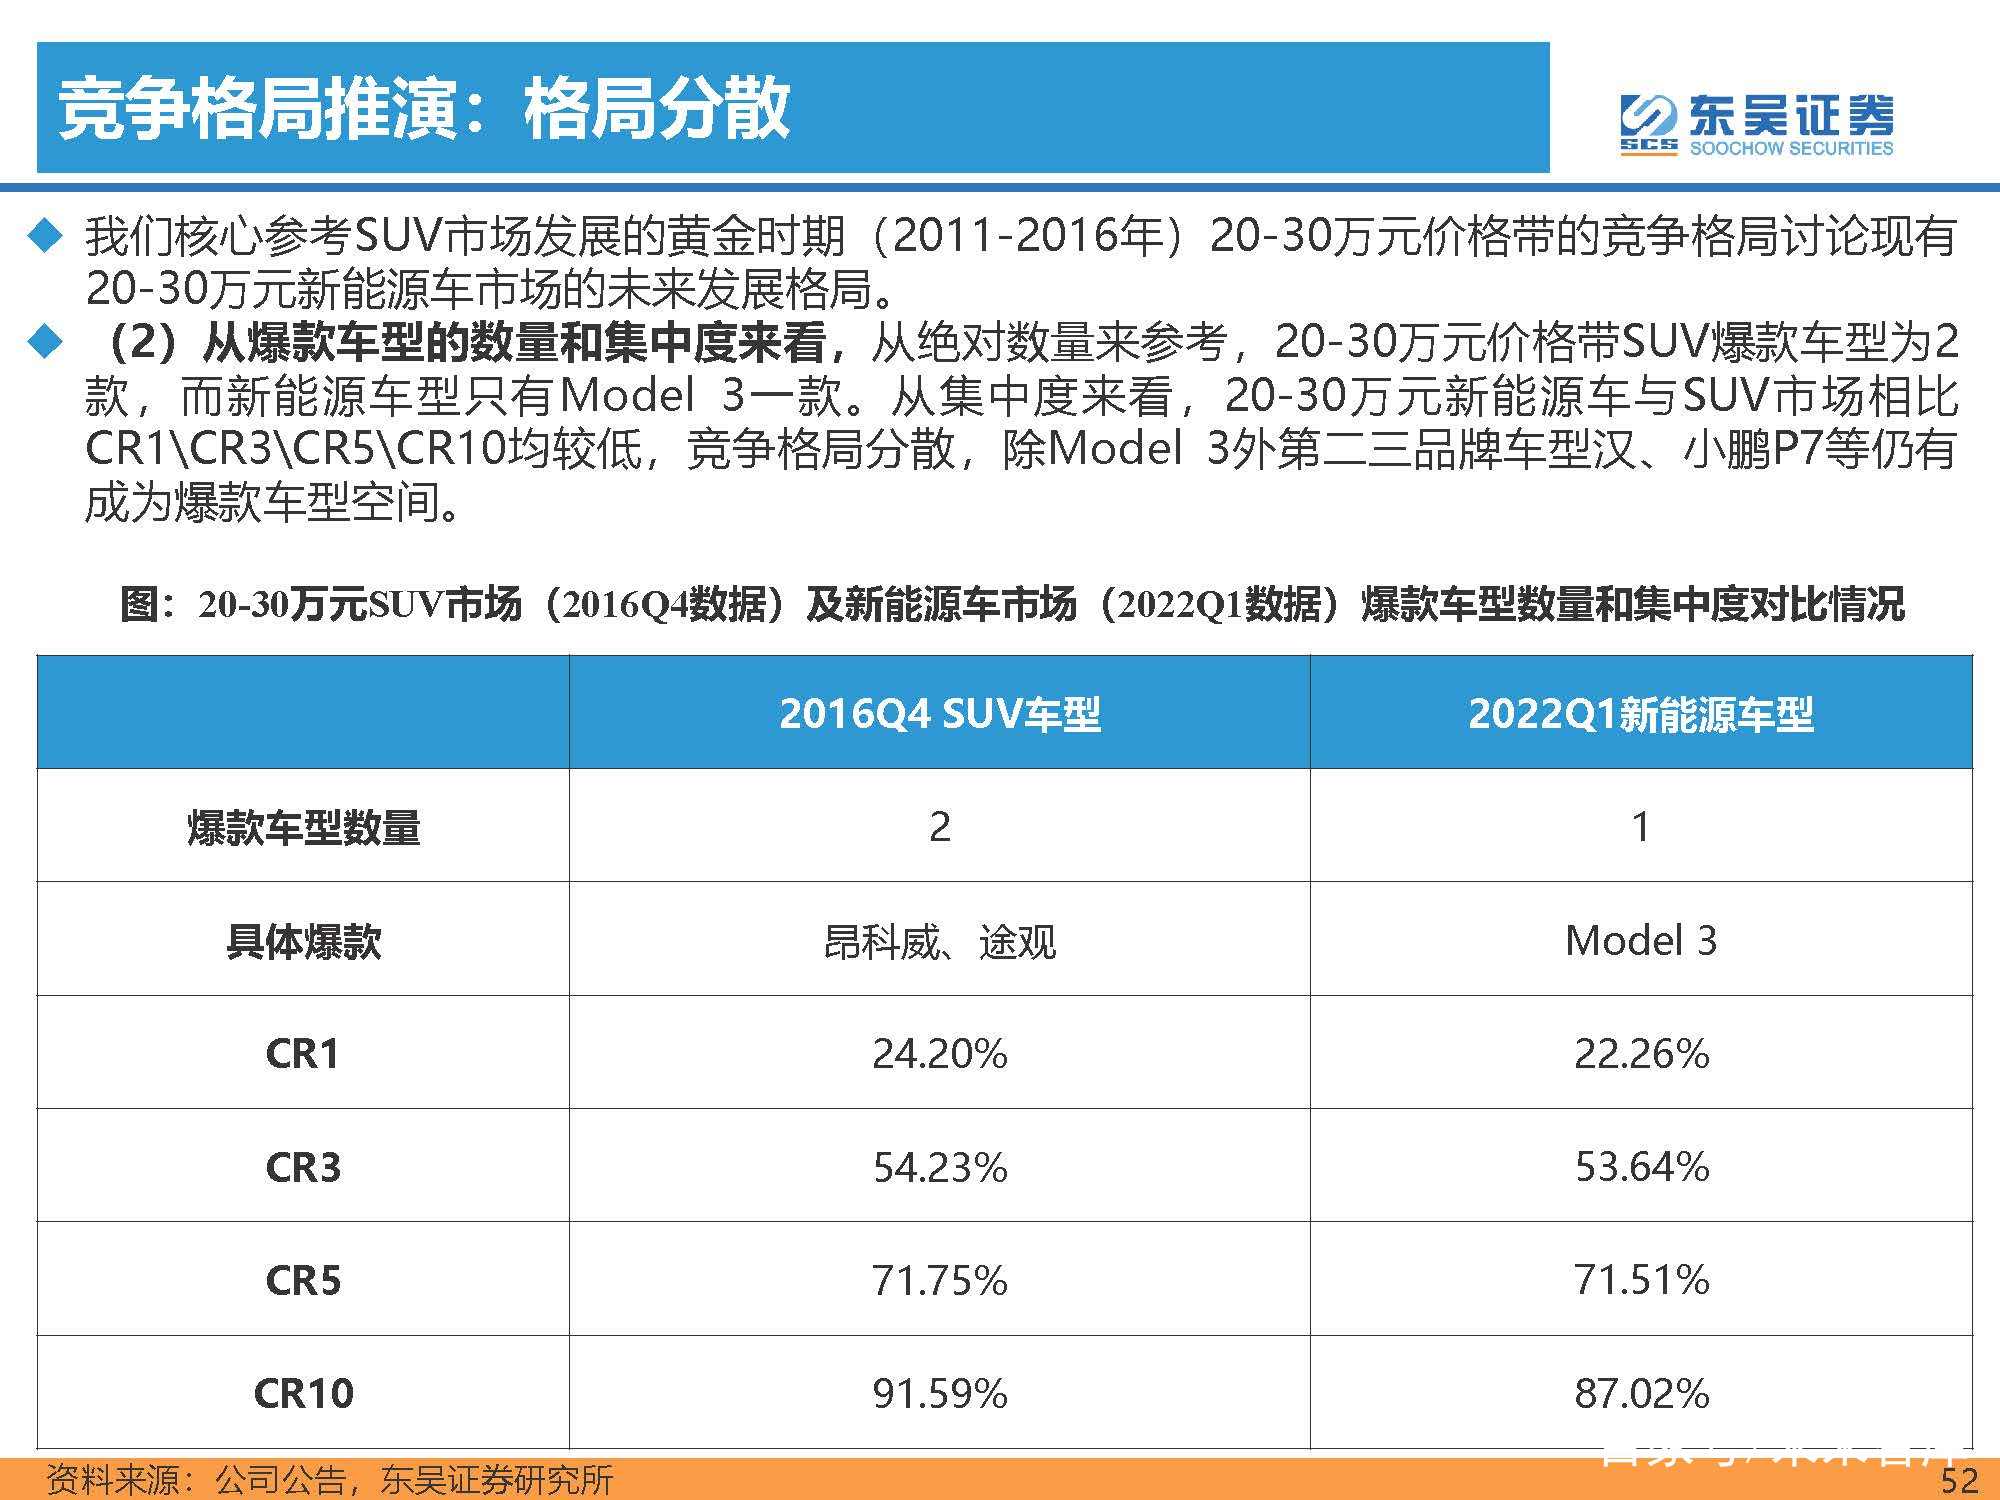
(2)从爆款车型的数量和集中度来看,首先我们定义月销超过1.5万辆的SUV车型为该价格带的 爆款车型,定义月销超过1万辆的新能源车型为爆款(考虑现有市场规模存在差异因此定义不同 ,下文各价格带若未特别标注则定义与该价格带相同)。同样从绝对数量来参考,10-15万元价 格带SUV爆款车型为4款,且第一品牌车型占比高于新能源车。在10-15万元价格带我们仍可以 期待爆款车型的出现。
10-15万元核心结论总结及市场空间推演
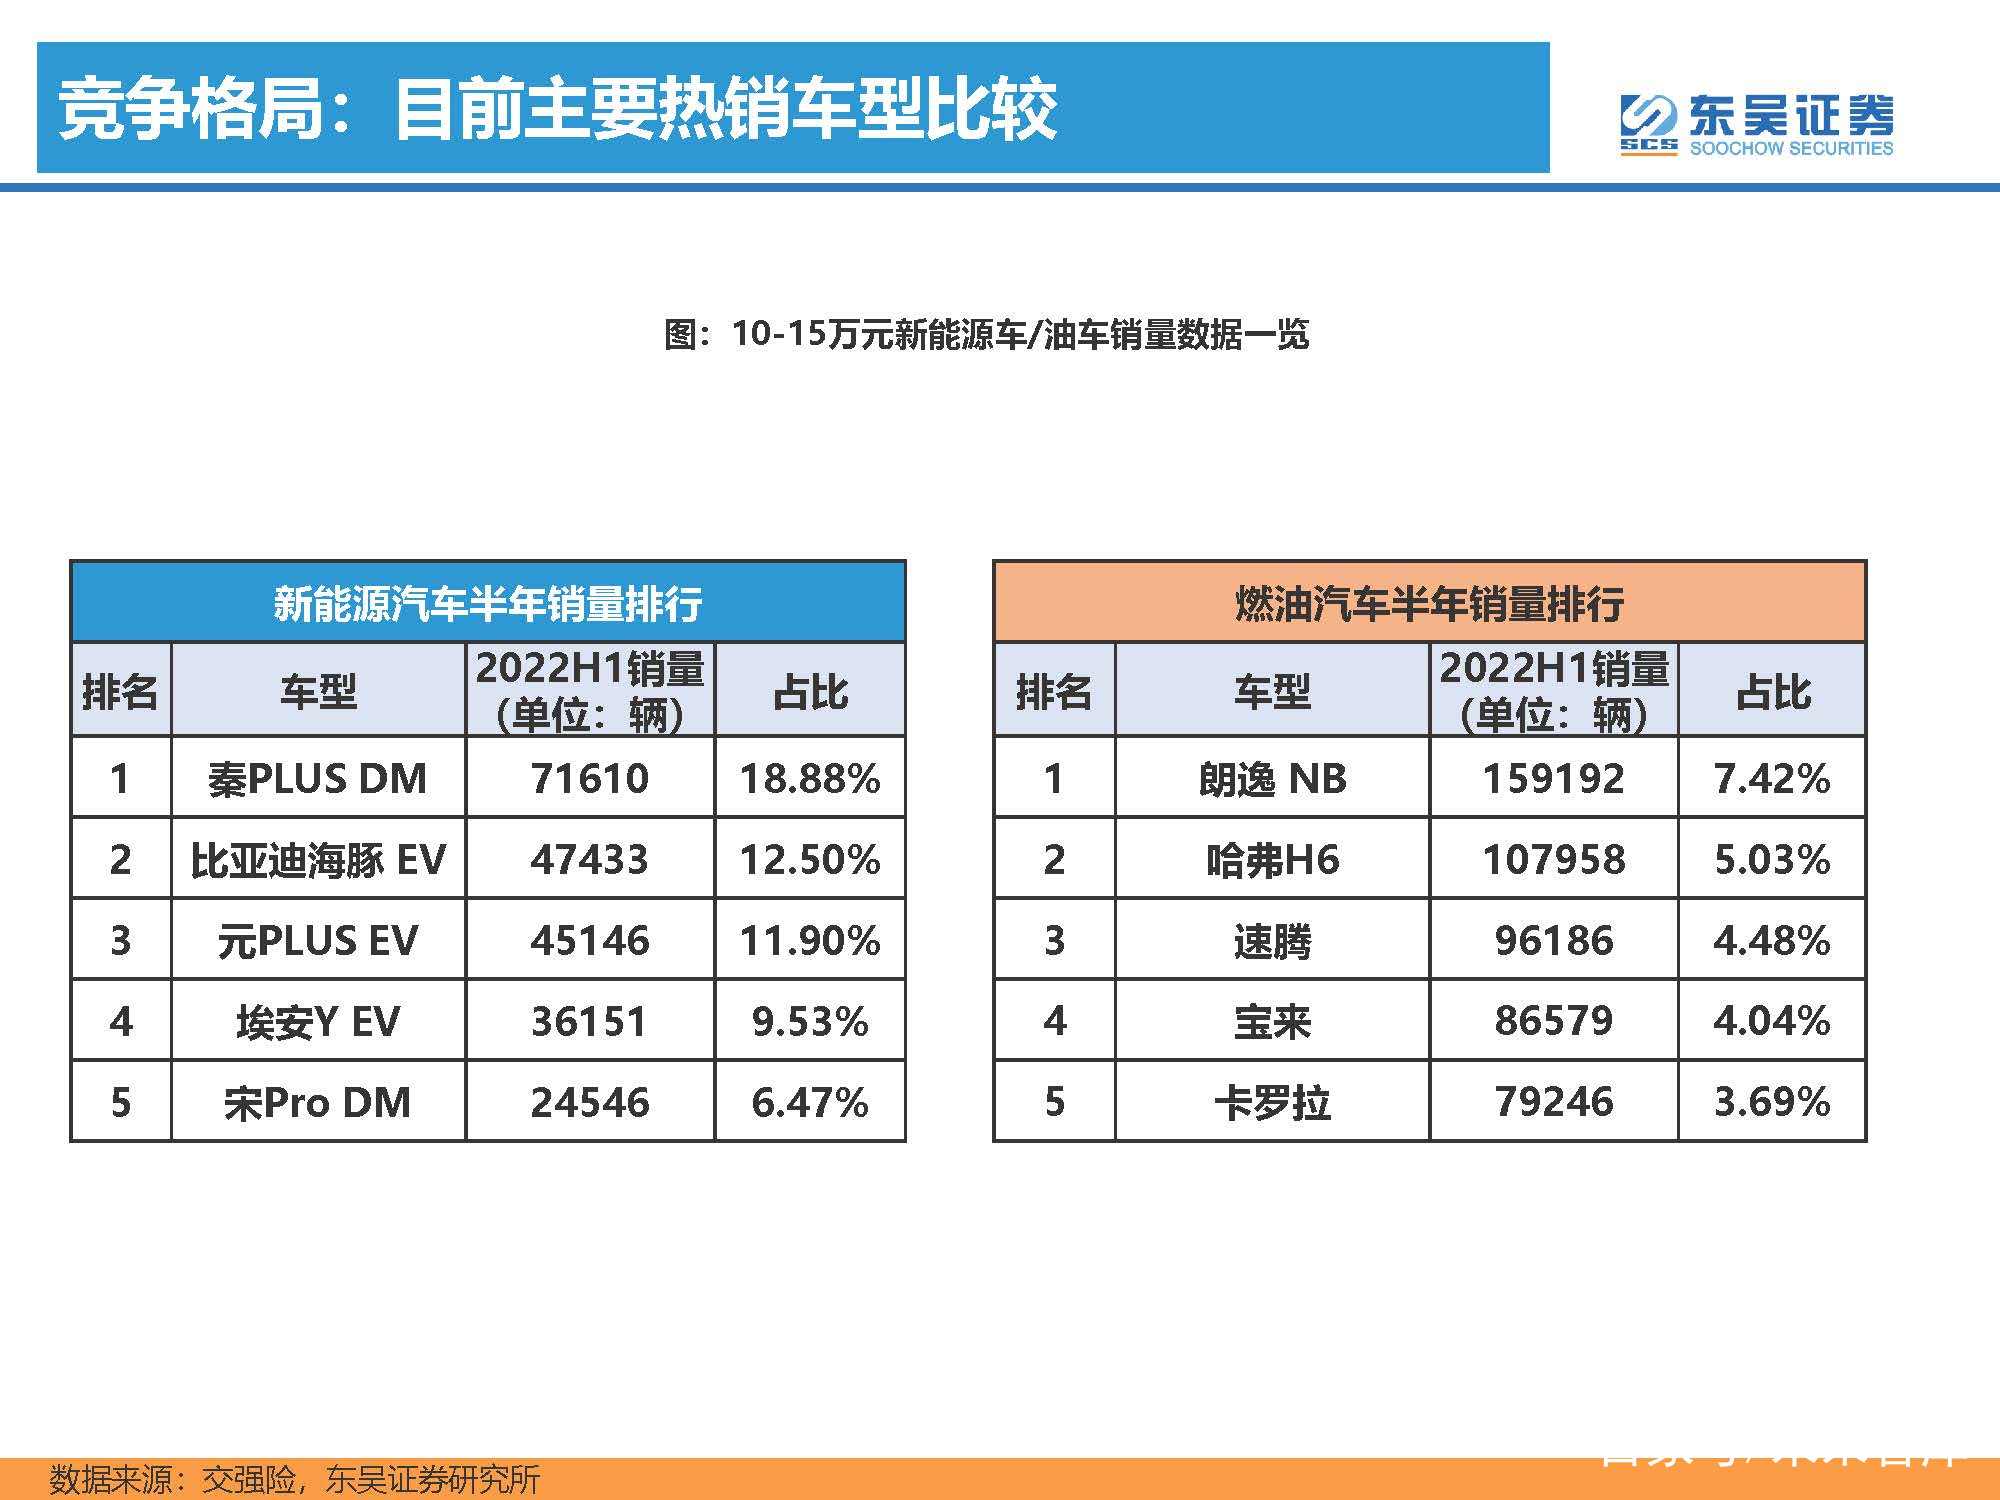
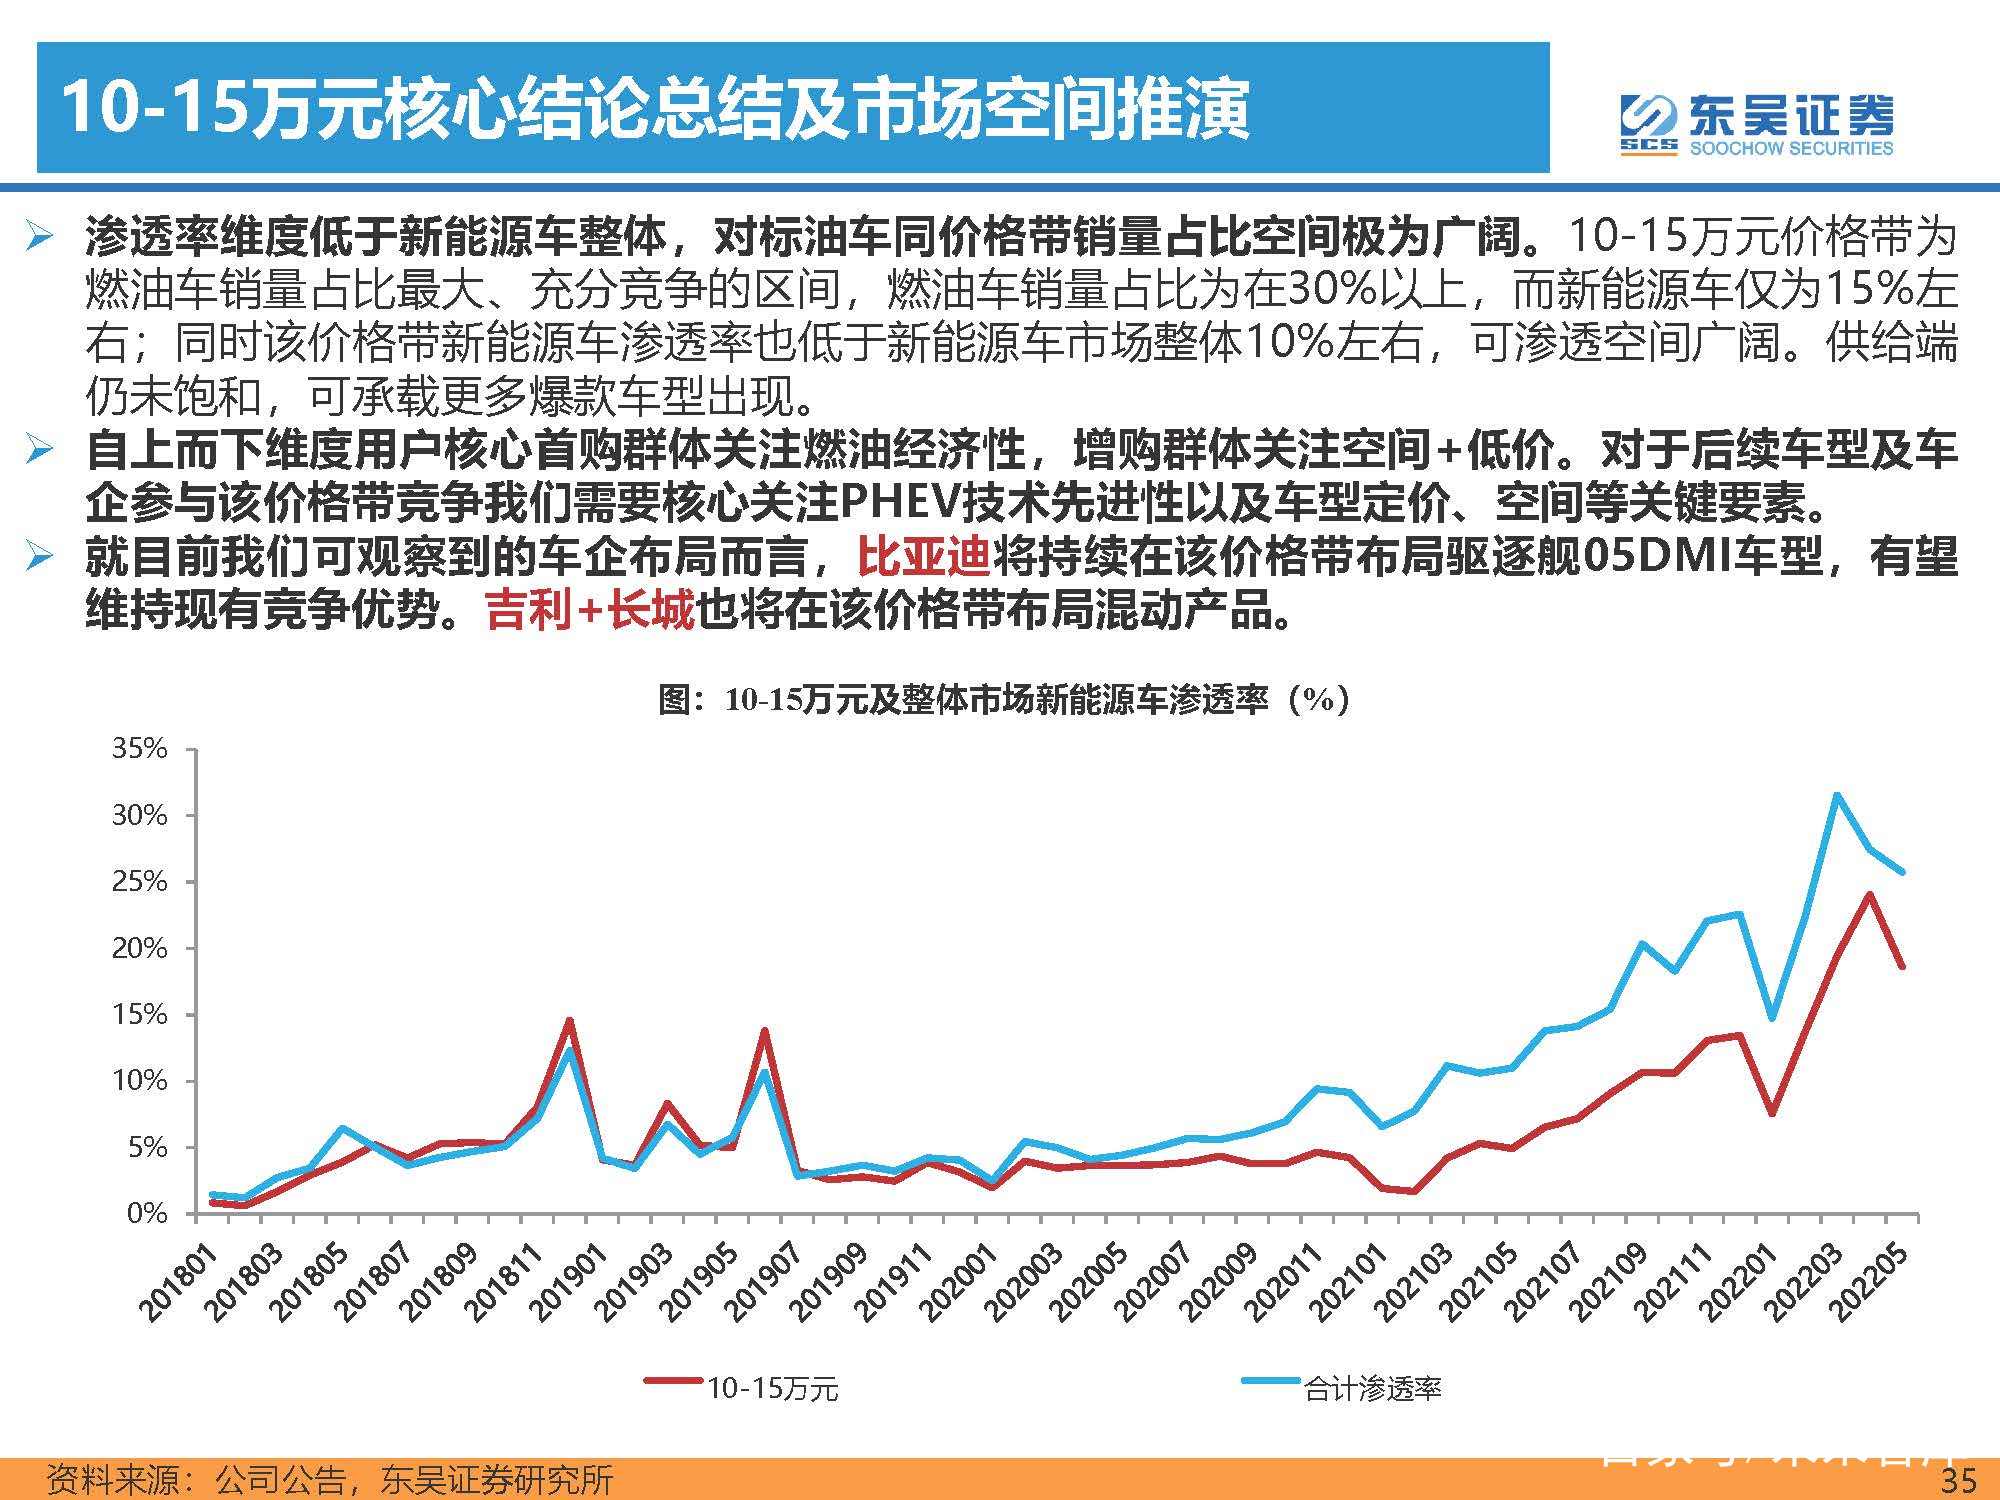
渗透率维度低于新能源车整体,对标油车同价格带销量占比空间极为广阔。10-15万元价格带为 燃油车销量占比最大、充分竞争的区间,燃油车销量占比为在30%以上,而新能源车仅为15%左 右;同时该价格带新能源车渗透率也低于新能源车市场整体10%左右,可渗透空间广阔。供给端 仍未饱和,可承载更多爆款车型出现。自上而下维度用户核心首购群体关注燃油经济性,增购群体关注空间+低价。对于后续车型及车 企参与该价格带竞争我们需要核心关注PHEV技术先进性以及车型定价、空间等关键要素。就目前我们可观察到的车企布局而言,比亚迪将持续在该价格带布局驱逐舰05DMI车型,有望 维持现有竞争优势。吉利+长城也将在该价格带布局混动产品。
15-20万:格局分散,车企布局积极
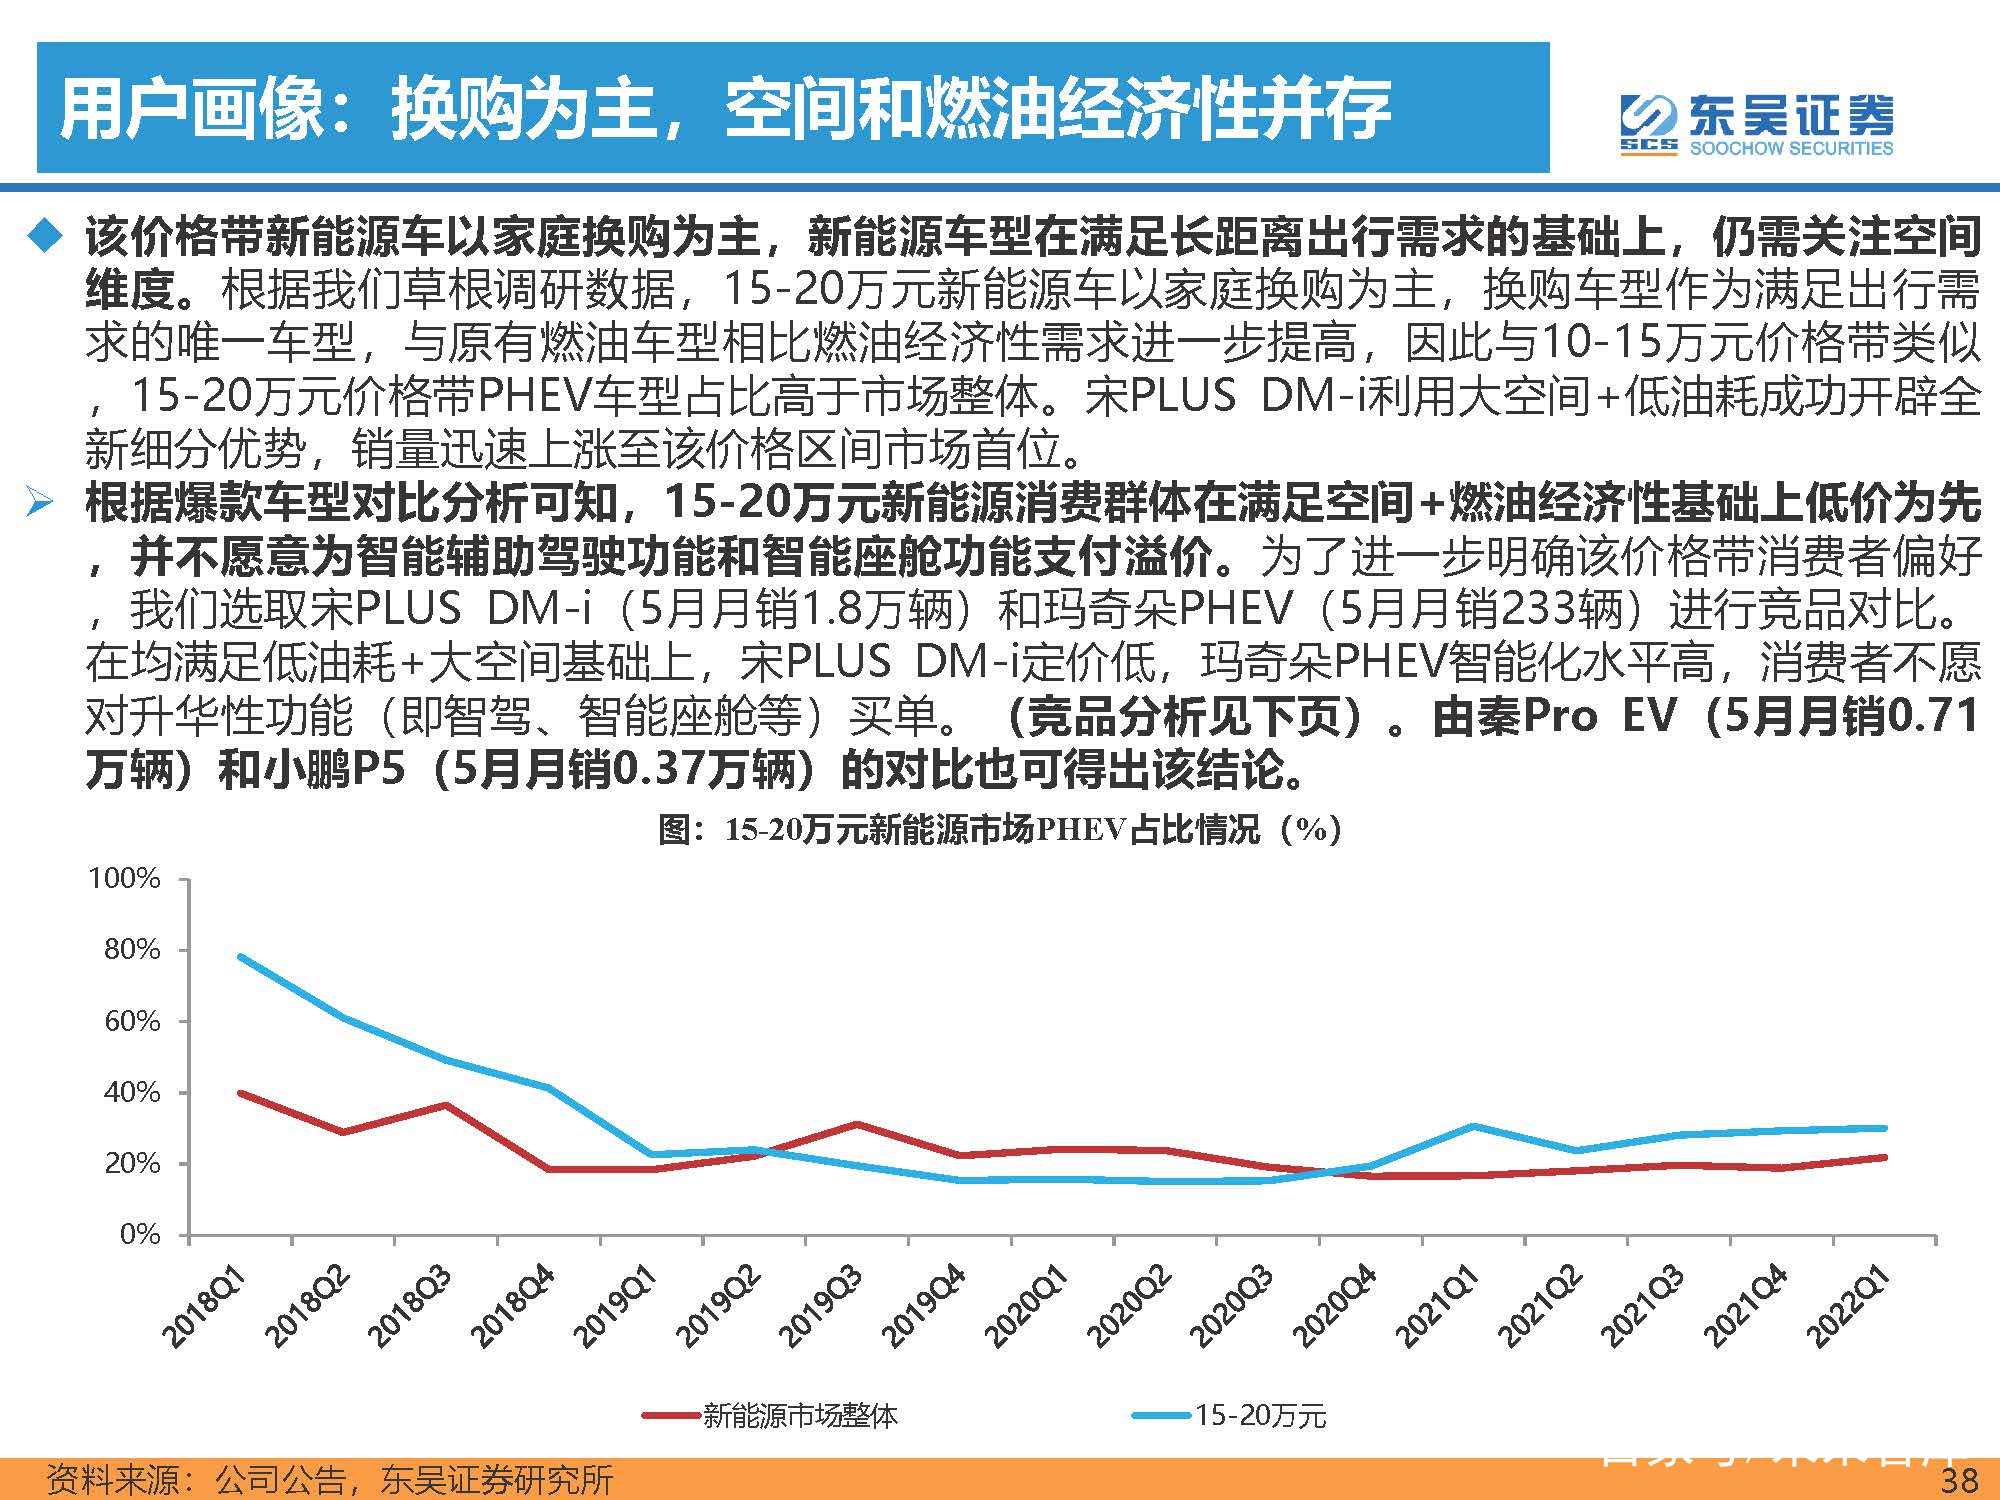
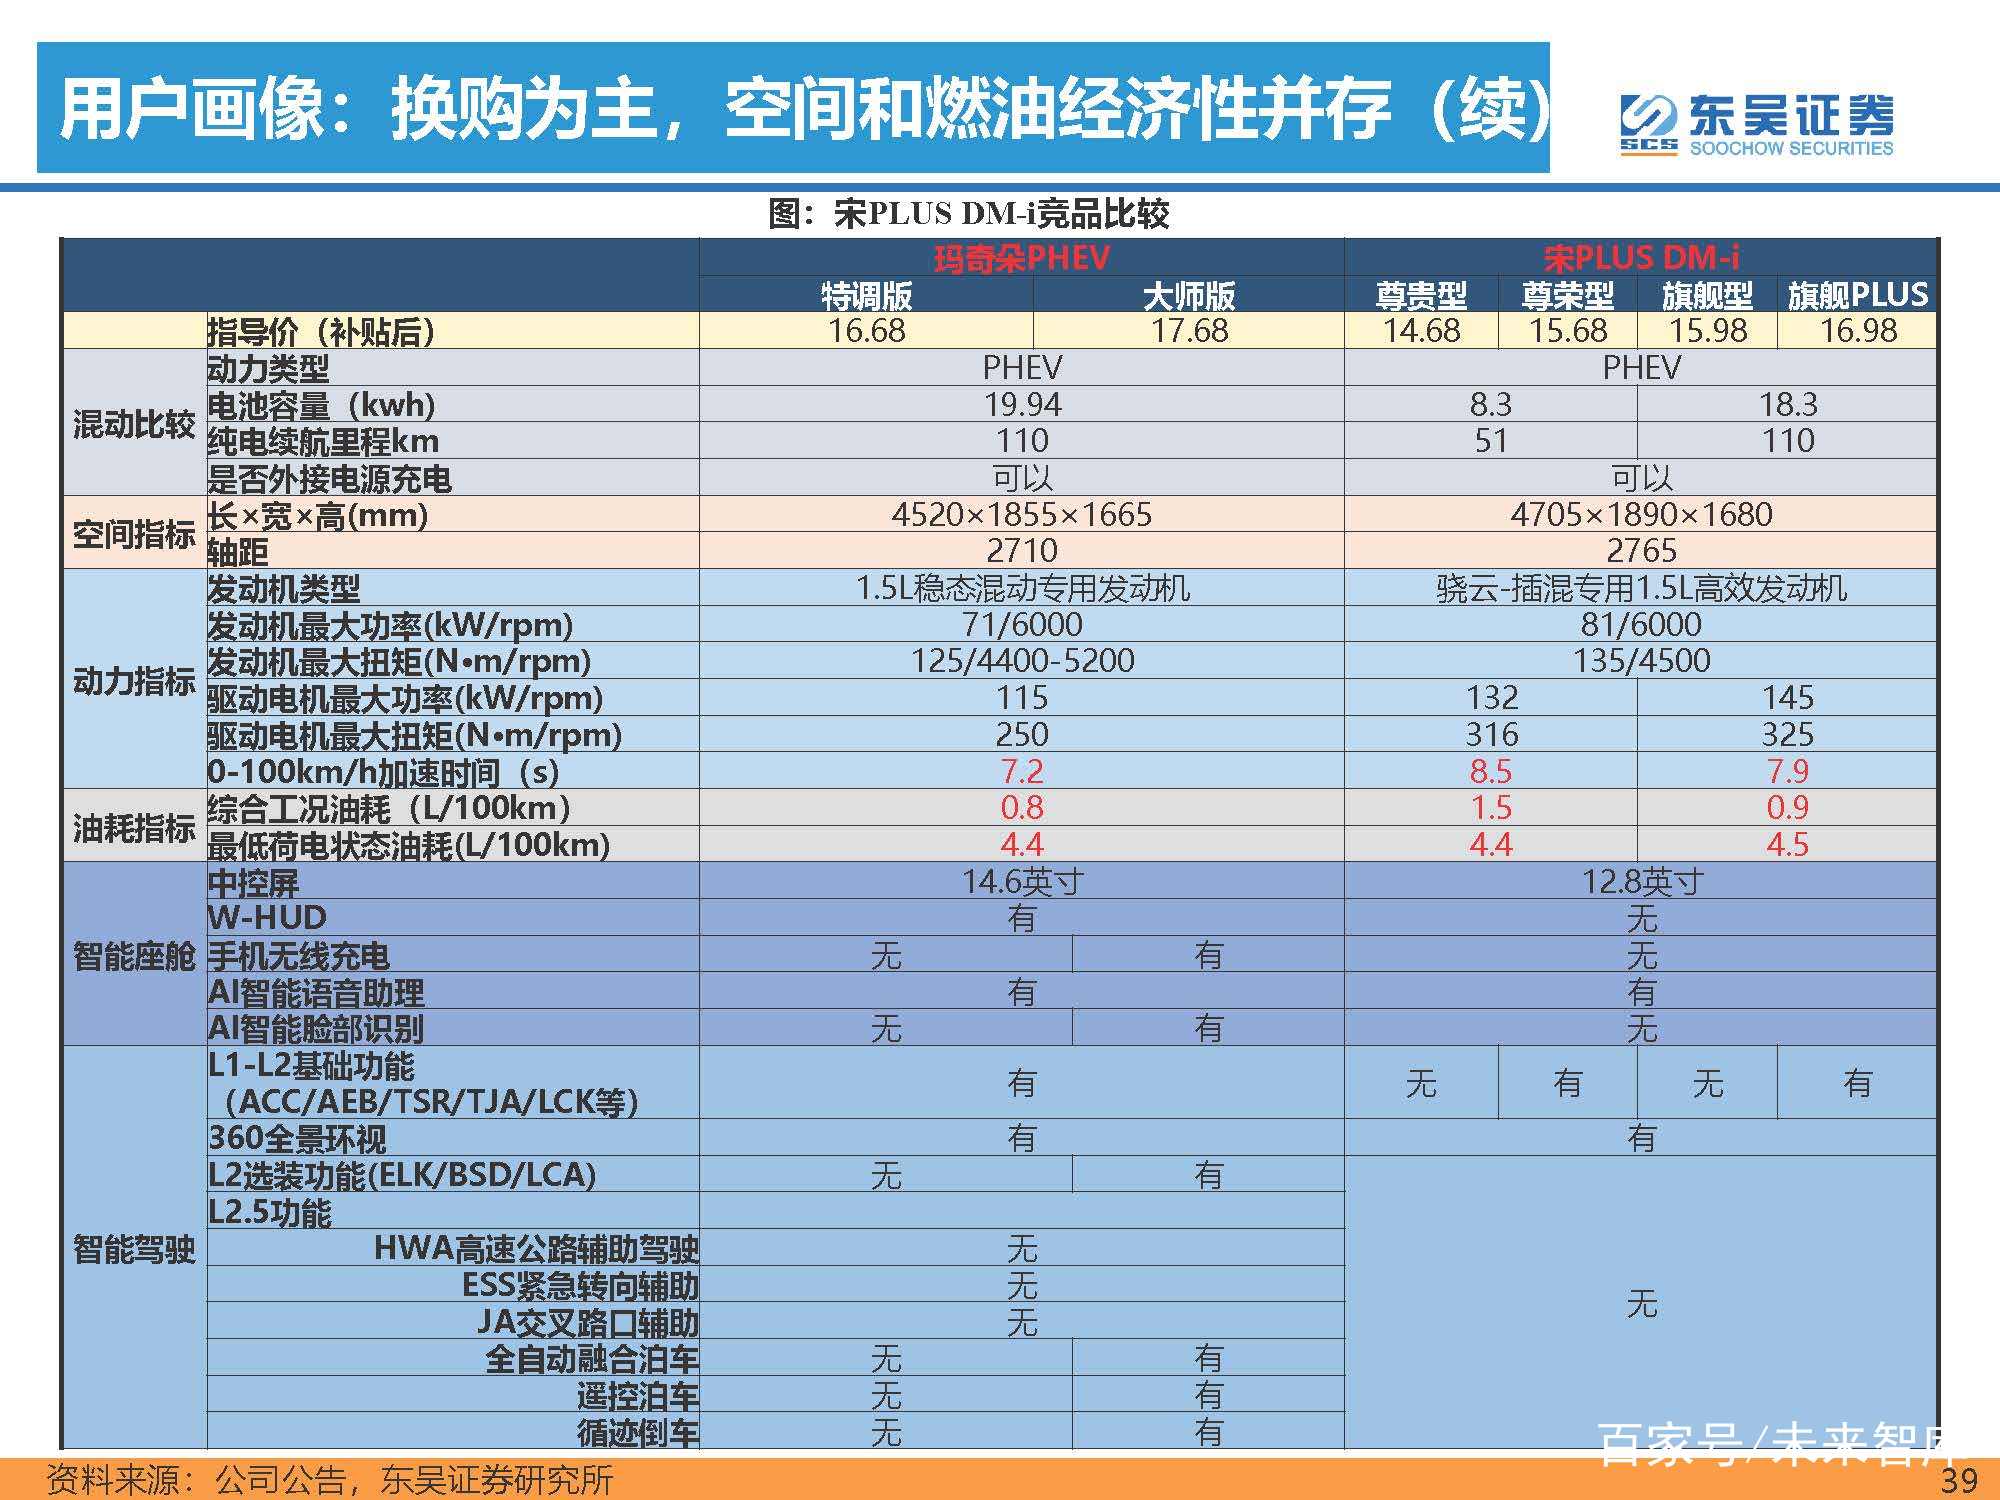
用户画像:换购为主,空间和燃油经济性并存
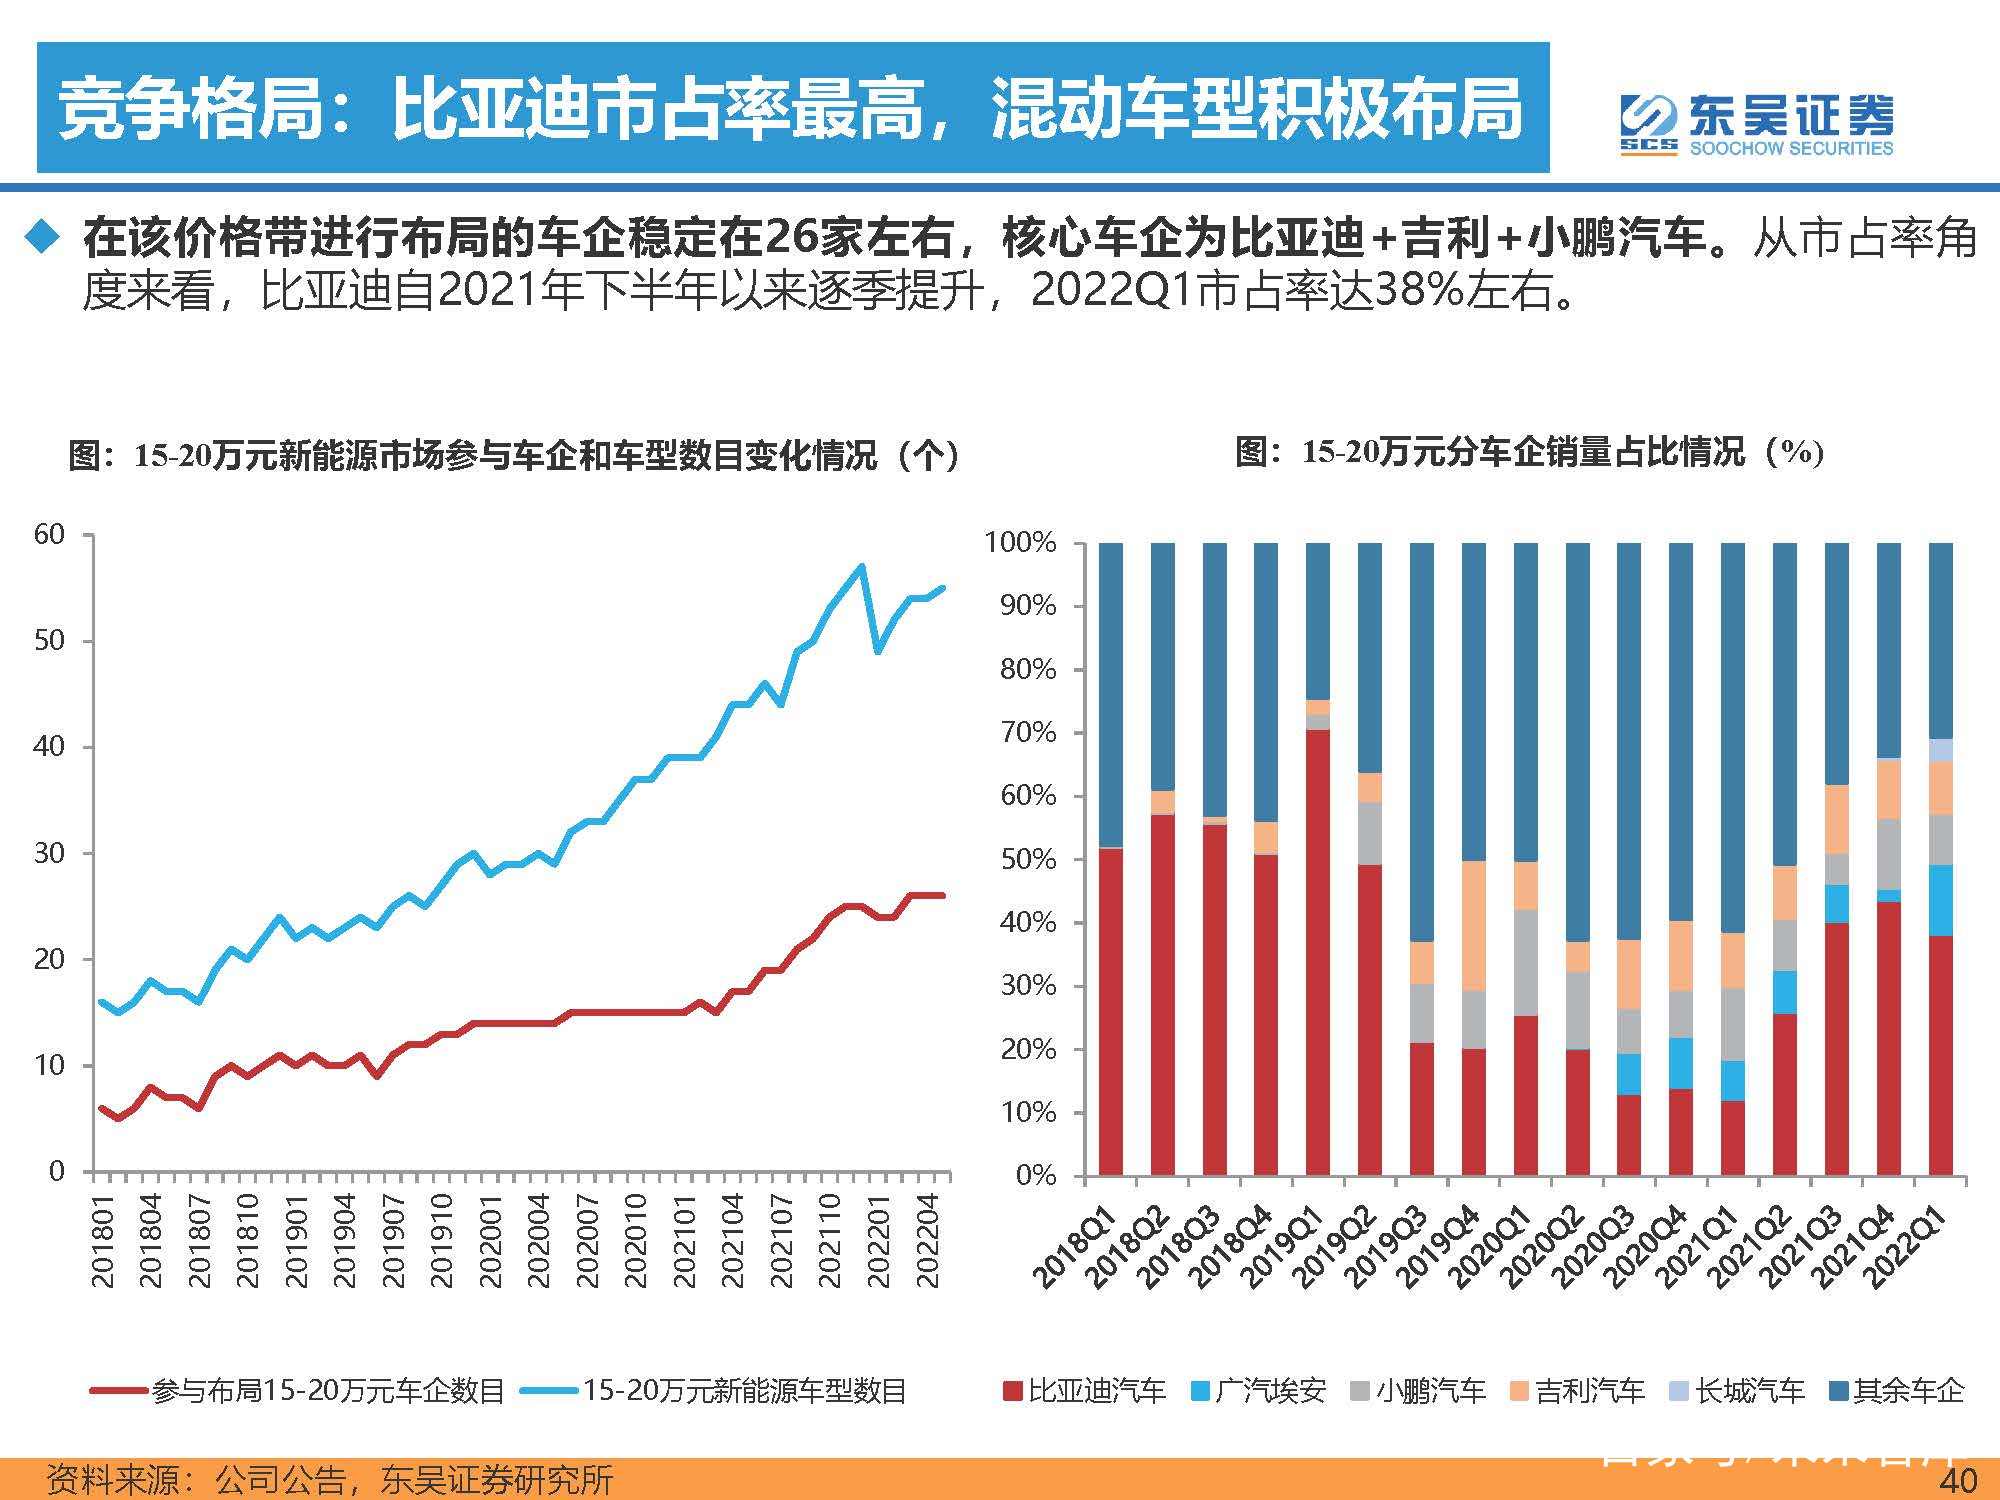
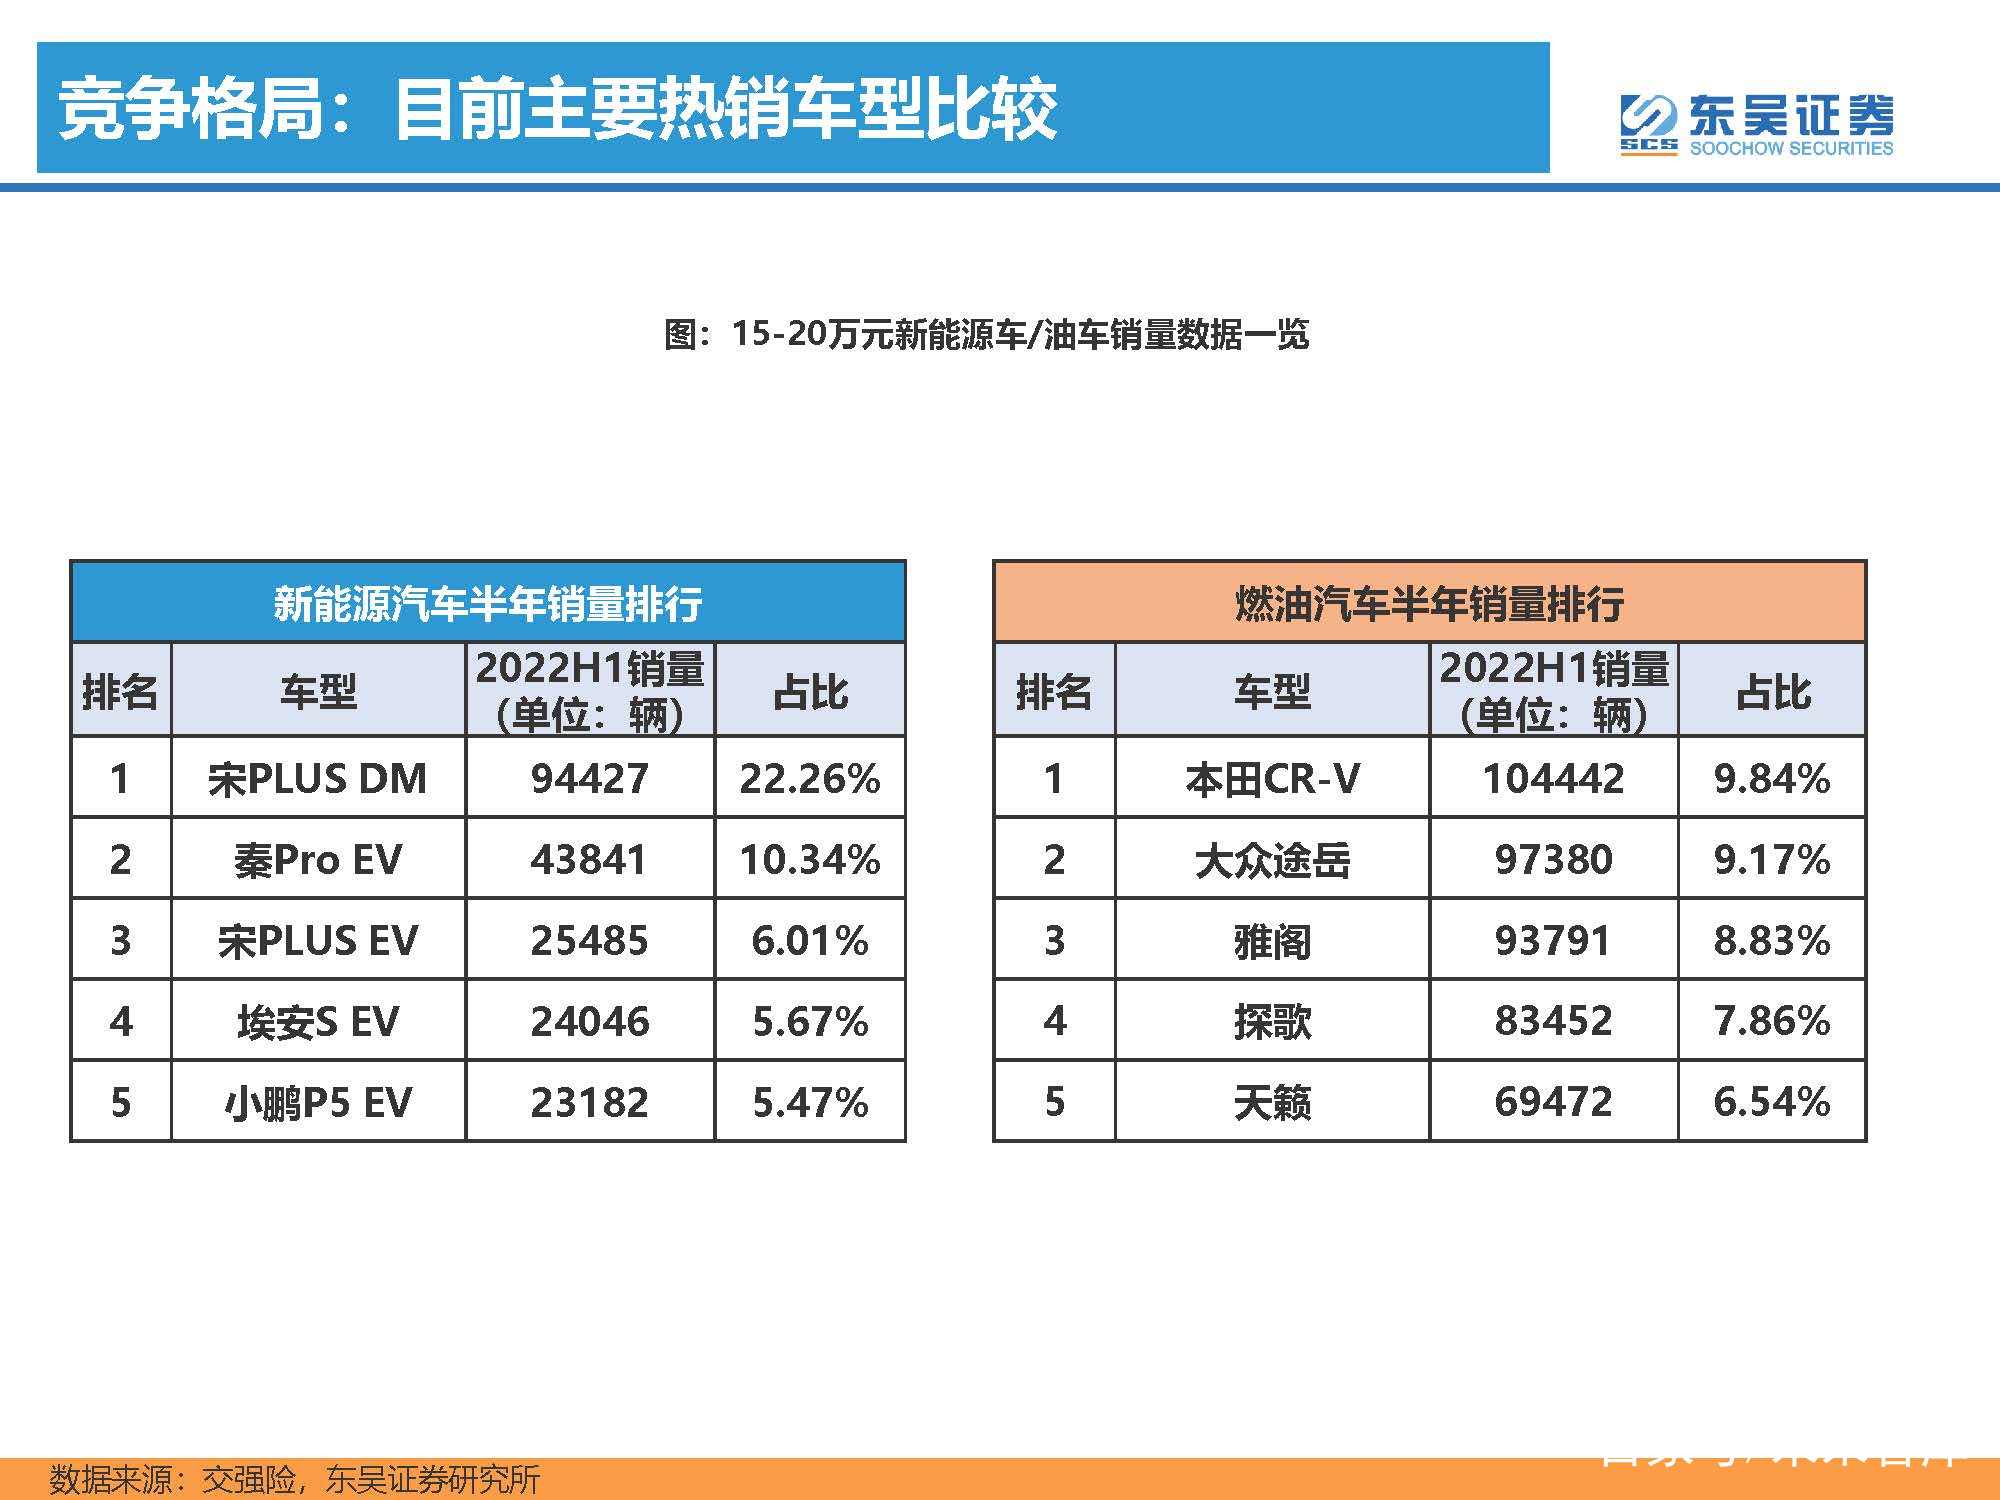
竞争格局:比亚迪市占率最高,混动车型积极布局
在该价格带进行布局的车企稳定在26家左右,核心车企为比亚迪+吉利+小鹏汽车。从市占率角 度来看,比亚迪自2021年下半年以来逐季提升,2022Q1市占率达38%左右。
15-20万元核心结论总结及市场空间推演
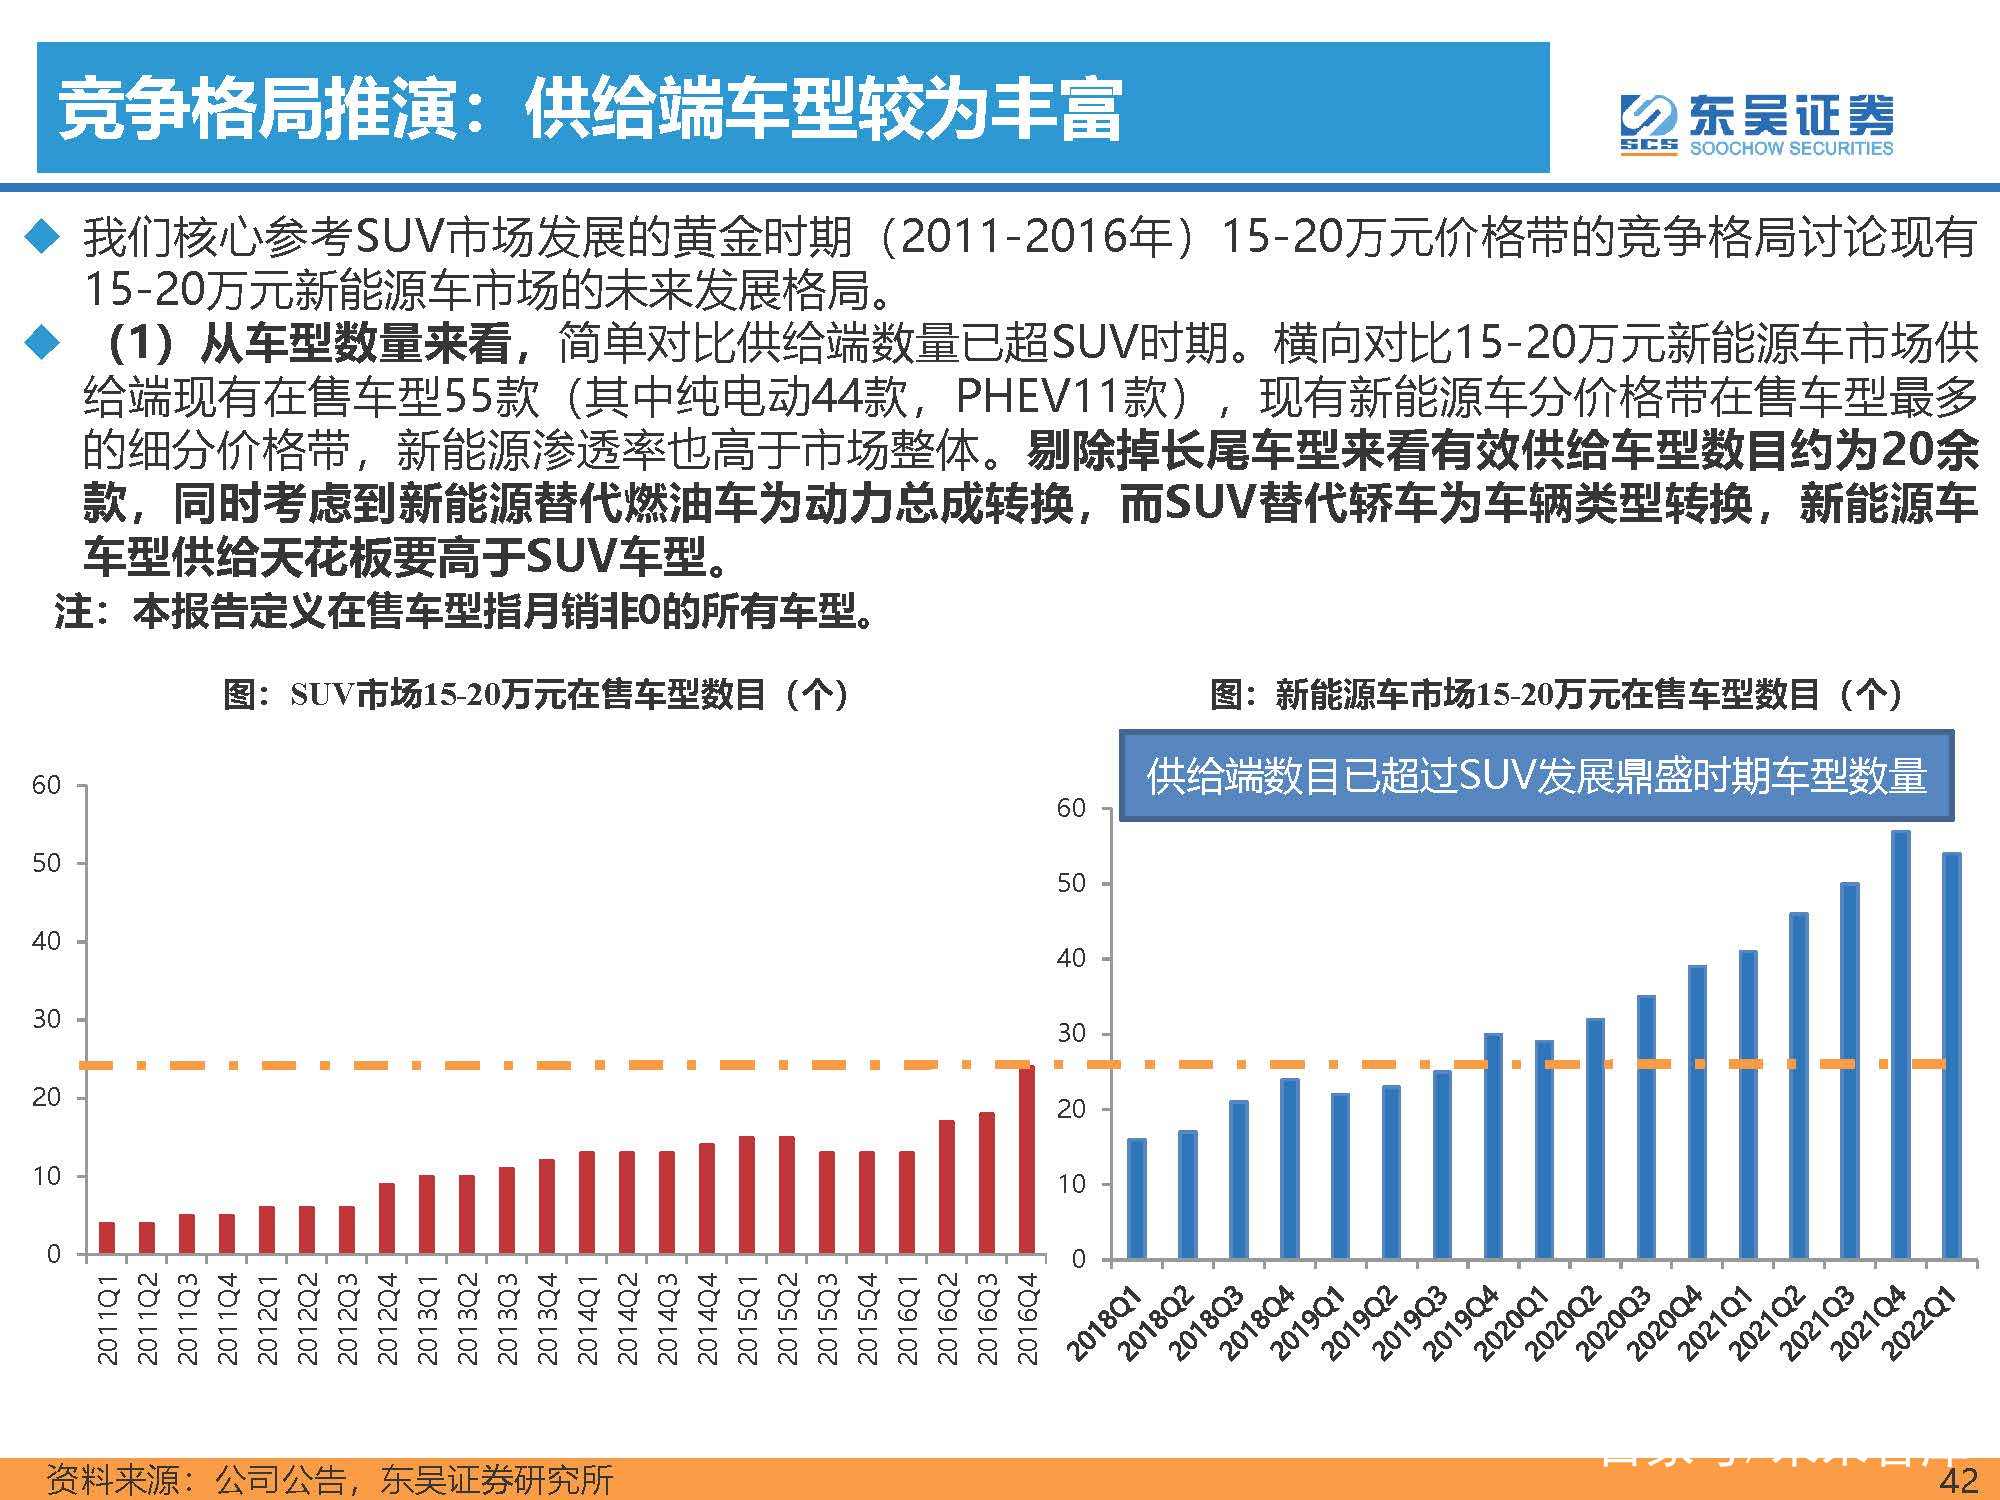
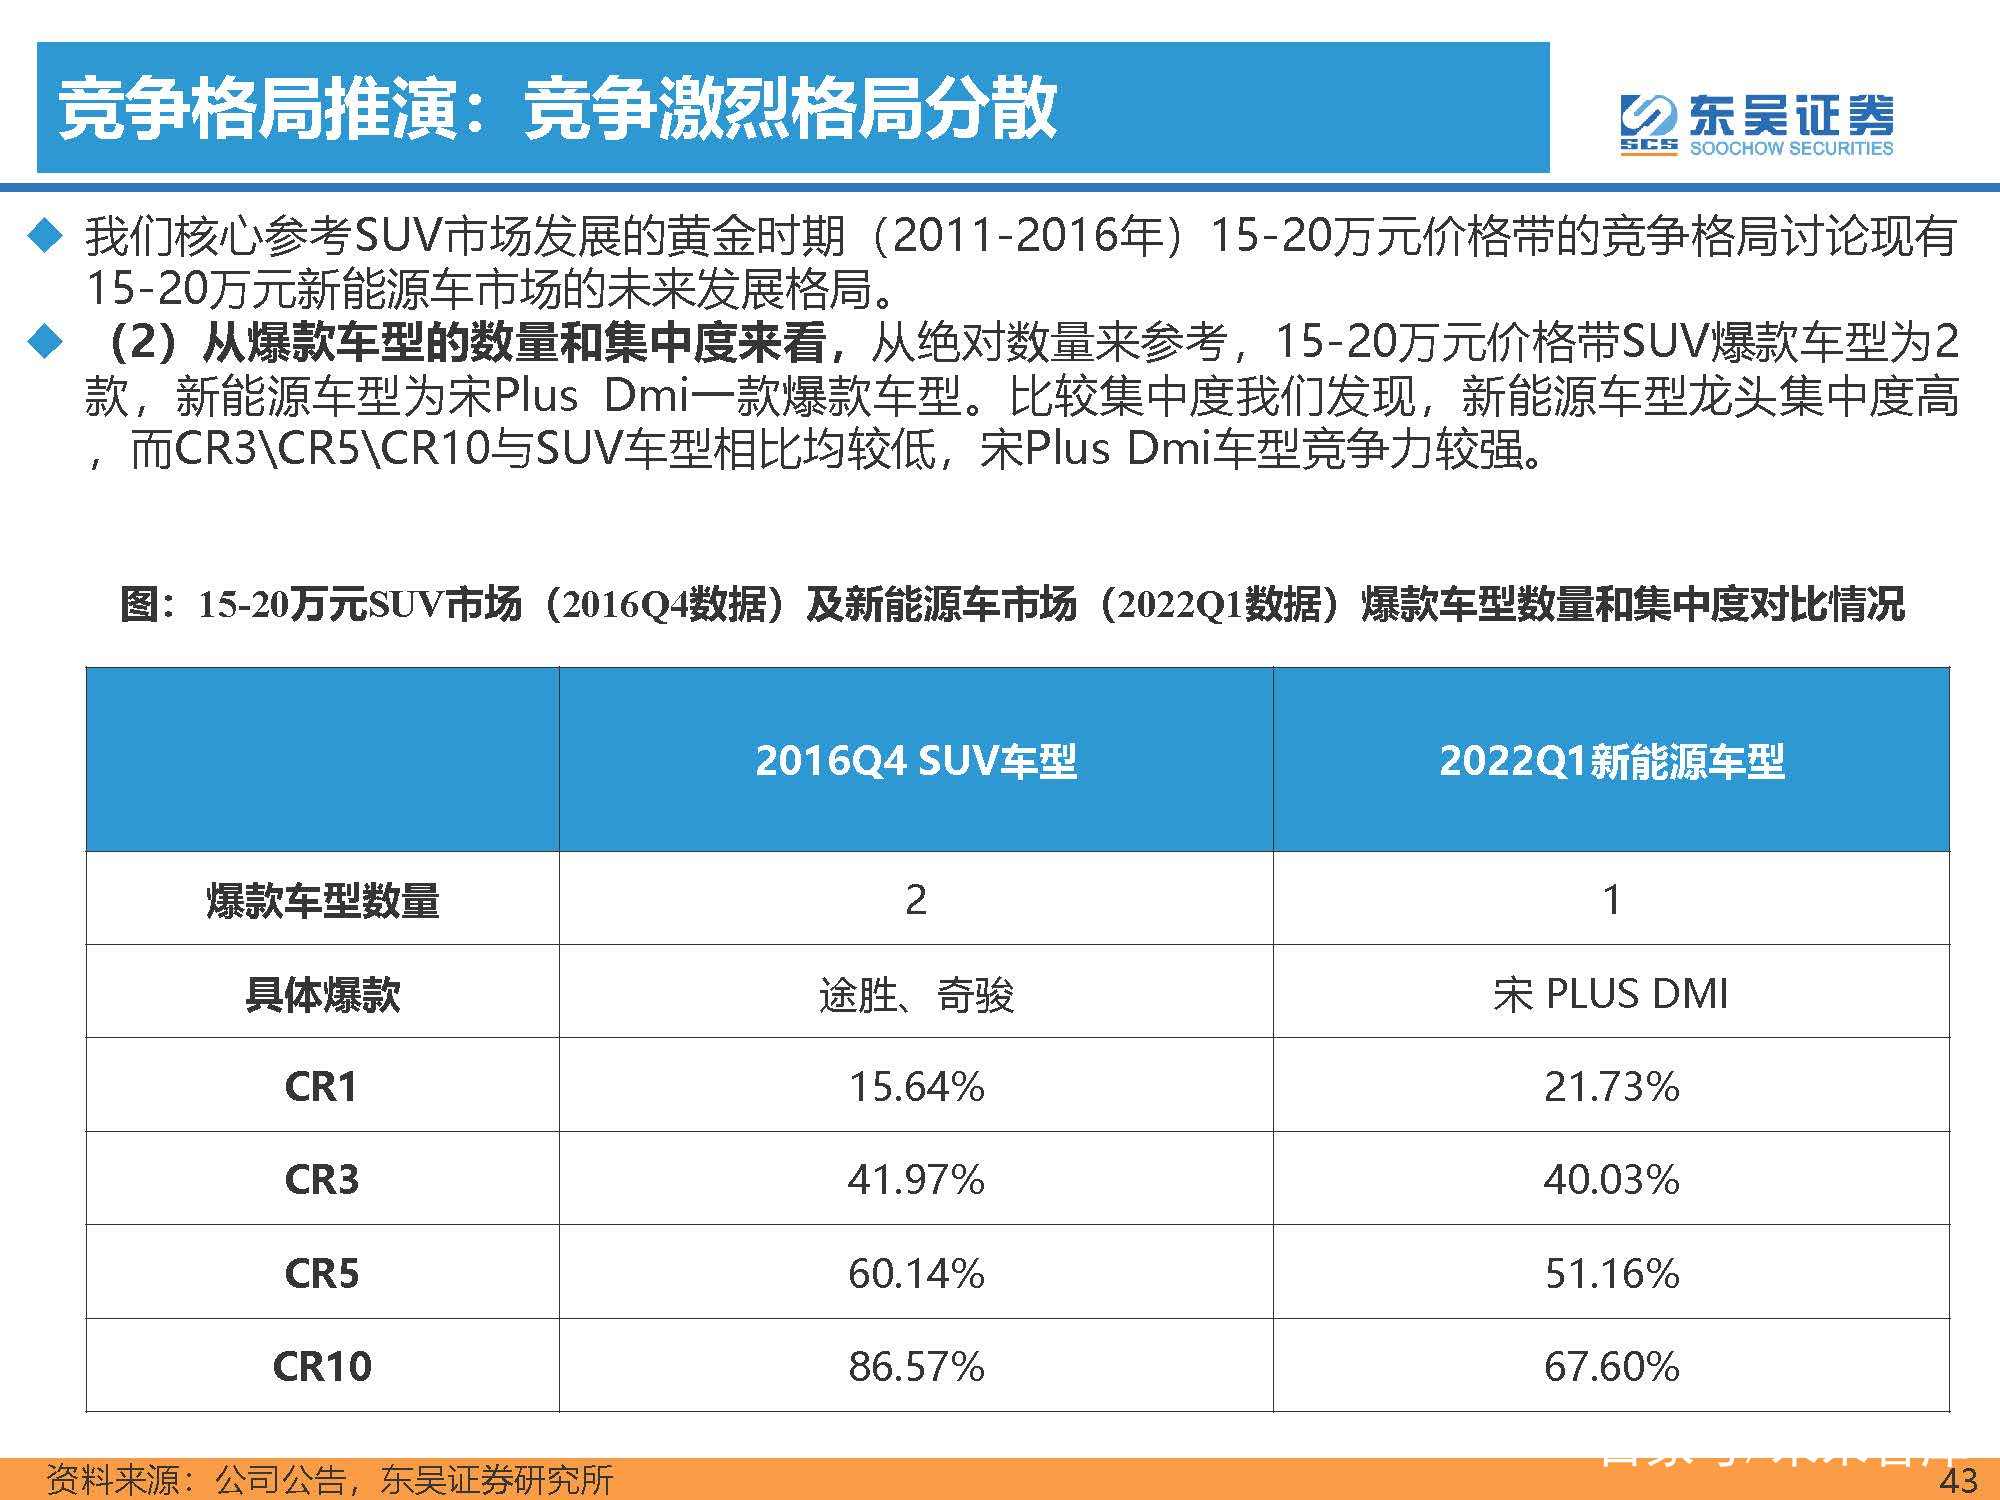
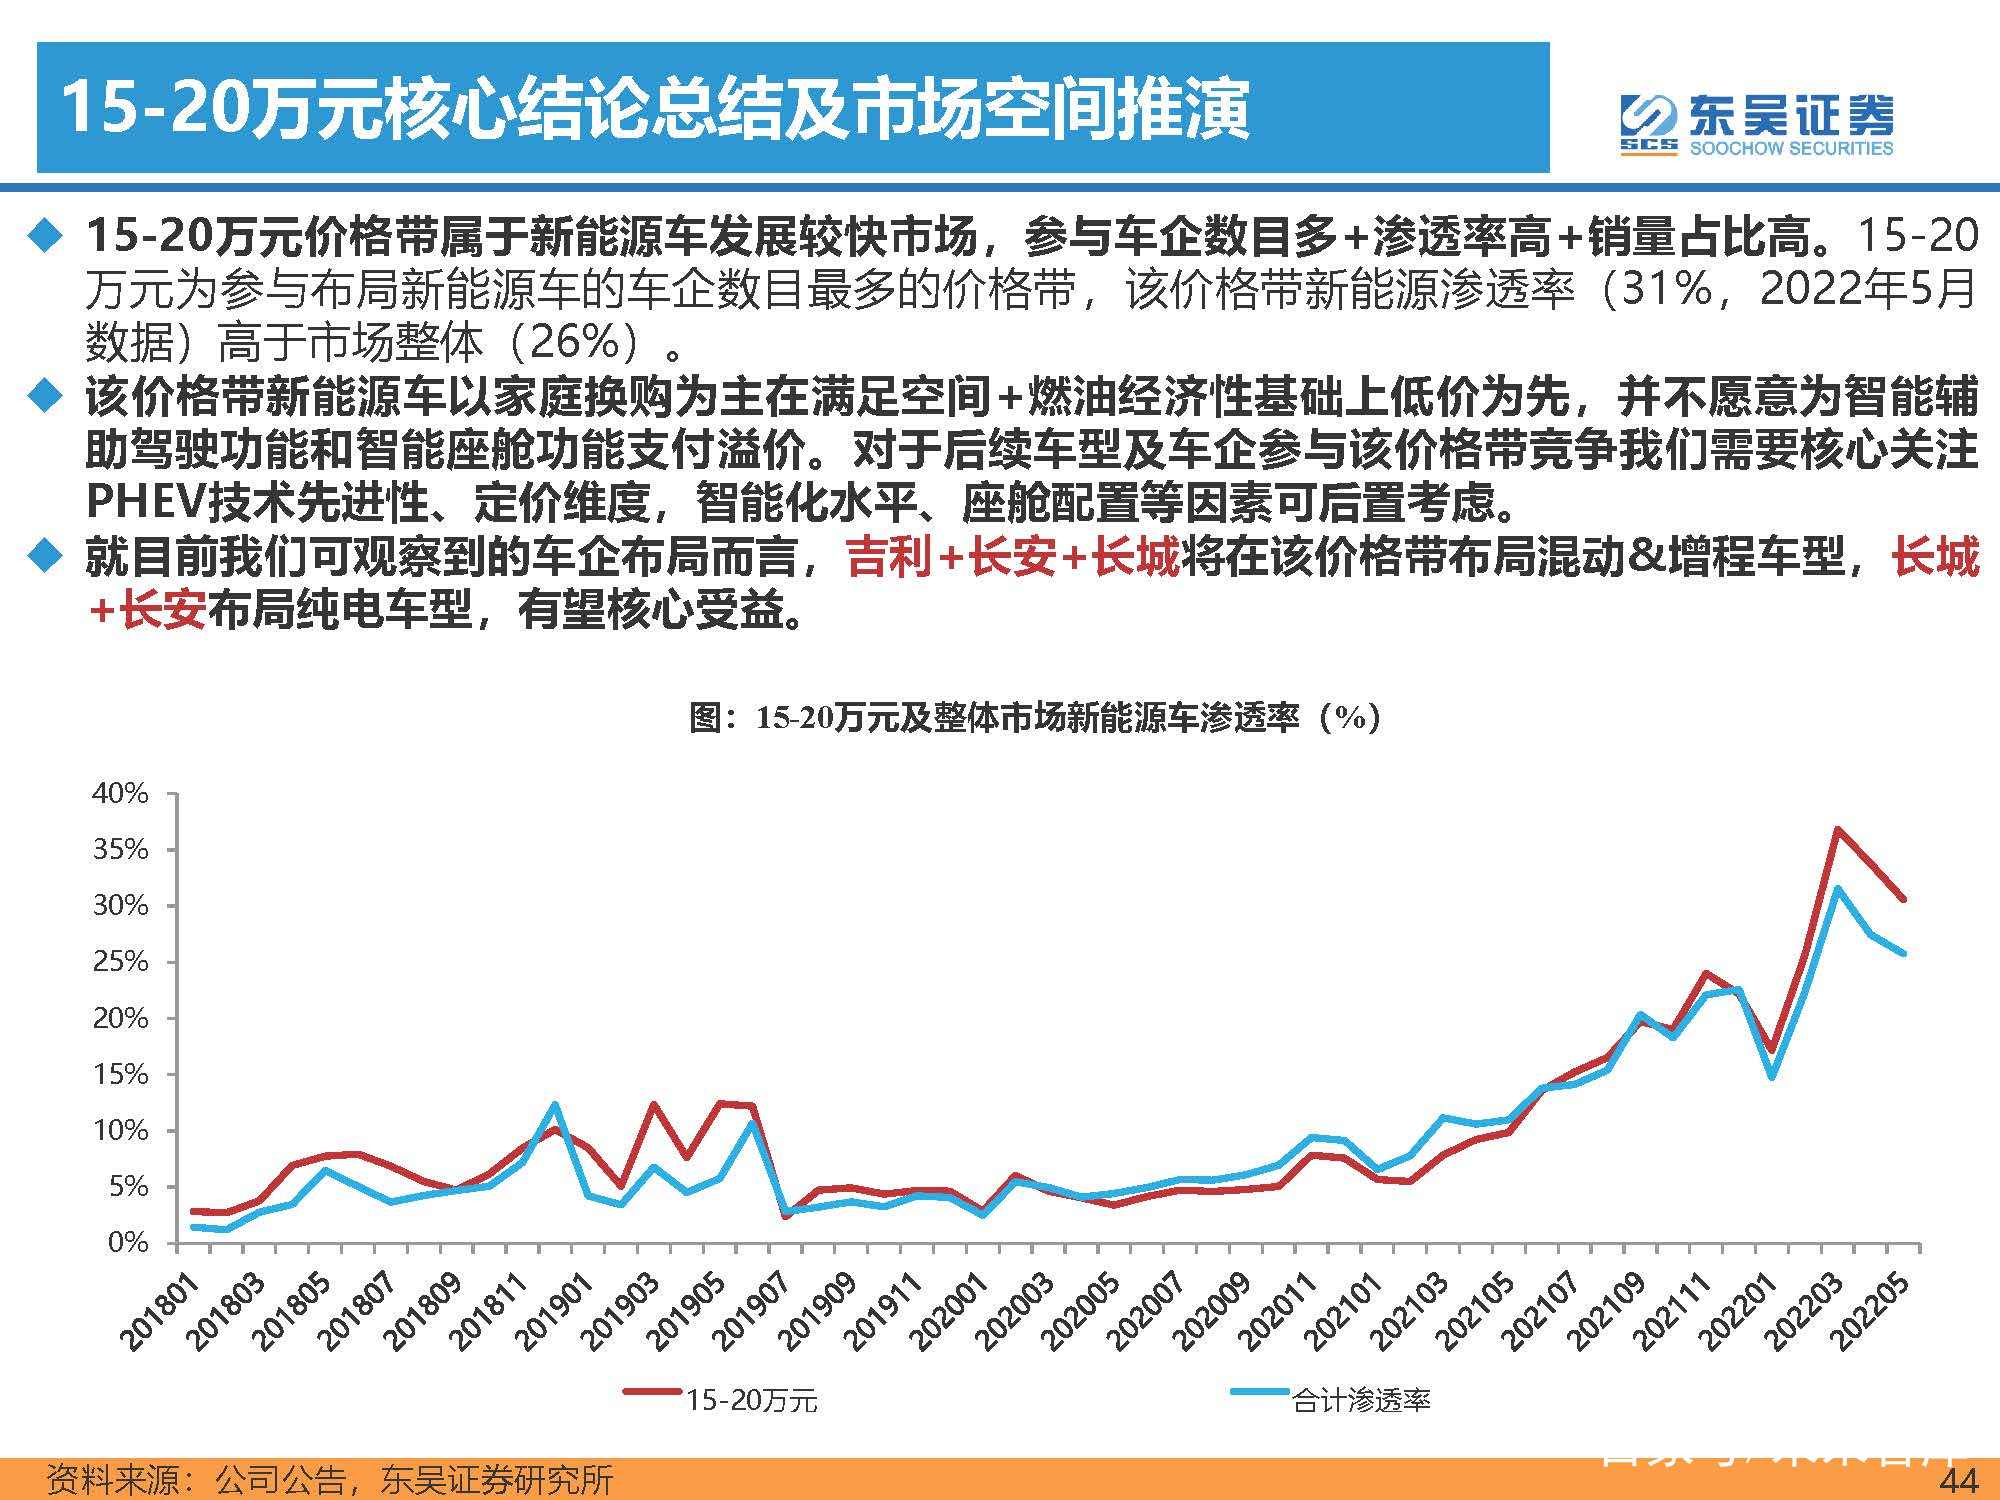
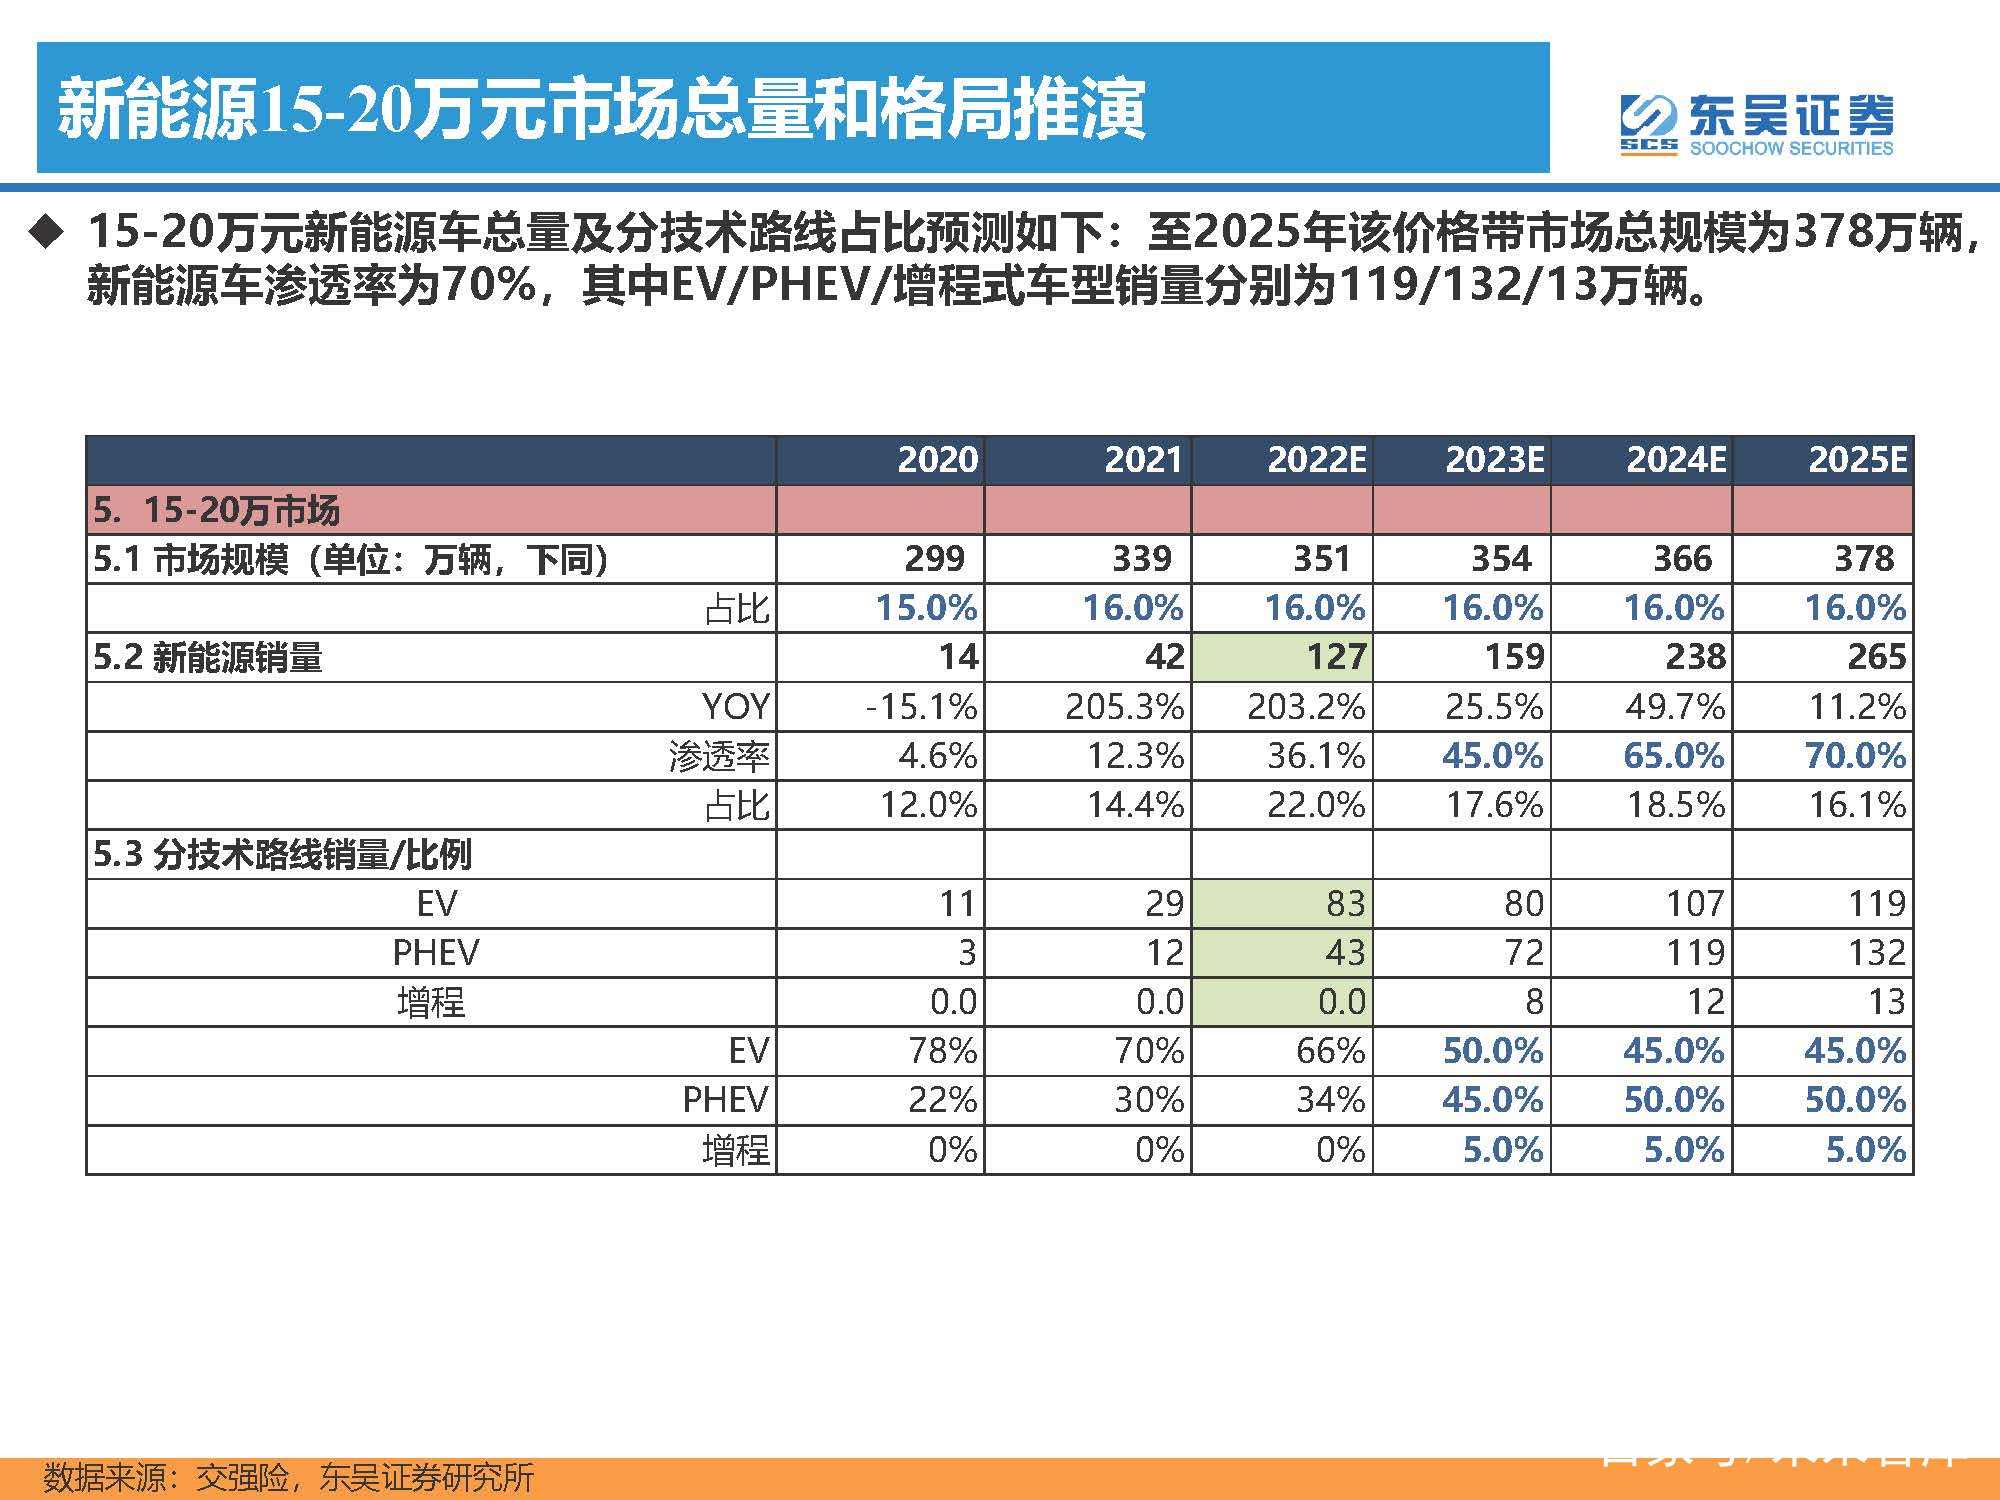
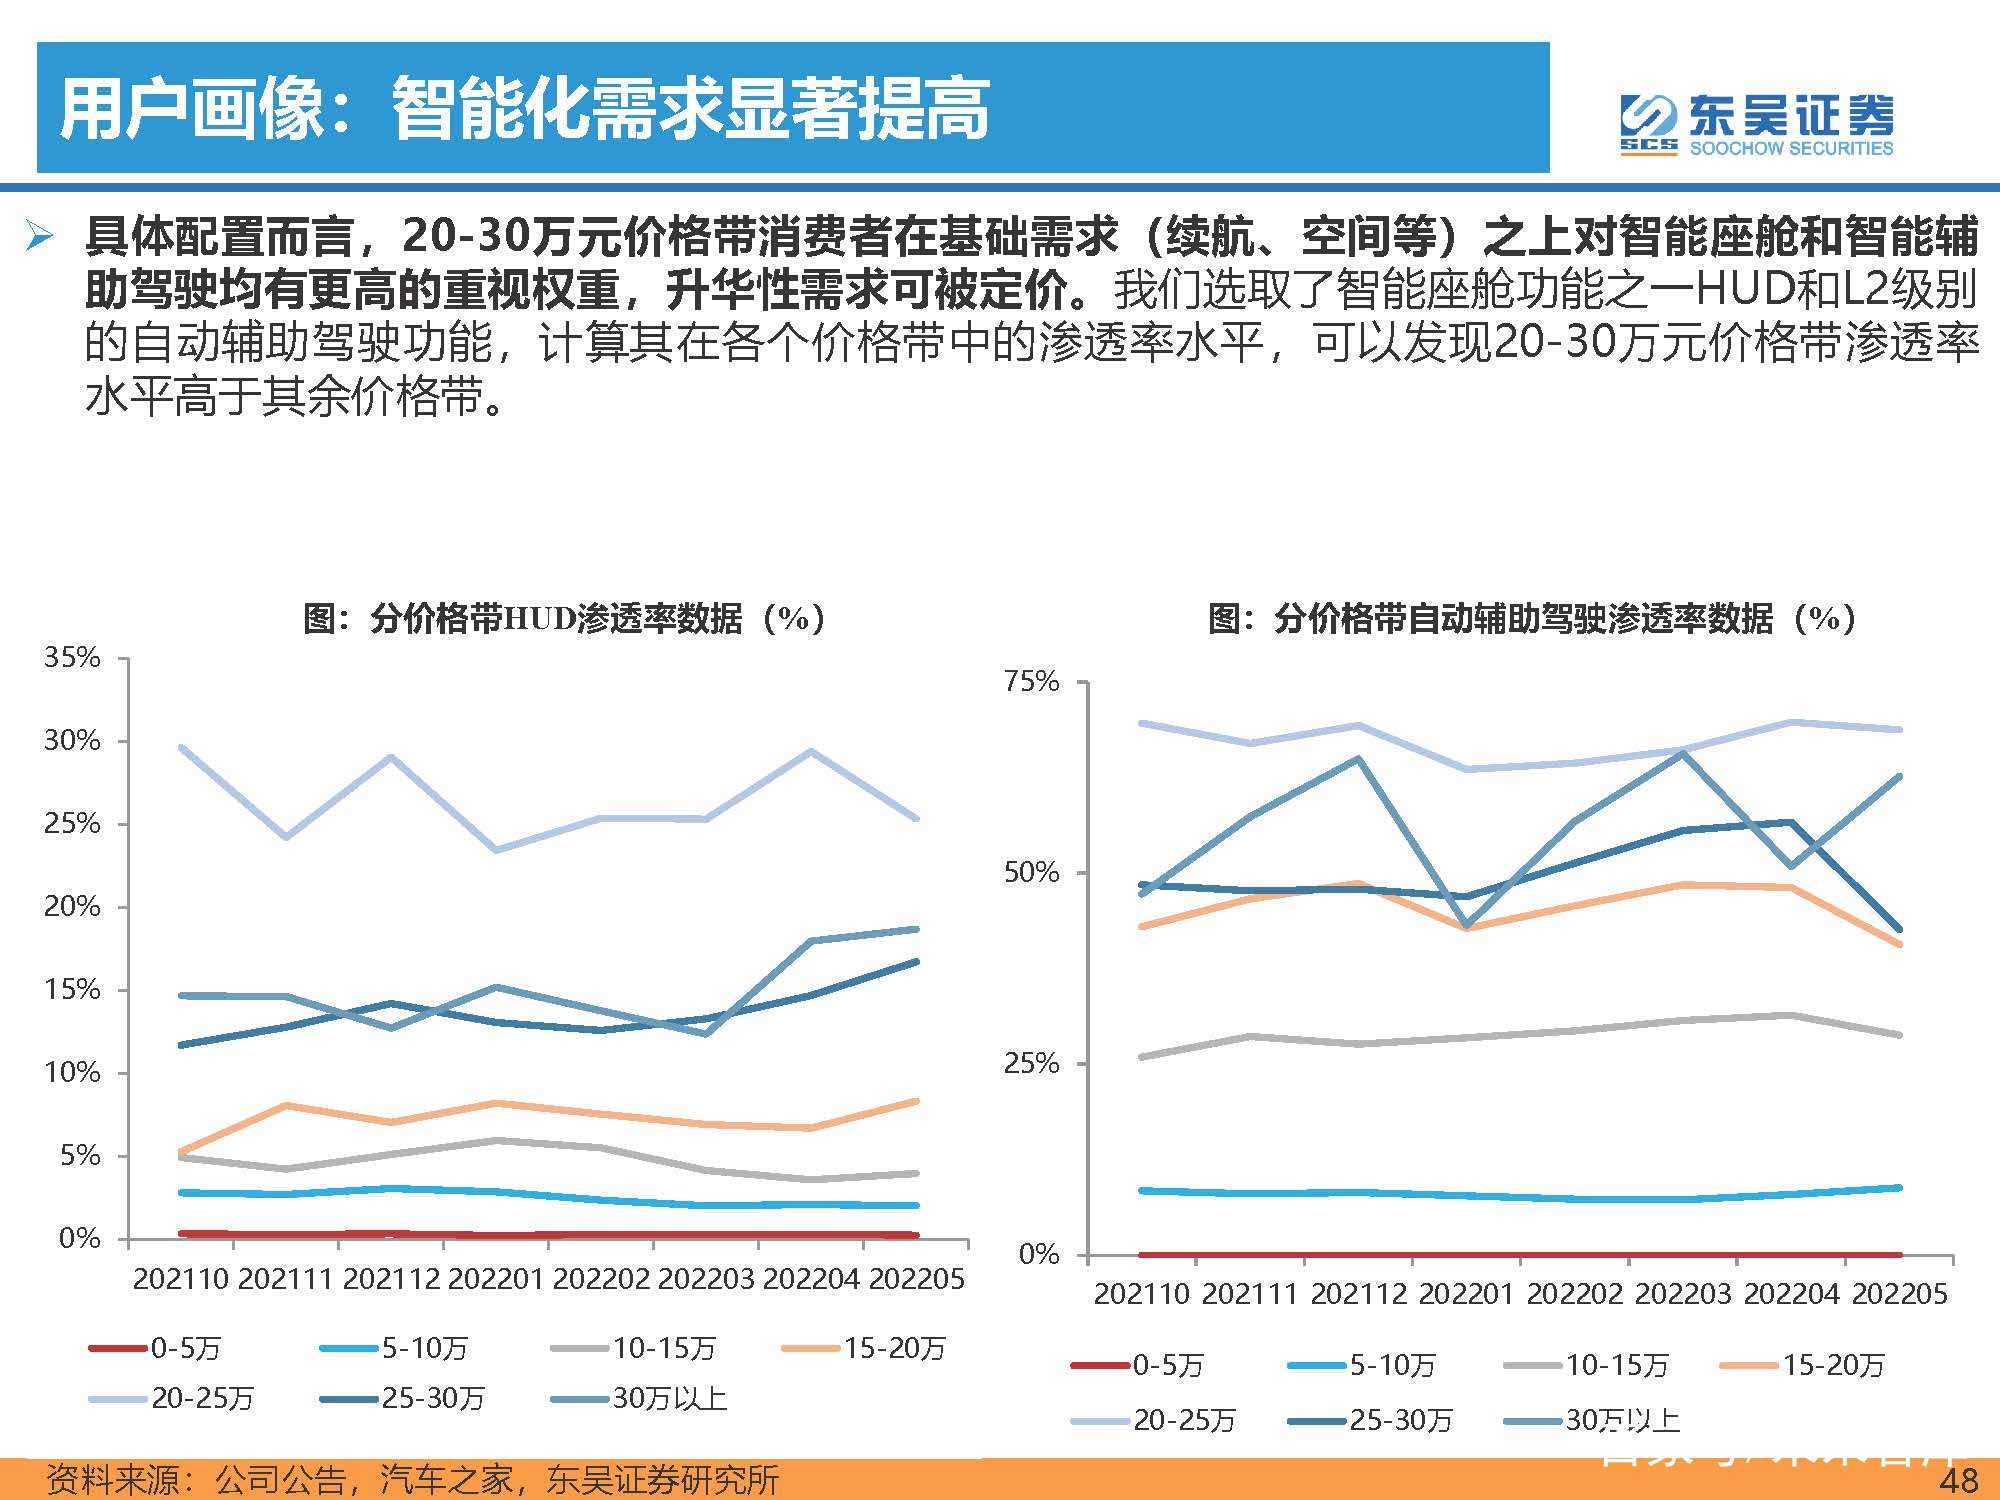
15-20万元价格带属于新能源车发展较快市场,参与车企数目多+渗透率高+销量占比高。15-20 万元为参与布局新能源车的车企数目最多的价格带,该价格带新能源渗透率(31%,2022年5月 数据)高于市场整体(26%)。该价格带新能源车以家庭换购为主在满足空间+燃油经济性基础上低价为先,并不愿意为智能辅 助驾驶功能和智能座舱功能支付溢价。对于后续车型及车企参与该价格带竞争我们需要核心关注 PHEV技术先进性、定价维度,智能化水平、座舱配置等因素可后置考虑。
20-30万:车企布局最积极细分市场
用户画像:消费升级驱动下各品牌差异化竞争
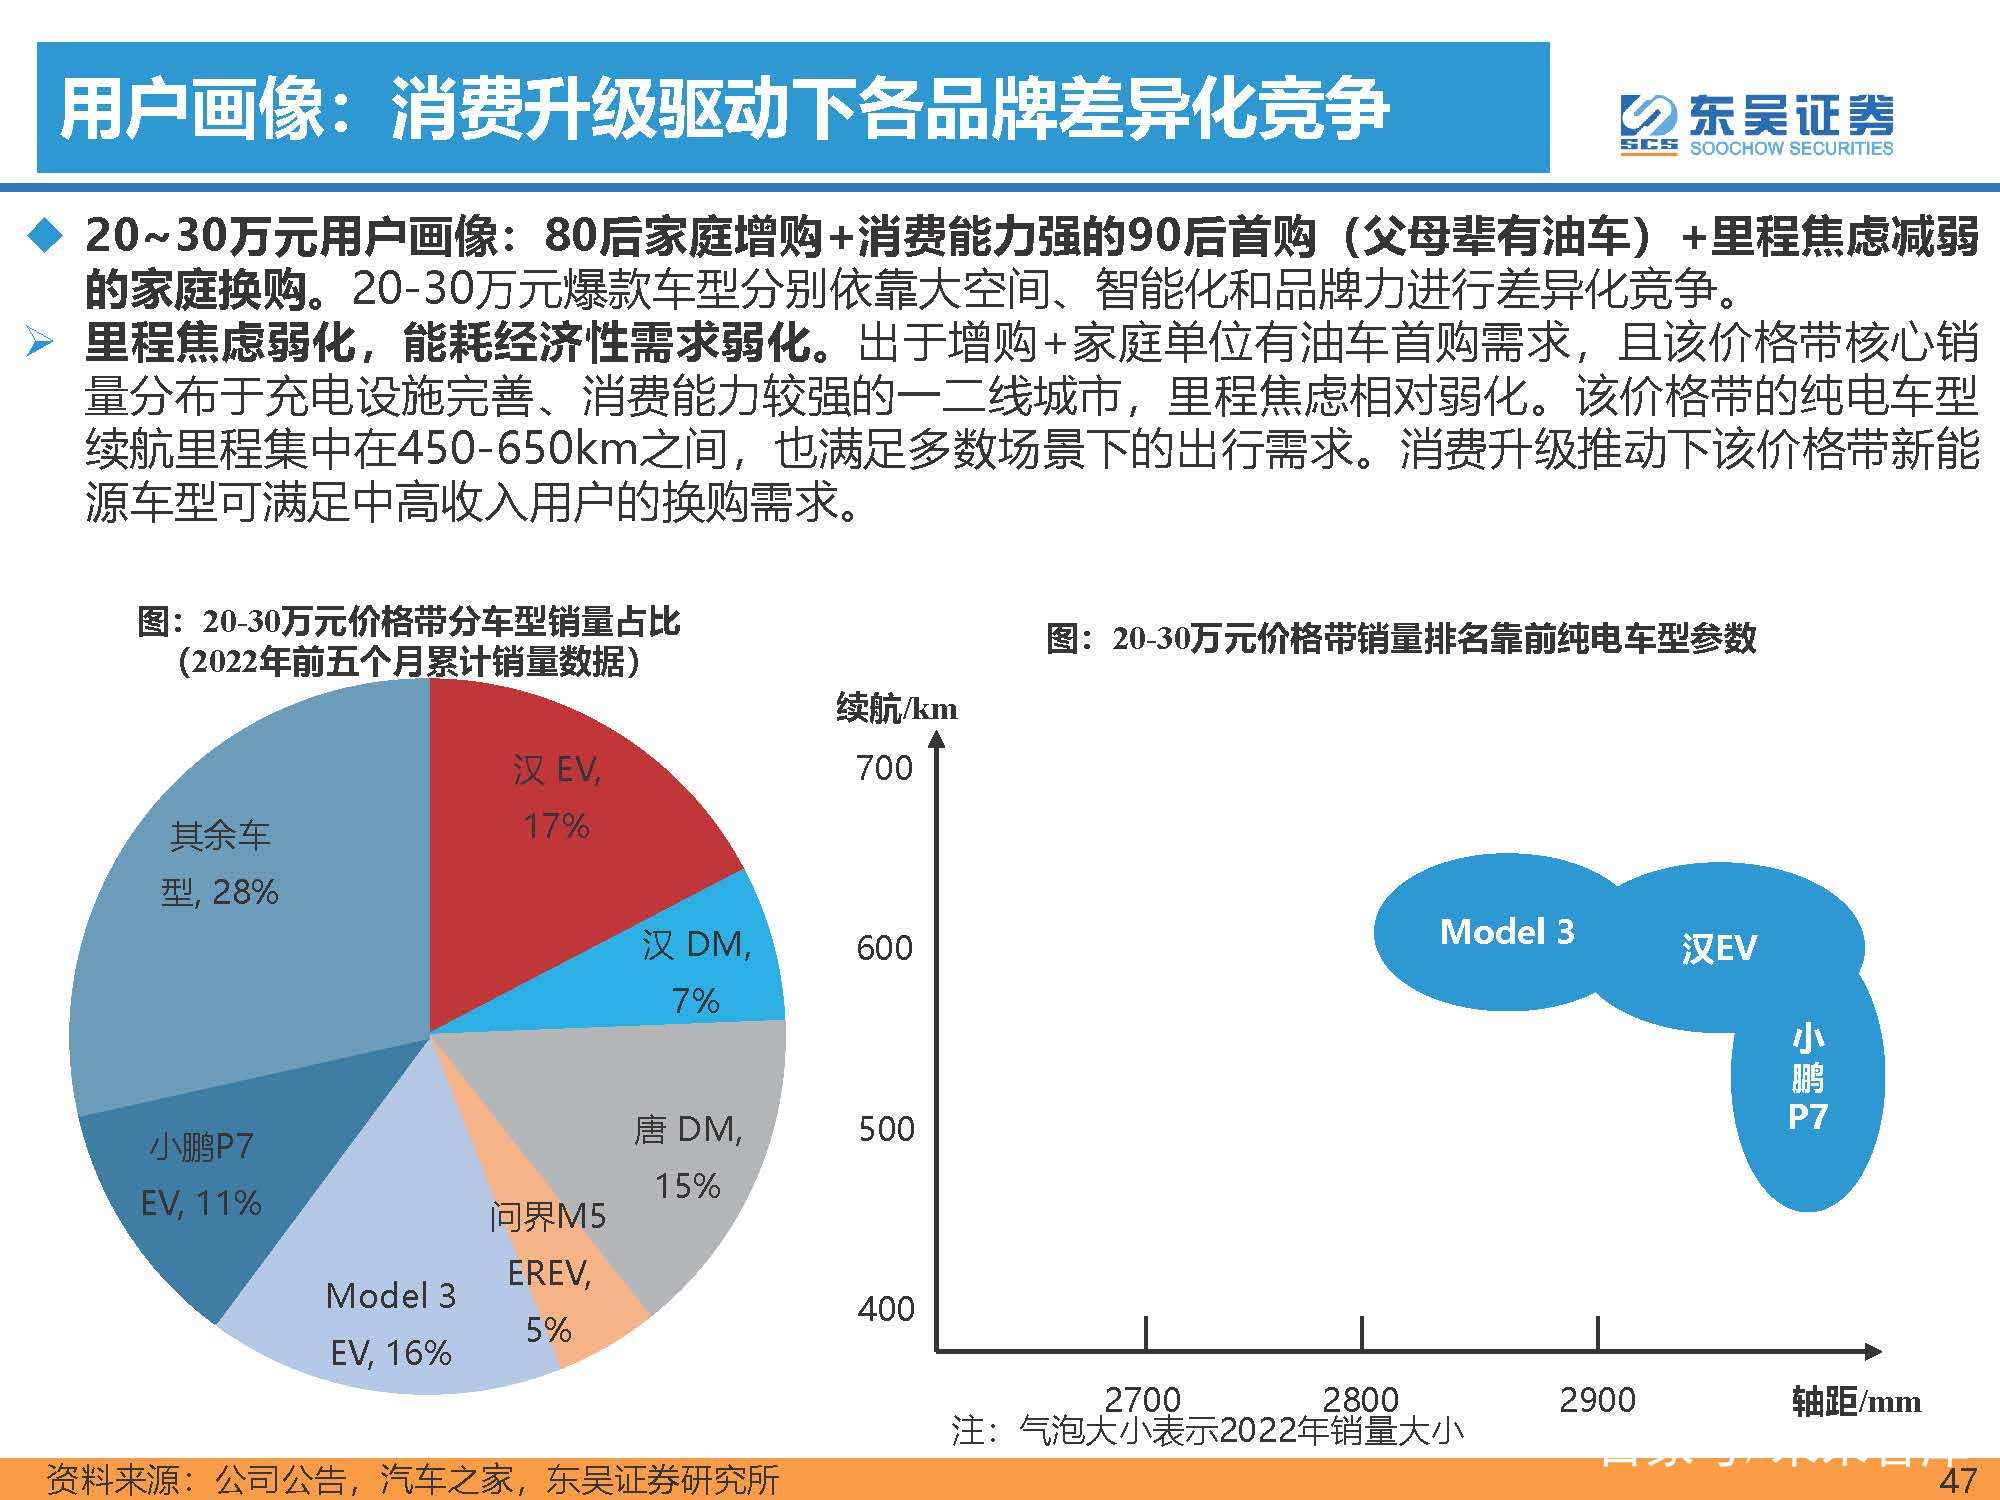
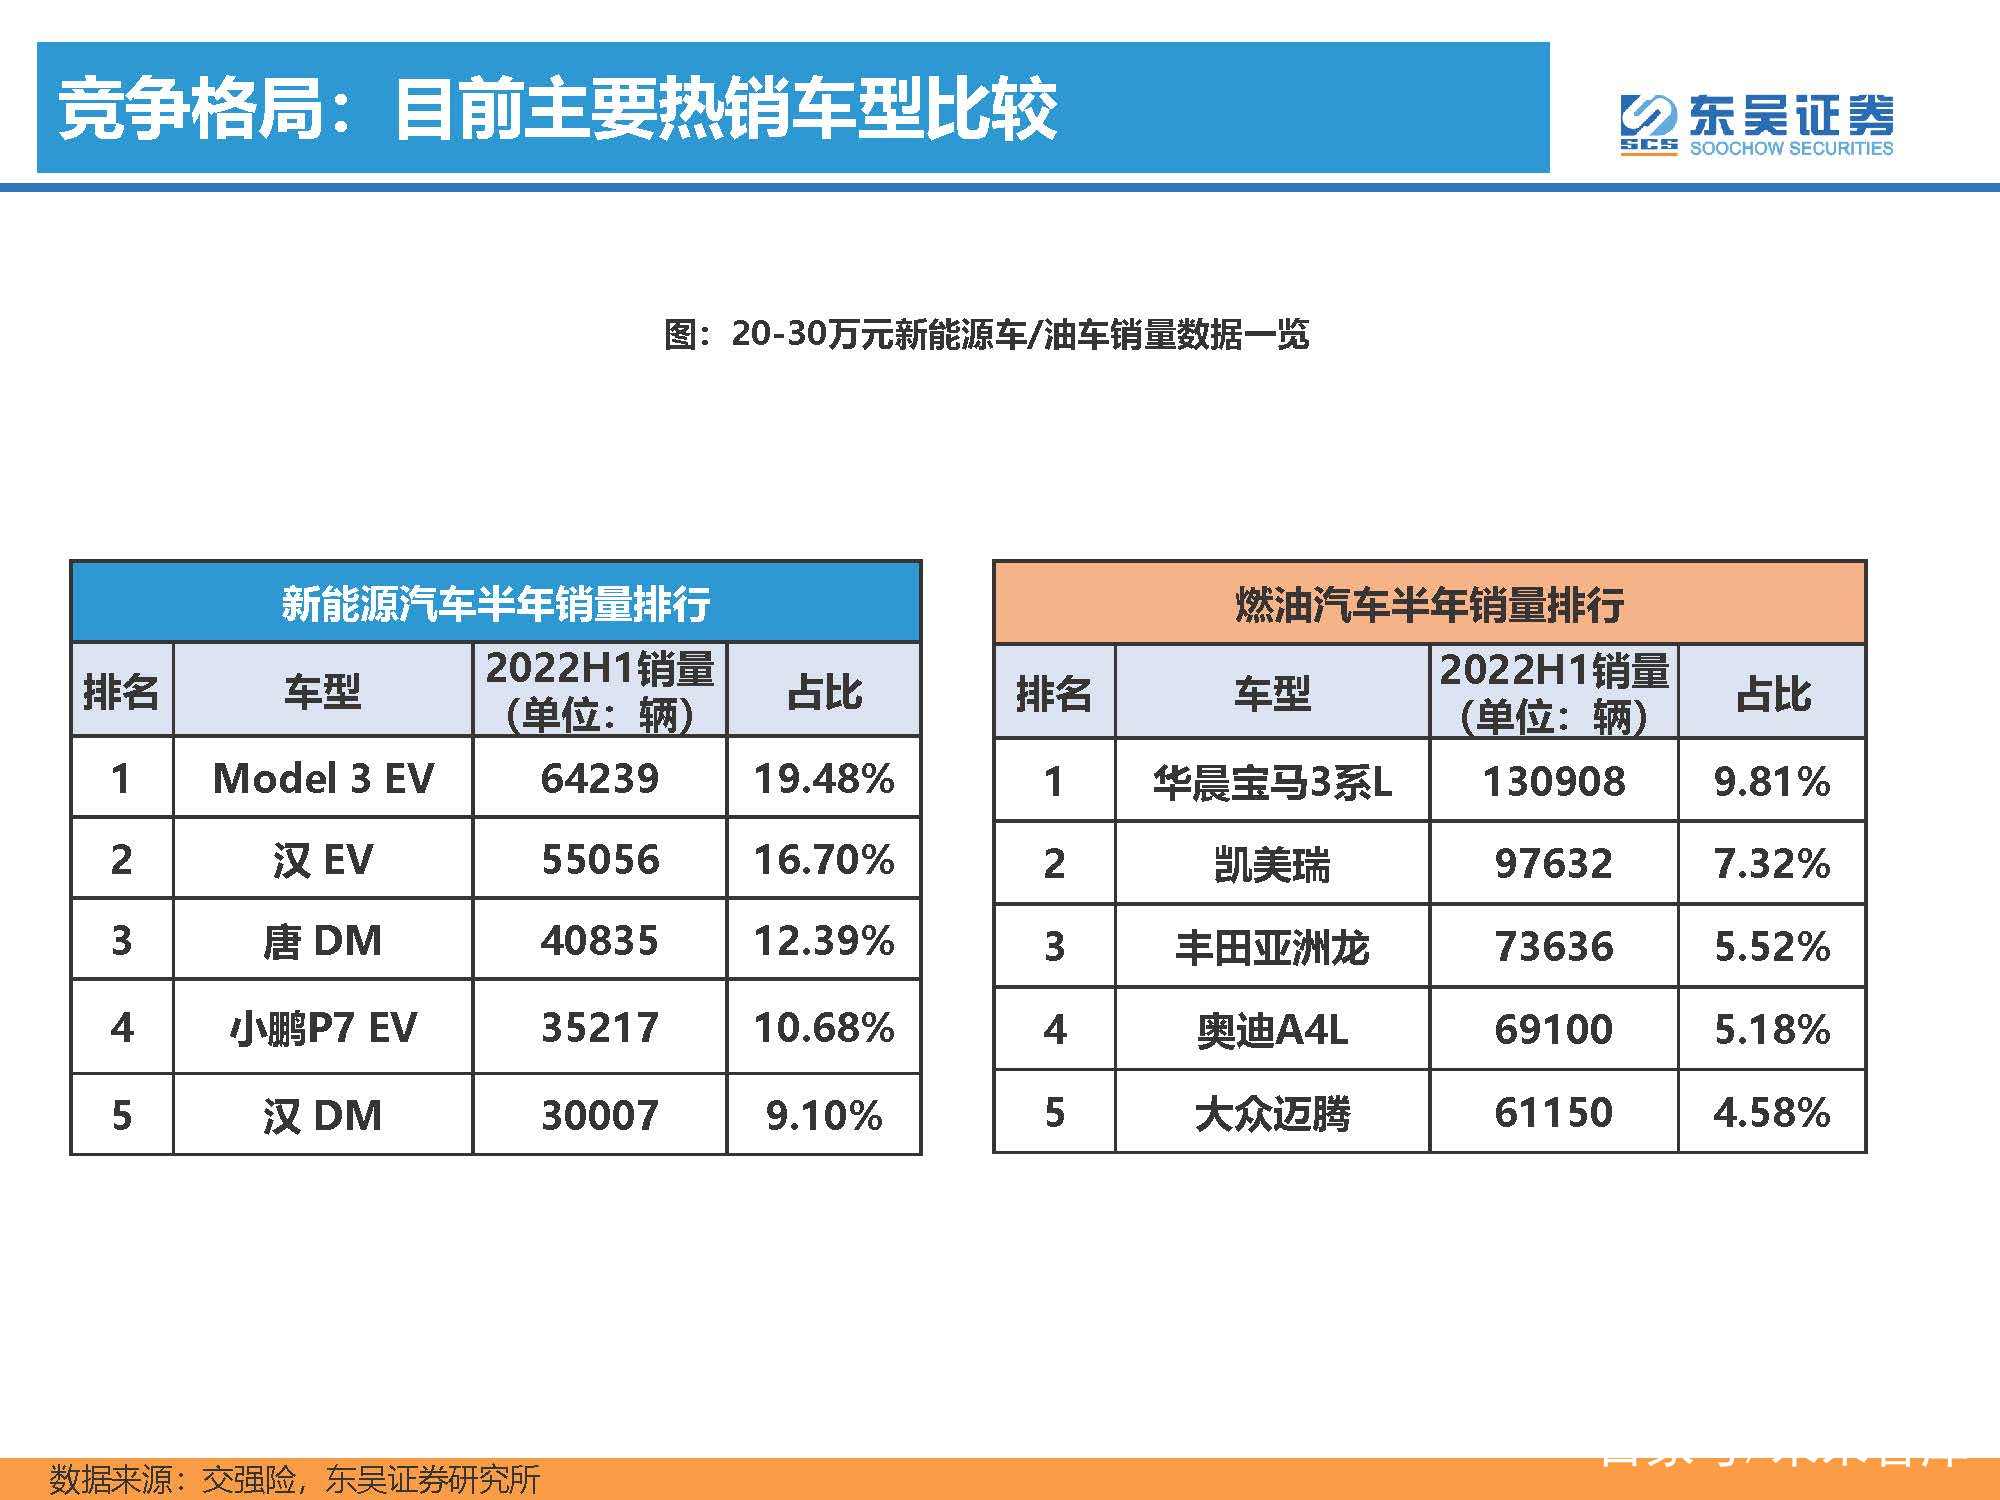
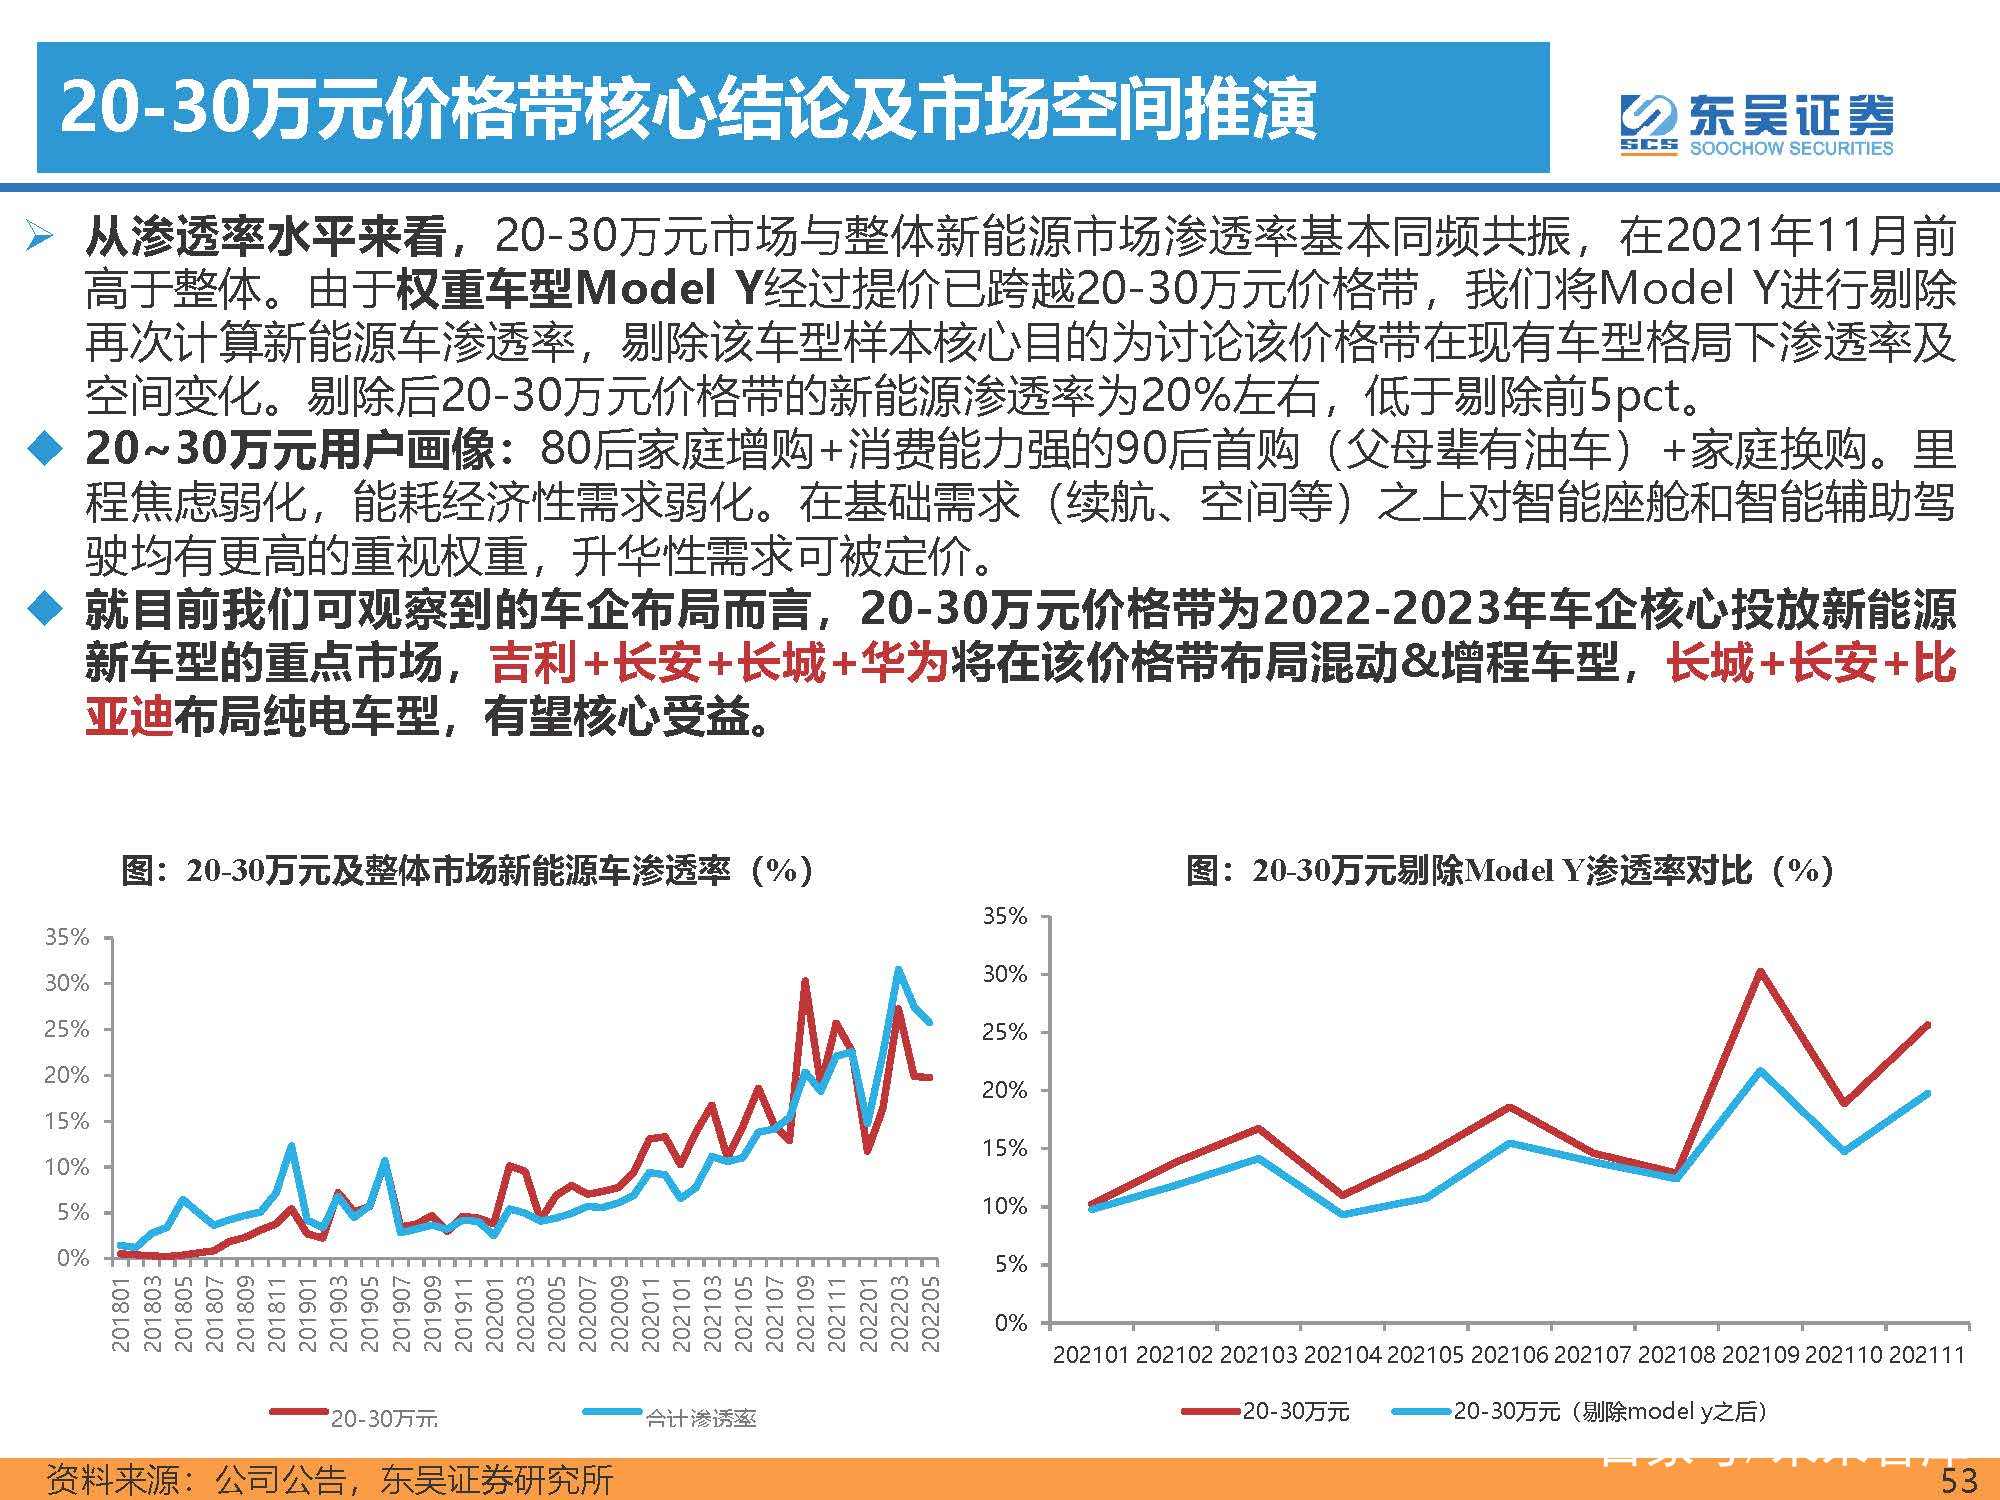
20~30万元用户画像:80后家庭增购+消费能力强的90后首购(父母辈有油车)+里程焦虑减弱 的家庭换购。20-30万元爆款车型分别依靠大空间、智能化和品牌力进行差异化竞争。里程焦虑弱化,能耗经济性需求弱化。出于增购+家庭单位有油车首购需求,且该价格带核心销 量分布于充电设施完善、消费能力较强的一二线城市,里程焦虑相对弱化。该价格带的纯电车型 续航里程集中在450-650km之间,也满足多数场景下的出行需求。消费升级推动下该价格带新能 源车型可满足中高收入用户的换购需求。
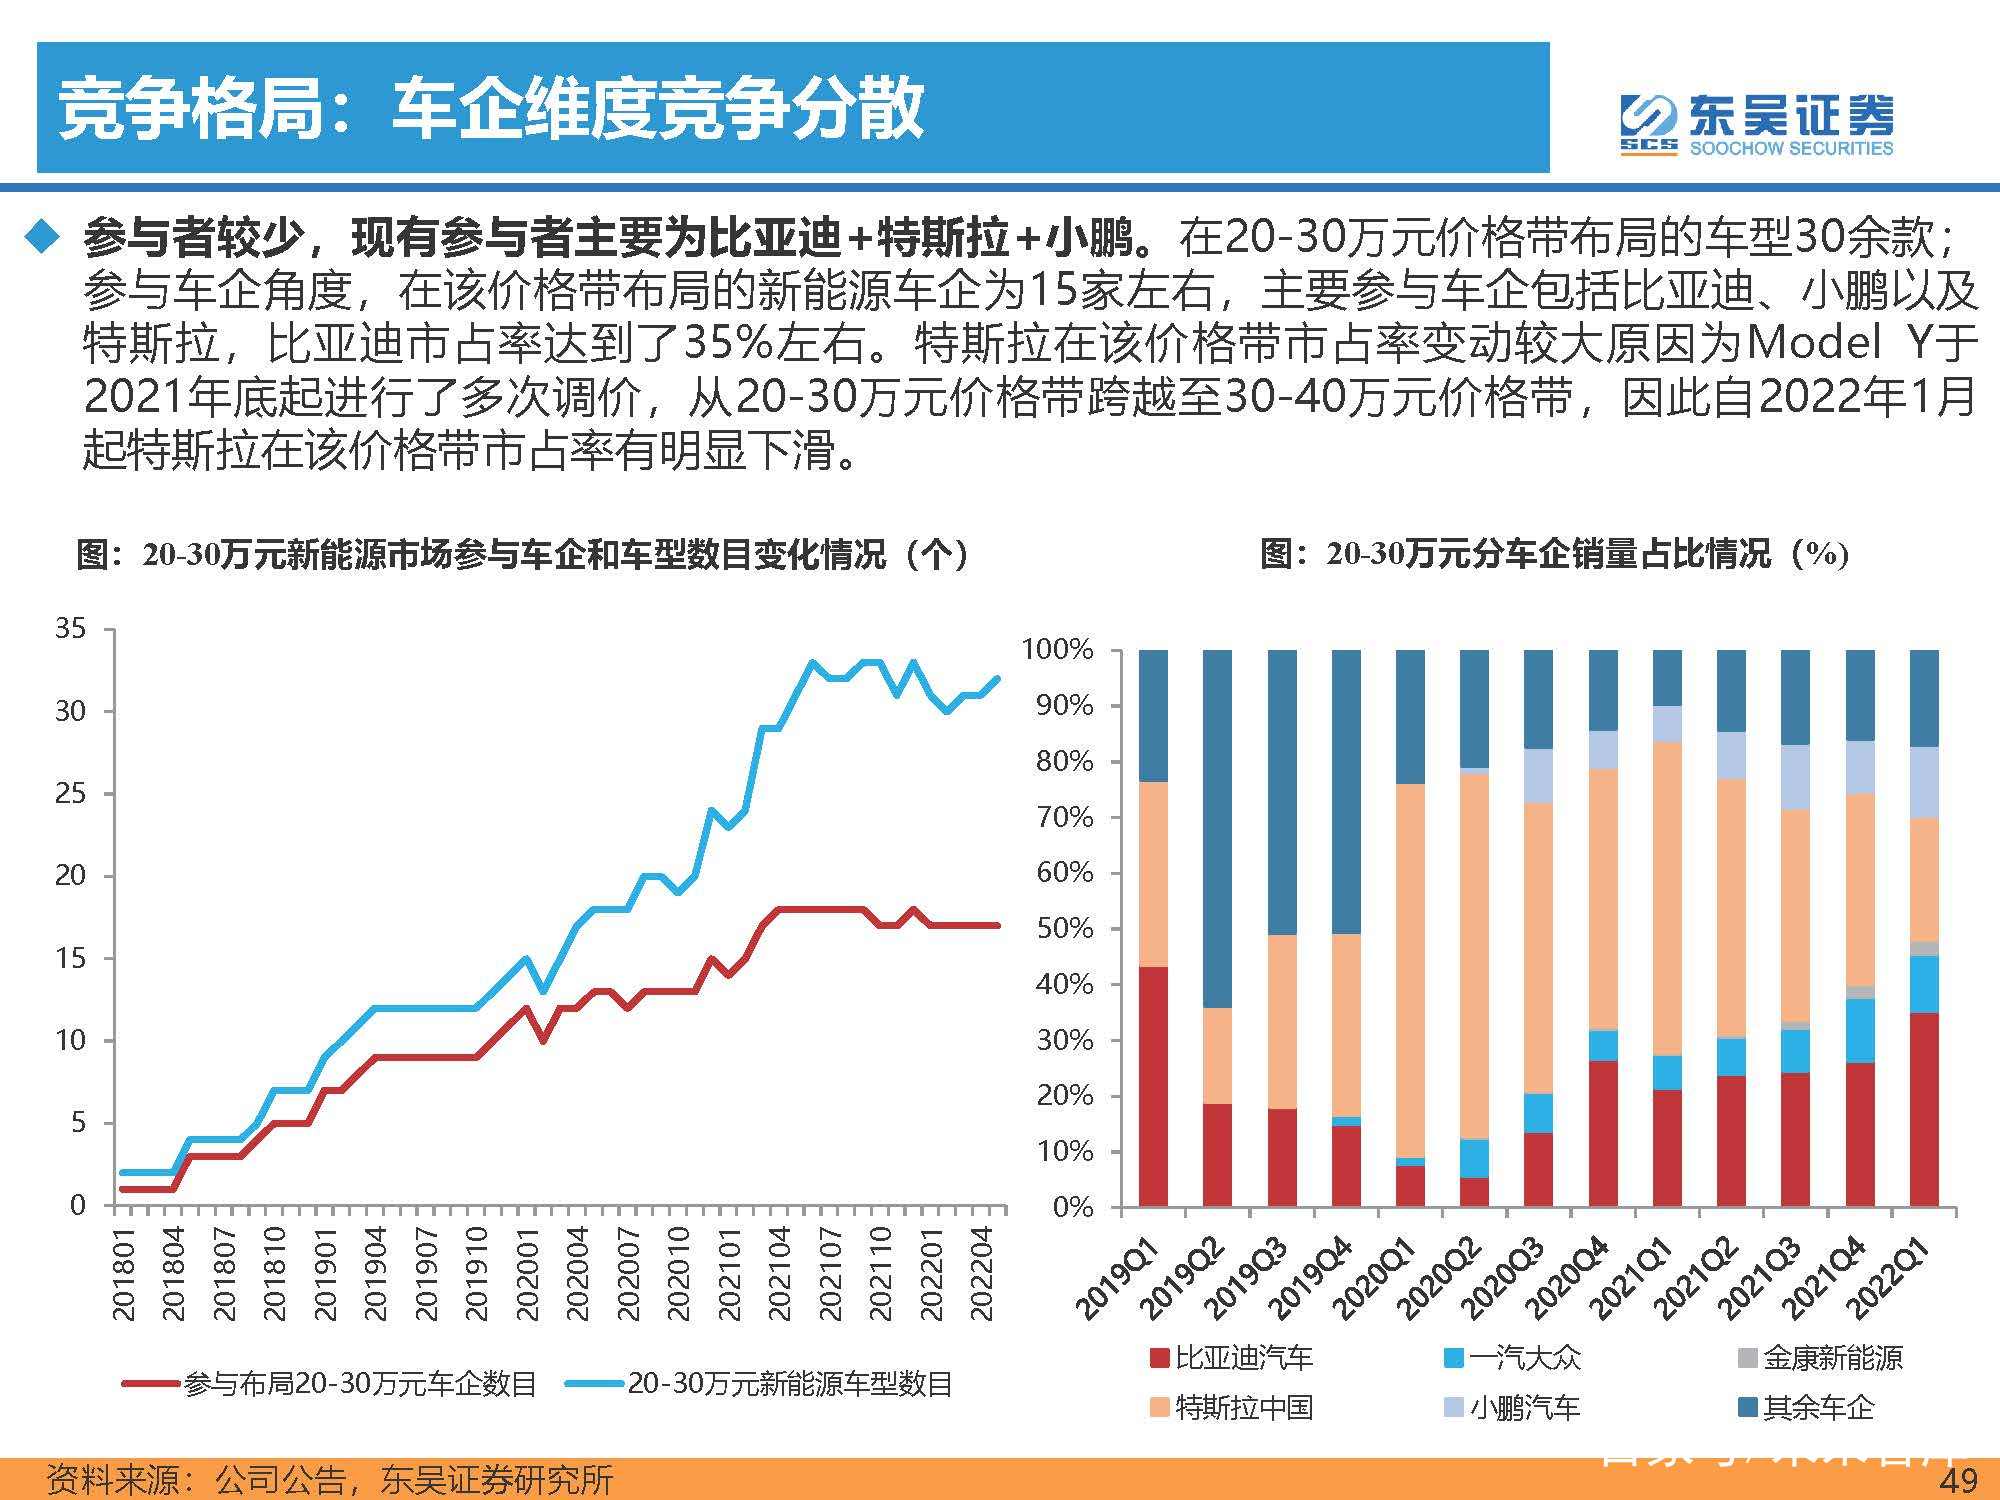
竞争格局:车企维度竞争分散
30万以上:品牌为先,新能源车竞争格局优化
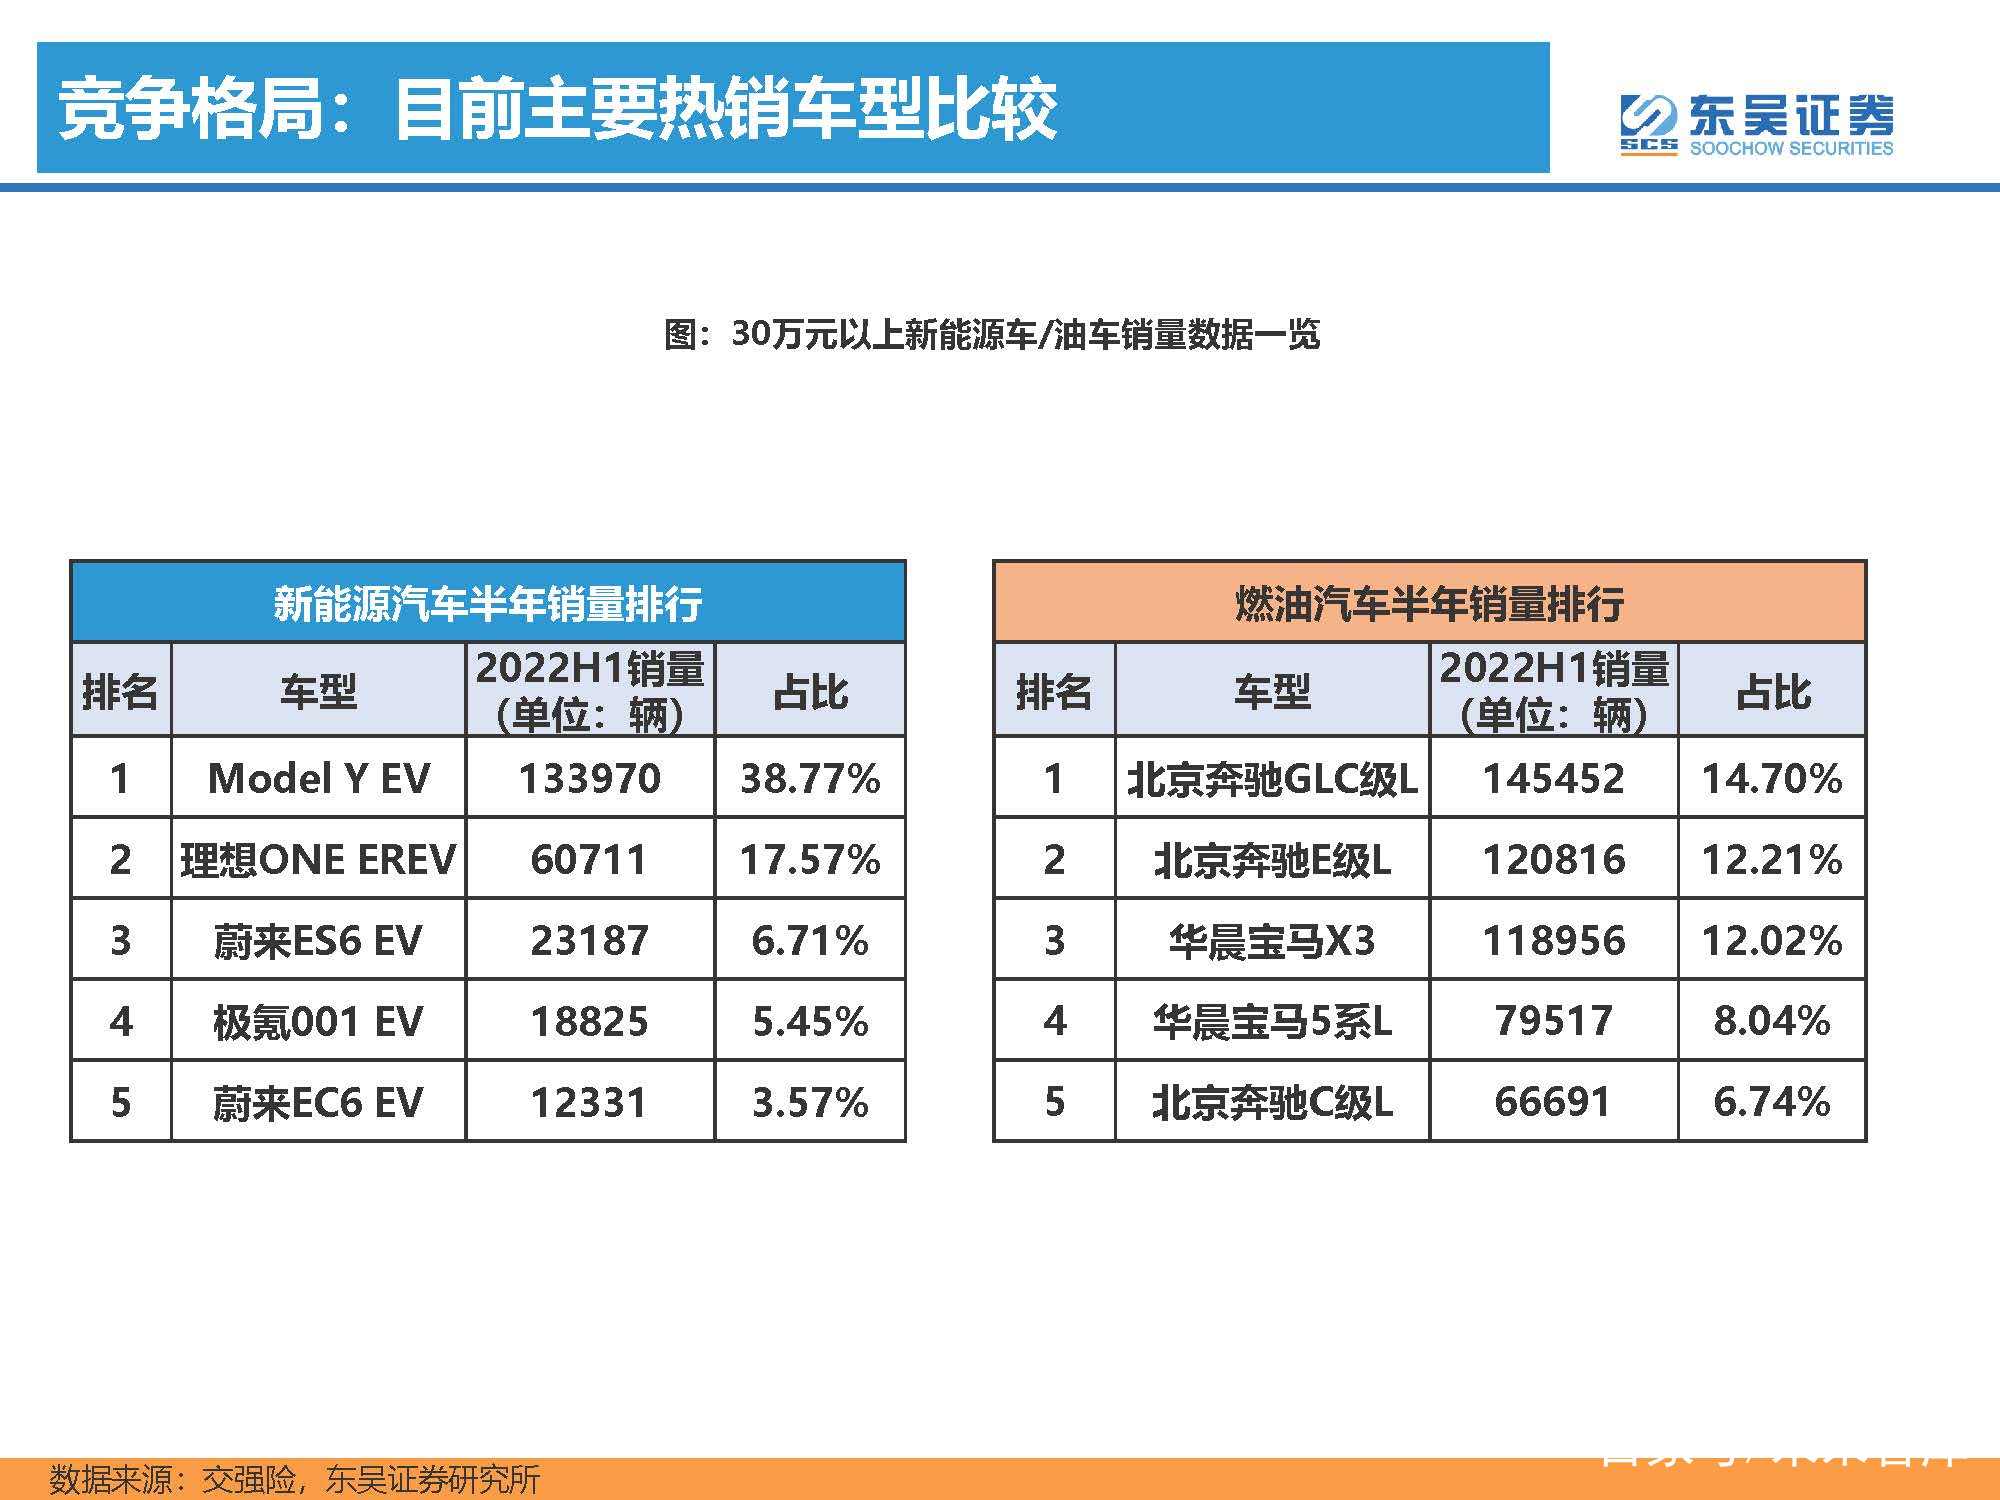
竞争格局:造车新势力+传统合资豪华品牌
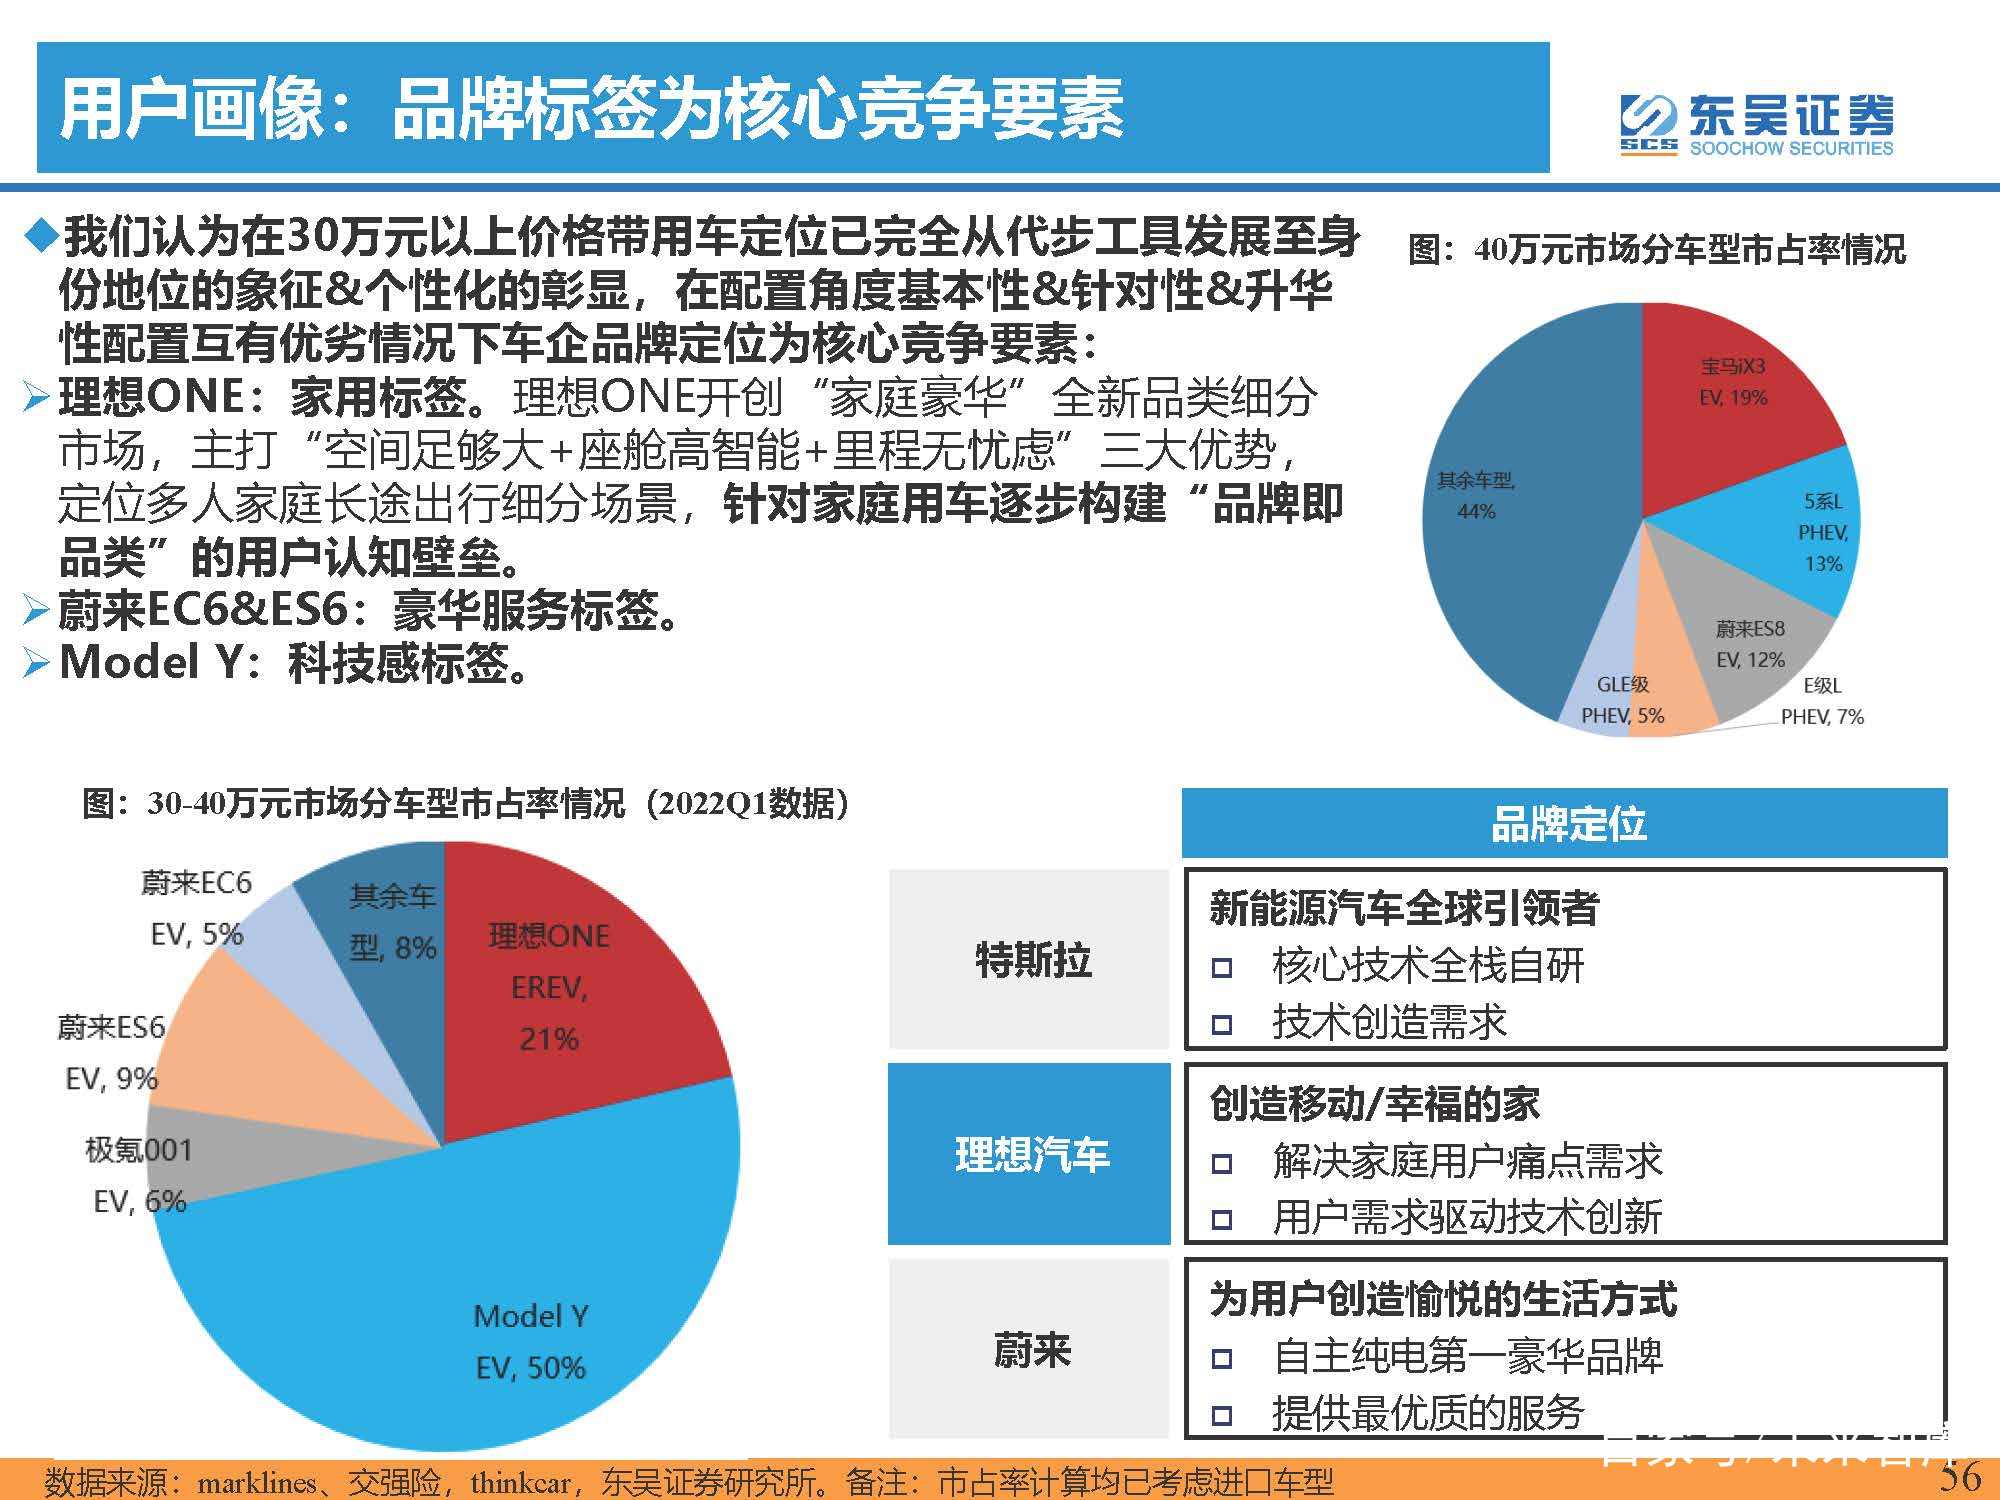
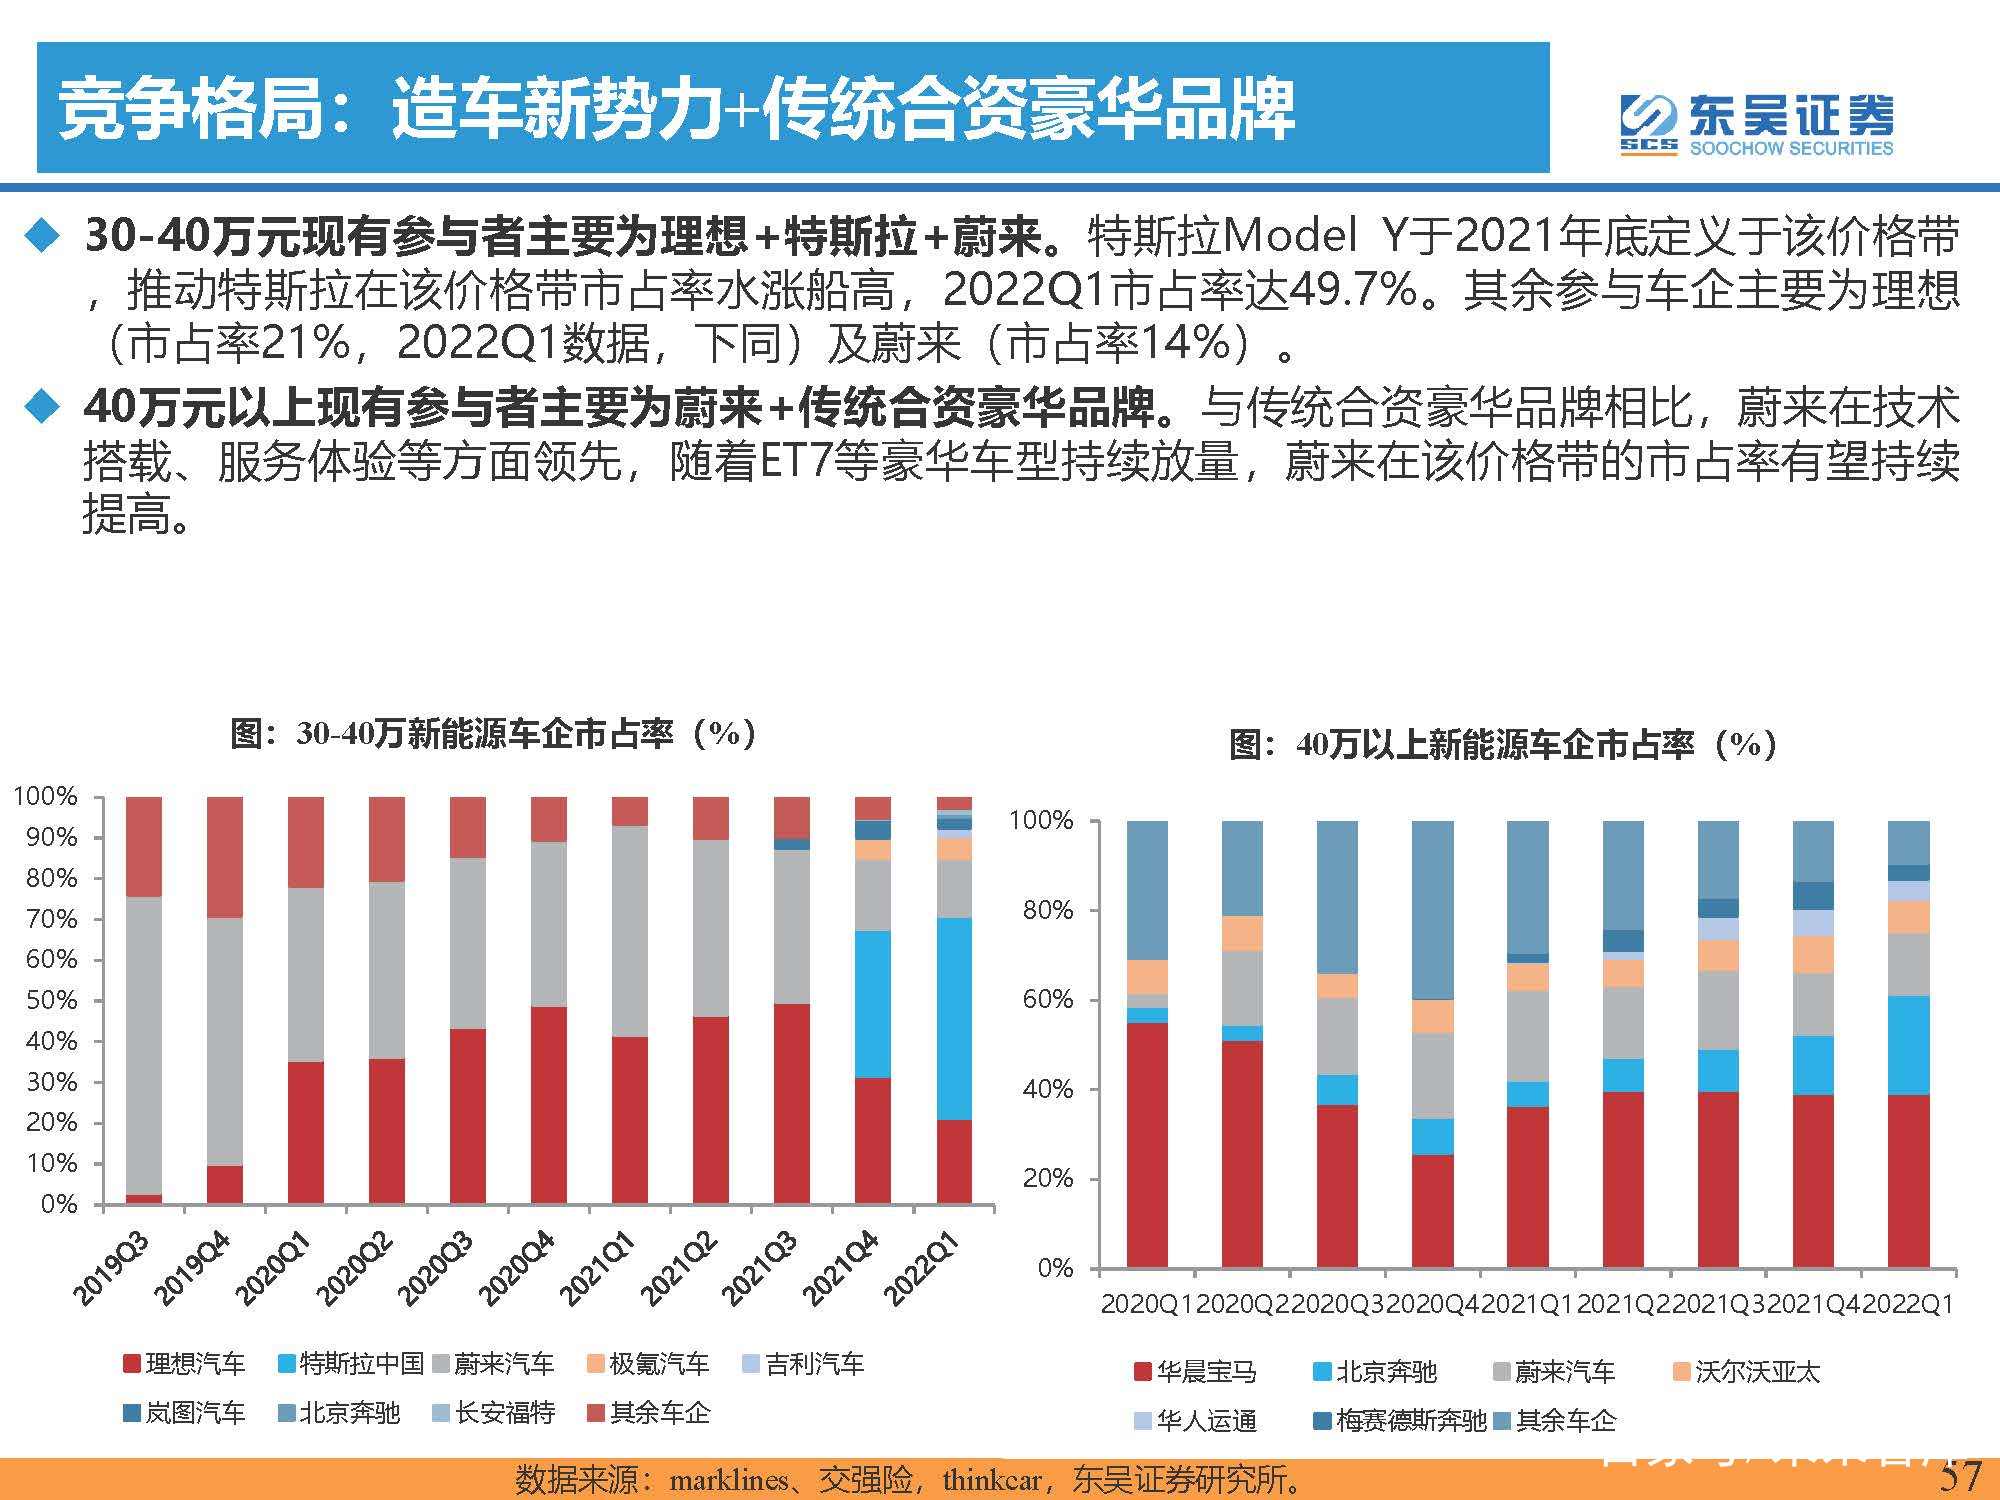
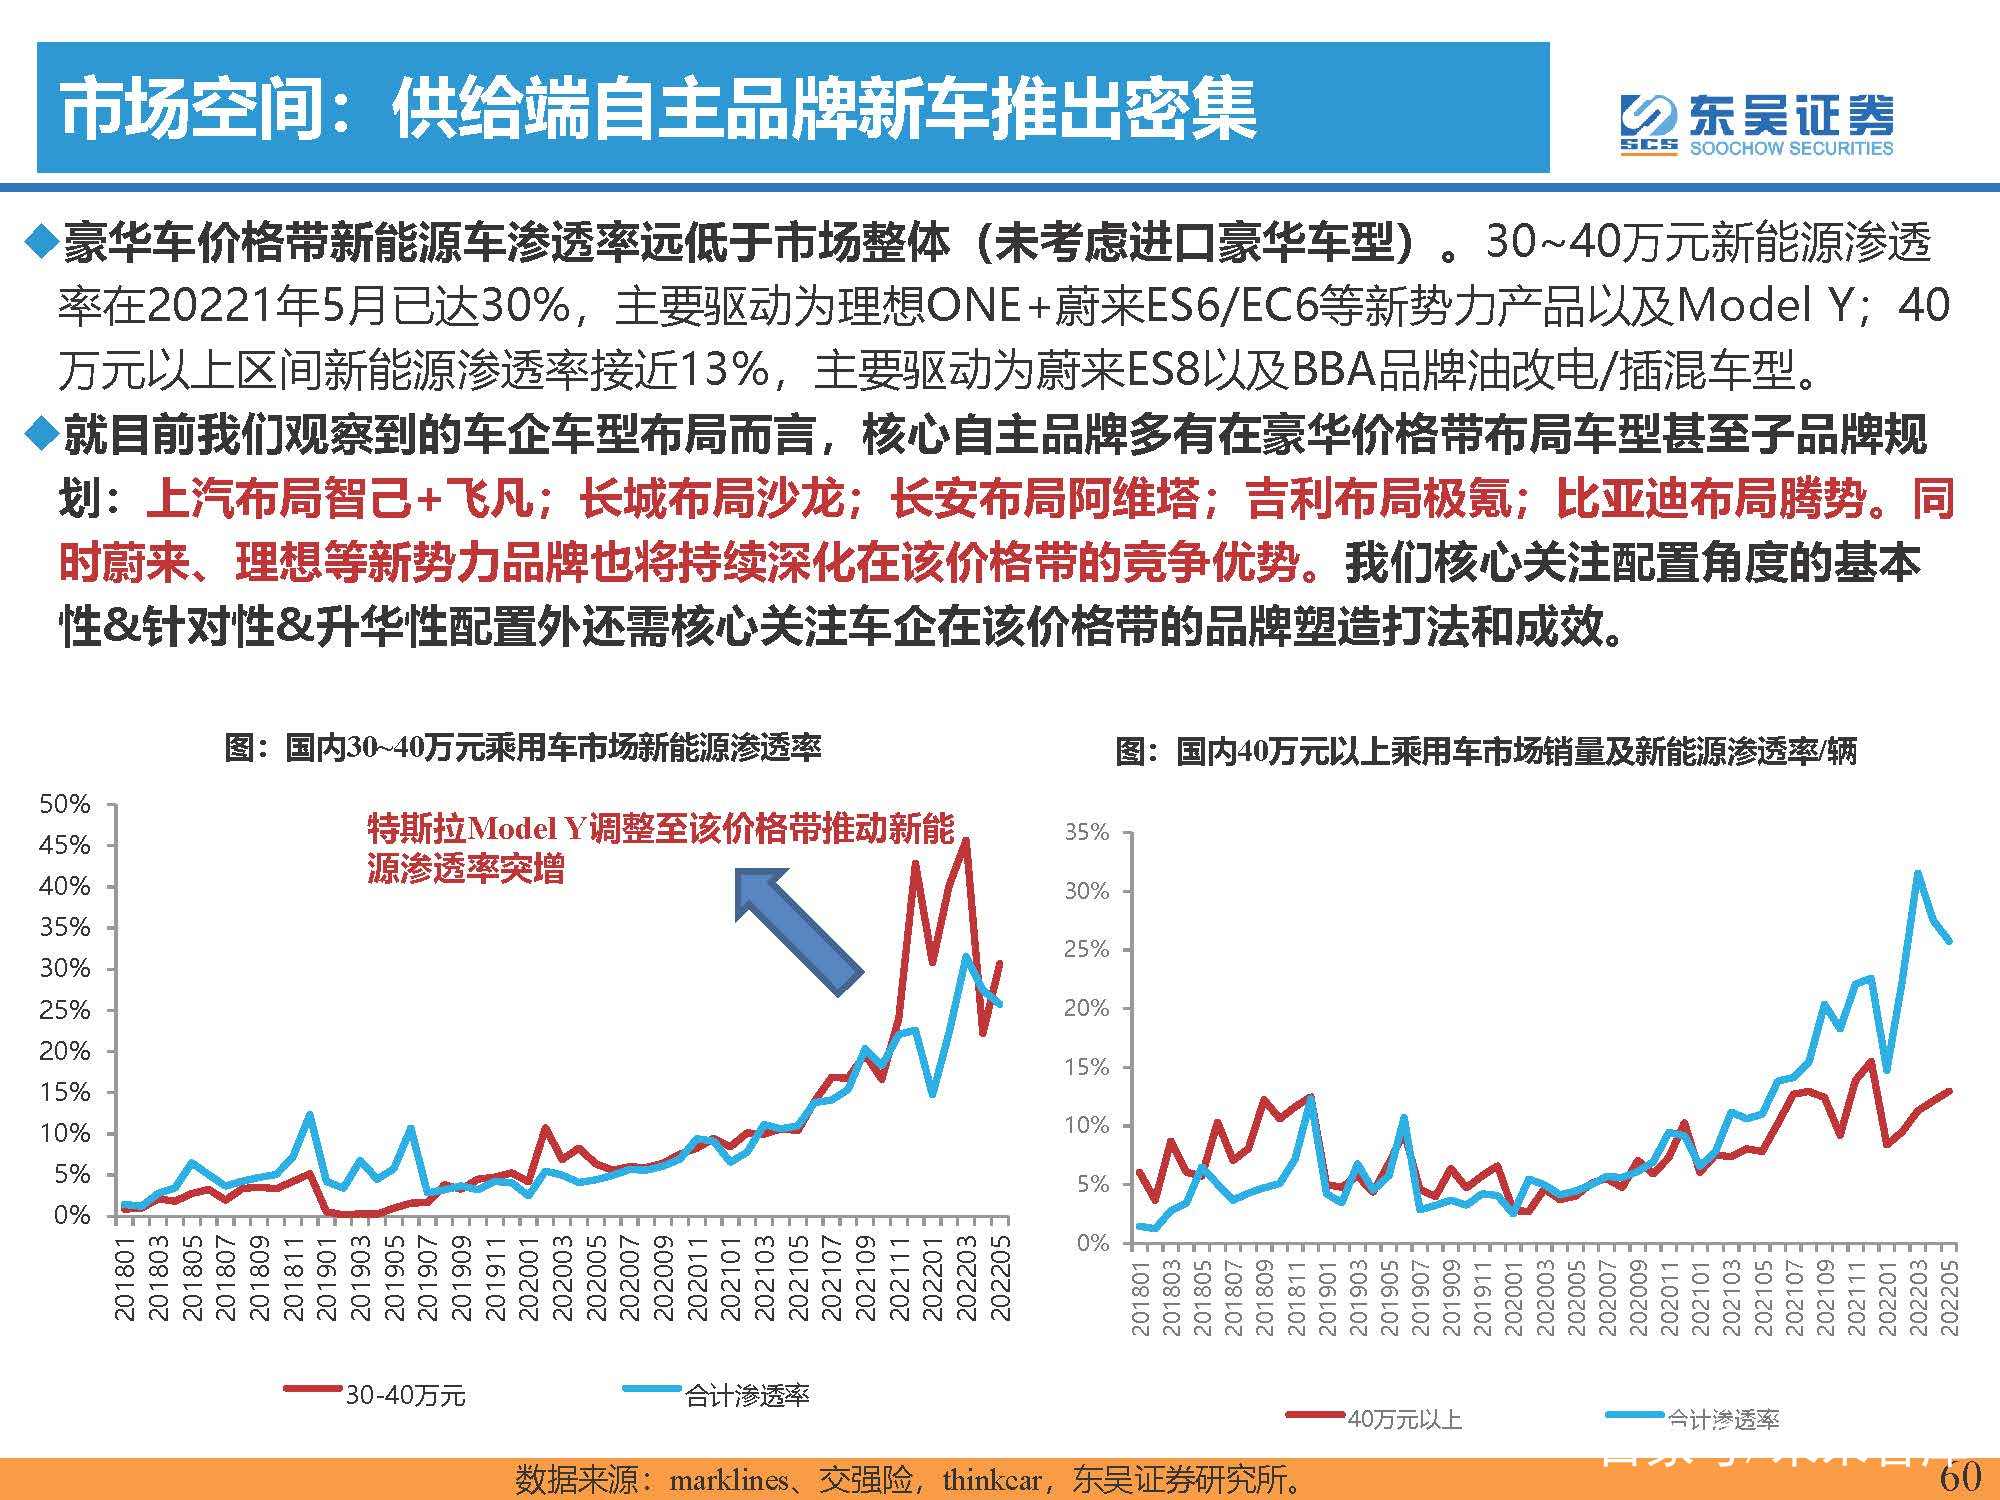
30-40万元现有参与者主要为理想+特斯拉+蔚来。特斯拉Model Y于2021年底定义于该价格带 ,推动特斯拉在该价格带市占率水涨船高,2022Q1市占率达49.7%。其余参与车企主要为理想 (市占率21%,2022Q1数据,下同)及蔚来(市占率14%)。 40万元以上现有参与者主要为蔚来+传统合资豪华品牌。与传统合资豪华品牌相比,蔚来在技术 搭载、服务体验等方面领先,随着ET7等豪华车型持续放量,蔚来在该价格带的市占率有望持续 提高。
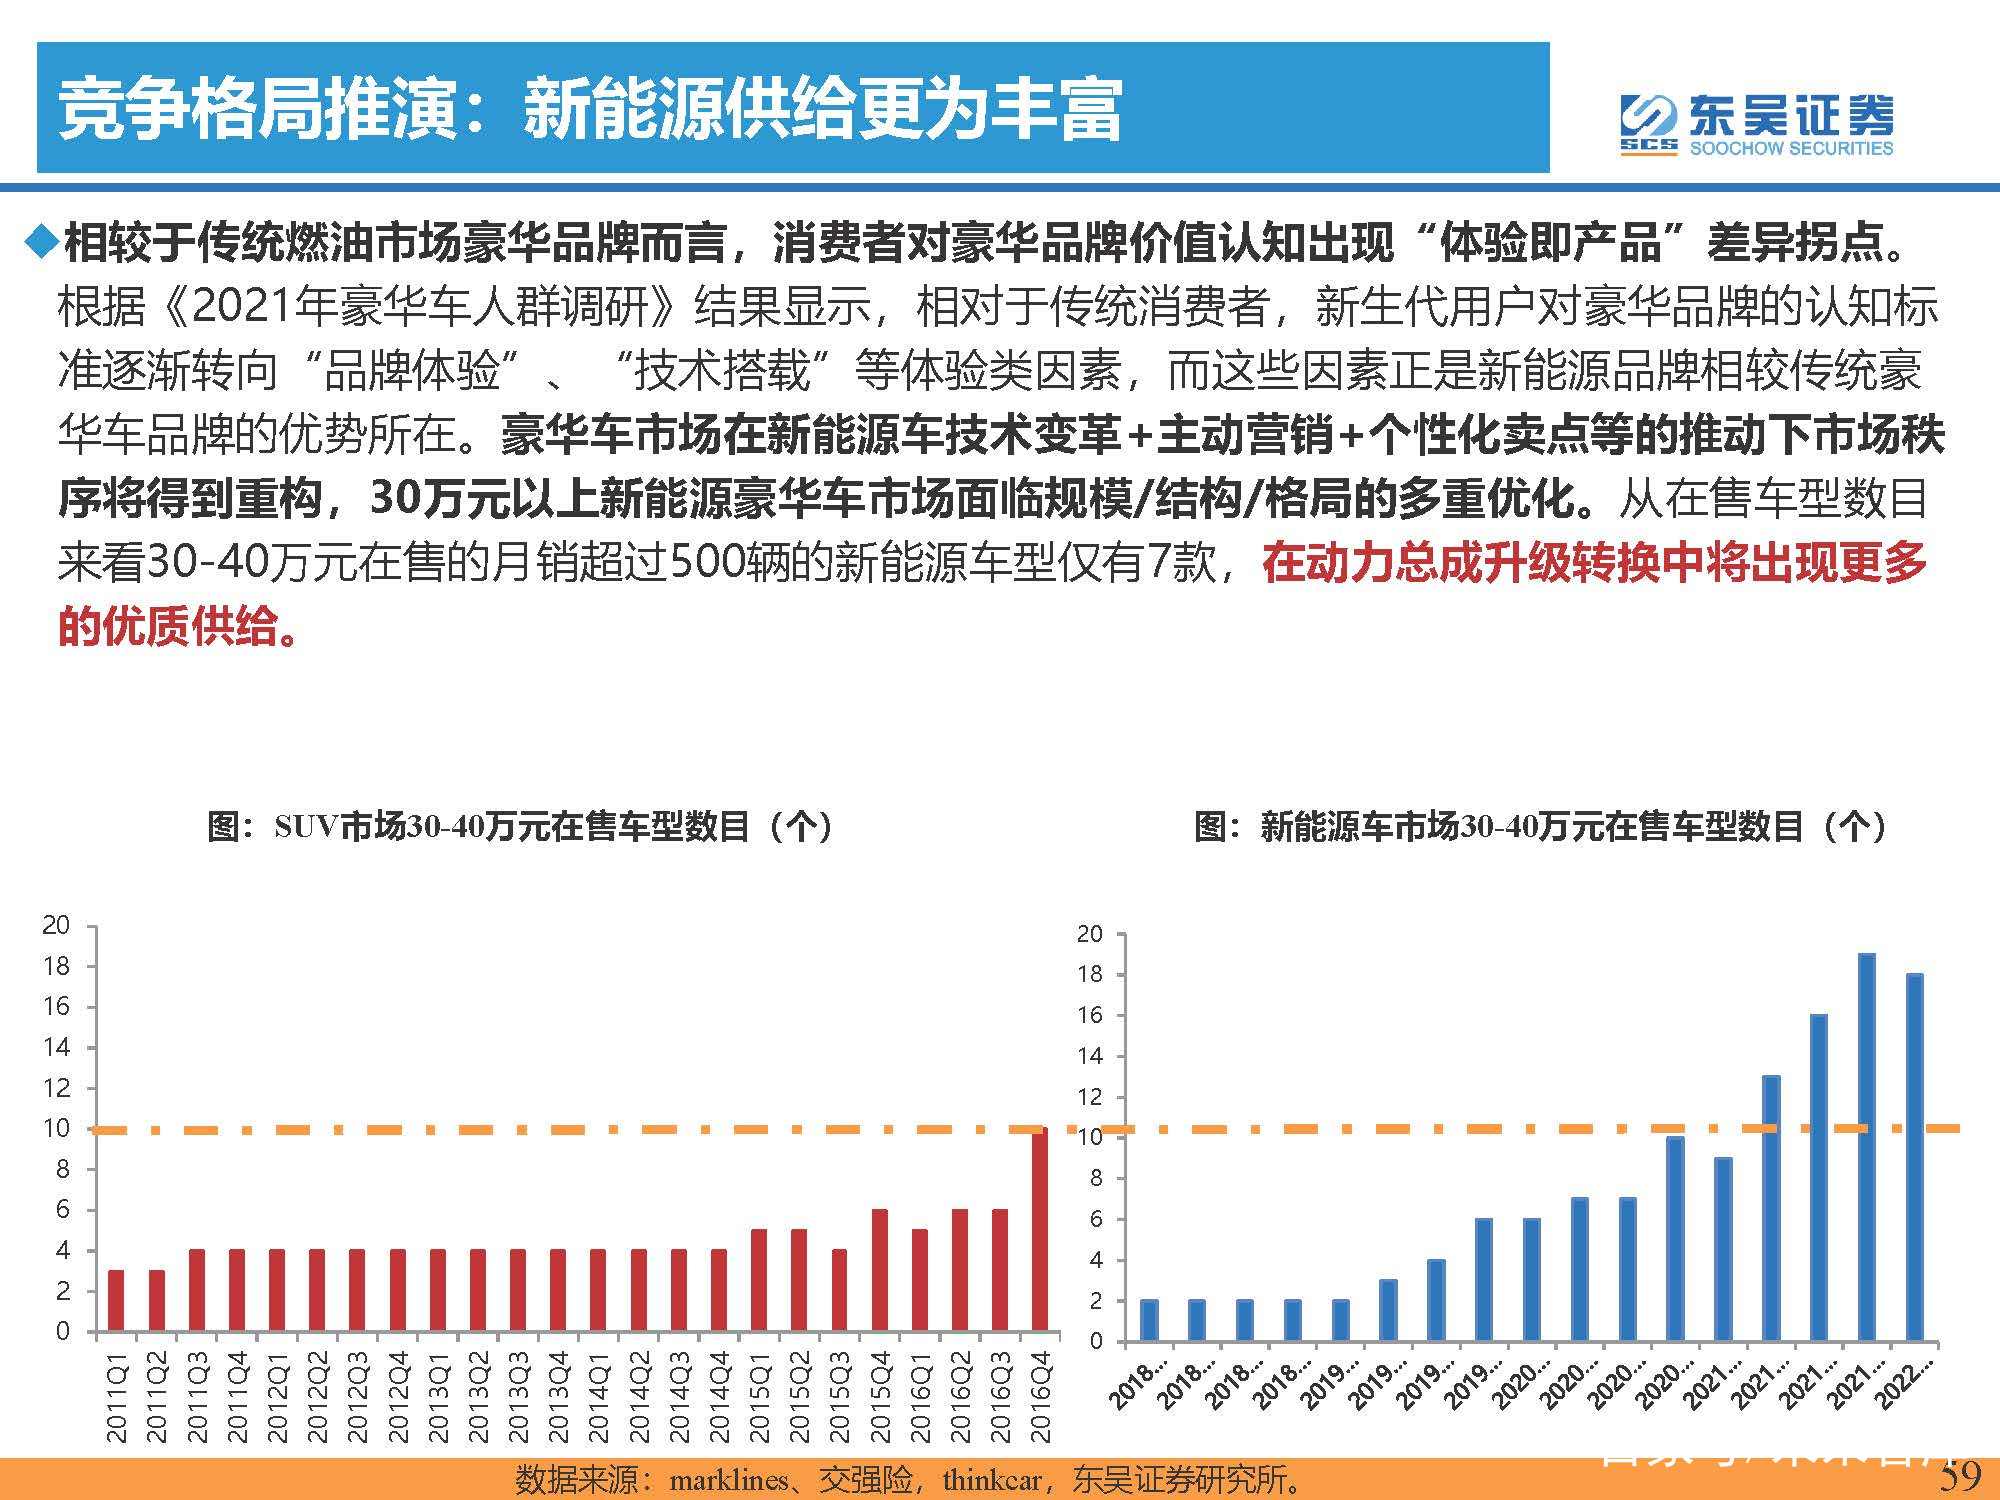
竞争格局推演:新能源供给更为丰富
相较于传统燃油市场豪华品牌而言,消费者对豪华品牌价值认知出现“体验即产品”差异拐点。 根据《2021年豪华车人群调研》结果显示,相对于传统消费者,新生代用户对豪华品牌的认知标 准逐渐转向“品牌体验”、“技术搭载”等体验类因素,而这些因素正是新能源品牌相较传统豪 华车品牌的优势所在。豪华车市场在新能源车技术变革+主动营销+个性化卖点等的推动下市场秩 序将得到重构,30万元以上新能源豪华车市场面临规模/结构/格局的多重优化。从在售车型数目 来看30-40万元在售的月销超过500辆的新能源车型仅有7款,在动力总成升级转换中将出现更多 的优质供给。
报告节选:
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)
精选报告来源:【未来智库】。