车辆推定全损后4S店索要“报价费”引争议,车主被迫买单背后是谁在甩锅?

车辆推定全损后4S店索要“报价费”引争议,车主被迫买单背后是谁在甩锅?
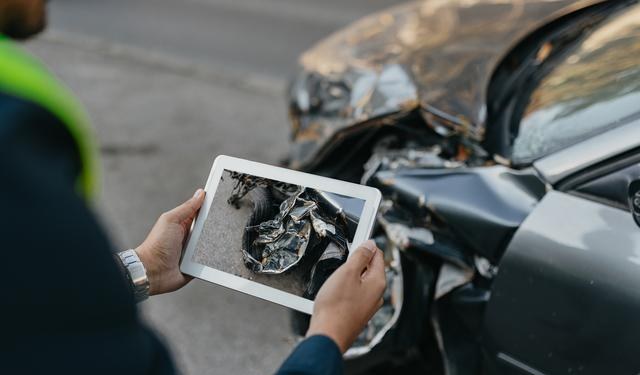
车子出了事故,保险公司判定推定全损,这本该是理赔流程的终点,却成了车主噩梦的起点。当拍卖公司准备拖车时,4S店突然横插一杠,要求支付所谓的“报价费”和“平台费”,否则不予放行。
然而,保险公司介入评估后认为,维修成本过高,不如直接按全损处理更划算。于是,案件性质发生了根本性转变,从“维修理赔”变成了“全损处置”。刘先生回忆道,他在得知可能全损后,曾反复向4S店工作人员强调:“先不要拆解,不要进行深度报价。
”他同时也将此意图同步告知了保险公司。按理说,既然走向全损,车辆将进入拍卖环节,无需出具详细的维修报价单。但现实往往比逻辑更荒诞。当刘先生拿到最终的单据时,发现4S店依然列出了一笔不菲的“报价费”及“平台费”。
“保险公司已经结案,车辆也移交给了拍卖公司。现在拍卖方要来拉车,4S店却拦着不让走,非要我交这笔钱。”刘先生感到十分不解,他认为自己并未享受完整的维修服务,也未要求出具用于维修谈判的报价单,这笔费用收得毫无道理。
面对质疑,台州国鸿捷豹路虎4S店的朱经理给出了另一套说法。他表示,虽然车辆没有进行大规模拆解,但为了配合保险公司定损员看清内部受损情况,技术人员确实对车辆进行了轻微的操作和还原。
“定损员必须看到内部损坏程度才能定损,我们只是稍微动了一下,拍完照后就基本还原了。”朱经理强调,出具报价单是全损认定流程中的必要环节,只有按照4S店的标准价格出具报价,保险公司才能顺利推进全损程序。
在朱经理看来,4S店员工付出了劳动,产生了工时成本,收取费用合情合理。“这就好比停车费,虽然我们没资质收停车费,但定损和报价工作是有成本的。”他甚至暗示,如果是在普通修理厂,报价费可能只需一千多元,而在4S店,由于品牌溢价和技术标准,费用自然更高。
至于这笔钱由谁出,朱经理的态度颇为暧昧:“不一定非要客户出,保险公司愿意出也可以,只要有人付这笔钱就行。”这种“谁付钱都行”的逻辑,恰恰暴露了行业内的灰色地带。
记者随后联系了承保的中华联合保险公司,对方并未给出正面回应,仅表示目前双方协议已签署,车辆处于推进全损状态,对于4S店提出的场地占用及报价费用,需要进一步核实并形成书面回复。
保险公司的含糊其辞,让原本清晰的责任链条变得模糊不清。就在僵持不下之际,转机突然出现。刘先生告诉记者,经过多轮沟通,包括厂家介入协调,4S店最终同意将费用从五千多元降至两千元。
出于尽快提车、避免后续麻烦的考虑,刘先生选择了妥协,支付了这两千元。“我也搞不清楚这到底是什么名目,反正拍卖公司急着拉车,我就付了。”刘先生的妥协,看似解决了个案,实则掩盖了深层的制度漏洞。
此次争议的核心,并非4S店是否付出了劳动,而是定损费用的承担主体错位。在车险理赔体系中,定损是保险公司核定损失、确定赔付金额的必要前置程序。4S店配合保险公司进行查勘、定损、报价,本质上是履行协助义务,其产生的合理工时费,理应由作为服务购买方的保险公司承担。
然而,现实中部分保险公司为了压缩运营成本,往往将这部分隐性成本转嫁给消费者。他们利用信息不对称,让车主在不知情的情况下卷入与4S店的博弈。而4S店则利用车主急于处理车辆的心理,设立各种名目繁多的收费项目,如“平台费”、“服务费”等,这些费用往往缺乏明确的定价依据和公示标准。
这种“踢皮球”式的操作,让车主成为了最终的买单者。刘先生支付的2000元,与其说是服务费,不如说是为行业规则不透明所缴纳的“智商税”。如果每一次全损理赔,车主都要经历这样的扯皮与妥协,那么车险的保障意义将大打折扣。
行业规范亟需厘清边界。保险公司应主动承担起定损环节的合理费用,将其纳入理赔成本核算,而不是转嫁给消费者。同时,4S店的收费必须做到明码标价、有据可依,杜绝巧立名目。
监管部门也应加强对车险理赔衍生费用的监督,确保每一笔收费都阳光透明。别让车主在遭受事故创伤后,还要在理赔的迷宫中再次受伤。清晰的规则,才是对消费者权益最好的保护。
这一场关于“报价费”的博弈,不应以个体的无奈妥协告终,而应成为推动行业规范化的一次契机。毕竟,公平透明的理赔环境,才是所有交通参与者共同的期待。