特斯拉会飞的Roadster,打脸中国新能源汽车圈?

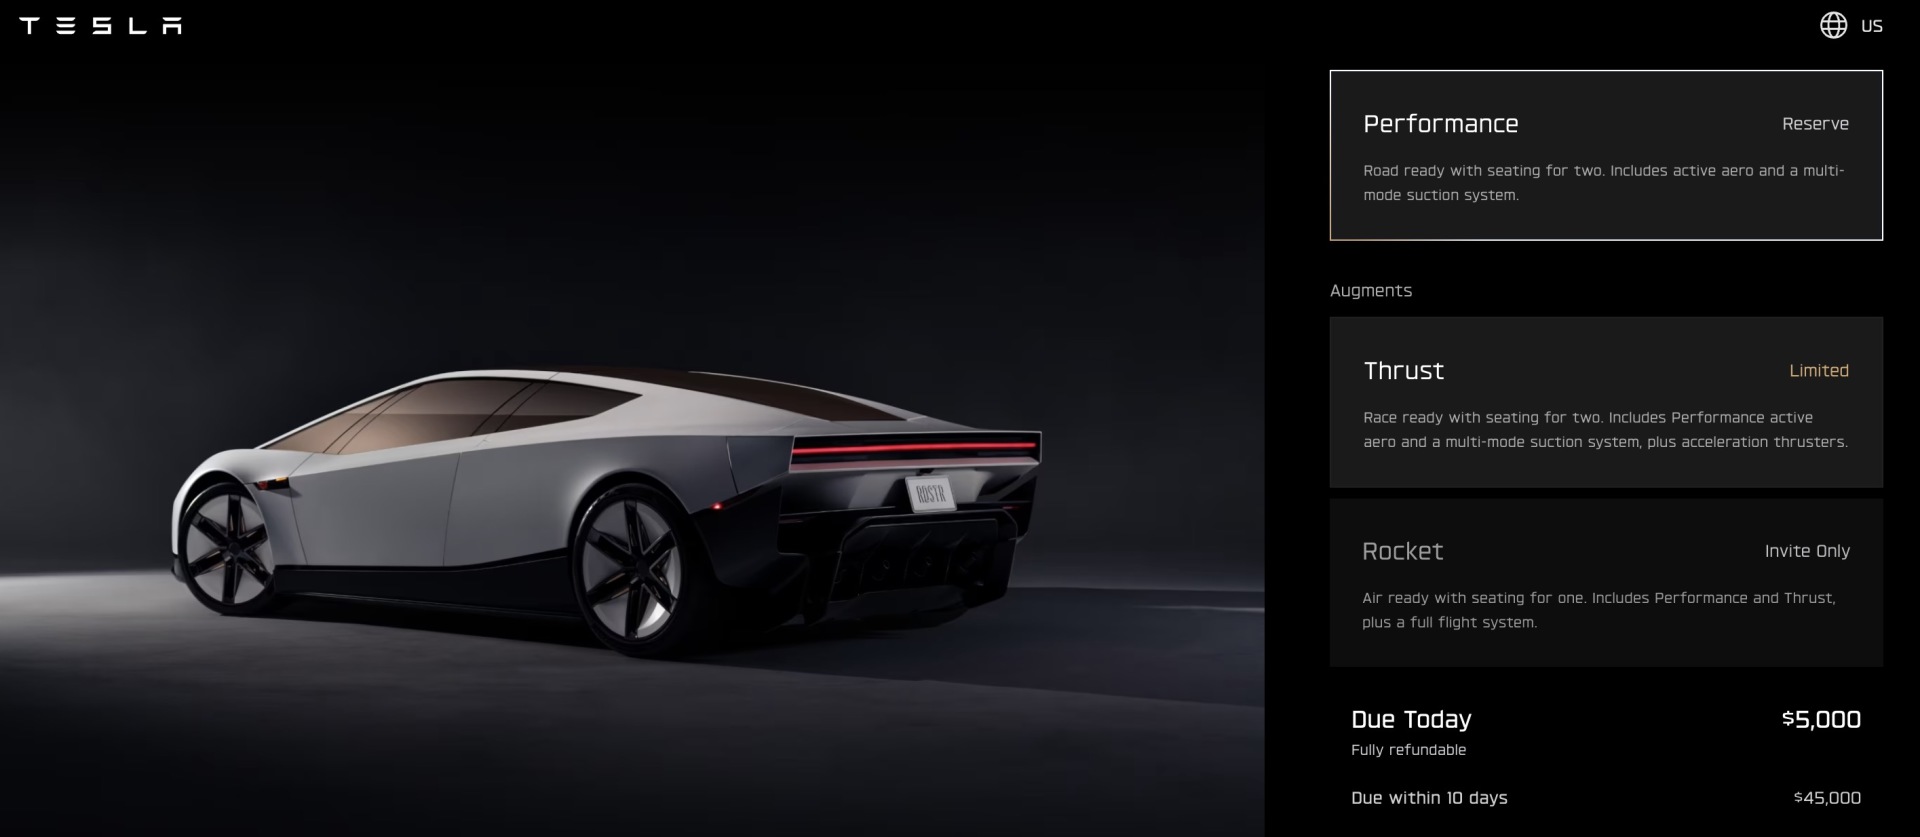
会飞的Roadster:参数很炸,落地很远
动力与气动系统才是这次发布的核心。Roadster搭载与SpaceX联合开发的冷气推进系统,代号A71,使用600升碳纤维高压储气罐,峰值推力超过80千牛,靠高压空气喷射完成腾空、姿态修正和横向旋转,没有燃烧和尾焰。配合车底大功率风扇形成的负压吸附系统,官方称横向过弯加速度最高可达2G,这也是车辆能倒挂在C形坡道上不掉下来的原因。
续航和极速则保持超跑基准线:三个版本续航均约300英里,折合483公里,最高时速均超过230英里,约370公里。性能参数上,Rocket版0.59秒破百公里级时速已经不是传统汽车工程范畴,而是把姿态控制火箭的逻辑搬上了四轮平台。
但几个关键边界必须说清。第一,最终售价未公布,美国官网仅开放预订:Performance版意向金5万美元,Thrust版25万美元,Rocket版仅限邀请;国内官网目前只放开Performance版,意向金33.2万元人民币。第二,量产时间定在2028年,从2017年首次亮相算起,这款车跳票近9年,从原型到交付跨度约11年。第三,所谓「飞行」只是数秒级腾空和姿态调整,不是低空巡航飞行汽车,推进器版本道路合法性存疑。
所以这台车的第一重属性是展示品,第二重属性是品牌光环,第三重才是商品。它对特斯拉销量的直接贡献会非常小,作用更像当年初代Roadster——证明特斯拉能做极致性能,再反哺Model系列的品牌溢价。
特斯拉的底子:千亿营收背后,汽车业务正在换挡
理解Roadster的分量,要先理解特斯拉当下处在什么阶段。公司2003年由艾伯哈德和塔彭宁创立,马斯克2004年投资入股任董事长,2008年初代Roadster投产、马斯克接任CEO,那年也被视作特斯拉真正进入造车节奏的起点。此后Model S实现首次扭亏,Model 3和Model Y把特斯拉从跑车小众品牌推到全球纯电销量龙头,上海超级工厂则成为其全球交付的产能中枢。
但2025年是分水岭。特斯拉全年营收948.27亿美元,同比下降2.93%;归母净利润37.94亿美元,同比下滑46.5%。全球生产电动车约165.5万辆,交付163.6万辆。更关键的是趋势:2023年特斯拉产量184.6万辆见顶,2024年降至177.34万辆,2025年再降到165.47万辆,连续两年收缩;交付量同步从180.86万辆降至163.61万辆。
汽车业务本身也在承压。2025年汽车业务收入695.26亿美元,较2023年的824.19亿美元减少约129亿美元;汽车业务毛利率由19.4%滑到17.8%。从收入结构看,汽车仍是大头——2025年汽车收入820.56亿美元口径下占比约86.5%,能源生成与储能收入127.71亿美元,占比约13.5%。也就是说,特斯拉还没脱离「卖车赚钱养AI」的阶段,但资本市场给它的估值早已不是车企逻辑。
2026年二季度是个典型切片。单季总营收282.36亿美元,同比增长26%;全球交付超48万辆,同比增长25%。表面回暖,但净利润同比下降5%,自由现金流两年来首次转负。汽车业务收入205.16亿美元,单车平均收入从45345美元降到42730美元,监管积分收入从4.39亿美元降至1.46亿美元,缩水近七成;汽车业务毛利率16.9%,剔积分后16.3%。与此同时,研发费用同比增长49%到23.71亿美元,资本支出同比增142%到57.89亿美元,钱主要砸进AI基建、自动驾驶出租车和Optimus。
上海工厂则是特斯拉最不能失去的基本盘。2025年上海超级工厂交付85.1万辆,占全球总交付52%;2026年上半年交付近46.8万辆,同比增长28.4%,占全球产量54%以上。Model Y全球累计销量已破500万辆,其中中国超200万辆;Model 3全球超300万辆,中国超100万辆。
供应链上,特斯拉采用全球多供应商加区域配套模式,电池长期依赖松下、宁德时代、LG新能源,国内也在引入欣旺达做第二中国电池源以压成本。销售端则是直营下单,没有经销商中间层。这套结构决定了Roadster不会走量——它要的是话题,不是交付量。
股权层面同样值得写一笔。马斯克完成2018年薪酬方案行权后,个人持股约19.9%,为第一大个人股东,股份带限制性质、2028年前难套现,但投票话语权极强;机构侧贝莱德、先锋、道富等持股均是个位数百分比,无法形成制衡。这也解释了为什么特斯拉能反复做「跳票多年但叙事不崩」的事:创始人控盘+资本市场买AI故事,是Roadster敢再次画饼的制度基础。
中国新能源圈的底牌
把Roadster放进中国新能源当下格局里比,会发现它打中的是「想象力」,不是「主战场」。
公开数据显示,2026年1至7月,国内新能源汽车产销分别完成901.4万辆和900.7万辆,同比分别增长9.5%和9.6%。增速靠前的是自主品牌:比亚迪方程豹、上汽智己、长安启源、蔚来、极氪、零跑均实现两位数到翻倍增长,特斯拉中国是增速前十里少有的外资品牌。更尖锐的是高端段位——上半年40万元以上高端新能源市场同比增长46%,自主品牌拿下近六成份额。
销量绝对值上,比亚迪2025年总销量超460万辆,其中纯电约225.7万辆,同比增长27.86%;特斯拉同年交付163.6万辆,同比下降约8%。全年口径下,比亚迪纯电首次超过特斯拉。特斯拉中国市场份额也从早前约15%降到约6%一线,被比亚迪、吉利、零跑、长安等挤压。
技术路线上也不是「特斯拉单方面领先」。中国品牌在800V高压平台、城市辅助驾驶、智能座舱、磷酸铁锂成本、充电网络密度上已经形成系统优势。截至2026年6月底,全国公共充电桩突破480万台、私人桩超1100万台,车桩比约1.9:1,高速服务区充电覆盖率超95%。特斯拉FSD在中国仍受数据合规与本地化限制,而华为、小鹏等的城区智驾已大规模落地。Roadster的冷气推进器很炸裂,但它解决的是「表演」,不是用户每天的充电、通勤、泊车、辅助驾驶。
那中国车企要不要紧张?第一,紧张的不是「飞行跑车」本身。2028年量产、道路不合法、火箭版仅邀请制,这意味着它不会进入中国主流价格带,也不会动摇20万到50万新能源主战场的销量分配。
第二,真正该警惕的是技术叙事能力。特斯拉擅长把航天、AI、机器人、自动驾驶捆成一套资本故事,让市场愿意为「未来期权」付溢价。Roadster展示的冷气推进、车身负压吸附、10推进器协同,本质是把SpaceX能力外溢到汽车品牌上,这种跨产业协同是中国单一车企目前很难复制的。
第三,中国新能源的优势在规模、成本、供应链、产品矩阵,劣势在「全球技术神话」。比亚迪有垂直整合和成本压制,蔚来有小鹏华为有智驾迭代,小米有流量和生态,但它们都还没拿出一台能让全球车圈集体沉默的「非汽车级」演示。Roadster的价值就在这里:它不一定卖得多,但会把「特斯拉=技术上限」的标签再钉一次。
第四,也不要低估落地鸿沟。冷气推进器要装600升高压气罐,挤占座舱和续航;推进器版本不能上路;0.59秒加速对轮胎、制动、车身结构、保险和责任认定都是新课题。中国监管对公共道路安全极其敏感,这类功能短期在国内合法化概率很低。也就是说,特斯拉飞得起来,不等于用户开得起来。
或许,特斯拉用一台不计成本的概念超跑,提醒中国新能源圈——你们在销量和供应链上已经追平甚至反超,但在「颠覆物理边界的展示权」和「全球资本叙事」上仍被马斯克卡着脖子。Roadster不是来和中国Model Y竞争的,它是来给特斯拉估值逻辑续命的。对特斯拉而言,这台车证明公司仍敢把航天技术下放到汽车,仍敢在2028年讲「会飞」的故事,仍敢用创始人意志拖着供应链和股东一起等。对财报来说它无关痛痒,对品牌来说它值几十亿美元曝光。