少卖63万辆,出口救回39万: 金九失效,出海撑不住车市大盘

中汽协和乘联分会把9月的账本摊开了,两份数据摆在一起,反差有点刺眼。
一边是乘联分会:9月国内狭义乘用车零售161.8万辆,同比下降28.0%,1-9月累计1333.4万辆,同比跌21.7%。另一边是中汽协:9月汽车出口105.3万辆,其中新能源汽车出口57.1万辆,同比增长1.6倍。
"金九"这两个字今年基本作废。中汽协给前三季度下的判语是四个字:内冷外热。
把两个数字换算成同一个口径,能看出这场"外热"到底有多热。
零售161.8万辆、同比跌28%,意味着去年同期差不多是224.7万辆,国内少卖了约63万辆。乘用车出口91.7万辆、同比增73.7%,去年同期约52.8万辆,多出去39万辆上下。
63万辆的窟窿,出口补上了大约六成,剩下四成没人接。
这还是好的算法。出口里含整车与CKD,零售是终端上险口径,两者本来就不好直接相加。但即便如此,结论不会变:出海今年确实撑住了大盘,只是撑不满。
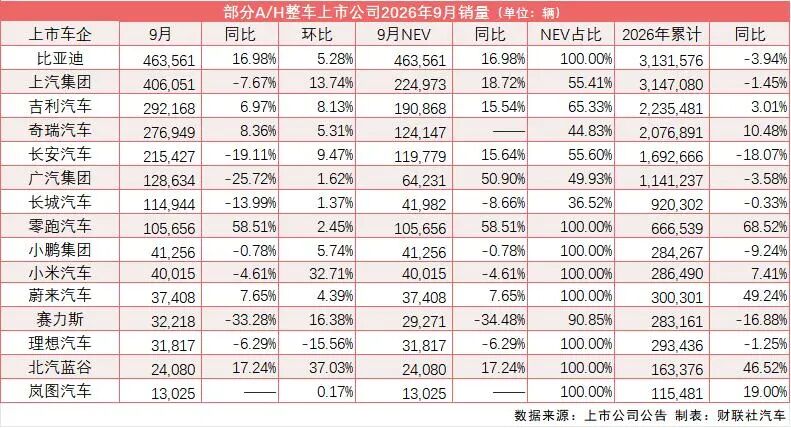
财联社统计的15家A/H股上市车企里,14家9月销量环比在涨,比8月多了3家,可同比正增长的只有6家。环比修复、同比承压,这八个字就是今年车市的底色。
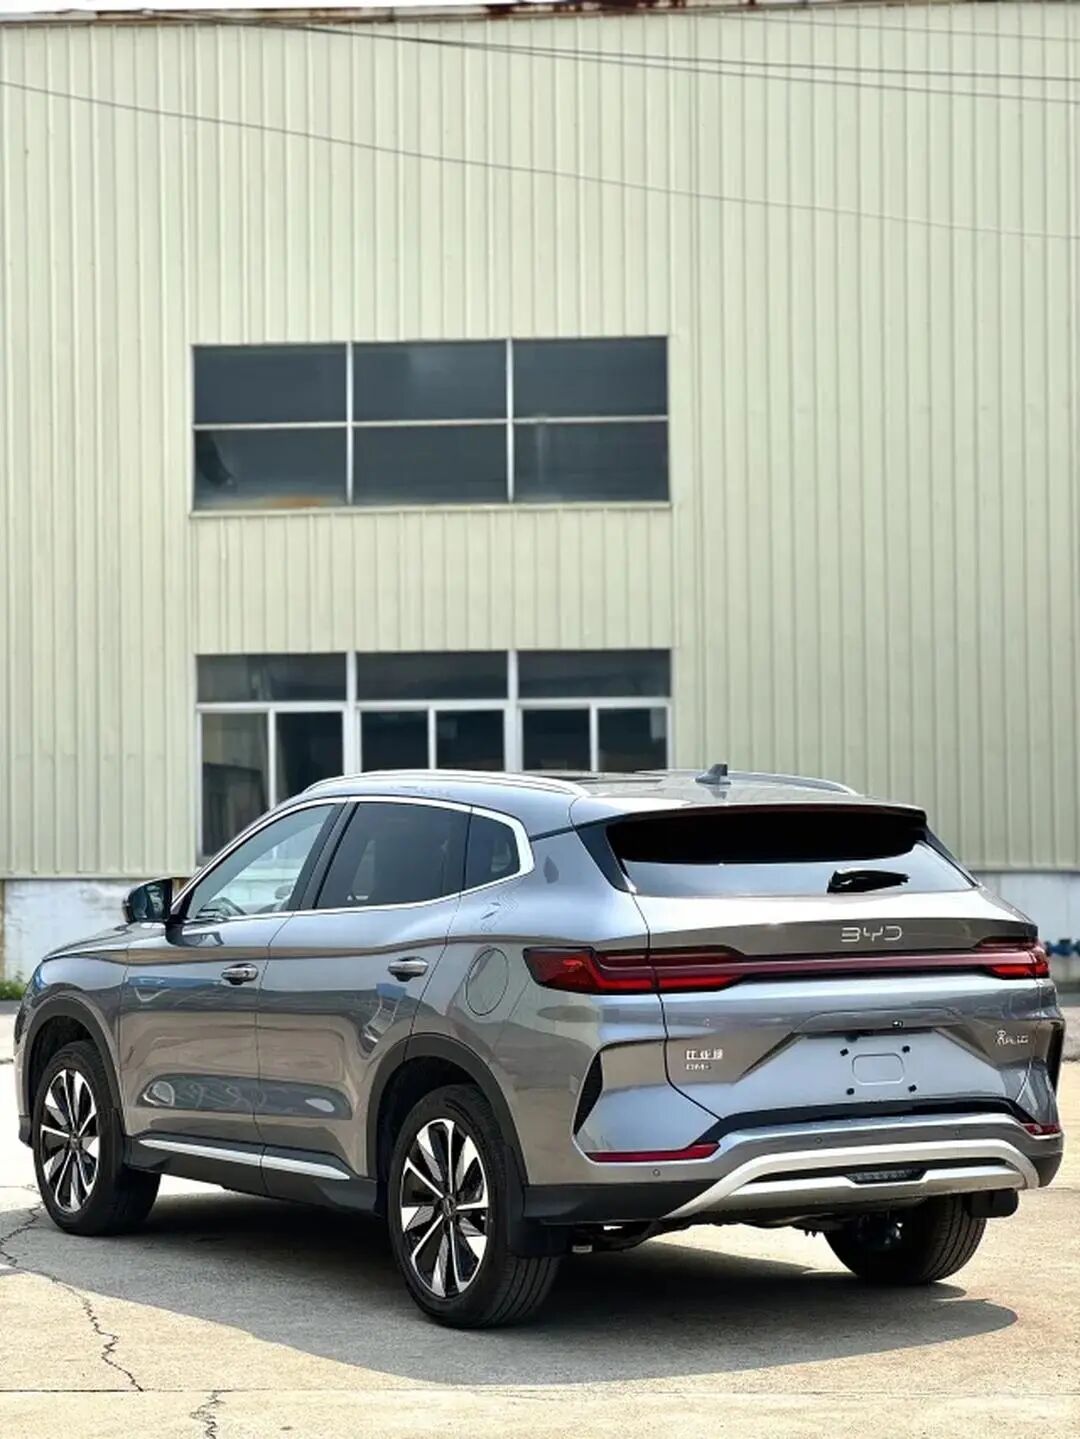
比亚迪9月46.36万辆,同比增16.98%,继续断档式领先。分动力看更有意思:纯电动27.31万辆、同比增33.21%,连续5个月占比过半;插混18.36万辆、同比反而跌了2.36%。比亚迪的增长引擎已经彻底换成了纯电,插混在退。
上汽40.6万辆、同比跌7.67%,但新能源车22.5万辆创了历史纪录、同比增18.72%,海外15万辆、同比增49.1%。拖后腿的是两家合资:上汽大众跌14.51%,上汽通用跌19.14%。
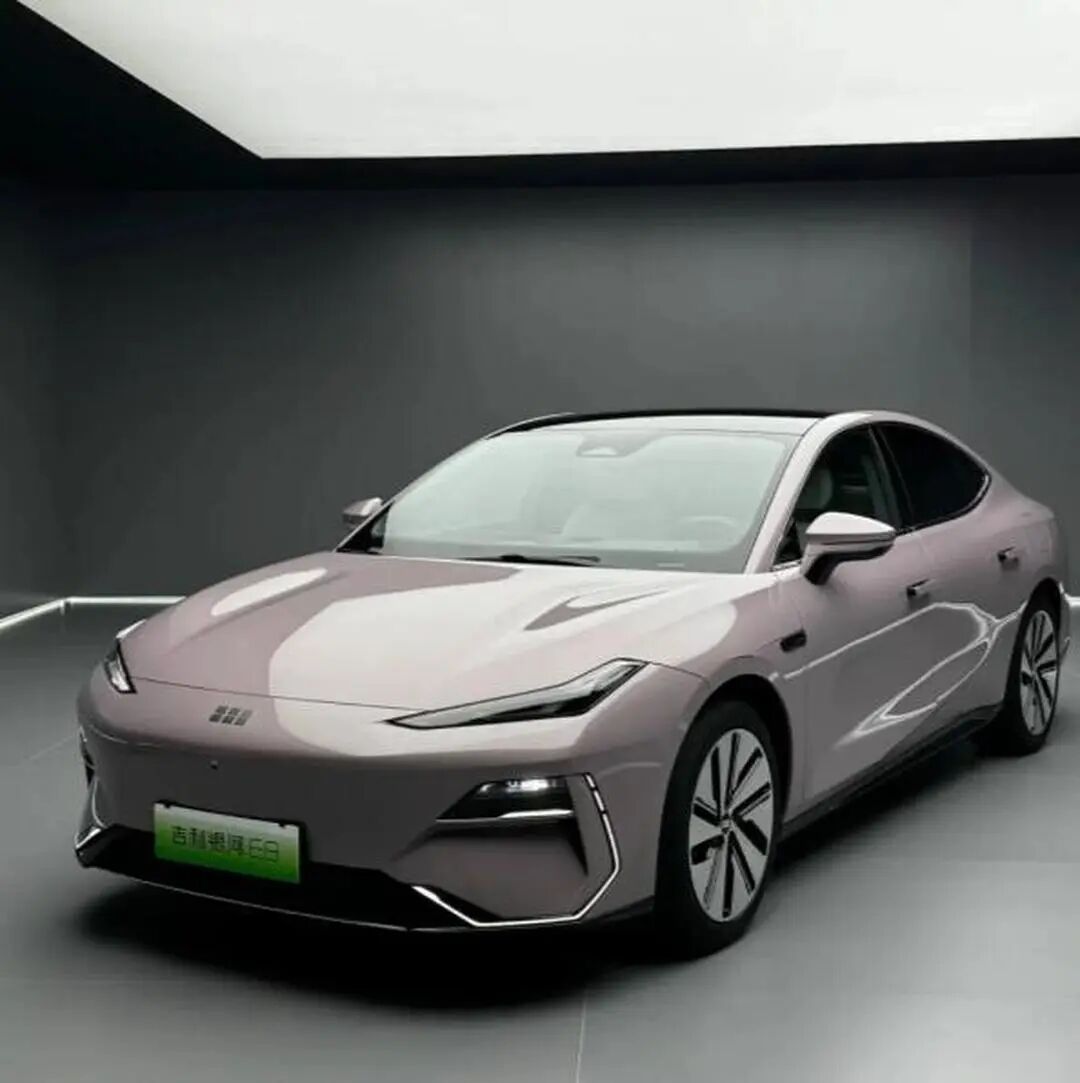
吉利29.21万辆、增6.97%,出口10.67万辆、暴增162%;奇瑞27.69万辆、增8.36%,出口20.78万辆、增51%,年内第二次单月出口破20万,创下中国汽车单月出口纪录。
反过来看掉队的:长安21.54万辆、跌19.11%,广汽12.86万辆、跌25.72%,长城11.49万辆、跌13.99%。这三家共同点是新能源渗透率偏低,海外盘子也小。不是经营出了大问题,是没踩上出口这波浪。
乘联分会的数据更冷:9月主流合资品牌零售31万辆,同比跌36%。德系份额12.2%、掉了2个百分点,日系10.7%、掉了0.9个百分点,只有美系微增0.5个百分点到6.3%。
广汽本田9月只卖了4588辆,同比跌86.02%;广汽丰田54800辆,连续4个月没能正增长,同比跌28.37%。
这些数字背后是一件事:合资品牌过去赖以生存的燃油车基本盘,正在被高油价和新能源同时挤压。一汽、丰田、广汽最近签的战略联盟框架协议——广汽通过发行股票收购一汽持有的一汽丰田50%股权——看着是资本动作,实际是战略调整期的自救。南北丰田从竞争转向研发、采购、生产、销售的联盟协作,说白了是先把成本降下来再说。
崔东树把"金九"成色不足拆成了四条:中秋假期提前到9月下旬,去年9月部分省份补贴退出催生的抢购形成高基数,高油价压制燃油车消费,还有一条最容易被忽略——AI驱动的内存与芯片价格暴涨及供给紧张,导致新能源新品增量偏慢。
这条最值得琢磨。过去两年车市的故事主线是价格战,厂商比谁降得快;今年主线变成了成本,比谁能扛住。内存涨价的传导路径很清晰:芯片贵、新车成本高、终端优惠收窄、消费者观望、零售下滑。
国内需求被价格摁住,海外需求却被性价比打开,这一冷一热其实同源——中国车在海外仍然是便宜又好用的那一档。
还有一个信号值得单独拎出来:比亚迪9月海外销量18.07万辆,是今年以来第一次环比下降。比亚迪已经在提高出口运力以保障交付。当一个还在高速增长的市场出现环比下滑,通常不是需求问题,是船不够。
中汽协的判断偏乐观:出口预计仍将保持增长,全年有望超过1000万辆;2500亿元消费品以旧换新资金已全部下达,存量政策效能还会释放,国内市场降幅有望收窄。
崔东树则预计10月与9月持平甚至略高,理由是秋冬购车季到来,东北、华北县乡市场秋收后消费会恢复,只是高油价仍然是拖累。
出口这根柱子还能长,但它接不住国内的坑。六成的补位已经接近极限,剩下四成要么等价格松动,要么等新一轮补贴真正落到终端。而眼下存储涨价的周期还没看到头,价格松动这件事短期内指望不上。
所以四季度真正的看点不在销量榜,在两件事:一是哪家能先把内存成本消化掉,二是哪家能把海外从"卖车"推进到"造车"。前者决定国内能不能回暖,后者决定这波出海能走多远。