中日韩共同锁定2030!固态电池,激烈竞争来临

中日韩共同锁定2030!固态电池,激烈竞争来临
我在投资人会议上最怕听到一句话:“2027年小批量,2030年商业化。”
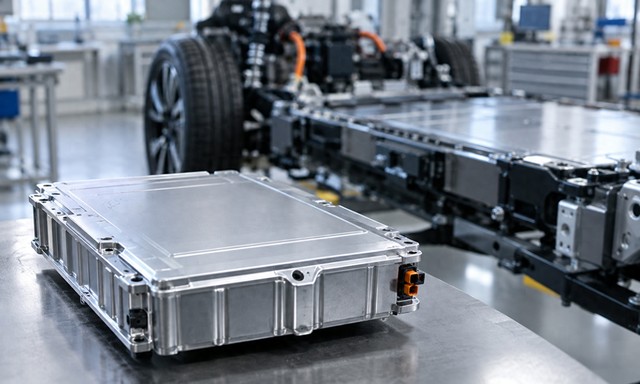
最近,中日韩都把固态电池的时间表摆到了桌面上。
中国把全固态电池初步规模化应用锚定在2030年前后。比亚迪在重庆璧山推进20GWh硫化物全固态电池产线,目标在2027年做高端车型小批量示范。吉利说,2027年投放1000辆示范运营车。奇瑞、广汽、国轩高科,也在中试和装车测试上不断往前拱。
日本似乎更从容。
其实不是从容,是它已经准备了二十年。出光兴产从炼油副产品里的硫出发,丰田把硫化物固态电解质握在手里,日产、本田也押上了类似路线。日本政府把2030年前后正式实用化写进产业战略,出光为丰田建设大型固体电解质中试装置,计划2027年完成。
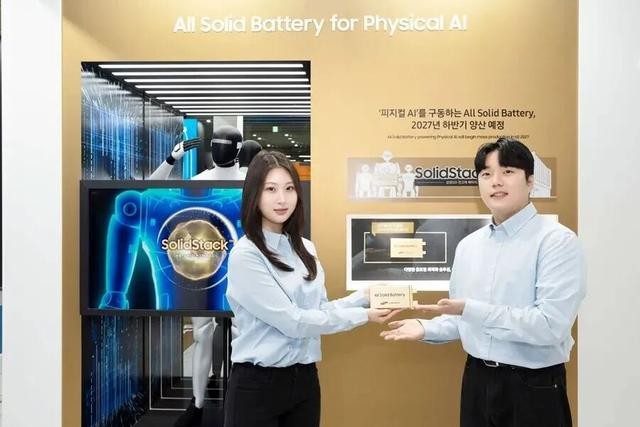
大家都在说同一组数字。
2027年,小批量。2030年,商业化。
我对这种整齐感有点警惕。
这就是全固态真正的麻烦。
液体会流,会填缝。固体不会。要让固体和固体长期贴紧,需要压力,需要更精细的颗粒,需要极干燥的环境,还要让每一个电芯都保持一致。实验室里做出一个漂亮样品,不难。难的是连续做一百万个,做到良率合格,成本还不能飞上天。
曾毓群把固态电池技术成熟度放在第4级,满级是9级。这个判断听起来保守,甚至有些扫兴。我反而愿意相信这种扫兴。真正做过制造的人,知道从“能工作”到“能交付”之间,隔着一大片沼泽。
投资人容易被样品骗到。
工厂从不尊重故事。
我仍然看好固态电池。不是因为它已经成熟,而是因为液态锂电池的性能边界越来越清晰。能量密度、快充、安全、续航,每往前挪一步,材料和工艺都要付出更高代价。锂金属负极、无负极设计、硫化物电解质,这些路线一旦被工程化,电池会重新定义汽车的底盘、补能和空间分配。
但“重新定义”这个词也被滥用了。
中国的优势很扎实。
材料、设备、电芯、整车,中国可以把链条压缩在很短的距离里。研发失败了,隔壁厂商可能立刻接手;一条产线发现问题,工程师当天就能赶到。中国企业最强的能力不是“路线判断永远正确”,而是错了以后改得快。
这点很重要。
日本有专利,有材料积累,有丰田这种长期主义巨头。但日本的电动车市场不够大,车企的全球电动化节奏也偏慢。韩国有工程能力,有全球客户,有三星式的产品验证体系,可它的材料环节被中国供应链压得厉害。中国则可能面对自己的陷阱:路线太多、资本太热、地方项目太快,最后把中试线建成了展览馆。
我最担心的不是中国没有项目。
是项目太容易获得掌声。
今年一季度,国内已有25个固态电池项目签约开工,总投资超过350亿元。这个数字很大,也很容易让人兴奋。可电池产业最怕“先把厂房盖起来,再想产品怎么卖”。一条2GWh产线并不等于2GWh合格电芯。设备买来之后,工艺窗口可能窄得像针眼。
有人问我,中国能不能赢。
如果这几个问题答不上来,规模优势会反过来咬人。
但我仍然押中国。
押的不是某一家公司的口号,也不是某个年份的发布会。我押的是产业组织能力,押工程师愿意在一条失败产线上继续调参数,押一辆车拆下来之后,问题能沿着供应链一路追到粉末、涂布和封装。
日本想夺回失去的电池时代。韩国想抓住下一张牌。中国没有太多退路,汽车、能源、机器人都在等电池往前走。
所以2030年不是终点。
它更像一次验收。
到那时,谁还能把电芯稳定地做出来,谁能把成本压下来,谁能让车主在冬天充满电后放心开走,谁才真正进入下一局。
至于今天那些写在墙上的时间表,先别急着鼓掌。研发中心的灯,还亮着。