出口57.1万辆后,退税与欧盟配额夹击,车企出海该怎么打?

出口数字,常常是观察中国车企出海最直观的标尺。9月国内新能源汽车出口57.1万辆,同比增长1.6倍,新能源在整车出口中的占比连续四个月过半。单看这个数字,很容易认为中国汽车全球化正在高歌猛进。
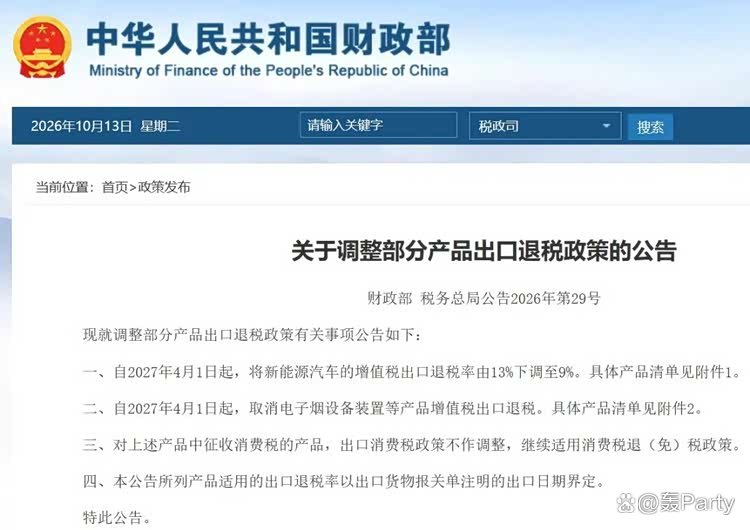
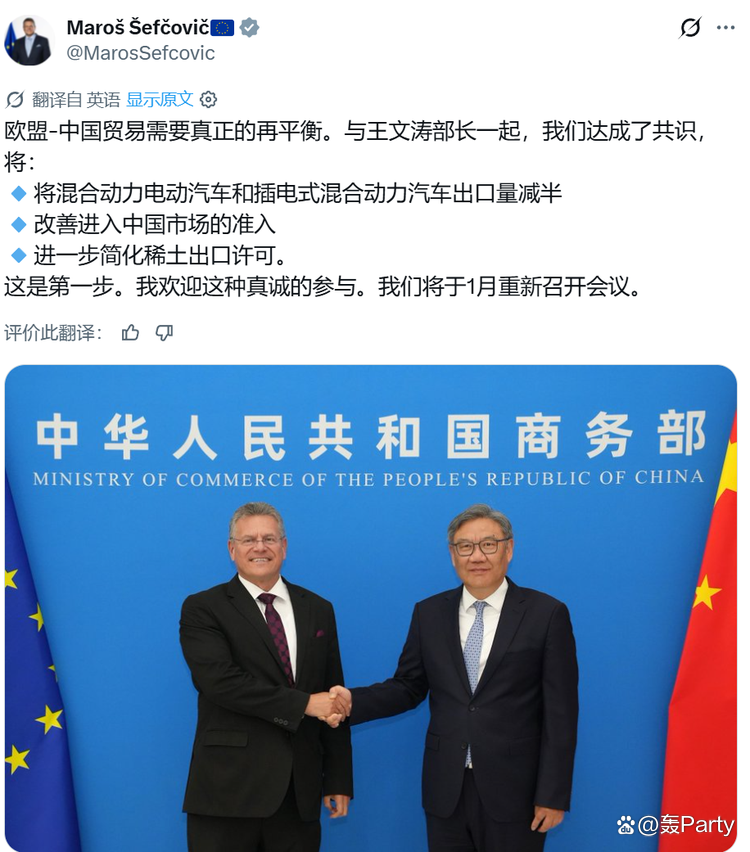
但几乎在同一时间,两组政策变量同时压了过来。国内明确自2027年4月起,新能源汽车出口退税率从13%下调至9%,以报关单日期界定,留出了大约五个半月的窗口期。欧盟这边,针对纯电车型的价格承诺(MIP)机制仍在落地,如今又将混动、插混车型纳入贸易调控框架;欧方口径称,未来四年中国对欧混动及插混出口,将较无管控情景下的预测峰值削减一半以上。和纯电依靠最低限价的调控方式不同,混动的管控核心是设置出口总量上限,相当于直接划定了销量天花板。
亮眼数据和政策收紧挤在同一张时间表上,这件事本身就说明了一些东西。这一轮出口高增长里,有真实的海外需求在托底,也可能还叠加了行业对后续政策收紧的提前预判。以前靠成本优势、靠出口退税兜底,主打低价走量的出海模式,正在被两头夹住。拿掉那层价格红利之后,中国车企的全球化今后要靠什么站住?
价格红利正在退潮
退税退坡4个百分点,单看数字好像不算剧烈,但它撼动的是过去整车出口盈利模型里一块很实在的利润缓冲垫。
在以往的出口报价逻辑里,退税不是额外的红利,而是利润结构的一部分。同样的离岸价,13%的退税回来,单车还能留出薄利;退到9%,这4个点要么从终端价格里找,要么车企自己咽下去。找终端价格,海外价格竞争力就会被削掉一截;自己咽,盈利空间就会立刻收紧。对于靠低价走量的车企来说,这4个点可能就是盈亏的分界线。
更值得注意的是时间窗口的问题。政策以报关日期为准,2027年4月之前报关仍适用老税率,行业里普遍预期2026年四季度到2027年一季度,会出现一波集中的抢出口。海外经销商提前下单,车企加快交付和报关,出口数据在短期内还会好看,但这部分增长是对未来订单的透支。窗口关闭之后,增速大概率要经历一段回落,保税仓库存消化、远洋航线运力紧张缓解,都是大概率会出现的连锁反应。
但把这轮退坡仅仅理解成利空,会错过政策真正的指向。过去中国整车出口的竞争力,相当程度上建立在两个外部条件上:一是国内产业链的极致成本;二是财政给的退税兜底。两者叠加,让国内造车、海外低价卖,成了一套可以持续运转的贸易模式。
退税退坡,等于从政策层面主动卸下了这层价格红利。不靠退税也能赚钱的车型,才是在海外具备真正生命力的车型。从这个角度来看,政策并非关上出海大门,它本质上是一轮筛选。
欧盟配额圈定贸易边界
如果说退税退坡是从内部抽掉价格红利,欧盟的动作,则是从外部把低价通道一条一条地收窄了。
欧盟最早对纯电车型启用价格承诺机制,企业承诺最低进口价格与年度出口上限,以此来换取反补贴税豁免。这套机制的关键不在“税”,而在“价”。每一款车型单独划定最低进口价,价格接受欧委会审查,同时出口总量设有天花板。通俗点来说,它不禁止你卖,但它让你没法用低价去冲量。
而现在,贸易管控的边界延伸到了混动和插混车型。和纯电采用企业单独价格承诺不同,中欧混动贸易谅解采用的是总量配额管理。欧方口径下,未来四年中国对欧混动出口规模,会较无管控情景下的预测峰值削减一半以上。
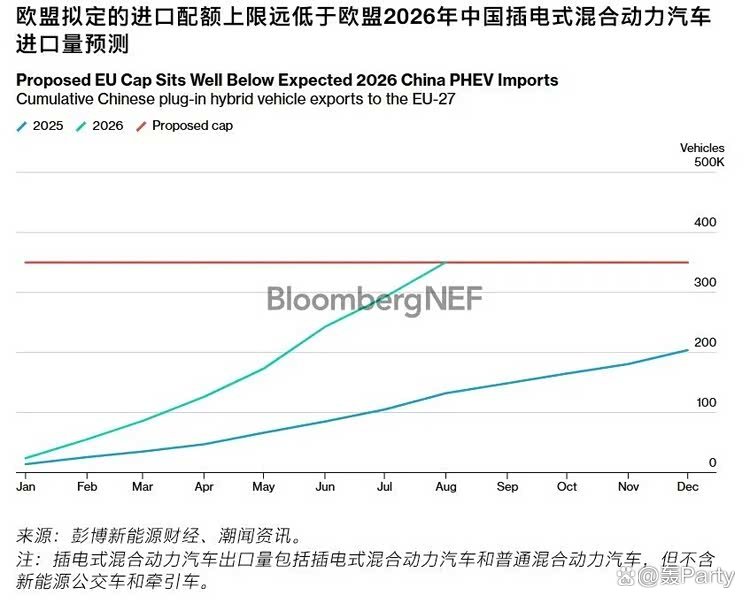
要知道,之前纯电渠道受限后,不少车企转向了混动、插混车型,2025年中国对欧插混出口同比增长155%,而同期纯电出口增速仅12%。当混动被纳入配额管控之后,意味着过去两年这条绕道混动出海的路径,也将被收紧。
很多行业观点简单认为,只要去海外建厂就能绕开贸易壁垒,而现实远比这个结论复杂。欧盟《工业加速器法案》草案提出,想要拿到欧盟相关补贴,电动车非电池零部件至少70%需要来自欧盟本土供应链。如果只做简单CKD散件组装,本地价值占比大致仅40%-50%,无法达到门槛。
这意味着,想要满足本土含量要求,电池包、电驱这类核心零部件也必须同步落地。那么,随之而来的就是巨额的新增投资,以及单车成本的抬升。所以,建厂只是入场的第一步,把完整的供应链转移过去,才是真正沉重的成本。
不过,把这套规则解读为欧洲市场彻底关门,也不准确。欧盟排斥的是无序低价竞争,但还是接纳定价合理愿意本地化投入、有长期经营意愿的品牌。也就是说,欧洲市场依然存在机会。
全球化不能只靠建厂
退税退坡和欧盟配额,一个从利润端抽梯子,一个从规模端设天花板,两者指向的其实是同一个结论:整车贸易套利的空间在系统性收窄。当欧洲批量卖车的老路被堵死,最容易想到的破局方式,就是出海建厂。但是,如果把应对方案简化为去海外建厂,那是把一道结构性的题做成了单选项。
建厂是重资产、长周期的事,资金投入之外,劳工体系、环保合规、当地供应链配套,每一项都是真实的门槛。建一座总装厂,不等于建起一套能持续运转的本地化体系,更不等于自动获得品牌溢价,建厂只是手段之一。
从市场结构上来看,降低对单一市场的依赖已经成了趋势。东南亚、中东、拉美等区域市场增速显著高于欧洲,中国车企在部分国家的市占率已经站上了一个不低的位置。多元市场布局的意义不只是增加销量,至少当某一个市场贸易政策突然收紧,整体的业务盘不会被单点的冲击击穿。
仅仅分散市场还不够,出海的底层逻辑也需要转变,不能只是单纯卖整车,还要向外输出供应链、研发能力和本地运营体系。比亚迪泰国、巴西、乌兹别克斯坦基地已经投产,匈牙利工厂正在建设推进,叠加自有滚装船队,已经形成了整车出口加本土化生产的双轮布局。工厂背后那套能把电池、零部件、售后体系一起落地的组织能力,建设周期的确很漫长,但一旦成型,就不会被一纸关税或者价格承诺轻易动摇。
布局与能力的调整,最终都会落到盈利上。企业竞争力从价格优势转向价值优势,这一点实际上已经在数据里显现出了迹象:根据行业机构测算,中国新能源车在德国市场的平均售价超过3.2万欧元,与国内均价拉开了明显的溢价空间。欧洲消费者对价格的敏感度本就整体低于国内,产品体验、智能化、安全口碑这些东西,正在逐步替代退税,成为海外定价的支撑点。
当然,转型必然伴随阵痛,短期资本投入增加,海外品牌培育周期漫长,不是每一家出海企业都有能力完成这次切换。退税退坡叠加欧盟配额,必然会加速行业洗牌,但愿意在产品、品牌和供应链上做长线投入的企业,反而会在规则收紧之后拿到更稳定的市场位置。