中国新能源车猛进背后:一场产业赛道的重构

近几年,新能源车已经从“小众新鲜玩意儿”变成中国汽车市场的主角之一。2025年国内新能源车渗透率达到47.9%,全年卖出1649万辆,新车中差不多每2辆就有1辆是电动的。伴随充电设施铺开、出口数据攀升,中国在新能源赛道上的存在感迅速增强,这背后牵动的并不只是环保话题,而是汽车产业格局与能源安全的深层调整。
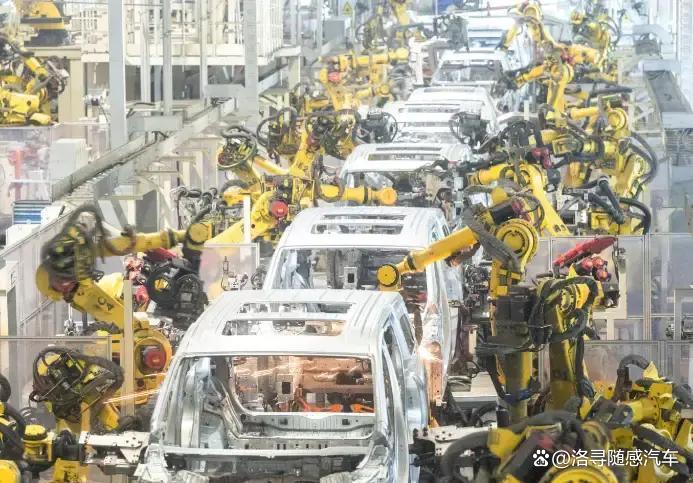
在关键技术层面,这一阶段的进展却十分有限。发动机依然是合作方提供,变速箱也掌握在外国车企手中,技术授权与专利布局形成壁垒,本土企业难以触及核心研发环节,大量工作停留在生产制造端。随着传统燃油车技术不断迭代,刚刚理解一代发动机技术,对方又推出下一代产品,专利付费长期存在,提升自主掌控能力并不容易。
能源结构问题进一步加重了燃油车路径的约束。中国被广泛认知为“富煤贫油少气”,原油高度依赖进口。2024年中国进口原油5.53亿吨,对外依存度达到72%。按日常用车场景来理解,每加4箱油,就有将近3箱源自海外,从波斯湾、非洲、俄罗斯等地经海运抵达国内。这其中约一半运输路线要经过霍尔木兹海峡,这一要道常年有美国航母活动。
一旦海上运输链路出现波动,影响的不只是油价曲线,而是全国范围的交通与物流运转。全国3亿多辆汽车在高依存度背景下实际都与海外供应连接紧密,国际局势或航道风险都会向国内成本传导。油价上调一块钱,物流费用同步抬升,商品价格结构随之变化,居民日常消费压力也会产生反馈。对于汽车行业来说,这种约束不是简单的环保讨论,而是能源供给安全与产业受制形式的集中体现。
在这样的基础上,新能源车被视为一条可以重新布局的赛道。传统燃油车技术发展超过100年,发动机与变速箱累积了大量专利与经验,本土企业在既有轨道上继续追赶,时间与投入成本都非常高,优势方掌控节奏。选择在同一条路上比拼,长期处于被动并不利于改变产业位置。
电动化架构削弱了传统动力系统的技术门槛。在纯电动车上,发动机、变速箱不再是核心组件,整车结构更多围绕电池、电机以及整车控制软件展开。零部件体系重组后,原本由百年车企核心掌控的专利优势不再具有同样权重,行业内重新形成竞争格局,给新进入者提供了窗口期。
中国在这一新的技术架构层面拥有多项基础支撑。锂资源可以从澳大利亚、南美等地获得,电池材料相关产业链产能占据全球相当比例,其中电池材料产能约占全球七成。电池企业宁德时代在动力电池装车量上的存在尤为突出,全球市场占比达到39%,并已连续9年位居第一梯队。在新架构中,动力电池与材料成为关键环节,中国企业的布局增强了在全球电动车产业中的话语权。
大规模内需市场则加速了新能源车的成本优化与技术迭代。2020年,中国新能源车渗透率还只有5.3%,短短几年时间迅速提升到2025年的47.9%,销售规模增至1649万辆。在如此体量的市场里,生产规模持续扩大,供应链上下游协同优化,整车与核心零部件成本出现下降空间。同时,更多车辆上路带动充电服务、运营模式等配套体系完善,形成良性循环。
在出口维度,中国整车输出规模也取得明显变化。2025年汽车出口709.8万辆,已连续三年位居全球第一,将此前长期保持领先的日本挤到后面。新能源车在其中扮演了重要角色,当年新能源车出口达到261.5万辆,同比增幅接近。对比5年前,新能源汽车出口规模仅为6.9万辆,如今数值在5年间增长了36倍,显示出较强的海外市场扩展能力。
基础设施布局同样为新能源车普及提供支撑。截至目前,全国已有2101万个充电桩投入使用,公共与私人充电设施共同构成了多层次补能网络。随着网络覆盖提升,用户在城市和部分区域出行时的充电可达性明显增强,新能源汽车在日常通勤与运营场景中的适用性不断提升。
中国品的海外能见度也出现变化。在欧洲街头可以看到来自比亚迪等厂商的电动车行驶。东南亚不少城市的网约车队伍中,中国制造的电动小型车开始广泛参与运营,成为当地交通系统的一部分。国际市场上的这一变化体现出新能源车不仅在国内形成规模,也逐步转化为出口商品,进入其他地区消费者视野。
中国在新能源领域的推进,既与环境压力应对相关,也与产业升级目标紧密相连。环保议题为清洁能源与电动化提供了政策与舆论支持,石油进口结构则提醒产业对外依存度的现实约束。当传统燃油车路径在技术与能源上双重承压时,开辟电动化新路径成为推动汽车工业摆脱长期技术追随状态的一种选择。
当前的新能源车推广与出口数据,反映的是这一战略在市场层面已经产生效果。渗透率从5.3%提升到47.9%,出口从6.9万辆增长到261.5万辆,配套充电桩达到2101万个,这些数字共同勾勒出一条从内需扩展到国际市场、从能源安全考量延伸到技术体系重构的路径。随着车企、电池企业及上下游供应链持续运作,未来中国新能源车产业在全球范围的参与度与竞争力将继续受到关注。