9月汽车批发量,同比降8.9%,出口增长超7成

9月乘用车批发量(含出口)为254.9万辆,同比下降了8.9%,而9月数据中最亮眼的一笔,莫过于出口。在整体批发量同比下滑的大背景下,出口合计达到了91.9万辆,同比增长高达74%!
这是一个极具标志性的信号。这意味着,当月每卖出约3辆车,就有1辆是走向海外市场的。在国内市场面临阶段性增长瓶颈时,出口已经成为拉动中国汽车产业前行的核心引擎。
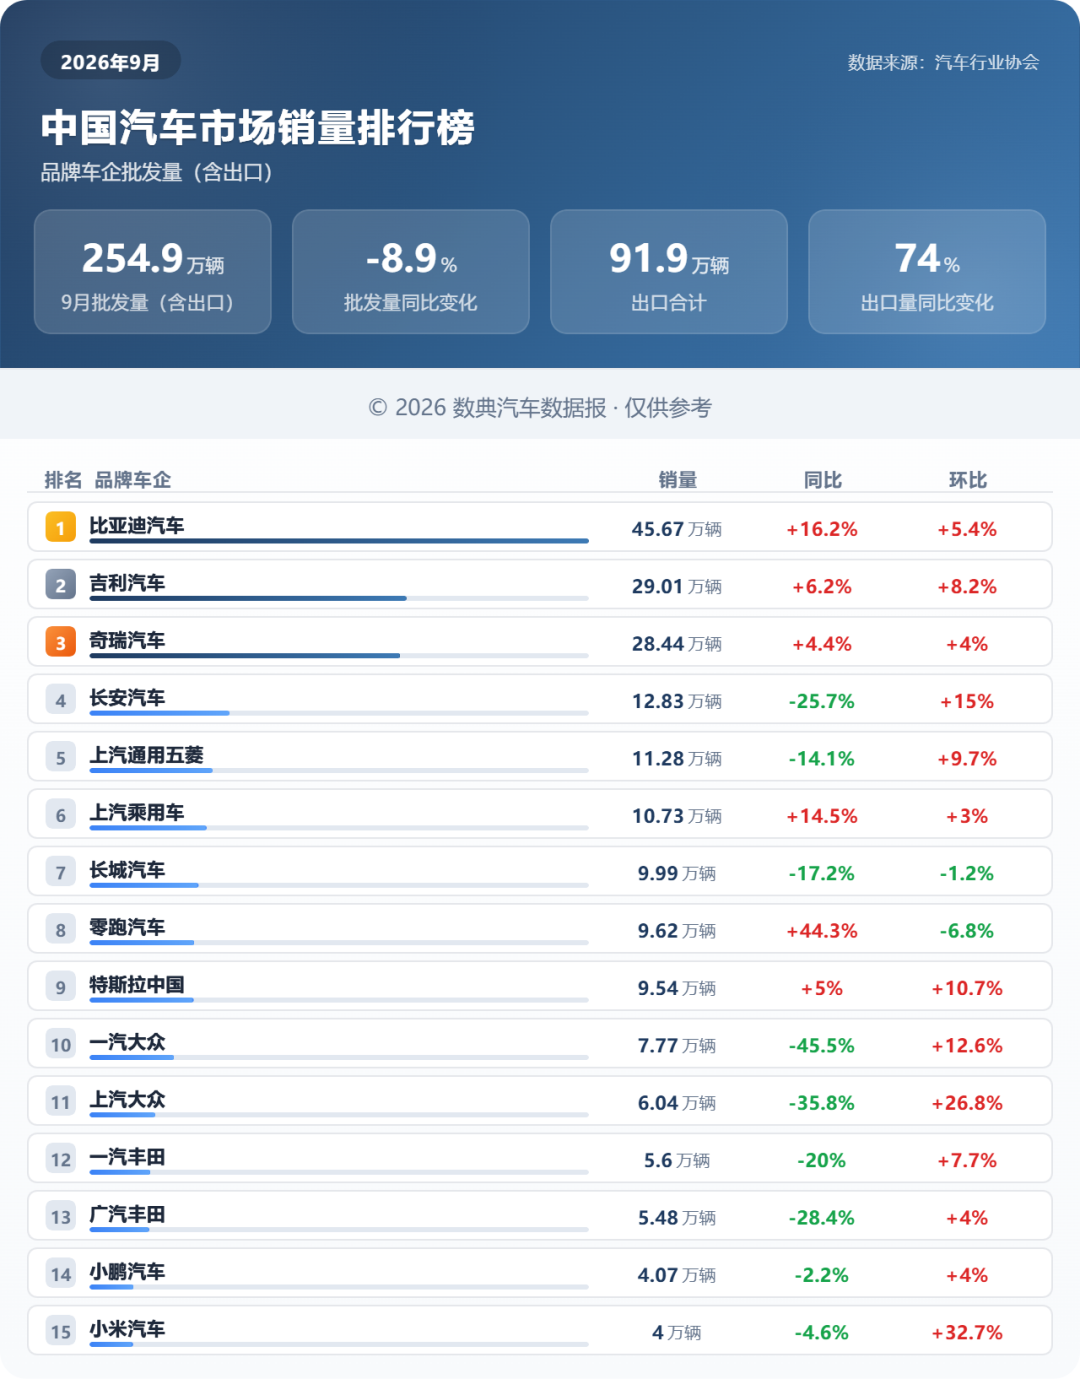
头部阵营(前三名): 比亚迪汽车、吉利汽车和奇瑞汽车位列前三。其中,比亚迪汽车销量为45.67万辆,同比增长16.2%,环比增长5.4%;吉利汽车销量为29.01万辆,同比增长6.2%;奇瑞汽车销量为28.44万辆,同比增长4.4%。前三名车企均实现了同比与环比的双增长。
第四至第十名: 长安汽车(12.83万辆)、上汽通用五菱(11.28万辆)、上汽乘用车(10.73万辆)、长城汽车(9.99万辆)、零跑汽车(9.62万辆)、特斯拉中国(9.54万辆)、一汽大众(7.77万辆)。
在此区间内,零跑汽车同比增幅显著,达到44.3%;上汽乘用车同比增长14.5%。
部分车企出现同比下滑,如长安汽车同比下降25.7%,长城汽车同比下降17.2%,一汽大众同比下降45.5%。
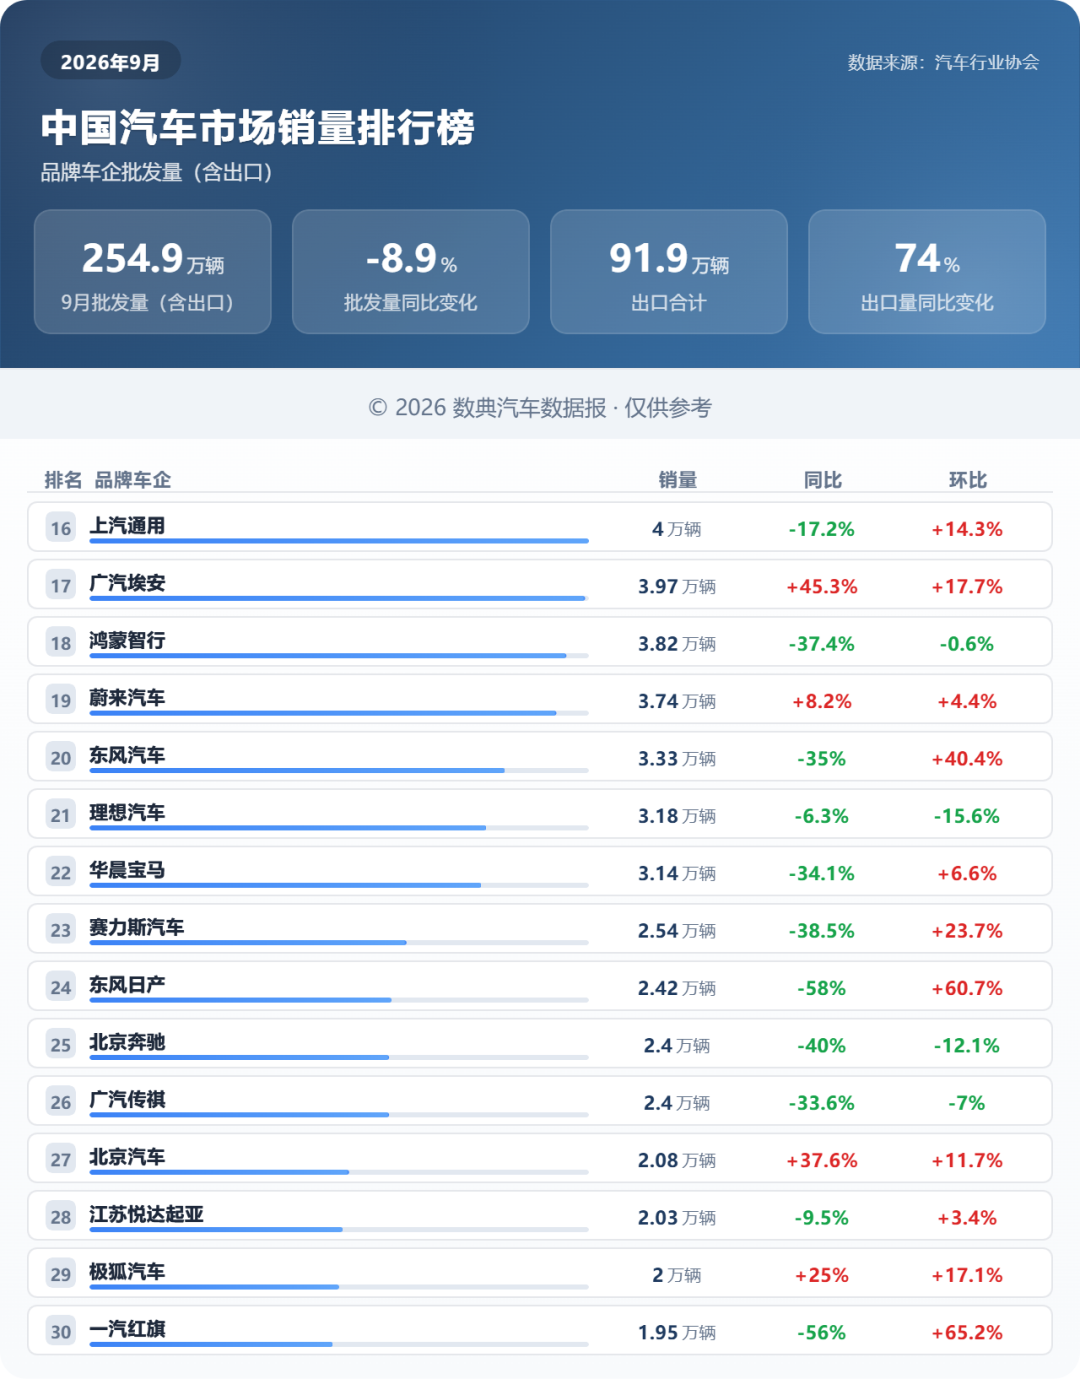
该区间内,广汽埃安(同比+45.3%)、北京汽车(同比+37.6%)、极狐汽车(同比+25%)实现了同比增长。
多数合资及传统品牌面临较大的同比下行压力,如东风日产同比下降58%,一汽红旗同比下降56%,北京奔驰同比下降40%。
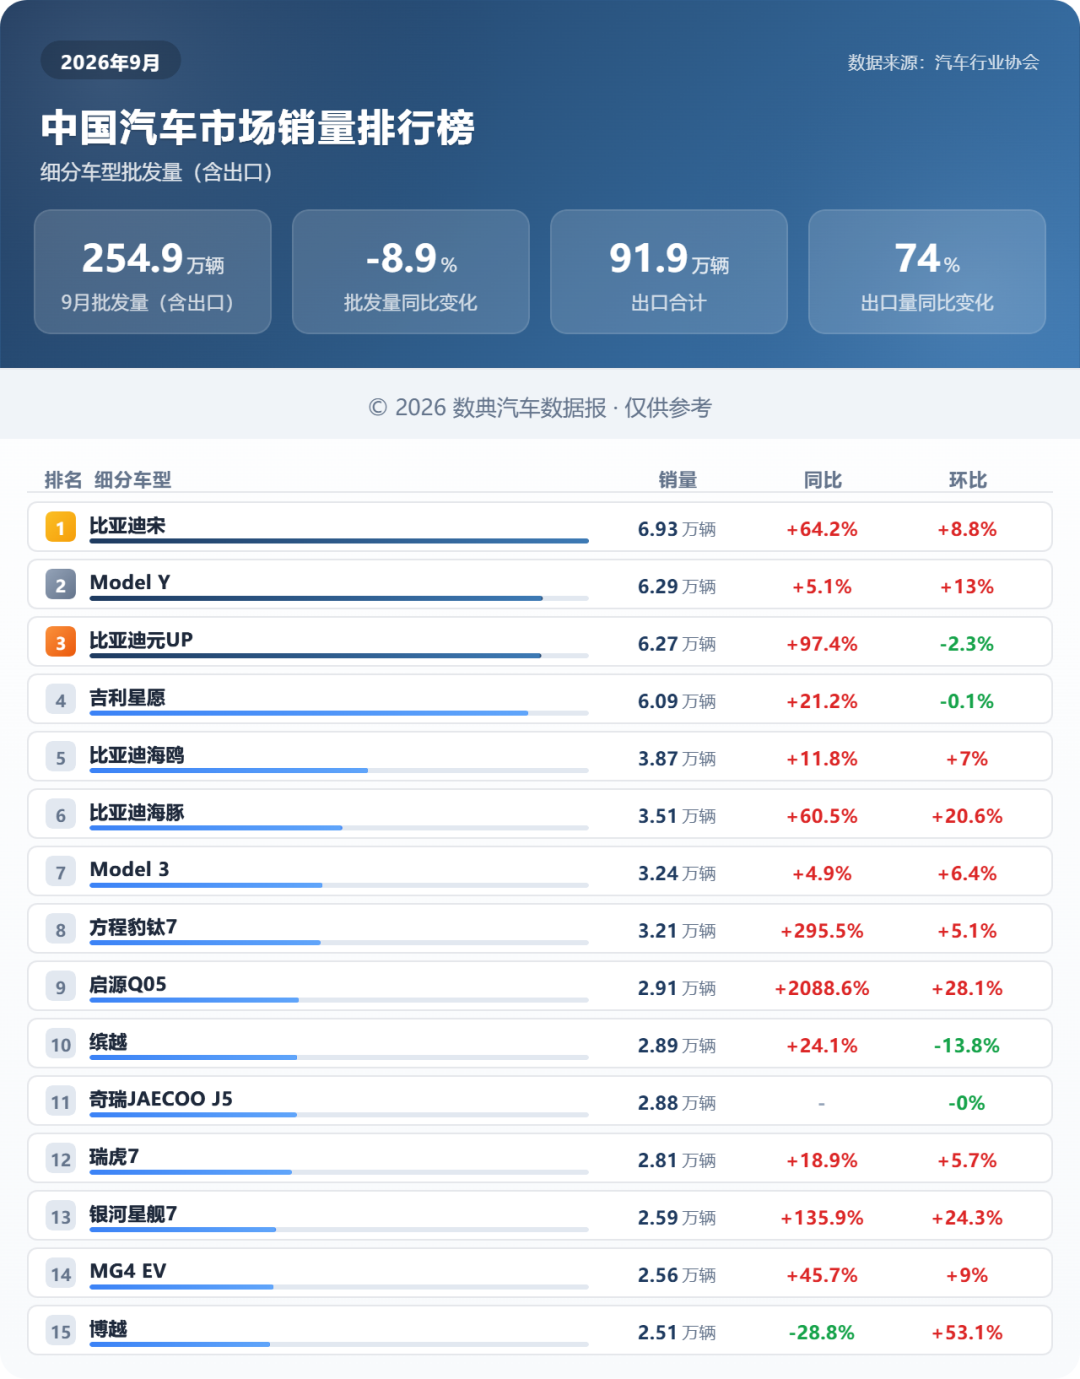
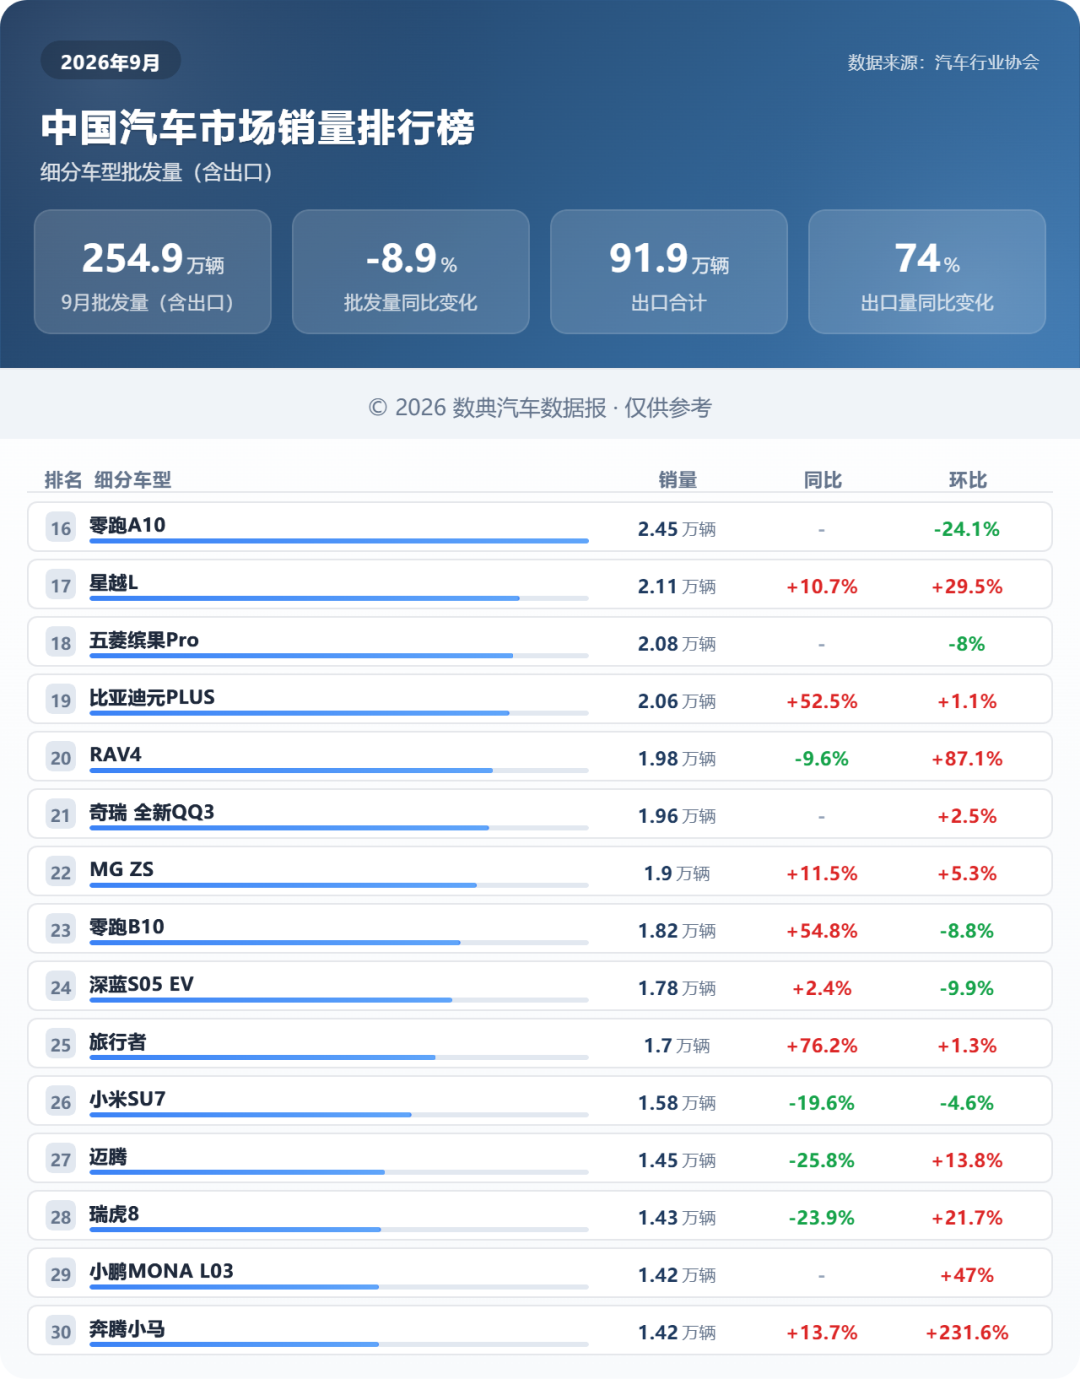
综合9月的数据来看,中国汽车市场正处于一个剧烈的换挡期。
总量的微降(-8.9%)和出口的猛增(+74%)形成鲜明对比,说明国内市场已经从“增量竞争”彻底转入“存量博弈”。自主品牌凭借新能源先发优势,正在无情地蚕食合资品牌的市场份额。
对于车企而言,当下的生存法则已经非常清晰:一方面要在国内极度内卷的价格战和产品战中保持定力,打造像“方程豹钛7”、“启源Q05”这样能够引爆市场的绝对爆款;另一方面,必须坚定不移地走向海外,去更广阔的国际市场寻找第二增长曲线。