中国新能源汽车出口暴涨130%,如何借助海外建厂突破关税壁垒抢占全球市场?

今年咱们中国汽车出口的数据,确实让人眼前一亮。
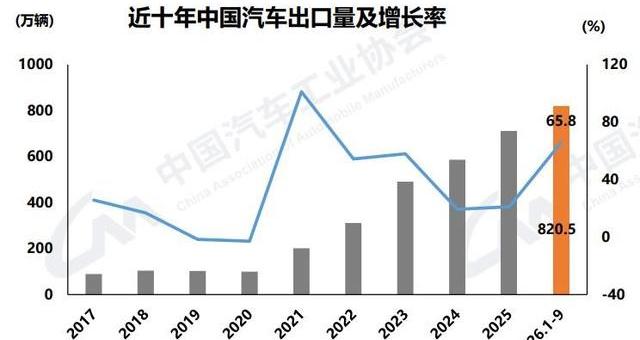
2026年前九个月,出口量飙升到820.5万辆,同比猛增65.8%。
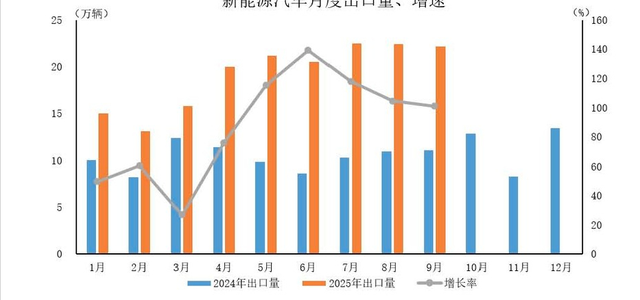
更惊人的是新能源汽车,单是新能源车就出口了400.6万辆,涨幅整整翻了一倍还多,达到130%。
从6月份开始,新能源车出口占比连续四个月超过半壁江山,稳稳地把传统燃油车甩在身后。
这样一看,中国汽车出口的面貌正在悄然发生翻天覆地的变化,新能源汽车已经不再是“配角”,而是当仁不让的主角。
这不仅仅是数字增长,更像是产业升级的风向标,显露出中国车企在全球新能源市场的竞争力正在快速崛起。
眼下,全年冲击破千万的出口目标近在咫尺,咱们很可能成为全球首个年度汽车出口破千万的国家,这不是简单的量变,而是质变,意味着中国汽车产业的转型已经到了一个关键节点。
对关心“新能源汽车出口量”或者“2026年中国汽车出口数据”的朋友来说,这波数据绝对是最火爆的谈资。
说到出口,不光是数量上的扩容,结构变化更值得深入琢磨。
新能源车不光卖得多,利润也明显高于国内市场。
咱们车企不满足于“卖出国门”,开始在海外铺开建厂大计,逐步参与全球产业链的重塑。
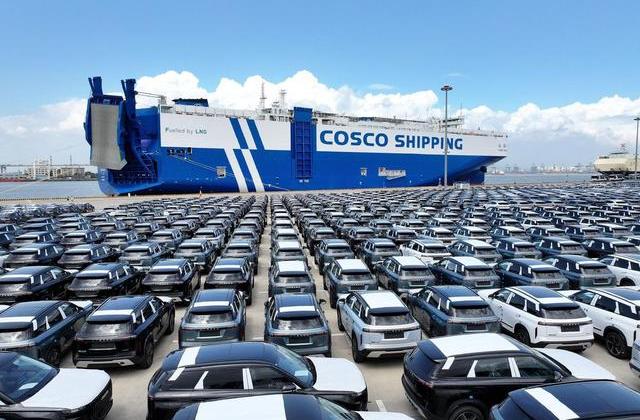
简单来说,过去咱们是“卖全球”,现在是“全球制造”了。
这个转变关键在于,把中国的成本优势转化为全球的定价权。
海外利润高于国内,说明中国品牌在国际市场的盈利模式正在升级,竞争策略也更成熟。
比如,“新能源汽车海外利润”或者“中国车企海外建厂优势”这类话题,正是很多业内外人士关注的焦点。
海外建厂不仅能规避关税,还能带来更灵活的市场响应,这一步走得好,未来中国车企的全球地位就稳了。
价格方面也有戏。
过去咱们出口新能源车主流价格多在15万到20万元区间,现在明显下探到了10万到15万元,这已经跟传统燃油车的价格接近了。
价格下移,意味着更多的海外消费者可以真正买得起咱们的新能源车,市场覆盖面大大扩展。
别以为这就是“以价换量”,其实背后是产品结构和市场定位的深刻调整,显示中国新能源车企在全球更深的布局。
关于“新能源汽车出口价格区间”或者“新能源车市场定位”,这都是大家经常搜索的关键词。
举个例子,一款外观线条流畅的紧凑型SUV,配色时尚又不失内敛,内饰用料扎实,皮质座椅柔软贴肤,操控布局合理,驾驶起来加速顺滑,刹车线性精准,整体感受不输给某些进口车型。
价格亲民,性能稳定,绝对能打进更广阔的市场。
提到成本优势,这里是中国新能源车最核心的秘密武器。
咱们品牌电动车的生产成本大约2万美元,而欧洲同类车型要3.1万美元,差距超过三成。
比亚迪的核心零部件自主率高达80%,是特斯拉的两倍多,单车能省下供应商加价2369美元;零跑汽车自主率虽然只有60%,但也能节省816美元。
动力电池更是优势明显,磷酸铁锂电池包单价仅84美元/千瓦时,远低于欧洲三元锂电池的131美元/千瓦时。
电池价格从2020年起累计下降了37%,碳酸锂价格大幅走低,进一步巩固了中国供应链的成本优势。
开发周期短,24到30个月内就能推新车,新车型占比高达76%到100%,这意味着中国车企能更快响应市场需求。
大家搜索“新能源汽车成本结构”、“比亚迪零部件自主率”以及“动力电池价格对比”,都能找到这部分的深度数据。
换句话说,咱们的车不仅便宜,还能保持产品更新的速度,这可不是一般对手能轻易复制的。
利润率方面,中国车企在海外市场的表现更是抢眼。
2025年新能源汽车出口均价大约2.98万美元,比国内高出3.26万元。
比亚迪在海外的单车利润大约是国内的6倍,宇通在欧洲新能源车的单车利润甚至高达国内的15倍。
财报显示,比亚迪境外业务的毛利率达到21.71%,而国内只有15.67%。
奇瑞海外营收占比高达69.1%,吉利出口的毛利率也比国内高出约10个百分点。
强烈的海外利润驱动着车企不再满足于整车出口,纷纷加快全球建厂步伐。
艾睿铂预测,海外产能将从2025年的120万辆提升到2030年的340万辆,覆盖至少16个国家。
这不仅是为了规避关税,更是将中国供应链模式复制到海外,强化成本与技术的控制。
搜索“新能源汽车海外利润率”、“比亚迪海外工厂产能”或者“中国车企全球建厂布局”,你会发现这些话题热度直线上升。
再说本地化生产,这一步越做越扎实。
零跑在印尼的工厂采用了KD模式,进口税率从40%降到了不到10%,核心部件的自研比例超过65%,保证了技术和成本的主动权。
比亚迪计划在2028年实现欧洲电动车的全本地生产,真正做到“在地化”制造。
这种垂直整合的模式延伸到了海外工厂,标志着中国车企的全球定价能力不再是简单的贸易行为,而是产业能力的展现。
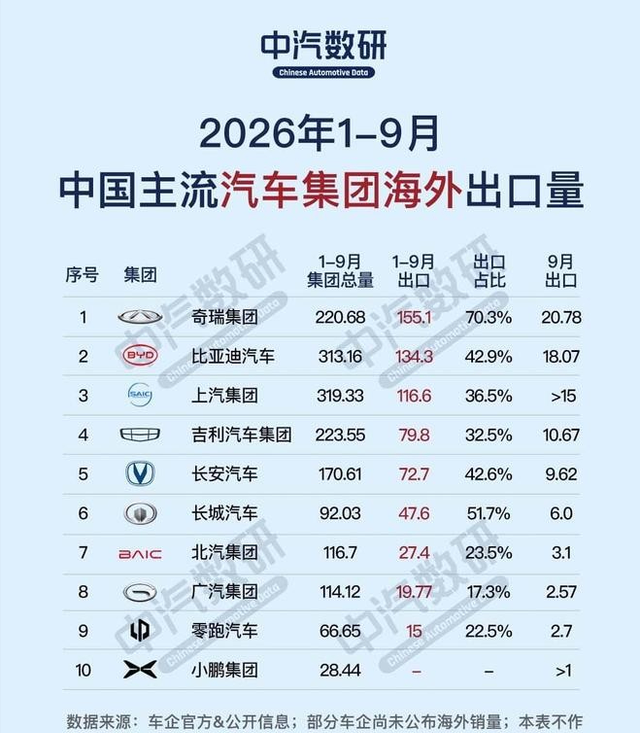
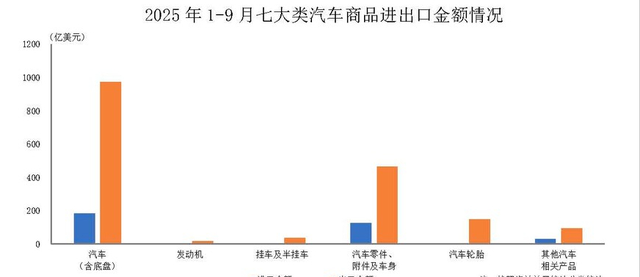
零部件出口额也水涨船高,2026年前九个月达到了796亿美元,同比增长10%,9月份单月同比增24%。
围绕“新能源汽车海外本地化生产”、“印尼KD模式关税优势”、“中国汽车零部件出口增长”等关键词,相关内容正在被大量搜索。
压力也不少。
欧盟对中国新能源汽车实施反补贴税率高达7.8%到35.3%,加上10%的基础关税,比亚迪、吉利、上汽的总税率分别达27%、28.8%和45.3%。
虽然中欧通过“价格承诺”机制降低了关税,但企业得承诺最低进口价格和出口量上限,还要接受穿透式审查。
2027年起,新能源汽车出口退税率从13%降到9%,涵盖67类产品,目的是防止“内卷外化”。
人民币对美元升值超过3%也让车企心疼,净汇兑损失累计超过百亿元,比亚迪单半年就亏了47亿元,奇瑞则从收益变成了损失。
多重压力叠加,盈利空间被挤压,行业分化明显,规模小、品牌弱的中小企业正面临市场出清的危险。
对“新能源汽车反补贴关税影响”、“出口退税政策变化”和“人民币升值对车企影响”的关注度持续升温。
现在,全球汽车出口的竞争焦点已从单纯的成本和产量,转向了规则和标准的话语权。
新能源汽车、动力电池、换电技术、智能网联等领域的国际标准制定,决定了产业链走向和市场准入门槛。
中国凭借规模和技术积累,已经开始介入国际标准的制定,尤其在换电、充电接口、电池安全、碳足迹核算等细分领域发声。
没有标准话语权,即使销量领先也可能被牵着鼻子走;拥有了话语权,成本优势才能稳固转化为定价权。
围绕“新能源汽车国际标准制定”、“动力电池安全标准”和“智能网联车标准话语权”的话题日益火爆。
说到底,出口破千万只是开头,未来的核心在于盈利能力和规则制定能力。
成本优势是定价权的根基,本地化建厂是转化优势的关键路径,标准出海则是更高层次的竞争。
海外工厂的扎根深度、成本控制能力以及产业体系壁垒和标准话语权的大小,将决定这场比赛的胜负。
未来,中国汽车产业的持续发展依赖这三者的协同提升。
关注“汽车出口未来趋势”、“新能源汽车海外盈利模式”和“中国车企标准话语权战略”的朋友,应该能从中看到不少启发。
当然,也有人会问,依靠成本优势和产量增长,能不能真正赢得全球定价权?
面对日益严苛的国际贸易壁垒和标准竞争,答案没那么简单。
车企必须在海外深度扎根,掌握标准话语权,才能摆脱出口数据的“虚胖”,实现可持续的国际竞争力。
未来中国汽车产业的国际地位,恐怕不只是看销量数字,更要看谁能在全球规则制定的舞台上真正发声。
这场战役,才刚刚开始。