特斯拉机器人接近量产,浙江供应商忙起来了

特斯拉Optimus真的进入量产周期了吗?浙江供应商新剑传动在问询函回复中给出的措辞是“设计方案接近定型,即将进入量产周期”。这句话被市场当成明确信号,但它真正说明的是,特斯拉开始把供应链按量产节奏组织起来,而不是产品已经准备好批量销售。
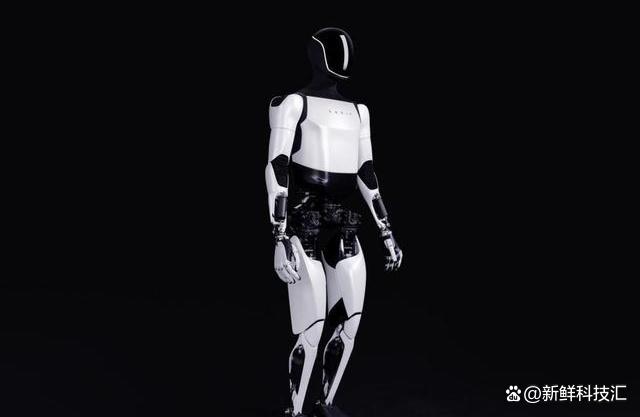
如果把这条信息和特斯拉过去半年的动作放在一起,画面并没有那么一致。特斯拉在2025年四季度财报中称第三代是“首个旨在大规模生产的设计”,3月发布Gen3量产版演示视频,官方微博把2026年列为正式投产、2027年投入外部场景应用。但与此同时,马斯克多次说手部太难,过去半年Optimus在阿尔法、贝塔、C三个版本之间反复调整,腰部、手部、颈部执行器都改过,灵巧手换成腱绳方案并加装触觉传感器,头部模组也仍在重新设计。一个头部模组都没有冻结的产品,不能简单用“接近定型”来概括。
更可能的情况是,整机架构和主接口被暂时固定,供应商可以提前做柔性产线和小批量试产,手、头等易变模块仍会继续迭代。对供应商来说,这意味着订单本身并不等于稳定交付。新剑传动、三花智控、拓普集团、均胜电子拿到的是量产时代的入场券,但还需要经过审厂、小批量、良率爬坡和降本。官方没有披露这些订单的规模、交付节点和验收标准,目前只能理解为开发或小批量采购,离财报中的规模化收入还有明显距离。
这其实很像一次同步工程:特斯拉在改设计,供应商在搬设备。至少到良率爬坡完成前,大量风险被前置到了供应商一端。
真正让我感兴趣的,不是特斯拉能不能做好机器人,而是它为什么一边在美国推动汽车零部件去中国化,一边又密集走访长三角机器人供应商。原因可能在于两类供应链的成熟度不同。汽车零部件已有成熟采购体系,地缘压力下替代空间更大;Optimus约有1万个独特零部件,马斯克自己说没有现成供应链,谁能把反复修改的设计变成稳定运行的产线,谁就有议价权。Counterpoint估算,依托中国供应链的单机物料成本约4.6万美元,完全脱离则升至约13.1万美元。这个差距不能只用劳动力便宜解释。三花把热管理能力迁移到一体化关节模组,均胜做域控和灵巧手,拓普做执行器总成,新剑做行星滚柱丝杠。它们更多提供的是精密制造、质量控制和电气化时代的工程经验,而不是简单的低工资。
不过,成本估算再漂亮,也不等于商业闭环。特斯拉的长期目标是把单机成本压到2万—3万美元,2027年投入外部场景应用,但至今没有说明外部客户是谁、用在什么工位、替代多少人工、多久回本。如果一台机器人售价明显高于4.6万美元物料成本,即使叠加寿命和维护,工厂客户也要算一笔非常具体的投入产出账。现阶段,最可能先买单的是特斯拉自己的工厂和少数战略客户,这属于验证性部署,不能外推为市场需求。
许多科技产品的问题不是功能不够多,而是用户根本不想改变已有习惯。机器人进工厂也一样,如果它不能稳定替代某个具体工位,客户只会把它当成一条试验线。
说到底,量产故事的分水岭不是下一次发布会,也不是供应商公告里“即将进入量产周期”的措辞,而是未来几个季度里,手部组件的复杂装配和自动化设备故障能否被控制住,让周产量不再被单一环节卡住。如果做不到,现在中国供应商拿到的只是风险前置的开发产能,而非真正可复制的收入曲线。
