中国市场没了铃木身影,却靠中国零件走向全球市场

铃木的价目表在10月6日多了一个条目,名字叫e-Sky,是这个只造小车的厂子头一回拿出纯电轻型车。外界盯着它,盯的却不是车,而是供货名单——驱动电芯那一栏写着比亚迪体系,智驾芯片那一栏写着地平线机器人。一台电动车成色如何,看的就是这两样,而它们的出处都在中国。
印度市场早有前例。铃木在印度工厂投产的纯电SUV eVitara,电池同样从比亚迪拿货。几年前这家企业主动撤出中国市场,如今到了电动化的关口,最要紧的环节又被它交回了中方手里。
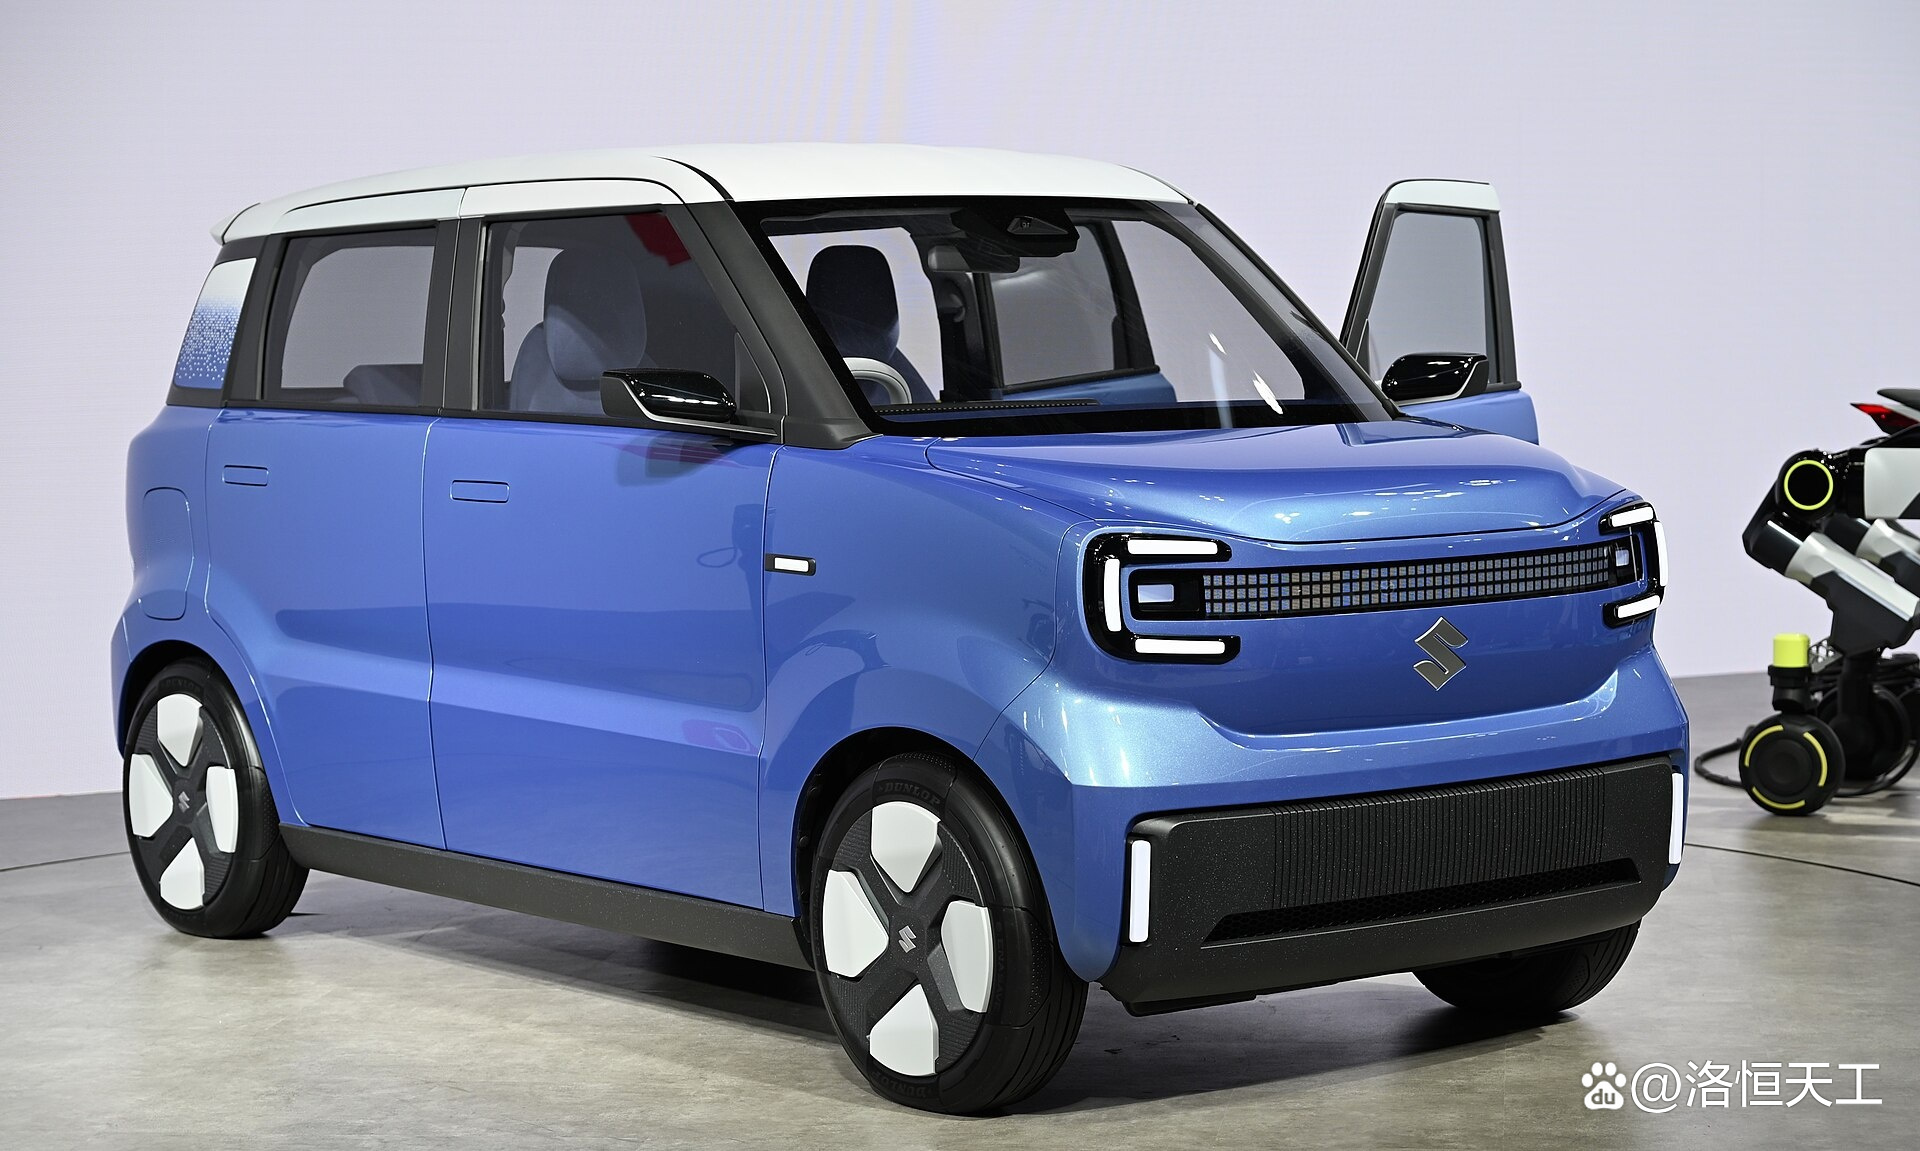
日本对轻型车有一套专门的规矩,车越小、越便宜,税和税费优惠越多,于是这类小车撑起了日本街头最庞大的车流。e-Sky要争的就是这块地盘,争的手段也直白,一个字,贱。
这台车,浑身上下都透着“中国基因”
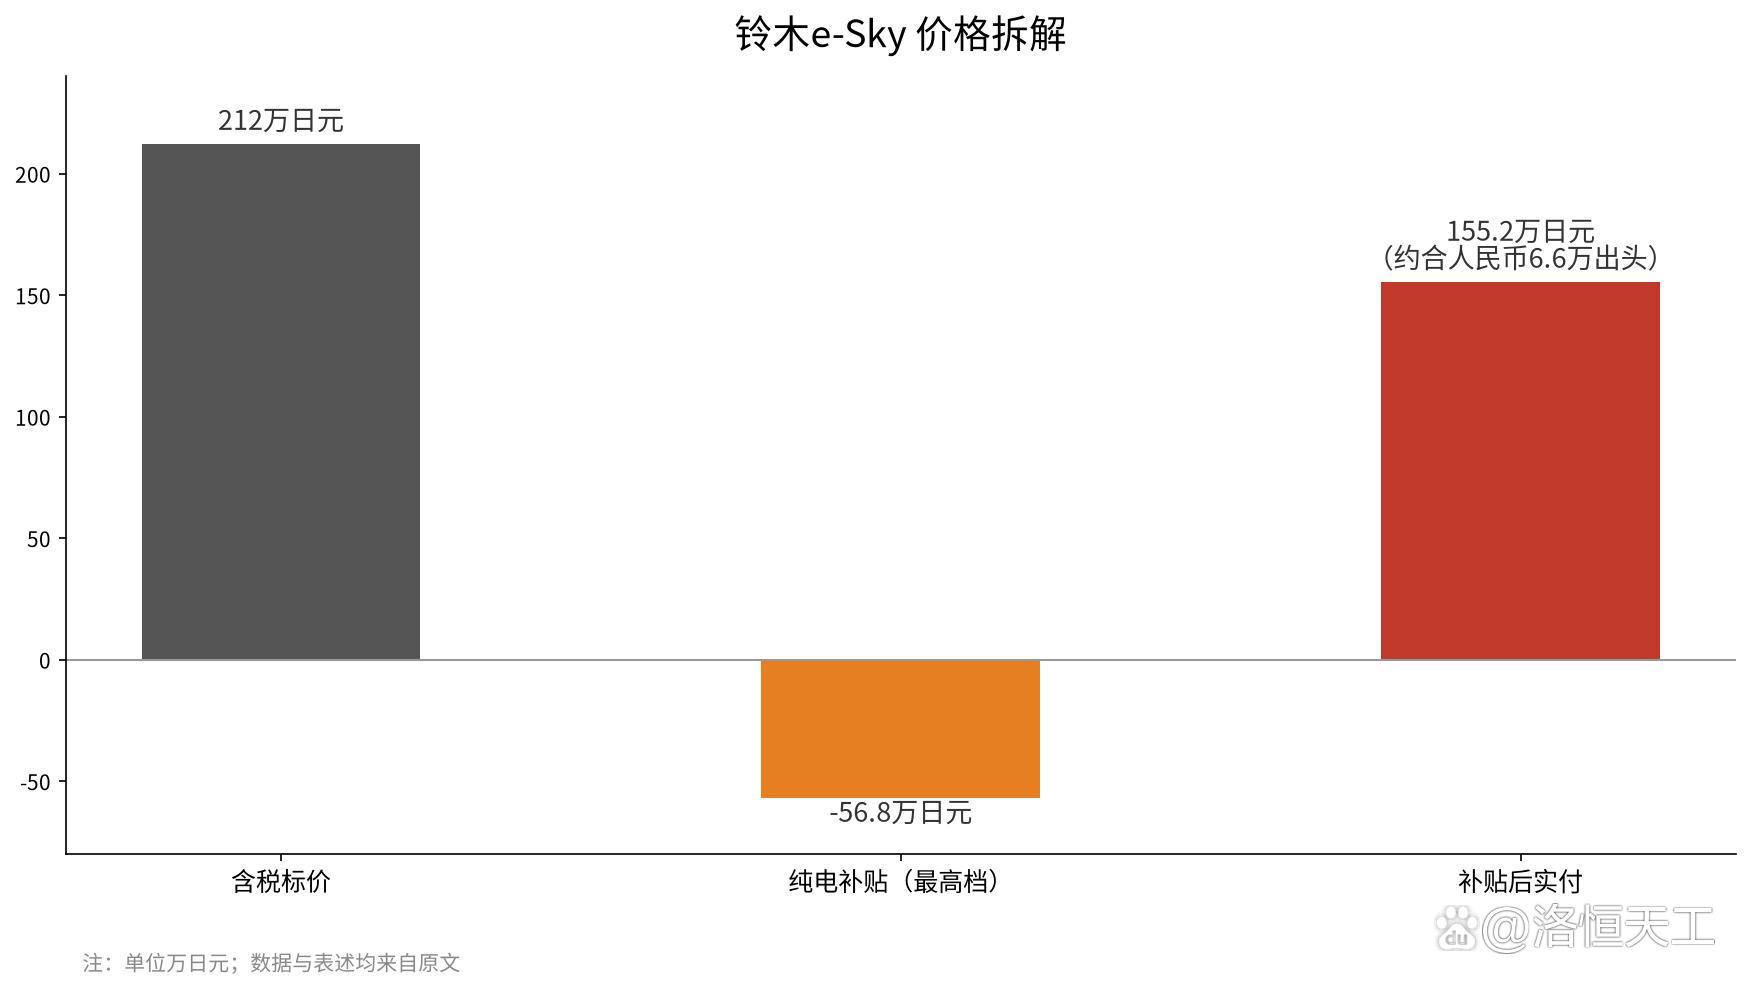
标价栏里印着两百一十二万日元的含税价。单看这个数不算什么,往下看才见真章:日本给纯电车的补贴最高一档有五十六万八千日元,抵扣完之后,买家实际掏出来的钱停在一百五十五点二万日元上,折成人民币六万六出头。拿这个价位去日本的纯电微车市场里横向比一圈,找不出第二个能打的对手。
低价的秘密在电池上。磷酸铁锂的电芯天生比三元锂便宜一截,铃木给车配的正是这种电池,容量二十六度,电芯的出产地写着中国的比亚迪。借中国电池把价格摁下来,铃木没打算藏着掖着。
路线这一步,铃木赌在了市场前面。几年前磷酸铁锂在日本以外根本不受待见,做eVitara立项的时候,愿意为它的安全冗余和降本潜力下单的车厂一只手数得过来。后来市场替所有人投了票,如今全球新卖的纯电乘用车里,走这条路线的占了一半,而路线背后的产能与供应链,大头攥在中国企业手中。铃木的依赖还能讲得更透:它没有电池自研的家底,所以压根不是买了电芯回来自己攒,从电芯到电池包的设计制造,整套外包给了比亚迪,自己只管提要求。
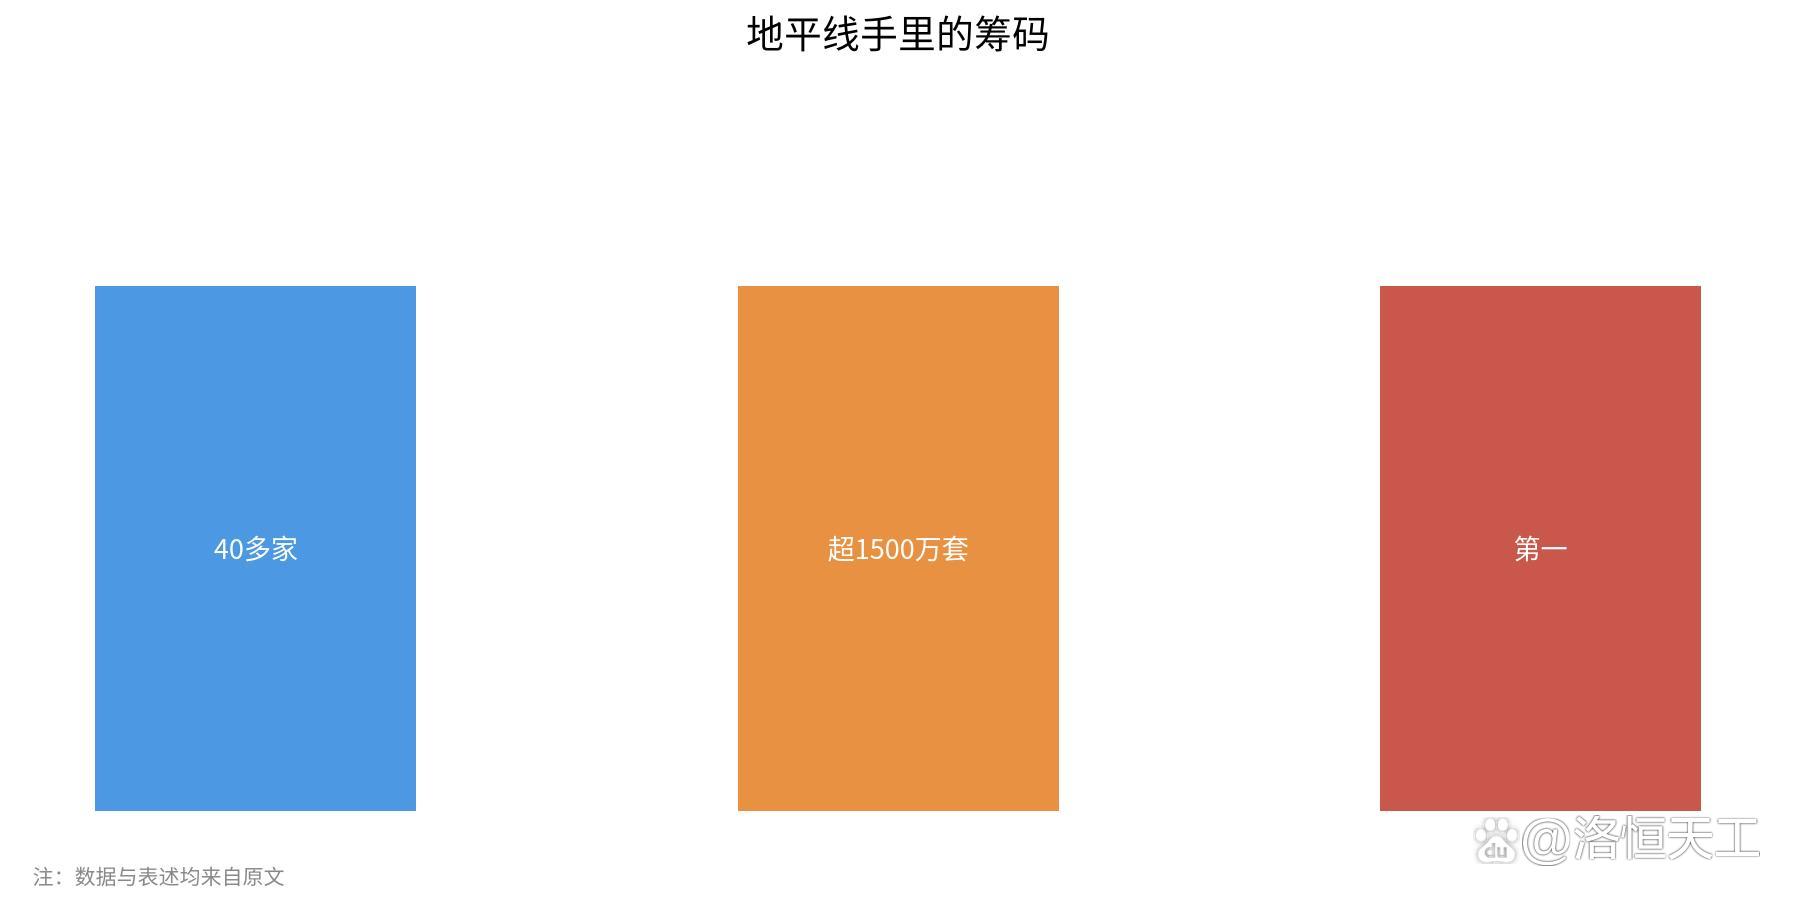
智能化的底座也一样来自中国。e-Sky后续版本的驾驶辅助,芯片定点在地平线的征程6系列。做这个决定有两重心思,其一是价钱,跟英伟达的同类货色比,地平线报得低一大截;其二是底子,中国市场上多年量产滚出来的可靠性,本身就是最好的背书。日系量产车成建制地装中国AI芯片,这是开天辟地头一次——那个位置过去长年被英伟达、瑞萨和Mobileye占着。地平线手里的筹码也够硬:签下的车企有四十多家,芯片上车总量早已迈过一千五百万套的坎,中国自主品牌智驾芯片的市占榜上,它坐在第一把交椅上。
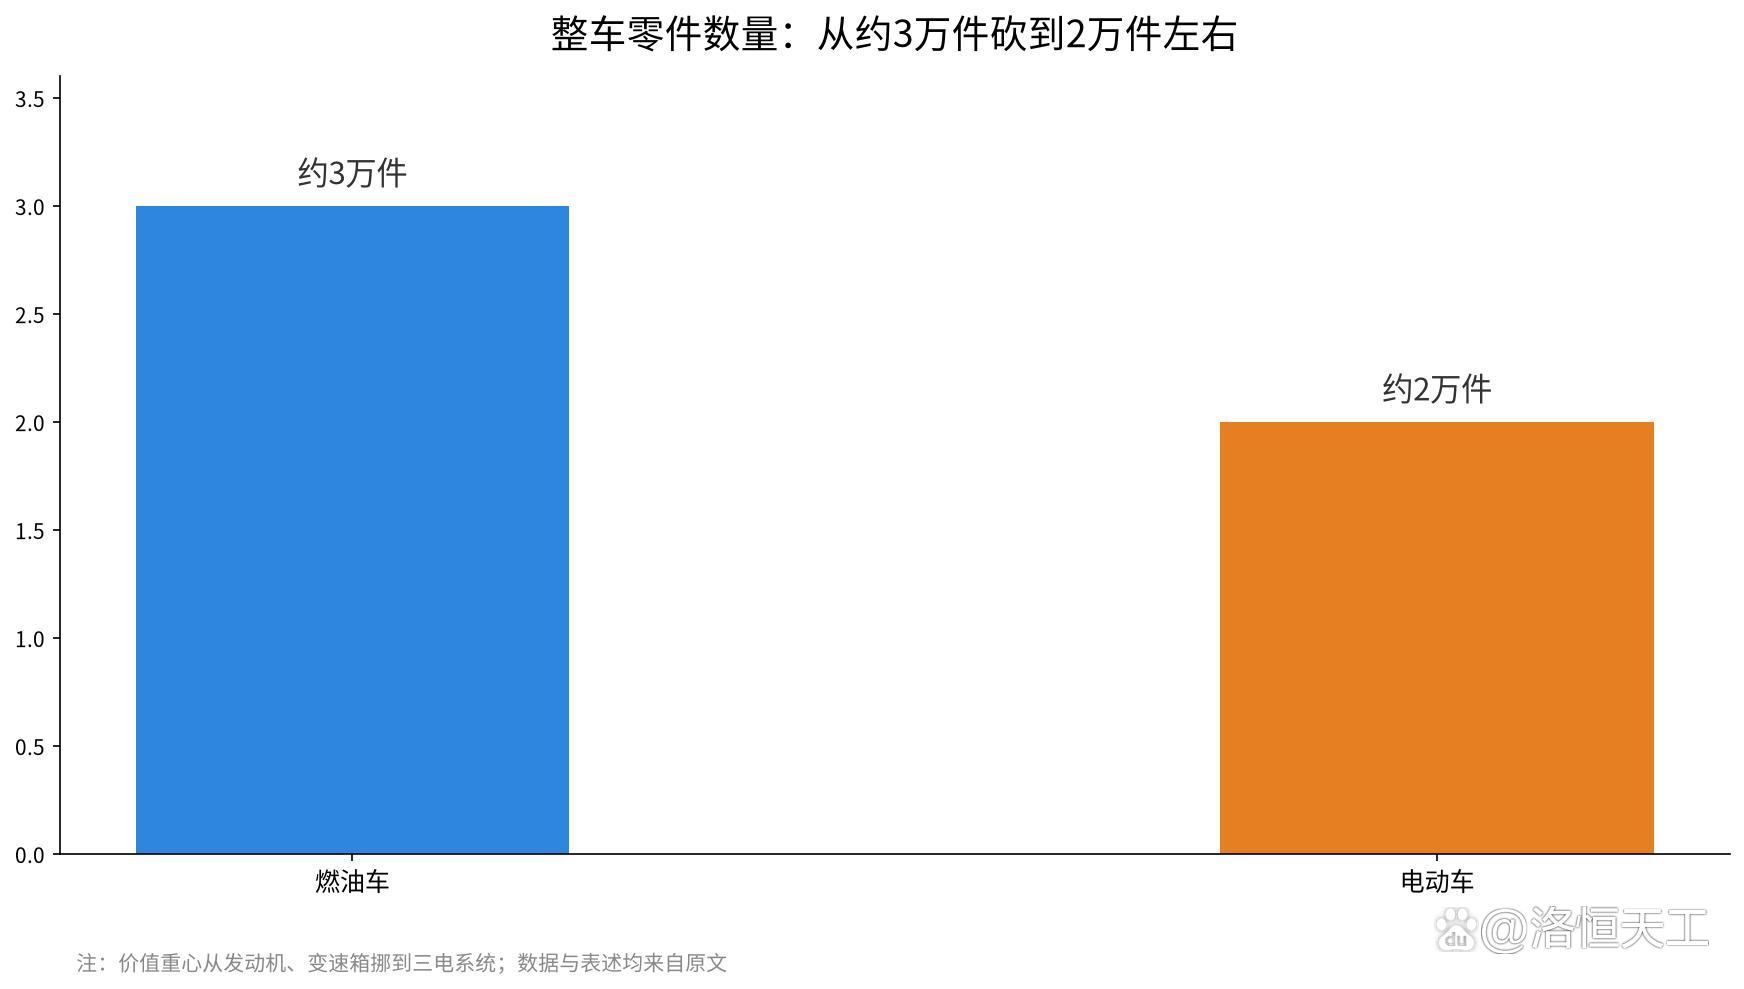
电动车时代,配套体系的老规矩被重写了。燃油车身上大约有3万个零件,价值最重的部分在发动机和变速箱,日本供应商在这两块经营了几十年,壁垒厚得很。电动车把零件砍到2万件左右,价值重心挪到了三电系统上,日本传统配套体系的看家本领,一下子被稀释了大半。
省下的钱和时间,都是活路
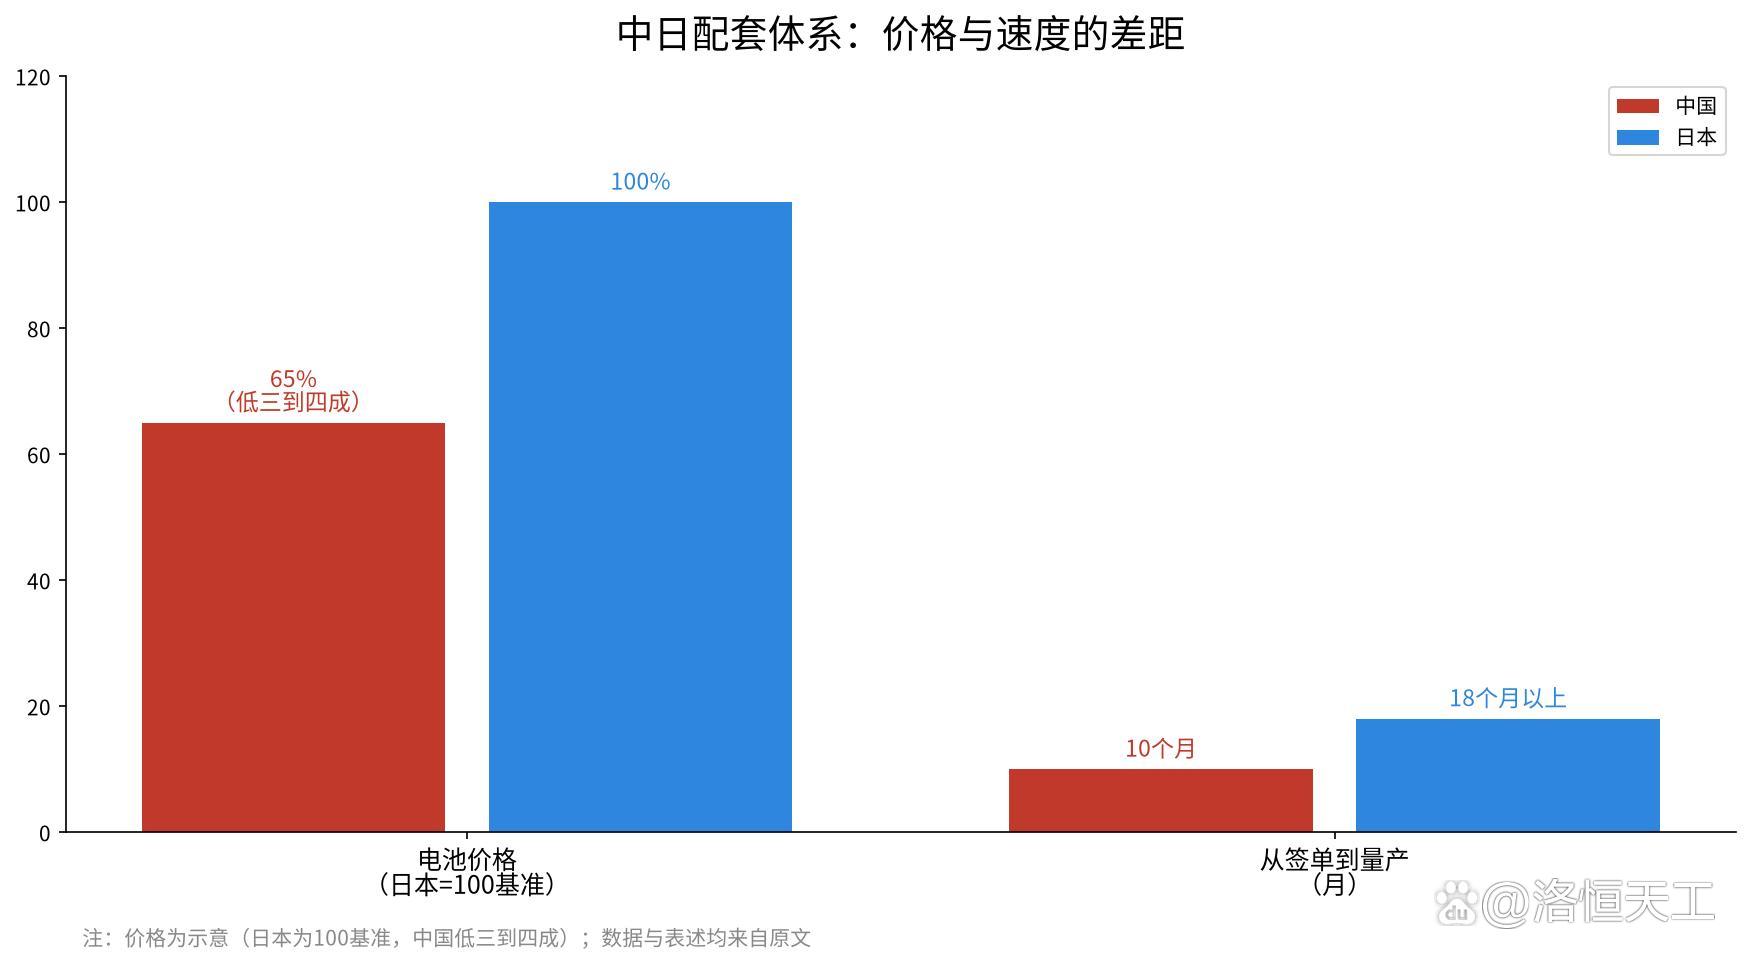
差距还落在价格和速度两个维度上。同样是买电池,中国厂商开出的价格能低过日本本土三到四成;从签单走到量产,中国这边10个月可能就够了,日本企业光内部流程和验证跑完,一年半都不一定下得来。铃木向来以抠成本出名,面对这样的差距,用不用中国供应链其实早就不是一道选择题——不用的话,产品要么贵得没人买,要么一亮相就落后一代。
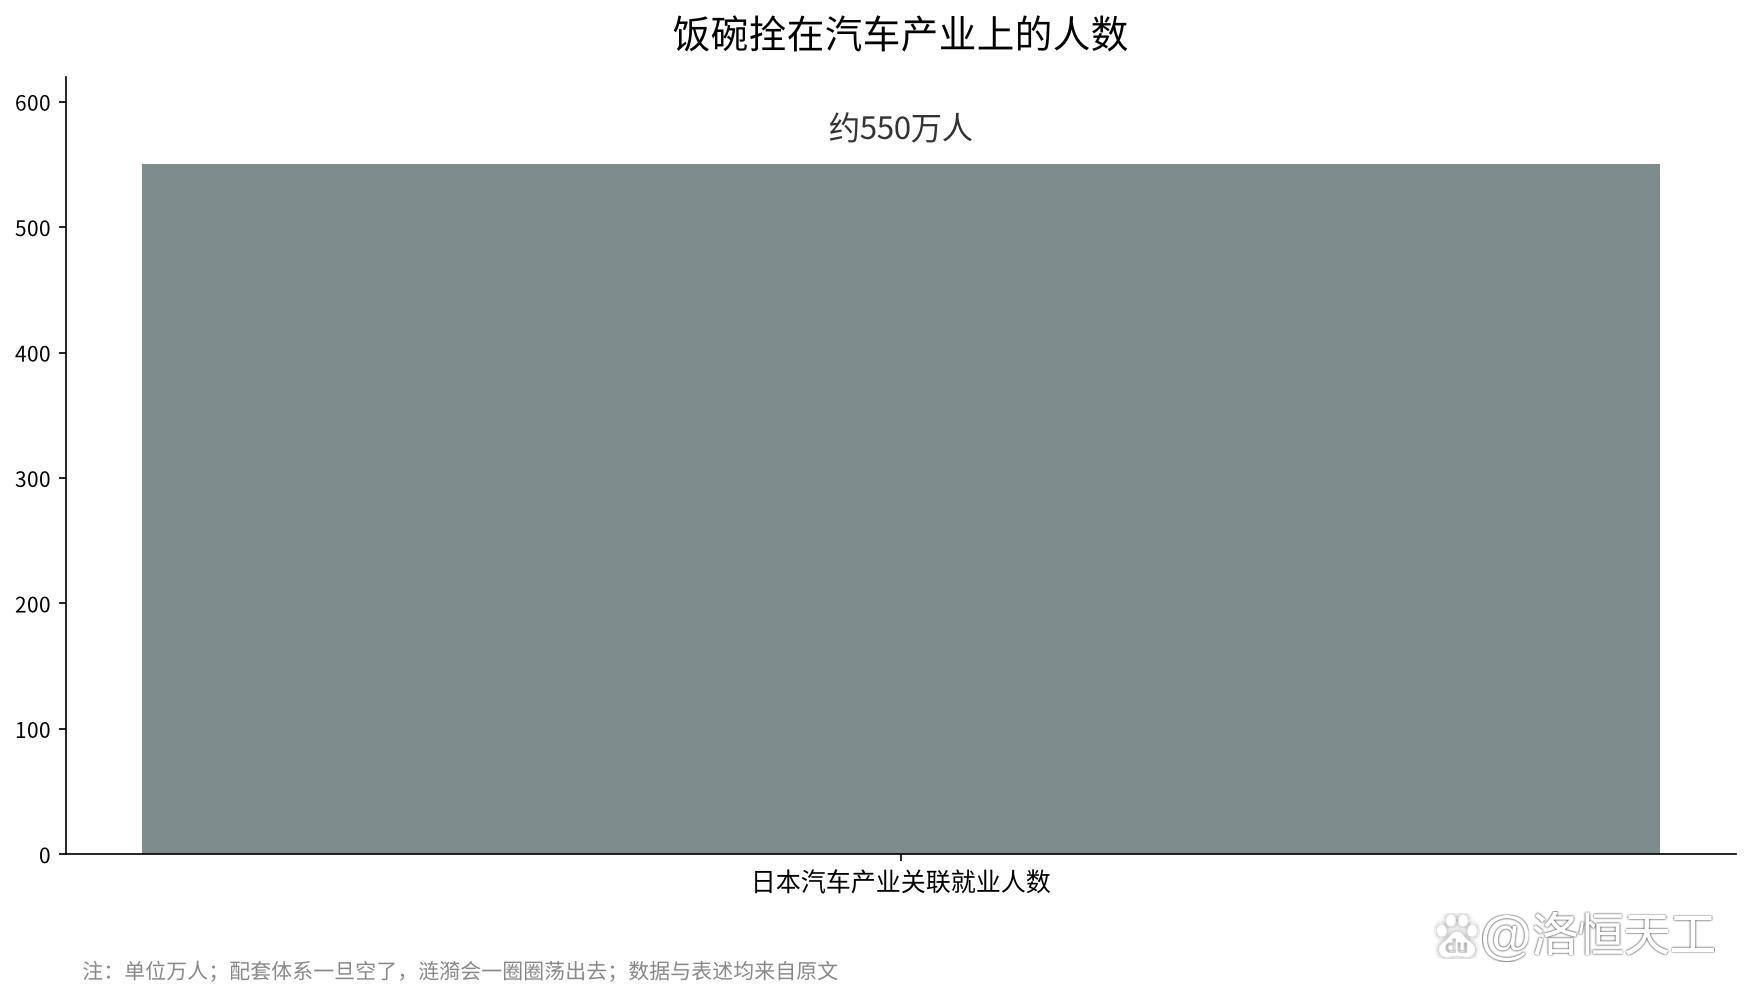
这种变化对日本汽车业的冲击是结构层面的。日本全国大约550万人的饭碗跟汽车产业拴在一起,配套体系一旦空了,涟漪会一圈圈荡出去。丰田、本田这些头部厂也在加大采购中国的通用件,办法如出一辙,都是拿中国通用件去填电动化的成本窟窿。
三十年前,中国车企捧着日本的精益生产教材逐字学习。三十年过去,位置调了个头。中国市场在一轮又一轮的残酷竞争中,把电池能量密度、智驾迭代节奏、制造成本这三样都练到了全球领先的水平。日本传统车企想上电动化这条道,发现最省力的办法不是从零搭一套本土配套,而是直接接进中国这张已经织好的供应链大网。
从抄作业的,变成出答案的
这套体系为什么值得日本车企低头?看看日系自己怎么走过来的就懂了。丰田跟电装、爱信抱团了几十年,品质确实稳,代价是圈子封闭、外人进不来也自己出不去。可电动化比拼的恰恰是开放程度和周转效率,封闭体系这两样都缺。中国供应链凭体量、凭响应、凭价格,正在变成全球电动车产业共同踩着的底座。把这层窗户纸捅破的第一个日本车企,就是铃木。
按铃木的计划,e-Sky在2027年要出口到欧洲和英国。到那时候,一台装着中国电池、中国芯片的日本轻型电动车,会和雷诺、达契亚正面碰上。“日本品牌加中国供应链”这种组合,大概率会变成全球小微电动车市场的常见配置。汽车行业的竞争,正在从整车品牌的较量,挪向配套生态的较量——谁手里攥着核心部件的供应网络,谁就握住了下一代产品的定价权和迭代节奏。
那颗“中国心脏”配上那套“中国大脑”,落在一台日本小车上,纸面上只是一纸供货合同,底子里,是全球汽车产业权力挪动时发出的那一声响。
#铃木 #e-Sky #中国供应链 #电动车 #比亚迪