利润暴跌74%,销量只跌19.2%!奥迪中国吃瘪后,做出一反常举动,换帅四天就"分家",中国消费者不好糊弄!

你有没有过这种感觉——买一个牌子,不是因为它多好,而是因为"它是那个牌子"? 奥迪这几年最怕的,恰恰是这件事开始变得不成立了。
曾经愿意为四环标多掏十万块的人,现在会打开手机,把同价位的国产新能源配置表拉出来,一条一条地比。 比完之后,很多人不说话,直接关掉了奥迪的页面。 这比销量下滑可怕得多。

2026年上半年,奥迪在华交付了约23.22万辆,同比降了19.2%。 这个数字摆在桌面上,很多人第一反应是"销量不行了"。 但真正让奥迪内部坐不住的,是另一个数字:中国业务贡献利润,从去年同期的2.79亿欧元,掉到0.73亿欧元,降幅74%。
看清楚,跌74%的是利润,不是销量。 销量跌了不到两成,利润跌了超过七成。 这中间的差值是什么? 是每一辆车能赚回的钱,被硬生生挤掉了。 车还在卖,钱却越来越薄。
有人会说,2026年整个豪华车市都不好过,奥迪只是赶上了。 这话对一半。 同一时期,奔驰在华交付21.02万辆,同比降28%;宝马在华交付26.18万辆,同比降20.4%。 德系三强都在往下走,奥迪不是一个人在挨打。
但奥迪的情况有它自己的味道。 看一下它这几年的曲线:2023年在华卖了72.9万辆,增速13.5%,是近三年的高点;2024年掉到64.9万辆左右,同比下滑接近11%;2025年继续掉到61.75万辆,降幅收窄到约5%。 当时不少人以为稳住了。 结果2026年上半年直接掉了19.2%,第三季度在华销量9.46万辆,同比降幅扩大到约4.5%。
降幅不是在收窄,是在放大。 而且放大得很快,只用了半年时间,就把前一年"降幅收窄"的那点安慰全部抹掉。
再看集团层面。 2026年上半年,奥迪全球交付73.69万辆,同比下降7.2%。 中国市场的降幅,大约是集团全球降幅的2.6倍。 上半年集团营业总收入291.77亿欧元,同比下降10.4%;税后利润11.23亿欧元,同比下降16.6%。 大众汽车集团后来直接下调了2026财年的营业利润率预期,给出的上限是1%,并点明奥迪、大众品牌在华营收表现低于预期,中国业务相关资产还面临进一步减值的可能。
一句话,中国市场从奥迪的发动机,变成了报表上的负担。
那奥迪做错了什么? 这就要说到南北奥迪这件事了。
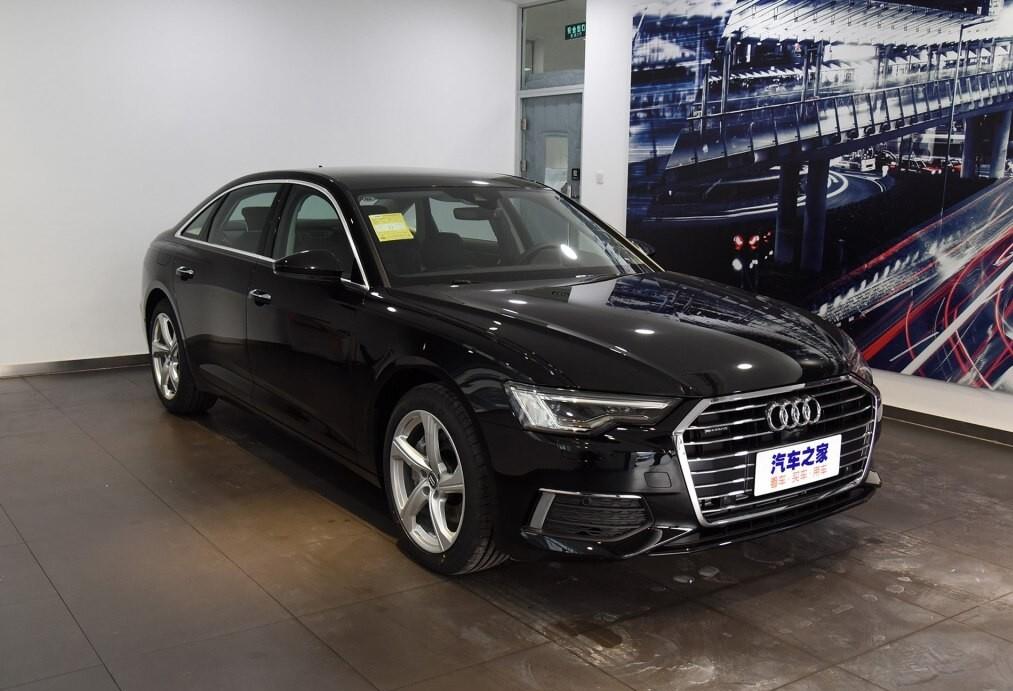
1988年奥迪进入中国,此后很长时间里,一汽是它唯一的整车合资伙伴,A6L、Q5L这些车积累了千万级的用户基础。 2016年11月,上汽集团与大众汽车签署合作框架协议,计划通过上汽大众体系生产、销售奥迪产品,"南北奥迪"的构想第一次浮出水面。
这个计划引发了一汽奥迪经销商体系的强烈反弹。 博弈了半年,2017年5月19日,奥迪、中国一汽、一汽-大众和奥迪经销商联会达成协议:奥迪在华维持"一个销售公司和一个网络",未来第三方合作生产的奥迪车型也进入既有经销商网络销售,同时约定上汽奥迪生产的车型不早于2022年1月进入市场。
到了2021年,上汽奥迪真正落地,走的是代理制模式,先后推出A7L、Q6等四环标车型。

问题也就从这时候开始累积:两边都挂着四环标,产品定位和价格区间有重叠。 消费者拿着两家的报价对比,经销商为了抢订单互相让价。 短期看消费者占了便宜,长期看,奥迪想维持的那套豪华价格体系,被自己人一点点磨损了。
2025年的数据最能说明问题:一汽奥迪零售约57万辆,上汽奥迪约4.7万辆。 差了将近十倍。 所谓"南北竞争",实际上是悬殊的两套体系在同一个标志下各自消耗。
然后就是那几天密集的动作。
10月22日,奥迪宣布调整中国业务管理层。 自2026年11月1日起,张俊接替罗英瀚出任奥迪中国总裁。
这是奥迪中国成立以来,第一次由华人高管担任最高负责人。 同时,奥迪运动有限公司现任总经理Rolf Michl出任奥迪中国首席运营官,奥迪中国管理董事会精简为两人组成的领导架构,罗英瀚则返回德国总部。
注意这个人的履历:2018年到2020年,张俊在奥迪中国任职,主导组建了上汽奥迪的销售团队;后来担任奇瑞国际副总裁兼奇瑞品牌首席执行官,负责过奇瑞欧洲业务,也在Stellantis负责过阿尔法·罗密欧和DS品牌在华业务。 也就是说,一汽奥迪的战略项目他参与过,上汽奥迪的销售体系他搭过。
10月26日,仅仅四天之后,奥迪中国官宣:分别与中国一汽、上汽集团签署战略协议,明确"双品牌、双合作伙伴"渠道架构。
一汽奥迪全权运营四环品牌,覆盖燃油车型和智能豪华新能源车型双领域,包括持续迭代A6L、A5L等主力燃油产品,以及推进A6L e-tron、Q6L e-tron等基于PPE平台的纯电车型。 上汽奥迪则聚焦AUDI字母标品牌,专注新能源市场。

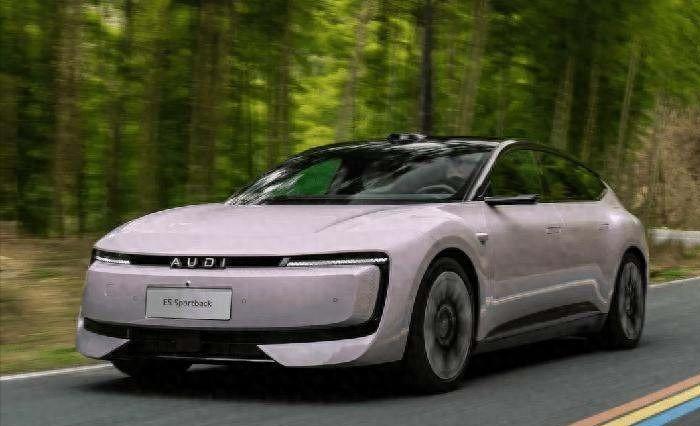
这里要说清AUDI字母标是什么来头。 2024年11月,奥迪与上汽集团正式推出新豪华电动品牌"AUDI",这是奥迪115年历史上首次发布新品牌,不带四环标识。 2025年9月,首款量产车E5 Sportback上市;2026年5月,纯电SUV E7X上市。
支撑这个品牌的是在深圳上海落地的奥迪创新技术中心——奥迪在欧洲之外首个全价值链研发实体,将开发新一代ADP平台并应用于AUDI品牌车型。 上汽集团此前公告,与奥迪、大众中国共同设立奥迪(上海)科技有限公司,注册资本6.94亿元,上汽持股49%、奥迪持股41%、大众中国持股10%。
分家方案里还有一个容易被忽略的细节:过渡安排。 上汽奥迪在2027年底前,仍可正常销售四环标车型;上汽奥迪旗下四环品牌产品以及全新AUDI品牌产品的售后服务、经销渠道,均保持平稳运营。
也就是说,从2026年10月26日到2027年底,会存在一个一年多的双轨期:同一个上汽奥迪的门店里,四环标车型还在卖,AUDI字母标车型也在推。 这段时间里,消费者走进门,面对的是两套标志、两套说法、两套价格逻辑。
奥迪中国方面的说法是,这次调整要强化四环品牌与AUDI品牌之间的差异化定位及各自的战略侧重,并进一步明确"双品牌、双合作伙伴"渠道架构;上汽奥迪在2027年底前仍可正常销售四环产品。 奥迪中国总裁罗英瀚表示,更清晰的市场聚焦与差异化的品牌定位,将为奥迪在中国市场的长期可持续发展创造更稳固的基础。
现在回到那个最关键的问题:为什么动作这么急?
盘古智库高级研究员江瀚把奥迪当下的课题拆成四条:燃油车基本盘的利润持续收窄;电动化节奏要跟上本土玩家;南北奥迪的权责分配需要理顺;总部决策链条要缩短。 四条里,后两条正是这轮人事与架构调整直接对准的地方。
前两条,才是硬骨头。
燃油车是奥迪的利润基本盘,这个盘子在持续收窄。 奥迪在华的销量下滑,主要来自传统主力车型。 第三方数据显示,2026年1月到7月,销量占比最大的A6L累计售出63784辆,同比下滑33.37%。
电动化这边,上汽奥迪的增长来自新车型的增量。 A5L、AUDI品牌的E5和E7X都在2025年8月后上市,在1月至7月的同比口径下都属于纯增量车型,三款产品为上汽奥迪净增逾20000辆。 但这个增量也掩盖了A7L与Q6两款产品大幅下跌的事实。
一边是主力燃油车卖不动、新能源投入产出不成比例,另一边是新品牌刚起步、靠增量撑住账面。 这就是奥迪真实的处境。
再说市场环境。 2026年8月,新能源乘用车在国内总体乘用车的零售渗透率达到65.2%,比去年同期提高9.9个百分点;自主品牌中的新能源乘用车渗透率是83.9%,豪华车中的新能源乘用车渗透率是38.9%。 中国汽车市场的竞争,已经从燃油车时代的品牌、渠道竞争,转向电动化、智能化的综合能力竞争。
消费者的评判标准也变了。 过去选奥迪,看的是品牌历史、机械质感、商务形象、长期口碑。 现在选车,会打开配置表比智能座舱、比辅助驾驶、比交互体验、比新能源产品的综合表现。 国产汽车品牌发展得快,这种比较变得更直接,也更不留情面。
在30万元以上的价格带,理想、蔚来、鸿蒙智行这些本土高端新能源品牌持续地抢。 国产新能源车型密集占据20万到50万元区间,用智能座舱、高阶辅助驾驶分流意向客户。 传统豪华燃油车应对的办法,是降价守份额。 降价确实能换来一些成交量,但也把品牌溢价一点点交出去了。 利润就是这么没的。
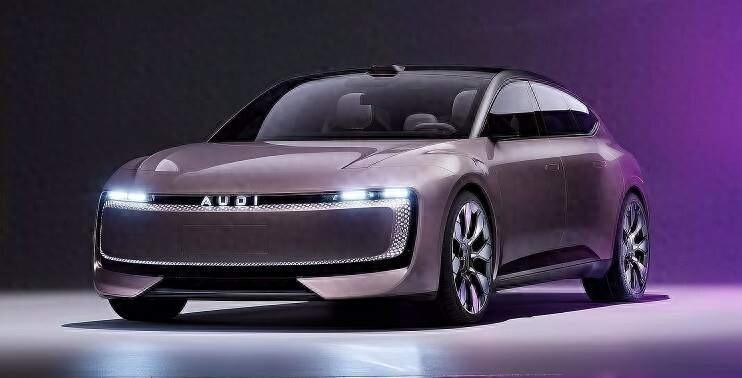
中国人消费者不想再买,这种情绪到底在骂什么? 是骂标志换了? 不太可能。 消费者真正在意的是:品牌定位很高,价格、配置和智能化体验有没有给出对应的价值。
如果一辆车挂着豪华品牌的名,但坐进去发现智能体验不如同价位的国产车,消费者自然要拿它去比。 如果同一个品牌、不同渠道的车型价格经常出现明显差异,买车的人就会怀疑自己是不是买贵了,进而对整个品牌的定价逻辑产生疑问。
这些问题,换一个标志是解决不了的。
对上汽奥迪做AUDI字母标这件事也一样:新的标志不会自动变成市场认可。 消费者会去问实际续航多少、智能化功能到什么水平、驾乘体验怎么样、售价有没有优势。 四环标积累了很长时间的认知,消费者知道它代表什么;AUDI字母标需要从零建立清晰的产品印象,少了那份熟悉的信任感,就得靠实打实的产品去换。
所以,这次分家到底解决了什么? 它把原本容易交叉的业务方向划清楚了。 四环标留给一汽,承接多年积累的品牌认知,面向熟悉燃油车、重视商务形象和品牌口碑的消费者;AUDI字母标给上汽,走年轻化、科技感、智能化的路线,争取那些对新能源技术和数字化体验更感兴趣的用户。 企业内部不用再在同一个标志下抢同一批客户了。
但它没有解决的是产品本身。 价格竞争会不会缓解,经销商之间能不能形成更合理的经营关系,新品牌能不能被认可,这些都悬在半空。
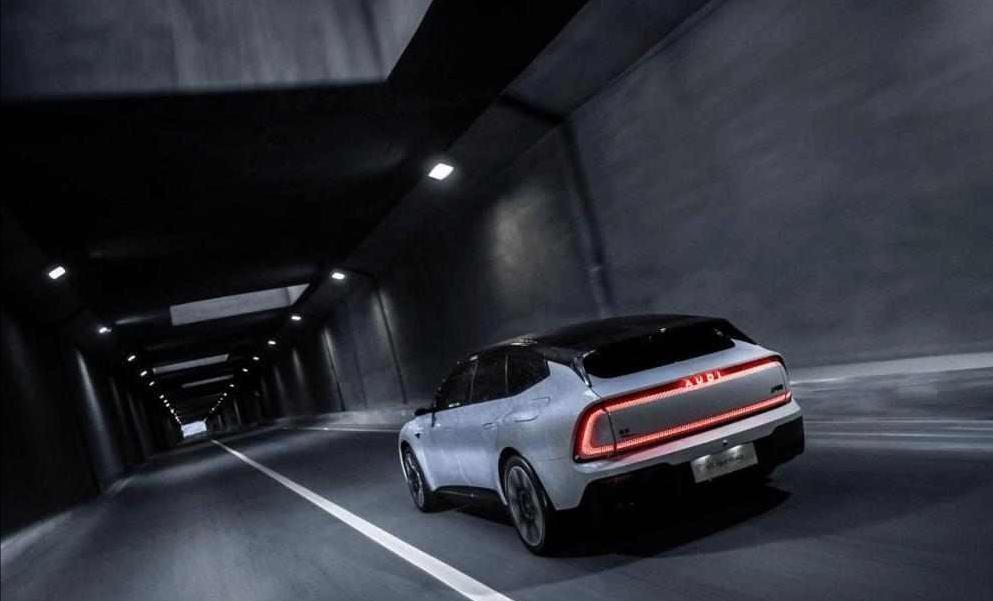
有一点可以确定:在过去,品牌知名度可能帮一款车更快进入消费者的考虑范围;现在,品牌知名度只是起点。 最终能不能成交,取决于产品是否匹配需求,以及价格是否对得起那个标志。
我把话放这儿——奥迪要改的,从来不是车头挂四个圈还是四个字母。