全球雷达系统行业市场规模测算与长期增长驱动因素研究报告2026
一、行业定义与市场概况
雷达系统是一种利用电磁波发射、目标反射信号接收及信号处理技术,对目标进行探测、定位、跟踪和识别的电子设备系统。其主要组成部分包括发射机、接收机、天线、信号处理单元和控制系统等,能够根据不同任务要求提供目标距离、方位、速度等信息。雷达系统广泛应用于国防军事、航空交通、海上监视、气象观测及其他需要远距离探测的领域,是现代信息化体系中的重要技术装备。
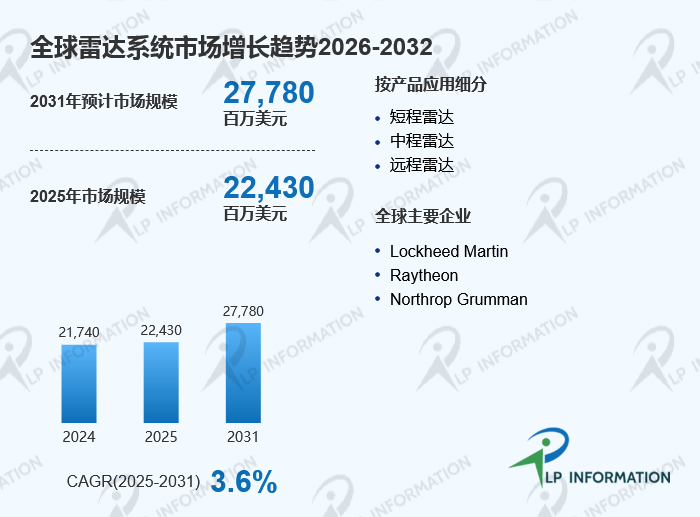
2025年,全球雷达系统市场规模约为224.30亿美元。随着各国持续推进国防装备现代化、空域监视能力建设和多层次预警体系升级,雷达系统在军事防御、目标跟踪及综合感知领域的重要性不断提升。与此同时,信号处理、电子扫描和系统集成技术的发展,也为雷达设备性能提升提供了技术基础。根据LP Information(路亿市场策略)的市场研究框架,雷达系统市场需要结合产品技术路线、探测距离、终端应用及区域需求进行综合分析。目前提供的数据未包含2032年市场规模及2026—2032年复合增长率,因此不对相关数值进行估算。
二、竞争态势:国际防务企业占据重要地位
全球雷达系统市场具有技术密集、研发投入较高、项目周期较长及客户准入要求严格等特点。Lockheed Martin、Raytheon和Northrop Grumman是全球主要厂商,其他重要参与者还包括Saab Group、L3 Harris、BAE Systems、Leonardo SpA和Thales等。原始资料所列全球前三大厂商合计市场份额为“超过310%”,这一数值存在明显的数据异常,可能涉及录入或统计口径问题,不能直接作为有效市场份额使用。市场份额通常以100%为整体,建议在正式发布前核实该项数据。
雷达系统的竞争力不仅取决于单一设备性能,还取决于探测精度、信号处理能力、复杂环境下的稳定性、系统兼容性及后续维护能力。尤其在国防领域,雷达系统往往需要与指挥控制、通信、电子战及其他传感器协同运行,因此整套解决方案的集成能力十分重要。此外,政府采购、国防预算、技术出口限制和本土化采购政策,也会影响企业的市场准入与订单获取。具备长期项目经验、完整研发体系和持续技术支持能力的厂商,通常更有条件参与大型系统项目。
三、产品结构:脉冲雷达与连续波雷达各有应用特点
按照产品类型,全球雷达系统市场主要分为脉冲雷达和连续波(CW)雷达。脉冲雷达通过发射具有一定时间间隔的电磁脉冲,并分析目标回波信息实现探测,能够根据系统设计满足距离测量、目标跟踪和区域监视等需求,广泛应用于军事探测、空中监视及其他需要距离信息的场景。
连续波雷达则持续发射连续波信号,并通过分析回波变化获取目标信息。根据具体设计,连续波雷达可用于速度测量、运动目标探测及特定距离范围内的监测任务。调频连续波等技术还可以支持距离与速度信息的联合测量。两类雷达在信号形式、系统设计及适用任务方面存在差异,具体选型需要考虑探测距离、目标特征、环境干扰、功耗和成本等因素。
随着雷达应用向多任务协同和复杂环境探测发展,设备制造商需要在性能、可靠性、系统复杂度及维护成本之间取得平衡。不同技术路线也将根据终端任务要求持续演进。
四、应用结构:短程、中程与远程雷达需求各有侧重
从应用距离来看,雷达系统可分为短程雷达、中程雷达和远程雷达。短程雷达主要用于近距离目标探测、局部区域监视和特定场景的实时感知,通常需要兼顾响应速度、目标识别能力及复杂环境适应性。中程雷达能够覆盖更广泛的监测区域,适用于区域防空、重点设施监视及部分战术探测任务,其性能需要满足覆盖范围与目标跟踪能力之间的平衡。
远程雷达主要面向大范围目标探测、远距离预警和战略监视等任务,对发射功率、接收灵敏度、信号处理能力及系统可靠性具有较高要求。不同距离类别并非完全独立,其实际探测能力还受到目标特征、地形环境、电磁干扰和系统部署条件等因素影响。
在国防应用中,短程、中程和远程雷达通常需要协同部署,以形成不同层次的探测与预警能力。对于采购方而言,设备选型不仅要考虑单套系统的探测性能,还应评估其与现有指挥控制体系及其他探测设备的兼容程度。
五、区域布局与市场机会:北美保持领先地位
从区域分布来看,北美是全球最大的雷达系统市场,占有约40%的市场份额。欧洲和中国市场同样具有重要地位,二者合计占比接近35%。北美市场的发展与国防现代化、航空航天技术、预警系统建设及先进电子设备研发密切相关。美国拥有多家大型防务技术企业,在雷达研发、系统集成和军事装备配套方面具有较强的产业基础。
欧洲市场主要受到国防装备更新、区域安全需求及多国防务合作等因素影响。当地企业在军事雷达、航空监视和相关电子系统领域拥有较深的技术积累。中国市场则与国防信息化建设、先进电子技术发展及相关装备研发需求密切相关。日本、韩国、印度和澳大利亚等亚太市场,也受到各自国防建设规划和区域安全环境的影响。
不同地区在采购制度、技术标准、产业配套及出口管制方面存在差异,雷达系统供应商需要根据目标市场的政策环境和项目需求制定业务策略。对于国际企业而言,区域合作、本地化配套及长期技术服务也是参与市场竞争的重要因素。
六、产业链与价值分布:核心技术和系统集成能力至关重要
雷达系统产业链涵盖上游电子元器件及材料供应、中游设备研发制造与系统集成,以及下游国防、航空、海事和其他专业用户。上游涉及射频器件、天线材料、微波组件、信号处理芯片、电子元器件和软件模块等;中游企业负责雷达总体设计、硬件开发、信号处理、系统集成和性能验证;下游客户则根据探测任务、部署环境和系统协同要求采购相应产品及解决方案。
雷达系统技术门槛较高,关键组件的性能会影响整机的探测精度、稳定性和抗干扰能力。与此同时,复杂项目通常需要较长的研发验证和交付周期,企业还需提供系统维护、软件升级和技术支持等服务。因此,研发能力、关键技术掌握程度、项目管理水平和供应链稳定性,共同构成行业竞争的重要基础。
七、贸易环境与未来趋势:技术升级和供应链韧性受到关注
美国关税政策及各国采取的应对措施,可能通过关键电子元器件采购、跨境贸易成本、生产布局和国际合作影响雷达系统产业。与此同时,雷达系统涉及的部分技术、设备和零部件可能受到出口管制及其他监管要求约束。企业开展国际业务时,需要关注具体产品的适用法规、采购来源和交付要求,避免将一般关税变化与特定技术管制混为一谈。
从技术发展方向来看,雷达系统正持续向数字化、软件化、模块化和多传感器协同方向发展。信号处理能力的提升有助于改善复杂环境下的目标探测和跟踪表现,系统集成技术则有助于提高不同设备之间的信息共享效率。未来市场需求仍将受到国防预算、装备更新周期、技术创新和国际安全环境等因素共同影响。
八、市场研究范围与总结
LP Information(路亿市场策略)的雷达系统市场研究围绕全球市场规模、产品类型、应用距离、区域分布及主要企业展开,覆盖美洲、亚太、欧洲、中东及非洲等地区,包括美国、加拿大、墨西哥、巴西、中国、日本、韩国、东南亚、印度、澳大利亚、德国、法国、英国、意大利、俄罗斯、埃及、南非、以色列、土耳其及海湾地区国家等市场。
报告涉及的主要企业包括Lockheed Martin、Raytheon、Northrop Grumman、Saab Group、L3 Harris、BAE Systems、Leonardo SpA、Rheinmetall AG、Israel Aerospace Industries Ltd、Hensoldt、Aselsan、Thales、Indra Sistemas, S.A、Reutech Radar Systems和Terma。通过分析脉冲雷达与连续波雷达的产品特点,以及短程、中程和远程应用需求,相关研究可为行业企业、设备采购方和投资者了解市场竞争格局、评估区域机会及制定业务策略提供参考。