日赚两亿四的电池大王,说熄火真就熄了?这反转太离谱

日赚2.4亿,上半年净赚432亿。
宁德时代的日子,光看财报,简直是印钞机。
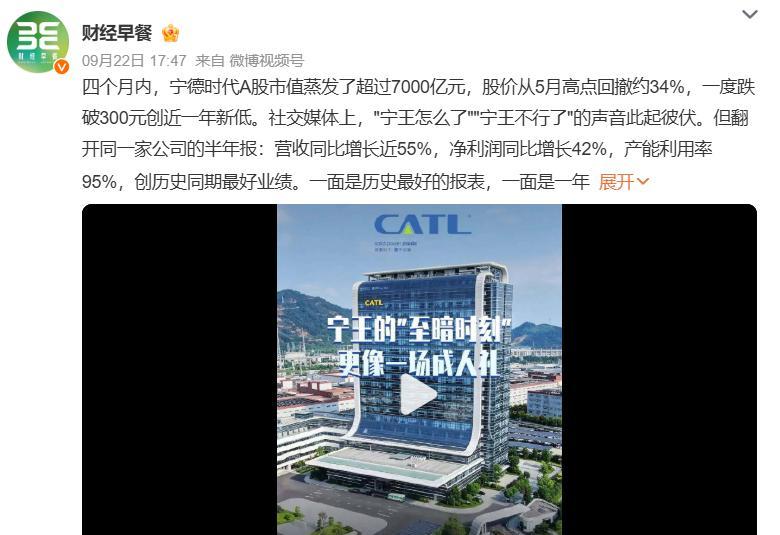
可几个月前,它的市值蒸发了7000亿。
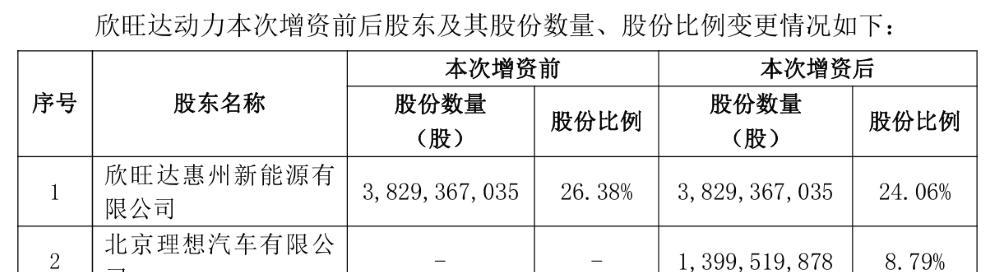
同一时间,理想咬牙砸26亿给欣旺达,直接干到第二大股东。小米开发布会,当场宣布欣旺达和中创新航进自己供应链。华为在推动电池多元化,赛力斯在挖新的电池供应商。
车企集体踢开宁王。
这事儿,搁两年前谁信?
当年电池紧缺的时候,车企的销售直接堵到宁德的销售部门口。不是去拜访,是去堵人。多拿两块电池,能救命。
那时候,车企对宁德是什么态度?是求着。
现在呢?是想着怎么甩掉。
宁王的"霸道",车企忍了很久
先说技术。
宁德时代用了十年,深度参与国内动力电池标准制定。电芯化学体系、热管理方法,核心技术的定义权在它手里。车企不是买电池,是买宁德的"标准"。
再说人。
宁德招应届生,协议13页。不签?不好意思,不入职。更狠的是,离职后一定时间内不能去比亚迪、亿纬锂能,违者赔违约金。车企想挖人?门都没有。
供应链更绝。
有车企老板之前算过一笔账:20万的电车,电池成本七八万。一辆车还没卖出去,钱先分了一半给电池厂商。宁王的电池毛利率20%,车企的毛利率是多少?自己算。
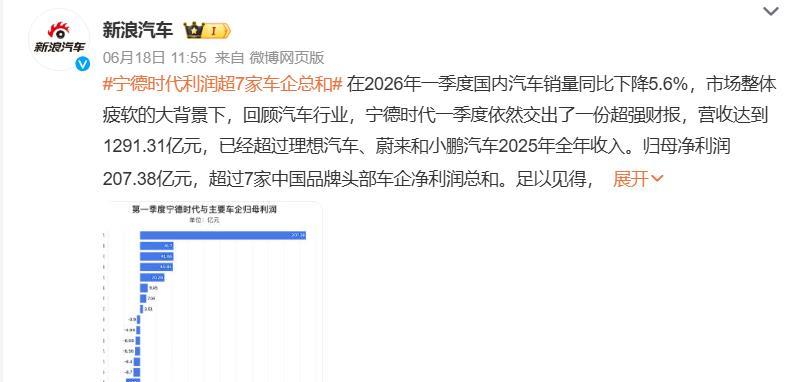
上半年这个对比更刺眼:宁德时代赚了432亿,国内15家上市车企加起来赚了210亿。
车企在给谁打工?
更气的是霸王条款。没建合资公司的车企,得先设预付款池。说白了,宁德还没交付,你的钱先交了。现金流被抽血,话语权也被削。
理想后来交货要等18到22周。别的供应商?一个月不到。
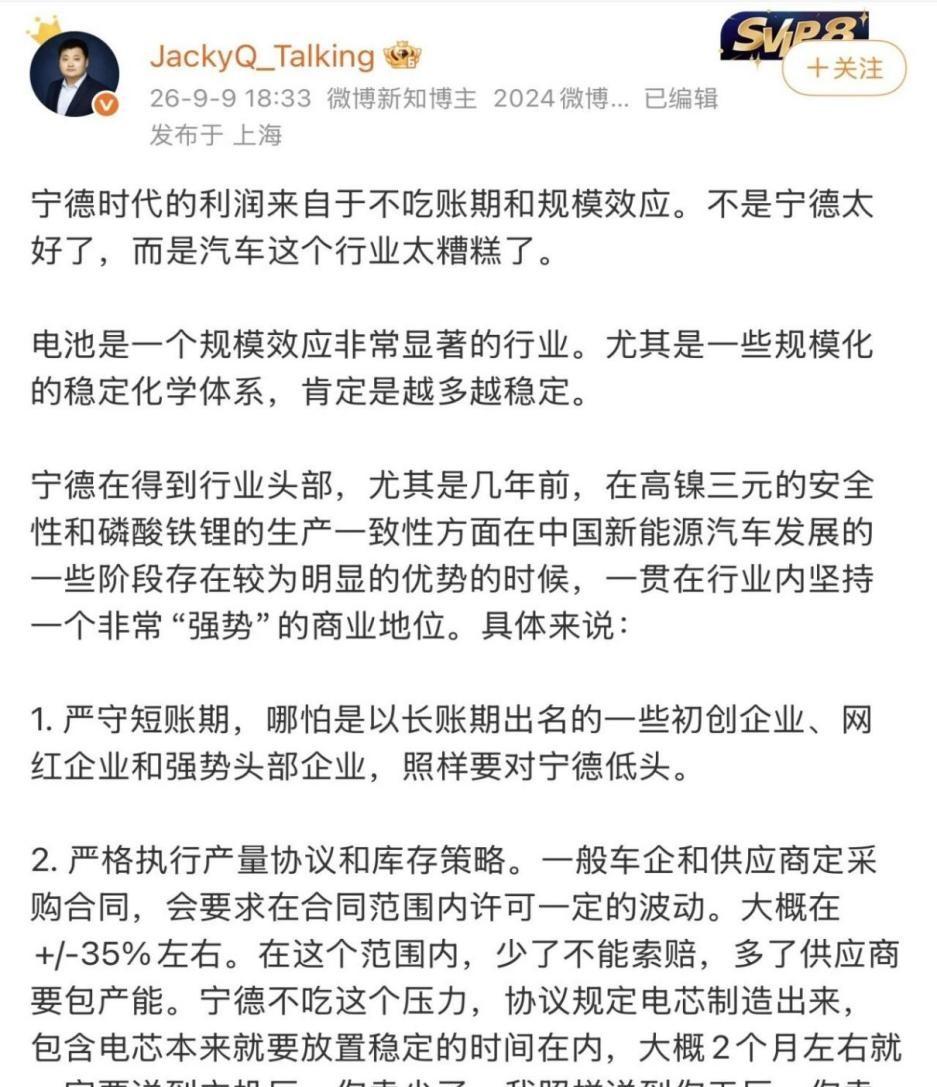
一个博主说了句大实话:宁德的逻辑是,电芯造出来两个月送到工厂,不管你卖多卖少,就这个量,没得DeepSeek。
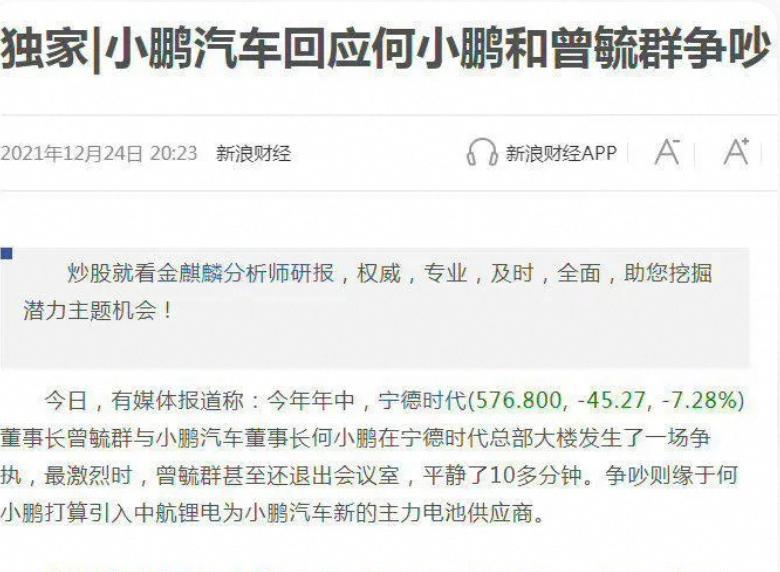
2021年那会儿,小鹏因为宁德供应问题影响交付,两家创始人在宁德总部大吵一架。
吵完之后,小鹏很少从宁德拿货了。
车企的反击,不是空喊口号
理想怎么做的?26亿投欣旺达,同时自己搞自研。时间表都定好了:全系车换自研电池,2026年四季度i6车型已经用上自研方案。
小米的路子不一样。它搞了个"龙甲电池体系"——电芯让合作伙伴造,但怎么造、用什么材料、什么标准,小米说了算。
小鹏走得更轻。不造电芯,不建重资产工厂,但电池全链路自己主导。投资+多供应商,保证供应链稳定。
零跑更绝。从2018年就开始搞电芯标准化,供应商可以无缝切换。生产线握在自己手上。更厉害的是,零跑直接参与电池厂商的采购环节——正负极材料、电解液、设备购买,全流程介入。成本压到最低,每条产线能连续跑365天。
这几家的动作,不是"不想用宁王的电"这么简单。
是电池行业真的开始商品化了。
为什么是今年?
以前二线厂商做的电池,续航500公里,充电20分钟。宁德?续航700公里,充电10分钟。差得远。
现在呢?二线厂商的续航和充电,跟宁德差不多了。消费者对不同品牌电池的体验差异感知没那么强了。断崖式下跌不会再出现。
技术差距缩小,车企才有底气说"不"。
同时,车企的日子是真不好过。
理想之前连续盈利,今年上半年亏了39亿。小鹏亏了31亿,蔚来亏了12亿。只有零跑赚了2亿。
亏损叠加宁王的霸王条款,车企的现金流被双重挤压。
2025年,宁德已经收了但还没交付的贷款有492亿,比去年涨了77%。这个钱从哪来?从车企的预付款池里来。宁德在用车企的钱搞扩张。
宁德慌了吗?
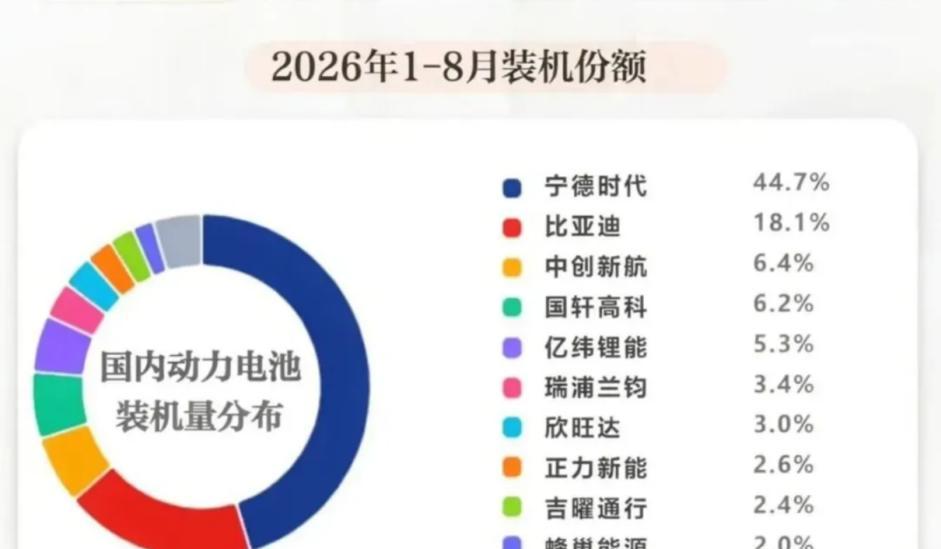
装机份额44.7%,产能利用率是同行两倍。账面资金3720亿,经营现金流602亿,研发一投就是200多亿——比欣旺达和中创新航加起来还高。
护城河还深。短期看不到根本动摇。
但宁王也在动。
品牌端,宁德开始往前台走了。过去曾毓群极少公开露面、极少评论同行。这两年不一样了——他提醒年轻人"物欲要降低,否则永远不自由"。宁德的广告开始进球赛转播、各地机场。宣传费从2023年的9.9亿涨到2024年的11.33亿。
从"藏在产业链背后的电池供应商",变成"消费者也认识的品牌"。
这一步棋,赌的是品牌溢价。
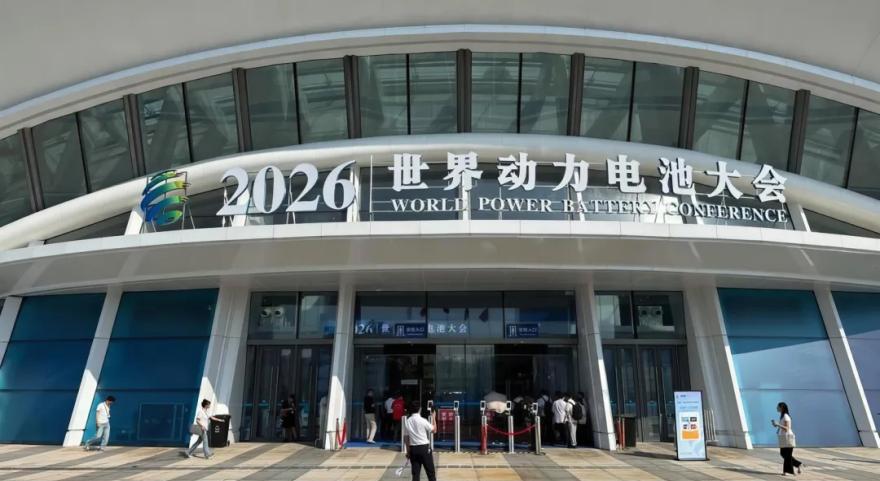
电池商品化,是好事还是坏事?
对消费者来说,好事。车企跟宁德竞争,产品迭代更快,质量更高,购车门槛更低,选择更多。
对车企来说,没那么简单。
电池行业走到商品化阶段,意味着电池不再是差异化的核心。怎么在电池之外找到差异点?怎么把精力集中到某个材料体系上打透?
最关键的一点:核心技术不能只懂,还得能生产。不能把命脉放到别人手上。
但走的时候,得问问自己一个问题——当年被宁王卡脖子的时候,车企有没有想过自己造电池?没有。现在宁王的"雷"炸了,车企才想起来要自主。
这个时间差,值多少利润?
432亿对210亿。
车企们,这一课,学费交得够呛。