BBA利润跌三成蔚小理赚八十亿,买车还认标吗,三十万级市场已变天

BBA处在亏损边缘,蔚小理却开始赚钱了,这个反差放在三年前,没人敢信,豪华车卖不动了,新势力反倒赚上了钱,BBA亏损边缘不是危言耸听,是账本上白纸黑字的数字,传统豪华品牌利润大跌和新势力盈利拐点撞在同一个时间窗口,汽车产业的利润分配规则正在重写。
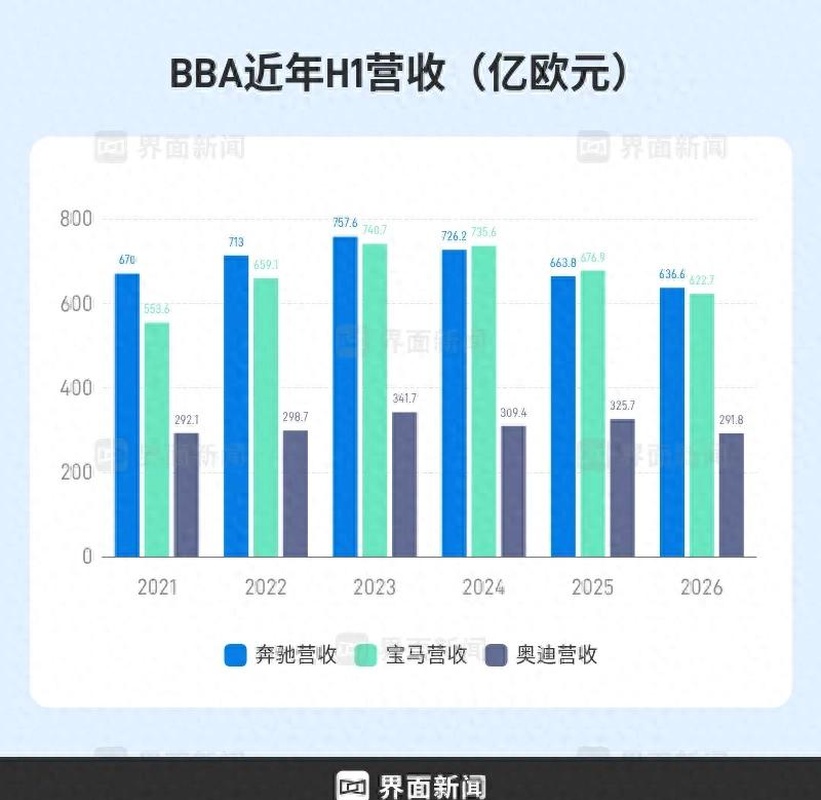
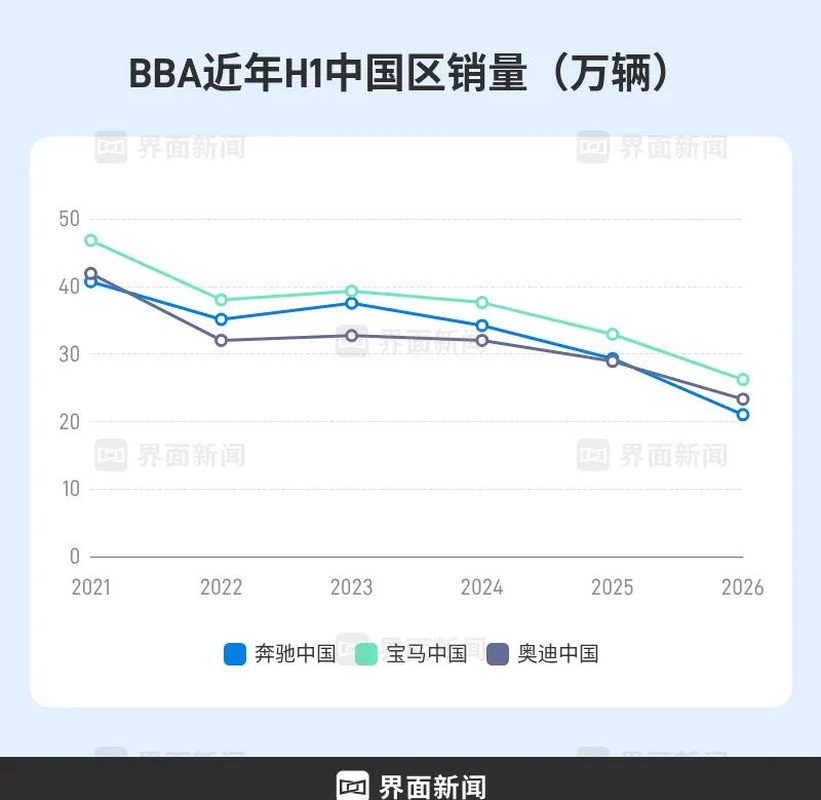
奔驰2024年净利润同比下滑超三成,宝马利润同样承压,奥迪在华销量跌幅超10%,降价、促销、补贴轮番上阵,经销商库存堆满了车,利润还是止不住往下掉,另一边,理想汽车2024年净利润突破80亿元,蔚来亏损持续收窄,小鹏毛利率转正,这不是某一家的偶然,是整个赛道的利润剪刀差在拉大。
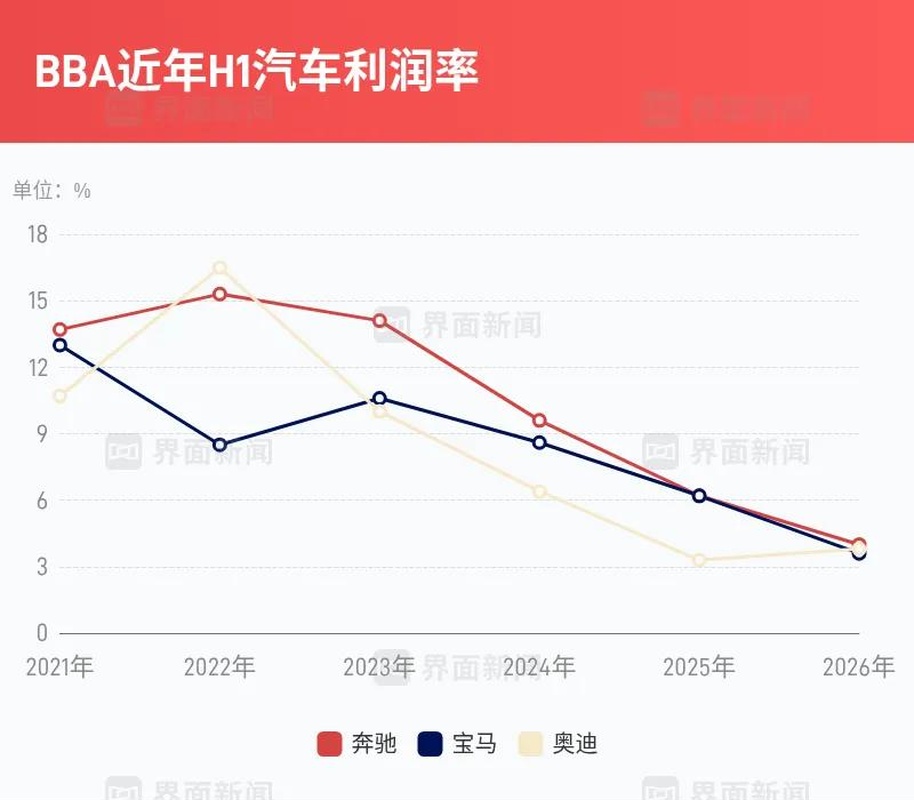
品牌标牌不再自动等于利润,技术效率才是新的印钞机。
传统豪华品牌的利润根基是燃油车时代攒下的,那时候一台三系卖三十多万,终端还得加价,经销商躺着挣钱,现在燃油车产线折旧一笔笔摊下来,每卖一台亏一台的风险越来越实,奔驰EQ系列、宝马i系列在中国市场销量远没达到预期,电动化转型慢了不止一拍。
高额研发投入叠加上产线改造费用,利润空间被两头挤压,经销商体系和直营模式打架,渠道成本居高不下,BBA在中国市场几十年搭起来的销售网络,反而成了转身的包袱。
蔚小理的盈利路径各不相同,但底层逻辑一致,从烧钱换规模,跳到了规模换利润,理想靠增程式精准切入家庭用户需求,一台L系列打穿三十万级市场,蔚来用换电站把服务做成壁垒,高端定位稳住了毛利率,小鹏把智能化和成本控制绑在一起,XNGP智驾成了卖点,也成了降本工具。
新势力不是靠便宜赢的,是靠差异化商业模型活下来的。
说句掏心窝的,我以前也觉得新势力就是PPT造车,后来盯着财报看了几个季度,发现人家账上的钱是真的。
利润反转背后藏着一条更深的链,供应链换了主人,宁德时代、比亚迪弗迪的电池成本把欧洲供应链甩开一截,整车制造的利润池被中国本土企业重新分配,智能座舱、自动驾驶这些软件能力开始变成新的溢价来源,软件收入占比持续提升才是真正的利润引擎。
一体化压铸、滑板底盘这些制造效率工具,特斯拉验证过了,新势力跟上了,BBA还在犹豫。
中国买家从认标转向认体验,品牌忠诚度被产品力一点点稀释,三十万以上新能源细分市场,新势力占比超40%,年轻用户要智能化、要个性化,不再为一个车标多掏十万块,豪华的定义权,正在从斯图加特和慕尼黑手里滑向上海和深圳。
BBA也在动,奔驰和吉利合作搞本土化研发,宝马增资沈阳工厂,奥迪也在加码中国市场投入,转身周期要三到五年,而市场不等人,新势力那边也有隐忧,价格战内卷没停,出海合规风险悬着,盈利可持续性还得再看几个季度,华为、小米跨界入局,竞争烈度只会更高。
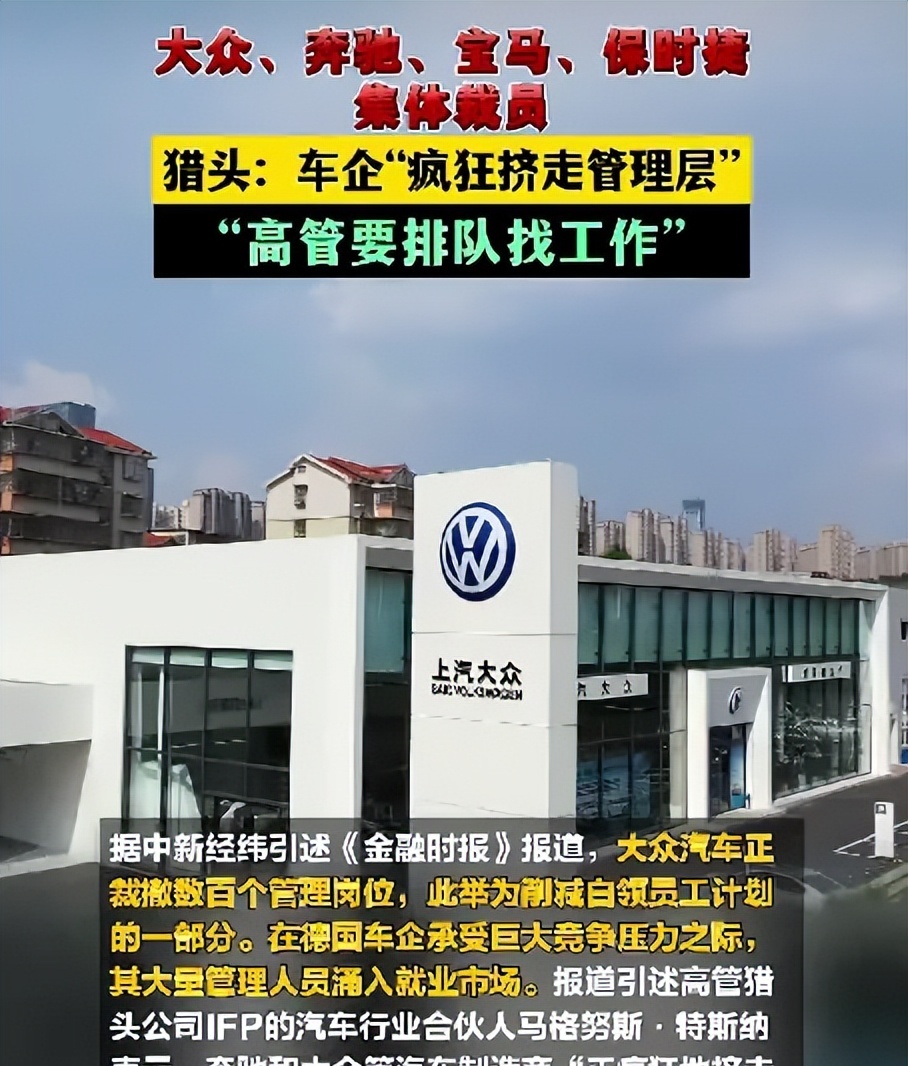
BBA亏损边缘不是终局,但旧规则确实失效了。
这件事最刺激的地方在于,它不可逆。