中国车企巴黎车展25品牌包围欧洲市场,如何突破法规与品牌信任壁垒?

今年的巴黎车展,真是让我大开眼界。
16家中国车企带来了足足25个品牌,硬生生把法国和德国这两大汽车强国的本土品牌总数17个给甩了个身位。
你别说,这在巴黎车展历史上还是第一次。
整个车展大约有60个品牌参展,中国品牌占了超过四分之一,这比例直接告诉你:中国汽车产业在全球舞台上的分量,正在迅速膨胀。
这个变化背后,不只是产能的扩大,更是创新实力的集中体现。
中国车企对欧洲市场的重视不言而喻,从数量到质量,两者协同发力,已经形成了一个让欧洲本土品牌不得不正视的“包围主场”态势。
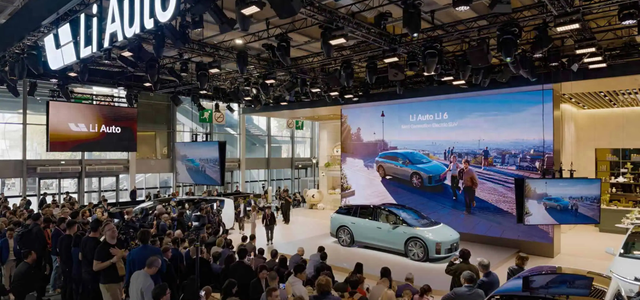
走在展馆里,几乎能看到所有你耳熟能详的中国品牌:比亚迪、吉利、长安、奇瑞、广汽、问界、理想、小鹏、零跑…
…
堪称中国车企全家桶。
对比那些欧洲传统品牌,真是有点“国内车展”的感觉。
数据也很扎心,2026年第二季度,中国品牌在欧洲市场的份额飙升到了10.7%,几乎是去年同期5.7%的两倍。
法国市场更是从2025年全年的3.4%,一路涨到2023年9月的8%。
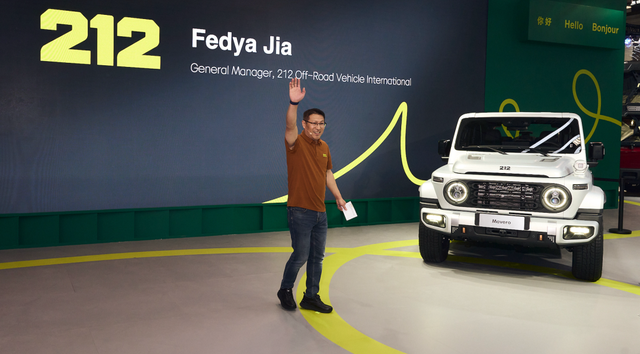
吉利旗下的吉利、领克和极氪9月在欧盟的销量破万,这说明,中国车企不仅是数量多,销量和市场认可度也在加速爬坡,真是“量”与“质”齐飞。
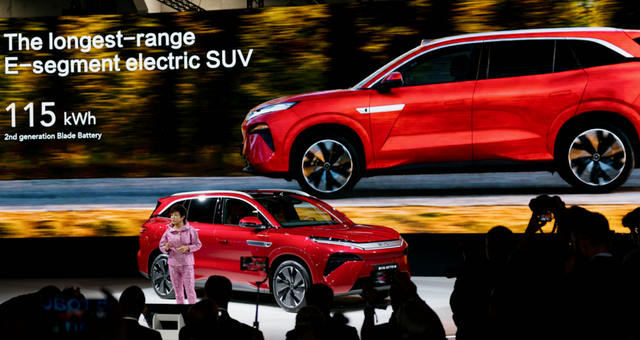
比亚迪这次的表现尤为抢眼。
两个展台加起来有1600平米,规模在中国车企中数一数二。
重点车型基本围绕插混和纯电两条腿走路。
产能方面,比亚迪在匈牙利的工厂第四季度就要大规模投产,第二和第三工厂也在紧锣密鼓筹备当中,法国工厂选址也被正式纳入计划。
9月份海外销量同比涨了153.9%,这数字背后的故事就是产品和产能双轮驱动,攻势猛烈得让人欣慰。
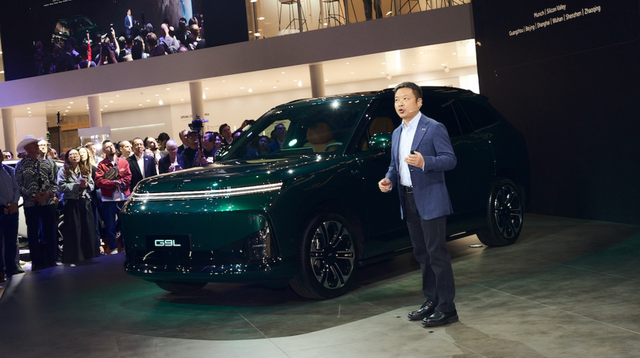
小鹏这边带来了主打的大块头G9L SUV,车身超过5.1米,轴距3.1米,采用的是800V高压平台,支持5C超快充电,从10%充到80%只要11分钟,配备双腔空气悬架和后轮转向,转弯半径缩到5.5米,简直为欧洲复杂的街道量身打造。
G9L已经在奥地利麦格纳工厂试制完成,算是踏上了欧洲制造的节奏。
更有意思的是,小鹏的NGP智能辅助驾驶系统在巴黎环岛路段向公众开放,L03版本的VLA 2.0车型可以现场体验。
和特斯拉一起入驻官方Autonomous Lab,展现出中国智能驾驶技术的硬实力,也显示了适应欧洲复杂交通环境的能力。
零跑走的是“借船出海”的老路,依托Stellantis集团的强大渠道,降低了市场初期的风险。
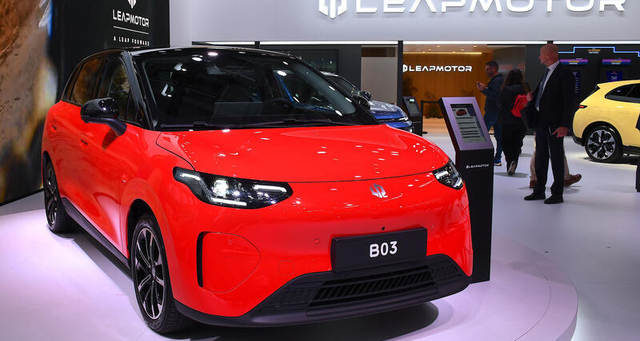
这次带来B03(海外版A05,53kWh电池,WLTC续航392公里,主打城市通勤)和旗舰SUV D19(长5.25米,6/7座可选,配增程80.3kWh电池)。
零跑已接入Stellantis旗下的Free2move Charge公共充电网络,覆盖100万个充电桩,解决了充电便利性的痛点。
B10车型在西班牙工厂投产,制造端也稳健推进合资发展,稳扎稳打。
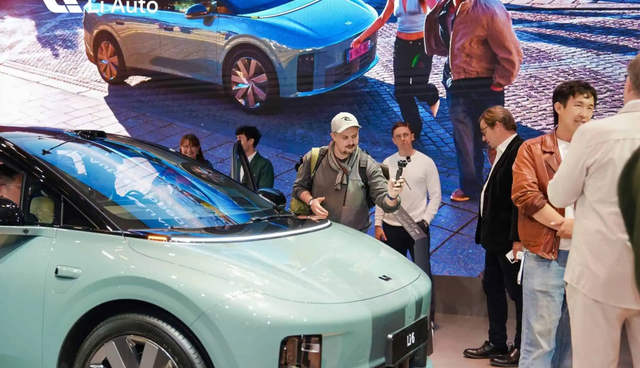
理想汽车这回是第一次参加欧洲车展,直接公布了欧洲市场的路线图。
2027年第一季度,i6车型将以“Li 6”的名义在挪威和荷兰先行上市,随后拓展到更多欧洲国家。
车型提供纯电和增程两种动力,充分考虑了欧洲市场的多样需求。
车机系统集成了Spotify,支持Apple CarPlay,还贴心地提供了电动拖车钩选装。
这种细节绝对抓住了欧洲用户的心。
德国慕尼黑的研发中心专注于本地市场洞察和法规适配,销售渠道灵活分布,显示出理想在欧洲的深谋远虑。
吉利集团这次打出“集团军”牌,展馆分布在五个展厅,旗下多品牌集结,气势如虹。
领克带来了07 GT高性能猎装车,覆盖欧洲25个国家,法国有12家门店。
吉利系品牌在巴黎的展现,广度和深度都很扎实,说明其多元品牌策略和欧洲市场渗透力已经形成。
长安、广汽、奇瑞、东风四家也不甘落后。
长安带来了阿维塔、深蓝、启源三个品牌,立下了2028年实现18万辆欧洲年产能的目标。
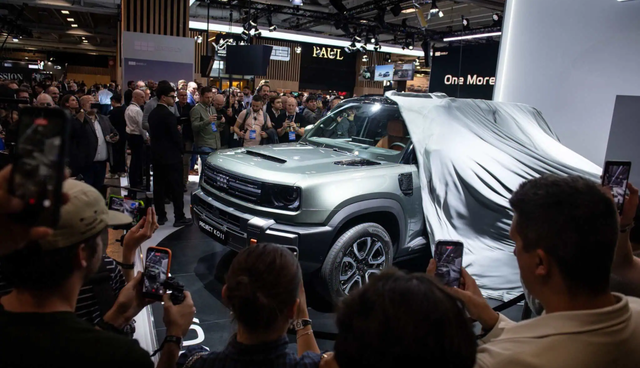
广汽发布了欧洲本地化战略,AION UT Cross全球首发,AION V和UT车型已经在奥地利格拉茨工厂生产。
东风和Stellantis合作,探讨法国雷恩工厂代工新能源车型可能性,风行系列车型亮相,全面推进本地化制造和销售。
中国车企在欧洲的战略已经从单纯“卖车”向“造车”转变。
10月9日中欧混动汽车贸易达成谅解,整车出口难度加大,促使本地生产成为必然。
匈牙利、奥地利格拉茨、西班牙、法国雷恩工厂以及德国慕尼黑研发中心成了关键词。
中国车企深刻认识到,靠进口单打独斗无法长远,必须布局制造和研发实现本地化。
这不仅符合欧盟法规认证,更降低物流成本,提升响应速度,增强市场竞争力。
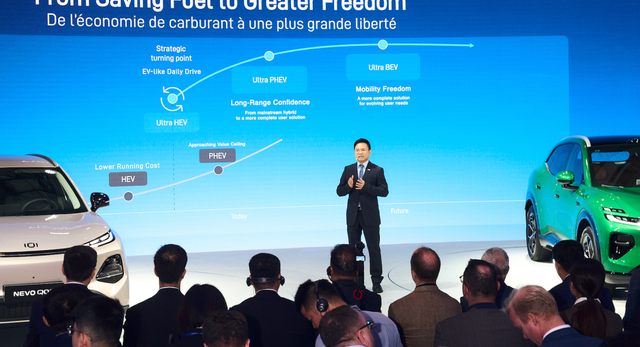
本届车展上,插电混动技术成了中国车企的主攻方向。
比亚迪新车大多为插混,甚至有插混皮卡;奇瑞展出完整的混动产品线;吉利推Monjaro EM-i插混SUV。
欧洲消费者口头上支持纯电,但实际用车习惯和其他市场一样,存在里程焦虑和成本顾虑,插混车型凭借综合成本效益更受欢迎。
中国品牌凭借国内沉淀的混动技术,在欧洲市场复制成功路径,形成明显的先发优势,打造差异化竞争力。
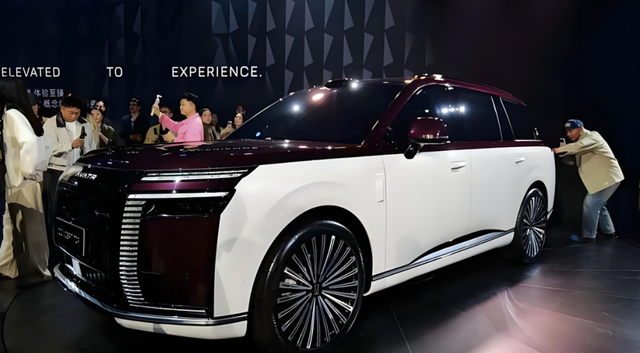
这两年看中国车企在巴黎车展的表现,变化太剧烈。
两年前还只是“集体亮相”,今年能做到“包围主场”,25个品牌围着欧洲老牌对手转,市场影响力大幅提升。
可别以为这就能高枕无忧,欧洲市场不只是产品比拼,更是法规合规、认证流程、渠道建设、售后服务和品牌信任的多面战场。
中国车企已经用产品和产能证明了自己“能打”,但下半场的关键,在于品牌体系建设和市场深耕。
只有把产品优势转化成品牌价值,才能真正抢占市场。
说到底,中国车企在欧洲的迅速扩张,会不会引发传统欧洲汽车制造业的结构性调整?
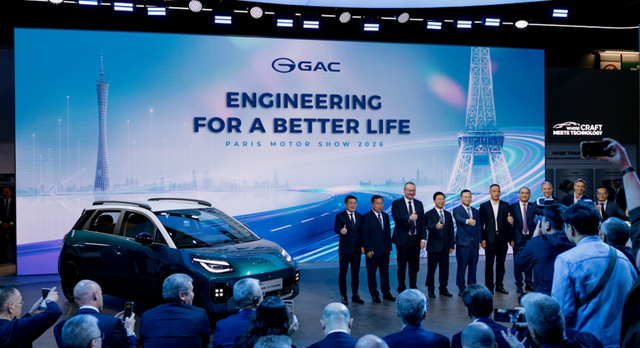
甚至让欧洲本土品牌市场份额节节败退?
中国品牌阶段性取得了优势,但欧洲复杂的法规体系和消费者的品牌信任门槛依然高企。
未来几年,欧洲将成为中国品牌技术与品牌建设的双重考场。
这场“品牌与技术的较量”,注定决定谁能在全球汽车产业中站稳脚跟。
放眼未来,我更期待中国车企如何在这片古老大陆,演绎出属于自己的新时代传奇。