8款新车挤进同一天上市!同一个星期五,有人补课,有人收割

10月23日,星期五,8款车要上市。
热闹是真热闹。 但有一个数字比8款车更值得先看一眼:今年上半年新车上了600多款,月销不到1000辆的占了将近四成。 8款同一天发,并不等于8款都能留在货架上。
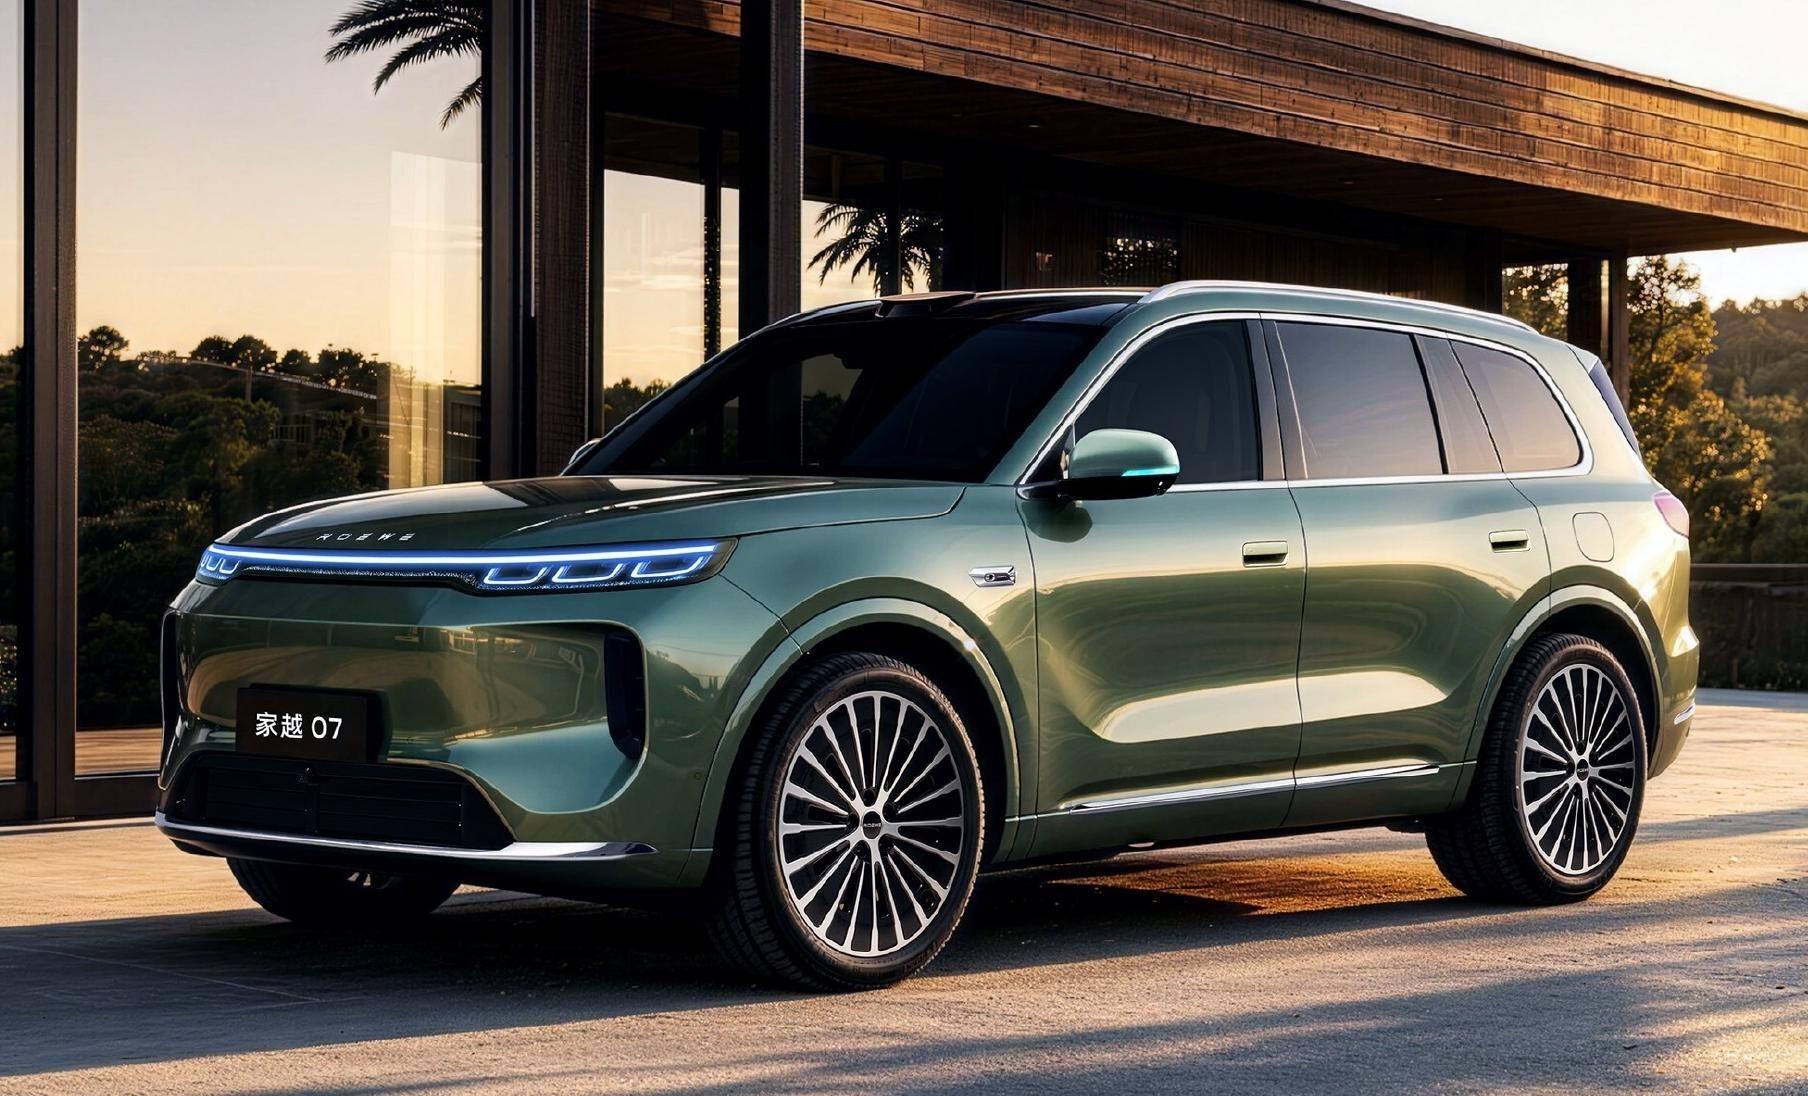
增程大盘本身在缩。 2026年1到5月,增程车型累计销售41万辆,同比下滑9.7%,市场份额从2025年同期的10.3%降到7.0%。 5月单月批发销量9.5万辆,同比跌了24.9%,近五年最大单月跌幅。 家越07的4万订单说明的不是增程回暖,是在一个收缩的品类里,价格和配置卡到位置的单品仍然能拿到订单。
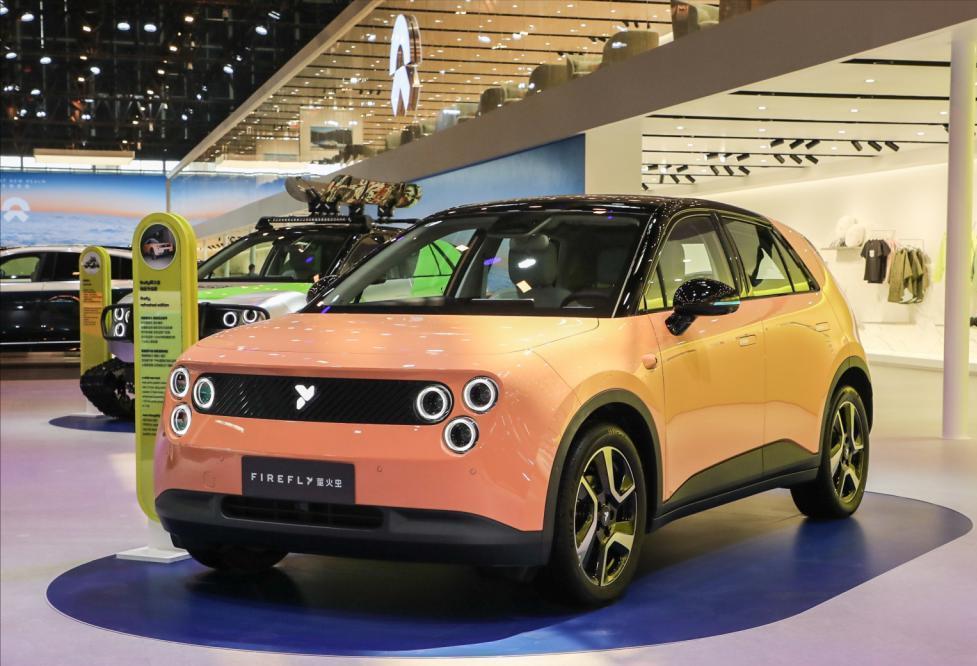
萤火虫的改款最简单:电池从42.1度换成60度,CLTC续航从420公里拉到560公里,BaaS方案7.98万起,月租399元,老车主也可以升级。 它不改变精品小车的格局,只是把“跑不远”这个最常被提到的短板补上。
再看一眼大盘。 10月1日到18日,全国乘用车新能源零售渗透率65.9%,批发渗透率76.8%。 但同期新能源零售52万辆,同比下降13%,乘用车总零售78.9万辆,同比下降26%。 渗透率在涨,总量在缩。 新能源已经不是在一个扩张的市场里抢份额,是在一个收缩的市场里互相挤。
8款车选在同一天,不是因为这一天特殊,是因为窗口在收。 购置税从2026年起已经减半征收,单车减税上限1.5万元,政策端的推力比前两年弱了一档。 车企需要在年底冲量之前把车推进渠道,把订单锁住。 但渠道能消化的东西是有限的。 9月经销商库存系数1.68,已经超过警戒线。
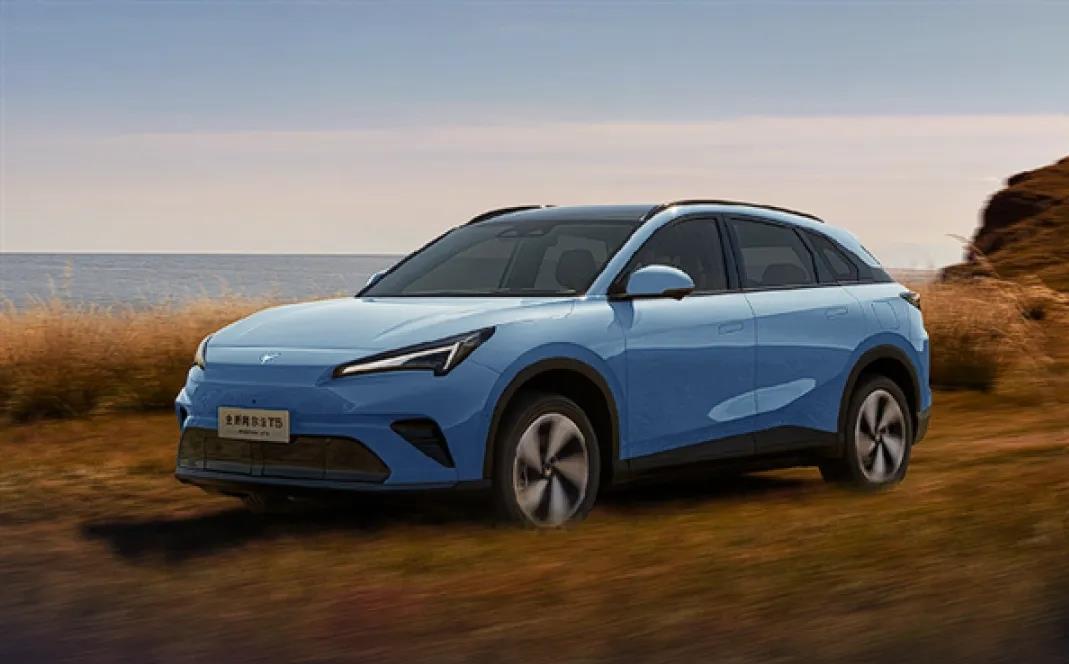
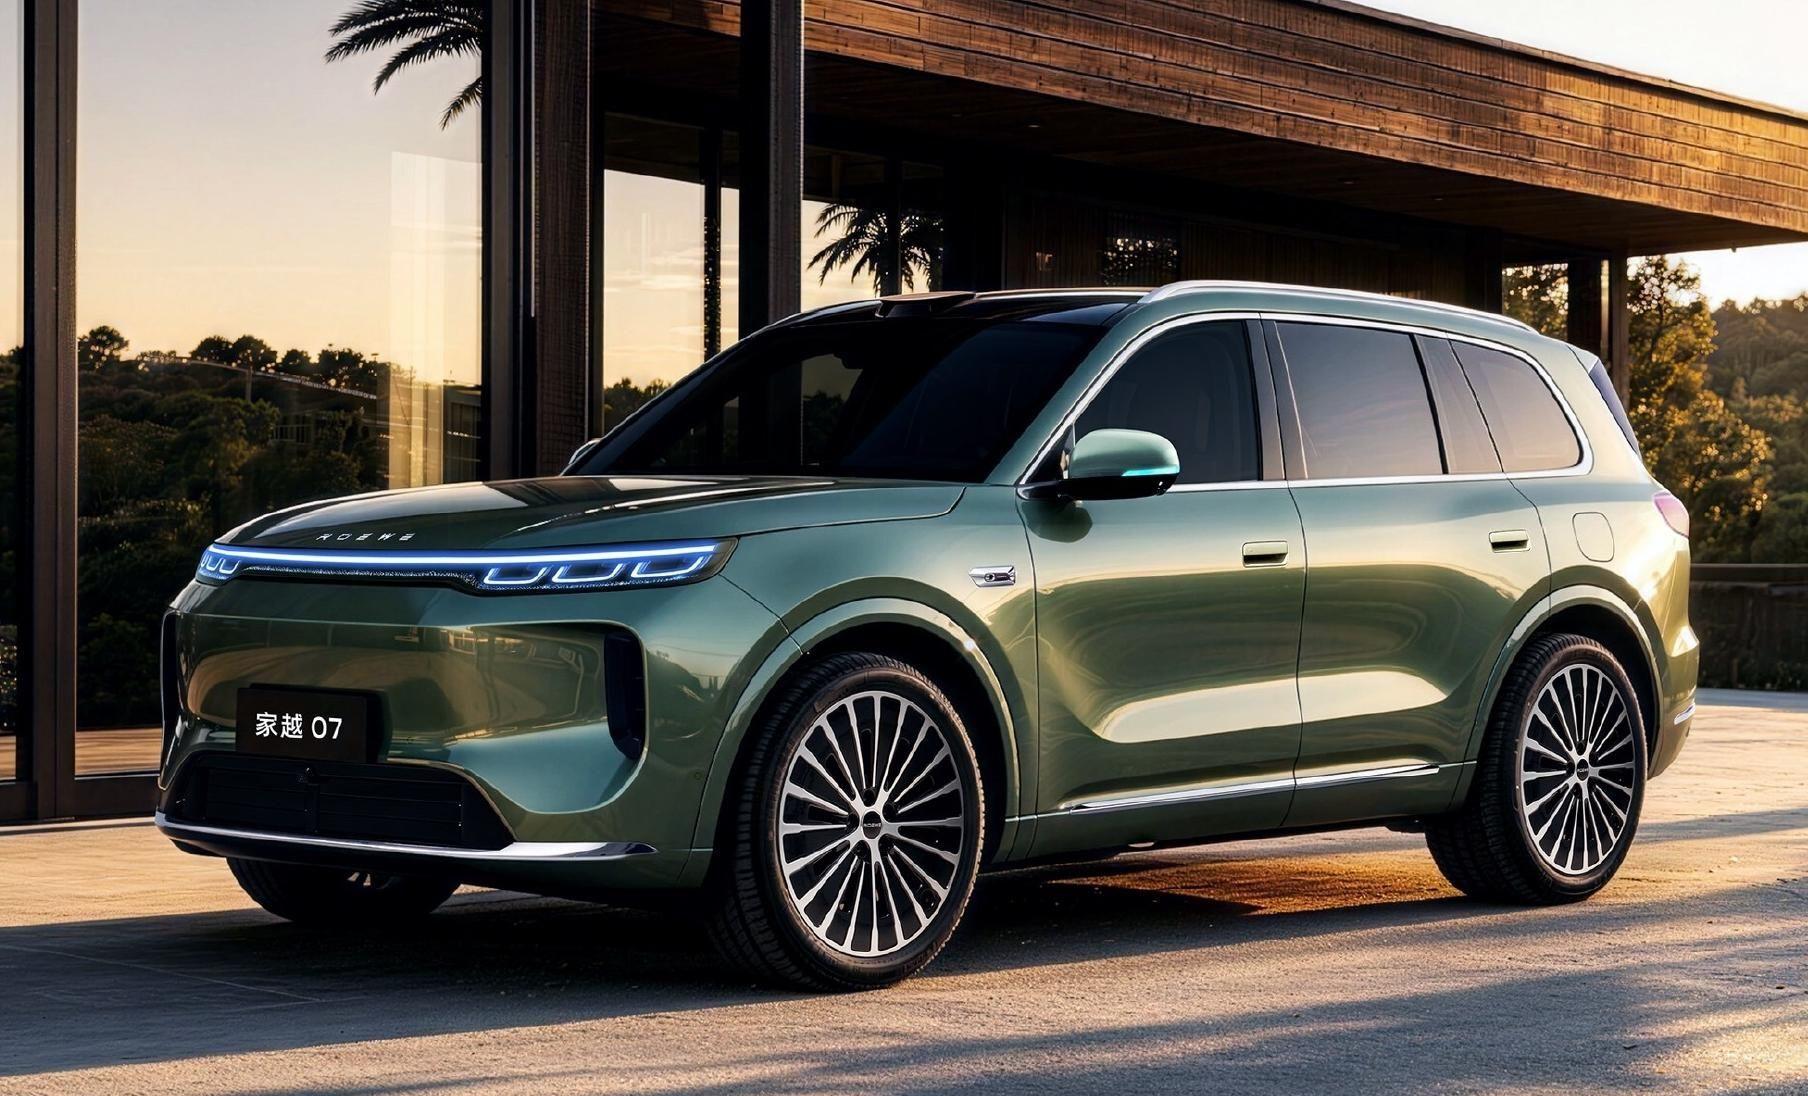
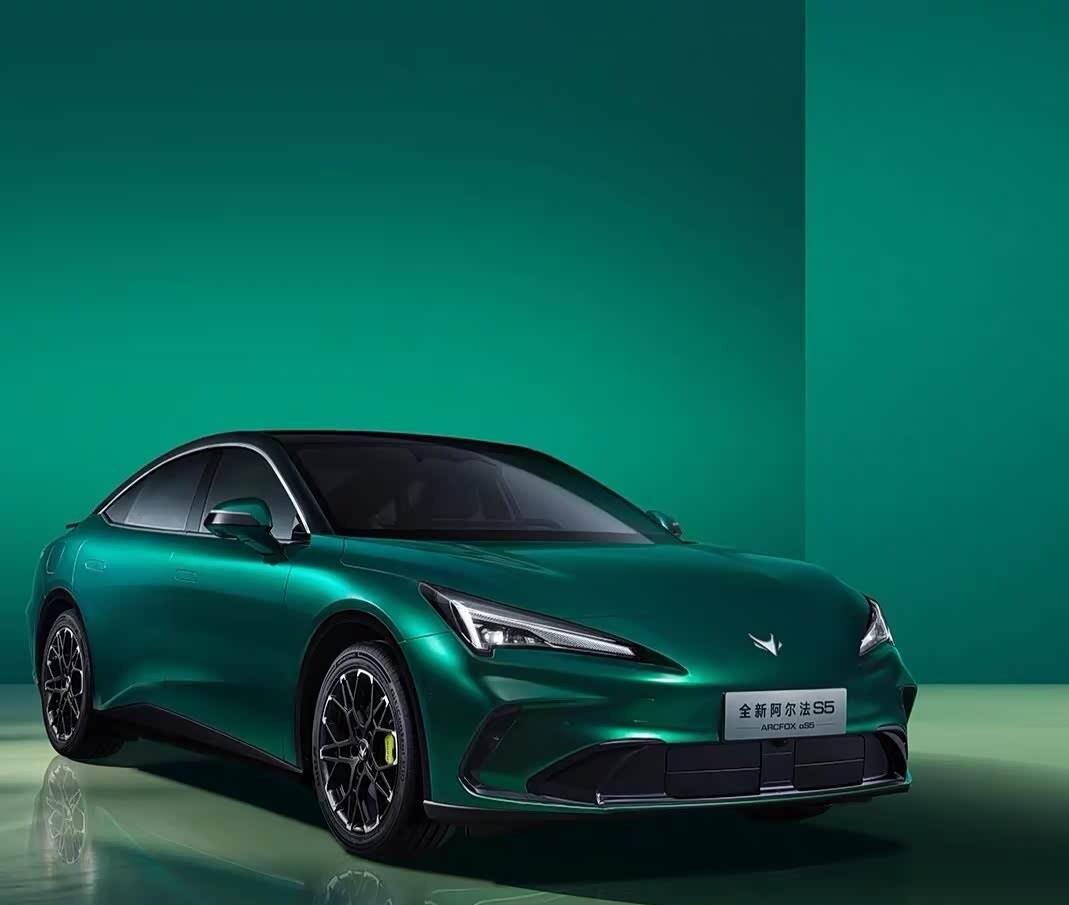
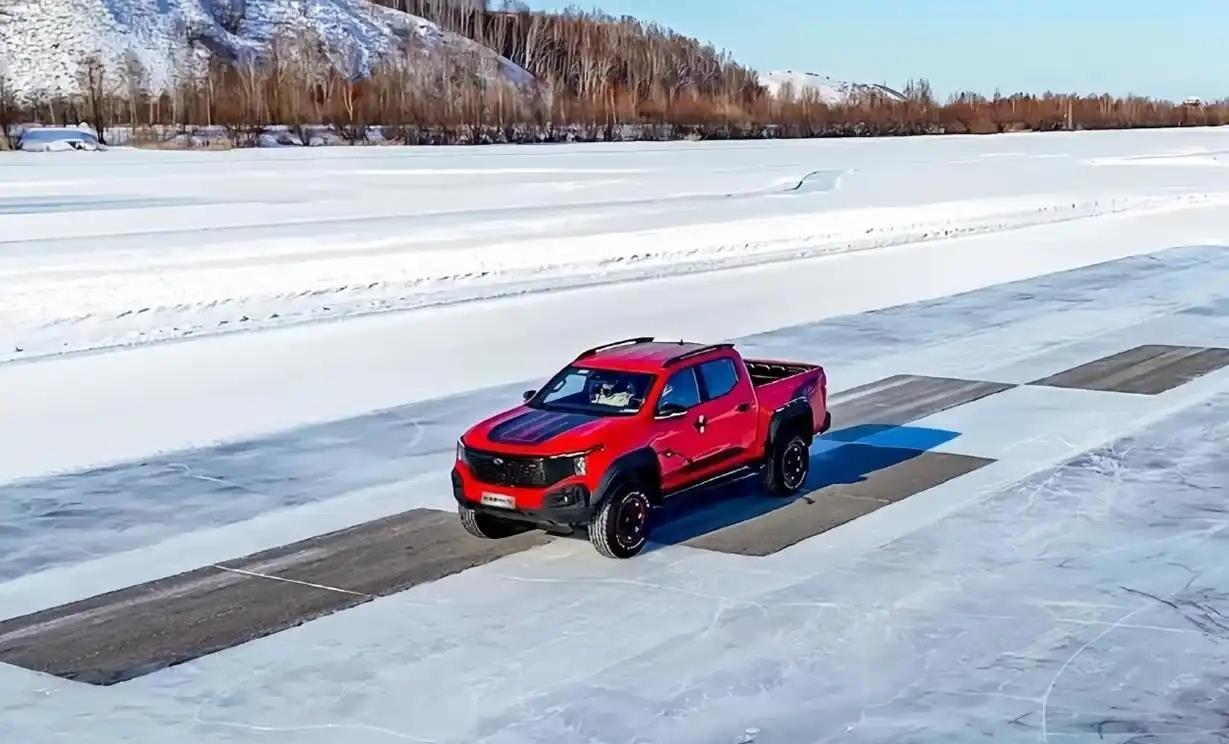
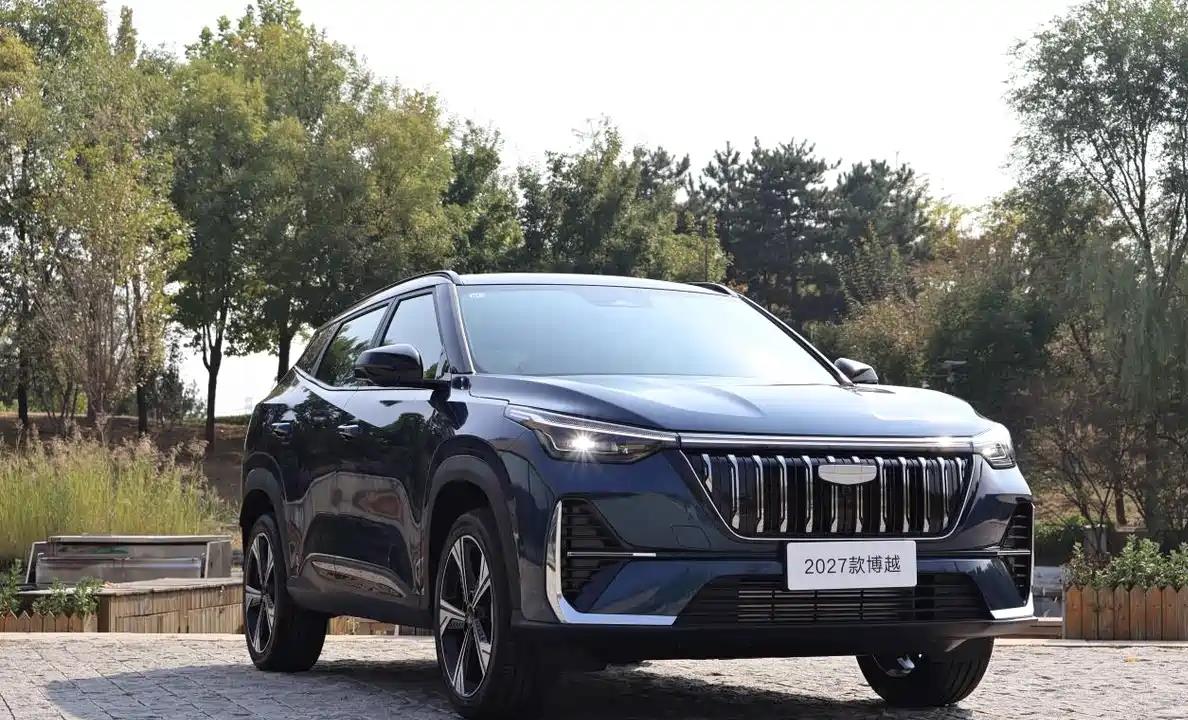
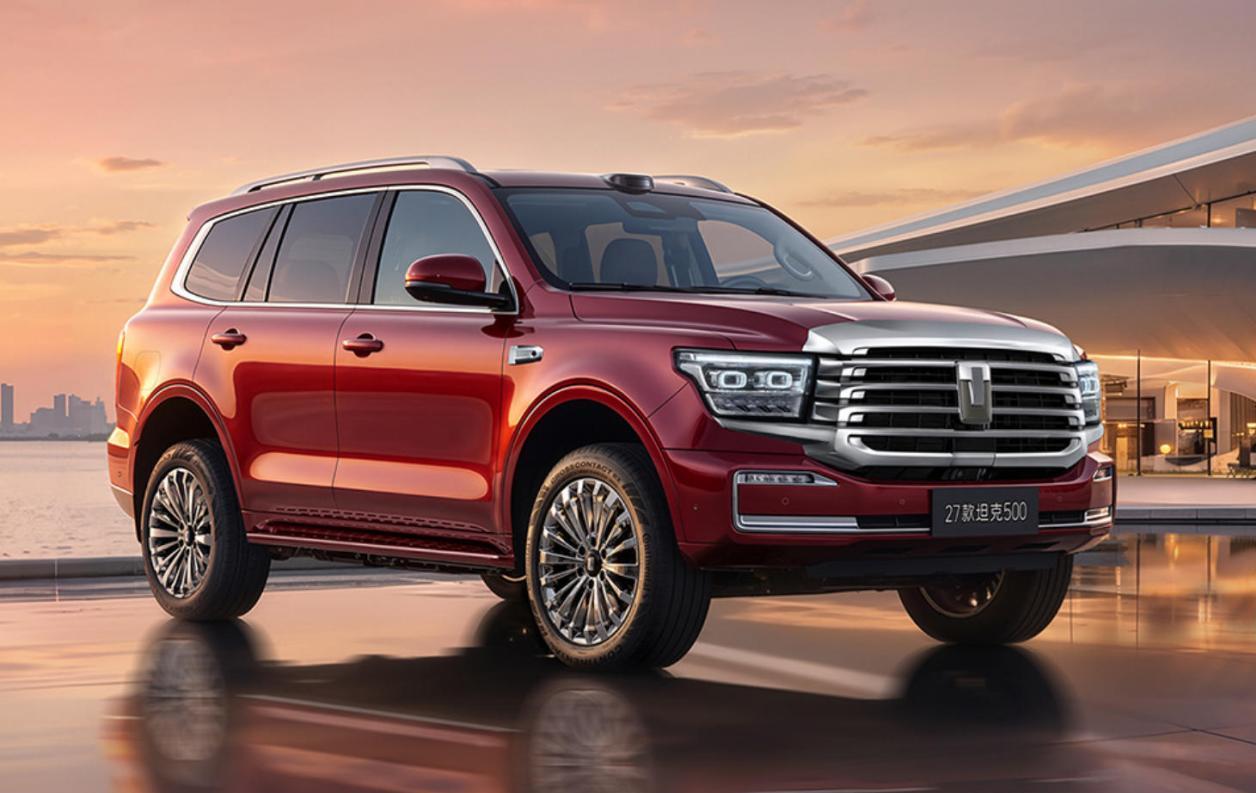
家越07带着4万小订进场,极狐S5带着一条从6284滑到3040的曲线改款,博越用燃油守8万级基盘,坦克和猎手在窄切口里放大混动的场景优势,萤火虫只补续航不换故事。 同一天敲价格,各自手里的牌不一样,要回答的问题却是同一个:这辆车在什么情况下、对谁、是别的车替换不了的。 答案写得越短,留在货架上的时间越长。