燃油车重回前十,丰田在华“南北重构”后胜算几何?

“我们放下身段向合作伙伴与竞争对手学习。”说出这句话的,是丰田中国首位中国籍总经理李晖。放在五年前,很难想象这类表述会出自丰田高管之口。但放到当下,这句话恰好可以解读这家全球头部车企,正在中国市场经历的转变。
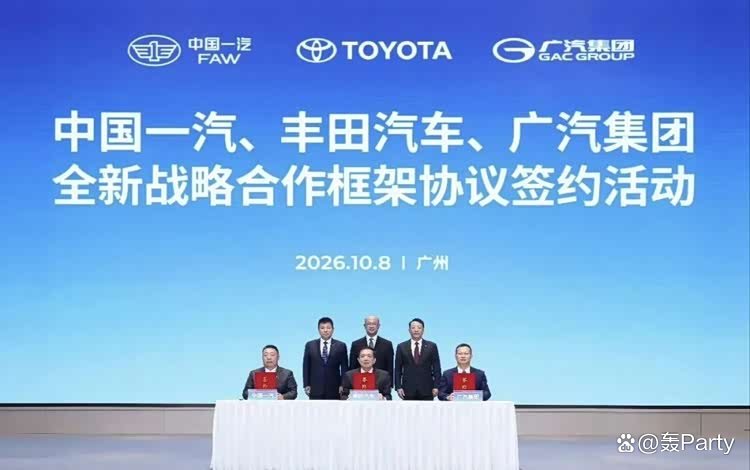
与此同时,一场涉及三方股东、延续二十余年的合资架构调整正式签约。10月8日,一汽、丰田与广汽签署战略合作框架协议,广汽拟通过发行股份方式收购一汽持有的一汽丰田50%股权。按照交易规划,一汽丰田依旧作为独立实体运营,一汽也将成为广汽集团的重要战略股东,南北丰田将在研发、采购、生产、销售等核心职能上形成协同联盟。
一边是燃油车基盘在高压环境中阶段性回血,一边是合资体系在资本层面的深度重构,多重变化交织之下,丰田在中国的布局,值得细细拆解。
燃油基盘回血是一枚硬币的两面
想要看懂丰田两款燃油车9月重回销量前十的现象,需要先看清整个车市的大环境。2026年国内车市整体承压,9月全国乘用车零售161.8万辆,同比下滑28%,传统意义上的“金九”行情明显失色。
年内汽油价格累计上调2375元/吨,折算下来每升上涨约1.9-2元。高油价持续抑制燃油车消费需求,当月燃油车零售同比下降43%。分阵营来看,自主品牌下降47%,主流合资下降42%,豪华品牌下降41%,几乎没有哪个细分市场能躲过油价带来的冲击。
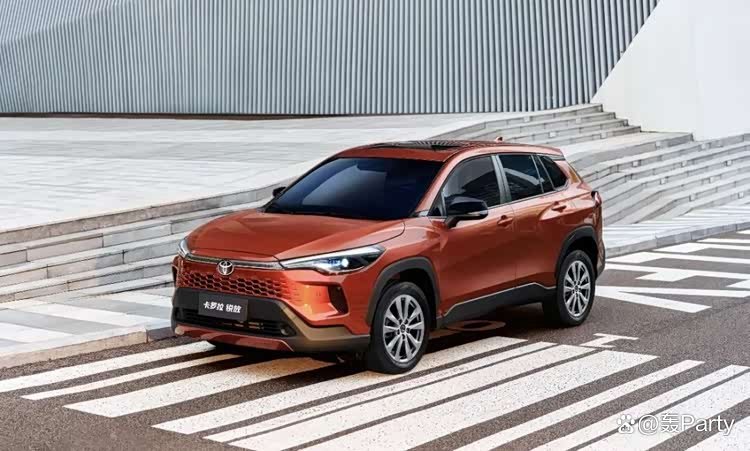
不过单月榜单的亮眼表现,并不能代表燃油基本盘已经彻底稳固。2026年上半年,一汽丰田国内销量27.37万辆,同比下滑27.4%;广汽丰田34.11万辆,同比下滑6.3%,两家企业的市场走势出现了明显分化。
一汽丰田在2025全年还领先广汽丰田约5万辆,到了2026年上半年,已经被广汽丰田反超了近7万辆。这说明,丰田燃油业务的抗风险能力并不均衡。支撑它站稳榜单的,更多来自混动技术与个别爆款车型的产品力,而非整个燃油车体系全线走强。这块业务能够为丰田争取转型缓冲时间,但留给它的时间窗口正在不断收窄。
从渠道试点到股权打通
燃油车还在贡献销量,但丰田显然不打算只靠燃油车走下去。2025年下半年,丰田在约十个低线城市试点“单城单店”,授权部分经销商门店同步销售广汽丰田、一汽丰田的全系车型,覆盖那些只有一丰或只有广丰渠道的市场空白。试点范围不算大,但释放出的信号很明确:南北丰田过去分头建网、重复投入的渠道模式,已经到了必须调整的阶段。
真正的制度性变化发生在2026年10月8日。一汽、丰田、广汽三方签署战略合作框架协议,广汽拟通过发行股份,收购一汽股份持有的一汽丰田50%股权。交易落地之后,一汽丰田股权将调整为广汽集团持股50%、丰田汽车体系持有剩余50%,一汽股份不再直接持有一汽丰田股权。
但一汽并未完全退出这块业务,它依旧持有一汽丰田汽车销售有限公司(FTMS)38%股份,在销售端保留直接话语权。FTMS的股权结构是一汽股份38%、丰田汽车公司32%、一汽丰田30%,换股之后,一汽股份虽然退出一汽丰田本体的股东行列,但依旧通过销售公司维持业务关联。换句话说,属于退股但不退出,换一种方式持续参与业务运转。
伴随资本变动,更深层次的业务分工也逐渐浮出水面。本次交易标的一汽丰田主要承担整车生产职能,FTMS作为独立法人专门负责销售业务。按照目前各方谈判透露出的规划方向,未来广汽丰田方面可能更侧重研发和供应链,一汽丰田方面则更侧重营销和渠道。
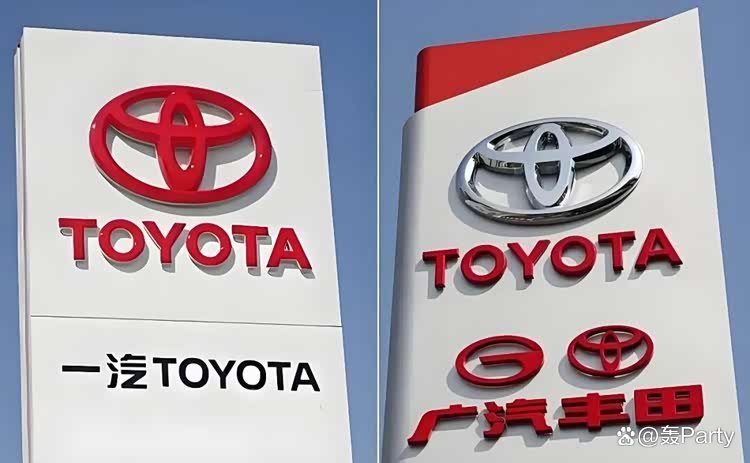
“整合协同”是广汽集团的重组预案中反复强调的关键词,核心目标十分清晰:减少品牌内部的重复投入,稳固合资业务的盈利基本盘。2025年南北丰田合计销量,占到合资乘用车整体销量的17.03%,在合资阵营里位居前列,这也是推动整合的底气所在。
丰田中国化的内在博弈
如果说股权、渠道层面的调整,属于企业变革的“骨架”,那么真正决定丰田在中国能走多远的,是本土化能力这块“肌肉”。
2025年初,李晖升任丰田中国总经理,成为丰田进入中国市场六十年来,第一位担任这一职位的中国籍高管。同年,丰田推出中国首席工程师制度(RCE),把部分车型开发决策权从日本总部下放至中国本土团队。到2026年北京车展,RCE团队已经从最初4人扩充到了7人。丰田内部将这一轮变化总结为“从适应中国到由中国定义”。
南北丰田的这次改革,同样也在为本土化研发腾出资源。早在本次资本方案敲定之前,两家就已经在低线城市试点单城单店,部分门店打通售后维保服务。随着三方战略合作落地,两家合资公司有望在零部件联合采购、产能调配、产品规划上协同推进,减少姊妹车型带来的内部竞争,把节省下来的资源倾斜到由中国团队主导开发的电动车型上。
不过协同无法一蹴而就,车型取舍、经销商各方利益平衡,都需要长时间磨合。资本打通只是创造了更好的经营条件,并不能直接赋予中国团队完全自主的产品决策权。
即便拥有更多资源与组织空间,决策权边界的矛盾依旧客观存在。2026年5月,丰田宣布终止雷克萨斯下一代纯电轿车LF-ZC的量产开发,将研发资源转向SUV领域。更早之前,丰田已经将2026年全球纯电动汽车销量目标,从150万辆下调至100万辆,降幅达三分之一。市场分析普遍认为,北美市场电动车业务12.1亿美元的亏损,是背后重要诱因之一。这些调整也反映出,日本总部对于全球纯电战略的态度仍有摇摆,中国团队的研发放权,和总部的全球节奏之间,仍存在落差。
但换个角度看,多技术路线并行的策略,也给了丰田相比同行更大的回旋空间。当纯电市场增速放缓,行业开始重新审视激进转型路线的可持续性时,丰田在混动领域积累多年的技术优势和成本控制能力,反而构成了一道缓冲。
2026年9月普混车型25%的同比增长,就是这种缓冲能力的市场体现。但缓冲不等于拖延。中国市场的竞争节奏不会等待任何一家企业完成内部共识,而合资品牌整体份额的持续收缩,也不允许长时间的犹豫观望。
综合来看,丰田在中国的故事,本质上是一个全球巨头,如何在一个规则完全不同的市场中重新找到自己位置的故事。燃油和混动业务提供转型的回旋空间,南北整合降低内部消耗,本土化研发为未来积蓄能量。这三条线能否真正形成合力,要看丰田能不能把“更懂中国”从战略口号,转化为组织运行的本能。虽然合资品牌的时间窗口正在收窄,但至少到目前,丰田手里依旧握有可打的牌。