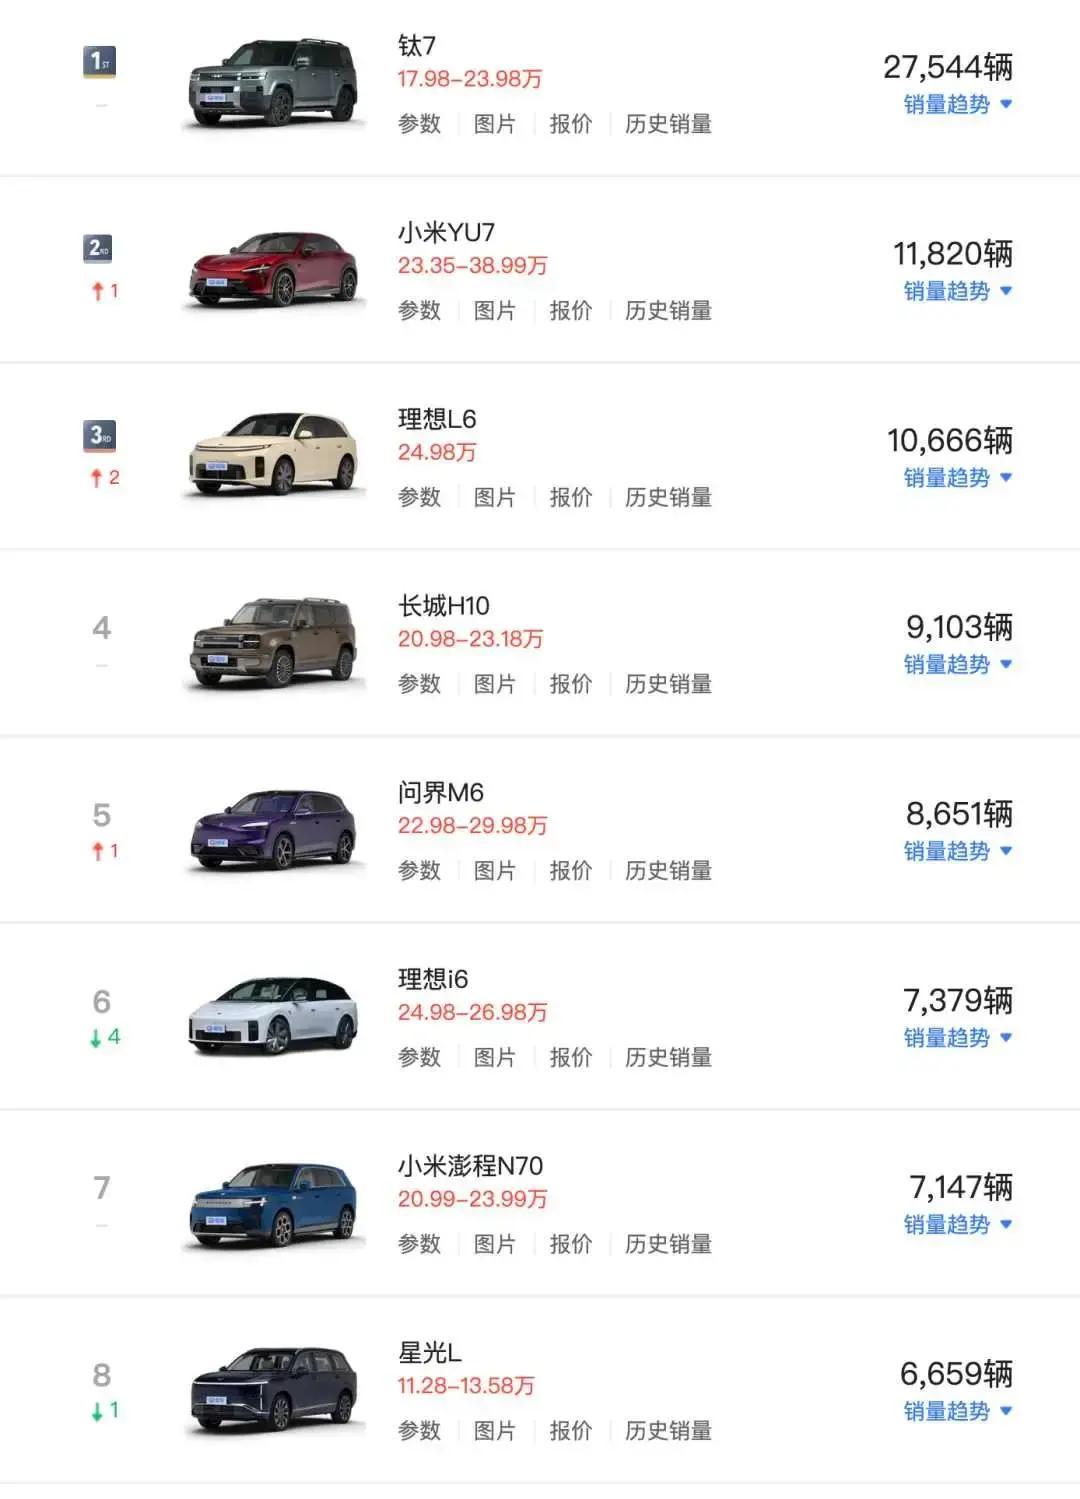
大家记得那种场景吗:你在车市门口等家人,刷手机刷到一条榜单,下一秒就发现前排的车全变了颜色。2026年9月中大型SUV销量榜就是这样。看着看着,我脑子里就冒出一句老话,青岛人讲究一个劲头,谁先跑起来,后面就得跟着加油。榜单里最大的变化是,自主品牌几乎把前十包了饼,外资只剩宝马X5 (图片 | 参配) 一个人坐在那儿撑场面。市场信号很直接:头部吃肉,剩下的得拼命,不然就容易被落在后视镜里。
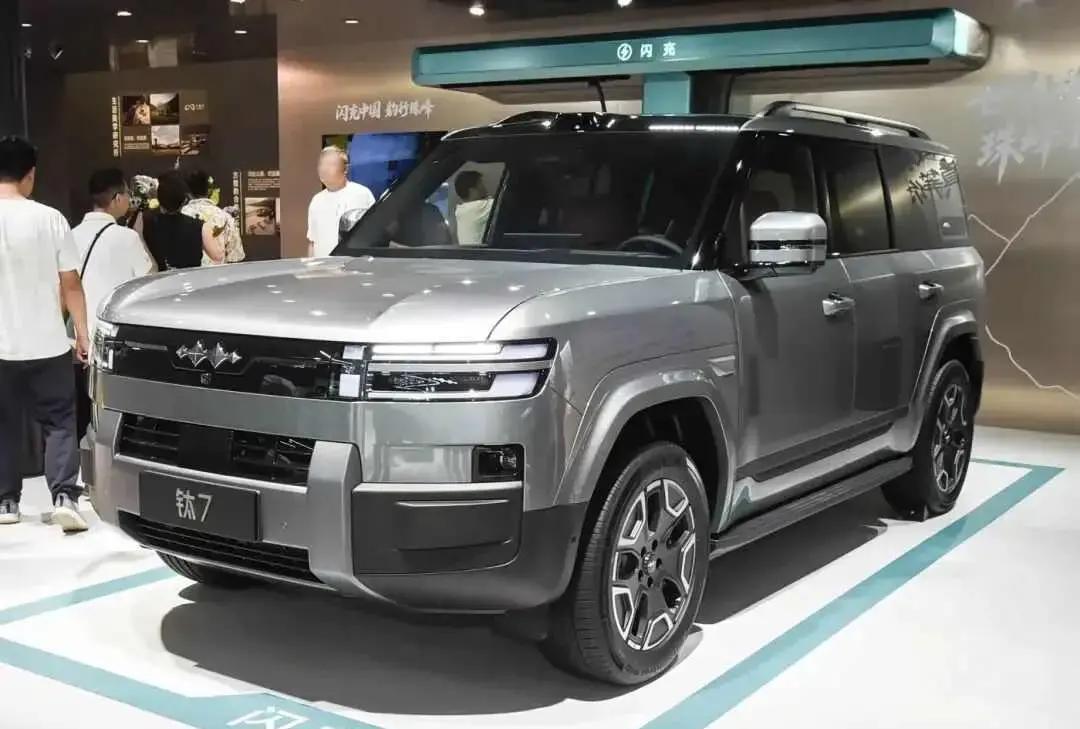
先从冠军说起,方程豹钛7 (图片 | 参配) 月销量27000多辆,直接把记录往上推了一截。这个量级不是靠热搜硬顶出来的,更像是“定位对了,配置也够用,价格还把门槛往下按”。钛7主打城市家庭用车,双叉臂悬挂这类配置不只是为了好看,它对底盘质感的影响很实在,走烂路、并线、压弯时车身姿态更稳。再配上全套智驾系统,等于把“好开”从驾驶体验扩展到“省心”。更关键的是它有纯电版和插混版,两条路线都给到同一个家庭场景,续航焦虑这事就不需要靠用户自己硬扛。
我也注意到价格带很要命,起售价低于18万。中大型SUV市场过去很爱把门槛抬高,结果就是用户不一定不想买,而是不想把钱花在不确定上。钛7 (图片 | 参配) 把价格压下来,等于把决策链路变短:你不用先做一堆心理建设,再去对比合适的用车方式。对很多家庭来说,月供算清楚、配置看得懂、路上能用,这就足够了。销量到27000多,说明这种逻辑确实击中了人群的日常。
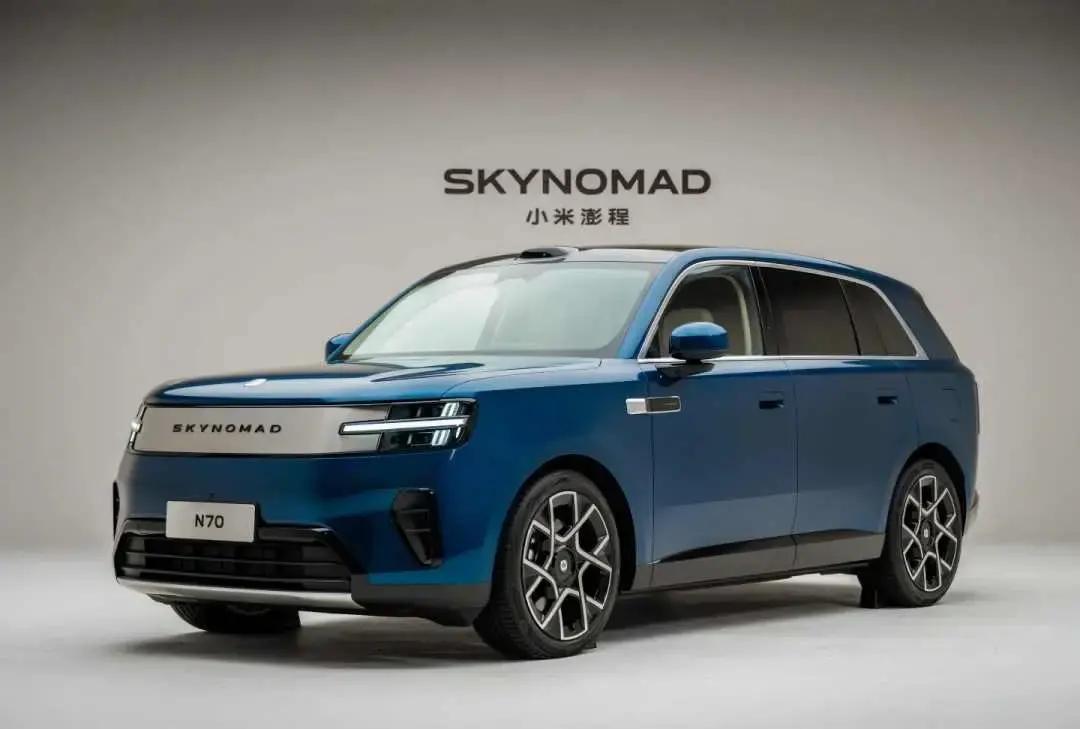
第二名到小米YU7 (图片 | 参配) ,月销量1万1千多。它在高端纯电轿跑SUV这个细分里站住位置,不是靠“看起来像”,而是靠把电车该有的东西交代清楚。轿跑SUV最怕什么?怕外形好看,实际坐着不舒服,或者驾驶不够干脆。小米把它放到榜单前二,至少说明市场对其产品完成度认可度高。更有意思的是小米澎程N70 (图片 | 参配) 也进了前十,排到第七,月销量和价格带更贴近家庭用户。
澎程N70走的路线是智能可变座舱,价格在二十万左右。可变座舱这几个字很多人听着像概念,但它落到家庭场景就很具体:你带娃,车里坐姿、通勤空间、储物方式得灵活;你周末跑长途,座舱布局得能让人不那么累。小米这两款车放在SUV榜单里,一个偏性能质感,一个偏空间与智能,两头都打到了,品牌影响力也就从轿车领域扩到SUV领域。用户愿意为SUV去买小米,说明它不止有“流量”,还有“产品自洽”。
第三名是理想L6 (图片 | 参配 | 询价) ,月销量1万多。它在7月改款之后销量回升很明显。改款这事,很多人以为是换个前脸贴个新logo,但对理想这种用户群,升级点会直接影响购买决策。原文提到外观内饰更新,以及电池和智驾硬件升级。车友怎么理解?简单点说就是:以前你觉得L6够用,现在你觉得它更对路。七千多到一万多,这种变化不会凭空出现,通常来自两类因素,第一是新车资源更好,第二是旧车的观望情绪被新硬件打散。理想i6 (图片 | 参配 | 询价) 在同门里出现下滑,销量跌到七千多,并且在年内第一次低于一万辆,这个对比就很刺眼。
我看到这里就想说一句大实话,消费者并不傻。新款上市之前,旧款或者定位重叠的车型容易被挤压,尤其在价格带差异不大的时候,用户会更倾向选择“升级更明显”的那一台。i6的处境像在赛道上被分流,大家都冲着更有理由的那条路走,你自然就下去了。
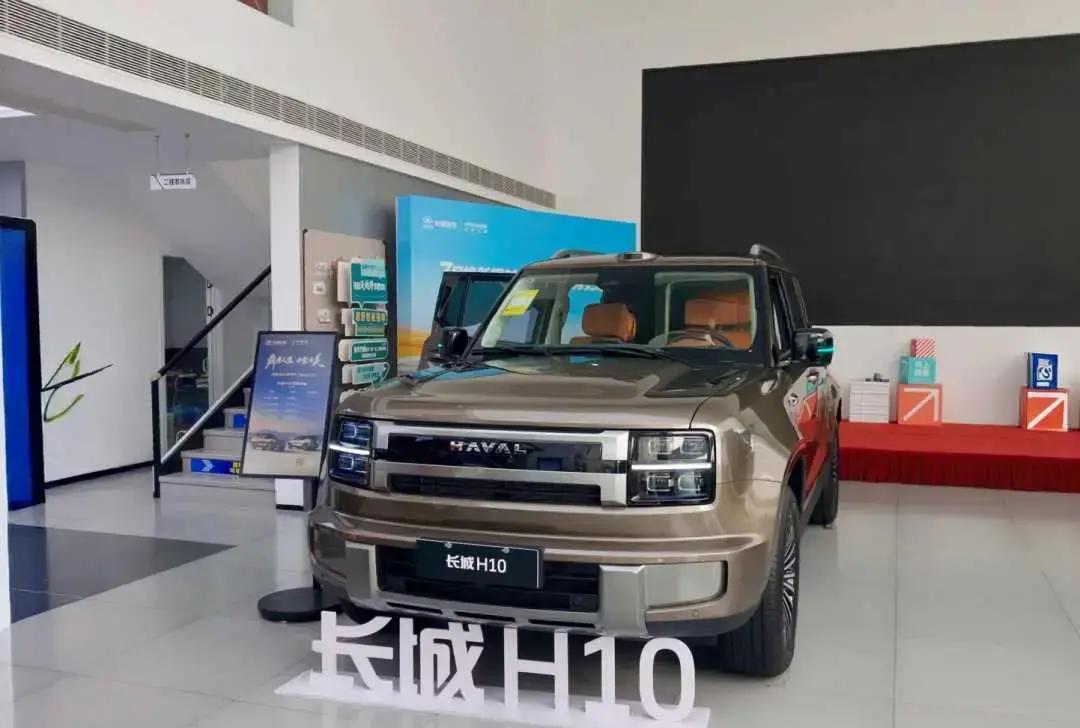
第四名是长城新车H10。它排在第四,原因也很直接,上市后的第一个完整销售月,它就把成绩打出来了。H10个头很大,长度超过5.2米,还提供五座和六座选择,插混动力路线。这种车适合谁?适合需要空间和家庭装载能力的人。五座和六座不是为了“多给选项”,而是为了覆盖不同家庭结构,比如有老人同坐、有孩子的上下学接送频率高,还有周末出行要带的东西多。车身尺寸带来的不是玄学,它能把车内横向和纵向空间做得更宽裕,第三排更不容易成为“应急位”。
第五名是问界M6 (图片 | 参配) 。它靠华为智驾系统和鸿蒙座舱吸引注意。很多人聊问界,总会把话题往智驾上引,但我更在意的是它在榜单里的位置变化。原文说得很明白,M6热度冲高之后开始回落,而同门M7销量到了新低。这里其实是在告诉大家一个现实:单一爆款难以长期支撑整个品牌。爆款是一次性冲锋,长期靠的是产品矩阵和持续的迭代逻辑。用户买一次被惊艳到不难,难的是下一次你还拿得出同样清晰的理由。
第八名是星光L (图片 | 参配) ,靠性价比上榜。起步价十一万多,这类车在中大型SUV里属于“让你先敢买,再谈满意不满意”。第九名是零跑C16 (图片 | 参配 | 询价) 。能进前十,通常意味着它至少占了一边:要么有品牌和技术,要么价格足够低。中间地带的车型风险更大,原文也提到,如果没有特点,很难在竞争中出来。这里我补一句汽车行业里常见的判断方式:同一价位里如果配置差不多、尺寸差不多、动力也差不多,那用户就会拿“情绪价值”去做选择,情绪价值又往往被品牌影响力和用车体验打穿。于是你就会看到,销量不是平均分,而是越头部越集中。
榜单里唯一的外资车是宝马X5 (图片 | 参配) ,排在第十。它能守住位置,全靠国产后的价格下降。宝马X5为什么还能有存在感?中大型SUV用户里仍然有一部分人把“品牌与驾控传统”当作核心变量。可与此同时,原文也给出对比:除了宝马X5,其他主流燃油中大型SUV销量都很低,很多在1000辆以下。奔驰GLE (图片 | 参配) 国产首月表现也不高,上汽奥迪和大众的新车表现也一般。燃油车在豪华和中大型SUV领域的统治力基本结束,这句话听起来像宣判,但数据就是这么摆着。
我做汽车内容这么多年,最能验证市场冷暖的,往往不是发布会现场,而是“月销5000台成了生死线”。原文把这条线讲得很直,我也认同。中大型SUV不是小型车,成本更高、渠道更挑剔、用户决策周期也更长。月销5000以上,车企还能用规模消化资源;月销5000以下,很多动作就会变得保守,现金流压力会把产品迭代节奏打乱。更残酷的是尾部车型被淘汰的风险更高,因为头部车在吸走新增需求。用户不只是从一个品牌换到另一个品牌,也在从“可选项”里把不确定性剔掉。
你要问为什么会这样?原文给了答案方向:消费者很聪明,对同质化严重且定价尴尬的车会很快不买。作为车评人我补充几个更汽车化的判断。所谓同质化,通常体现在三点,外观内饰没有明显差别,动力和底盘调校卖点不够清晰,智能化也缺少可验证的体验。定价尴尬则更常见,比如车型看着差不多,但价格落差不小,用户就会觉得买贵了还没多到能立刻感受到的好。要在中大型SUV这条赛道站稳,车企得有绝活。绝活不一定是最贵的技术,但得是用户在日常能感受到的东西,要么技术领先,要么价格足够低,让消费者把钱花得更踏实。
我也想把青岛的日常代入一点。我们这边通勤海风味道重,路面不是永远平整,遇到雨天更考验抓地和底盘稳定。城市家庭用车的真实需求就是,早晚接送要稳,偶尔高速要不飘,停车换挡要顺手,车里要能把生活装进去。钛7给纯电和插混两条路、还把智驾和底盘配置摆得比较明确;YU7和N70把高端与家庭智能拆开来做;理想用改款硬件升级稳住一部分用户;H10靠空间和座位方案覆盖家庭结构;问界靠华为智驾吸引注意但也要防热度回落;星光L (图片 | 参配) 和零跑用价格策略抢入场券。这些都不是口号,都是在对准同一种生活方式。
说白了,2026年9月这份榜单更像一次盘点。盘点的是产品力,盘点的是价格带,盘点的是谁把“城市家庭场景”做进了配置和体验。头部车型拿走的是确定性,尾部车型承担的就变成了不确定。至于下一段会发生什么,不在这份数据里需要猜。数据已经把今天的答案贴在了玻璃上:谁跑得快,谁就先到站。你要做的不是跟着喊口号,而是把自己的钱包和需求对齐。