比亚迪负债6679亿陷车圈恒大风波,巨额债务下上游供应商该如何应对危机

两千零二十六年八月二十八日的这天下午,汽车圈的朋友圈直接被比亚迪刚出炉的半年报给刷屏了,当大家看到财报上那三千四百四十八亿一千五百万元的营业收入和一百二十三亿二千五百万元的归母净利润时,不少人都倒吸了一口凉气,因为这是这家新能源巨头十五年来头一次在中报里交出营收和净利润双双下滑的答卷。
更夸张的是那高达六千六百七十九亿零八百万元的总负债,资产直接干到了百分之七十点九六的高位。
网上的键盘侠们立刻坐不住了,各种车圈恒大的帽子满天飞,搞得好像明天就要卷铺盖跑路一样。
作为一个天天泡在车间和发布会现场的资深老车评人,我当时看到这数字也是心里咯噔了一下,但冷静下来把这份财报翻来覆去揉碎了看几遍,才发现那些喊着暴雷的人根本没看懂什么叫真正的财务结构。
咱们得把账本摊开来看看硬核参数,恒大当年爆雷是因为两点四四万亿的负债里面塞满了高息借款,拿去盖楼的钱全是从金融机构借来的高利贷,最后连地皮都成了烂尾的代名词。
反观比亚迪这六千六百七十九亿的负债大头到底是什么?
我仔细扒了扒发现,真正需要利息伺候的有息负债连两成都不到,大概在一千零二十三亿到一千二百五十八亿这个区间晃悠。
更绝的是人家手头握着的货币资金加交易性金融资产直接超过了一千二百个亿,这笔现钱刚好能把有息借款给平平安安地盖过去。
在上半年大环境这么卷的情况下,人家主业硬是掏出了三百七十三亿元的经营现金流净额,同比增长了百分之十七点二八。
这就好比一个家里虽然背着房贷车贷,但每个月的工资卡里现金管够,外面还开着好几家日进斗金的奶茶店,主业的造血机能压根没有出半点毛病。
话虽这么说,主机厂在财报上过得滋润,并不代表坐在副驾驶和后备箱里的上游供应链兄弟们也能跟着喝汤。
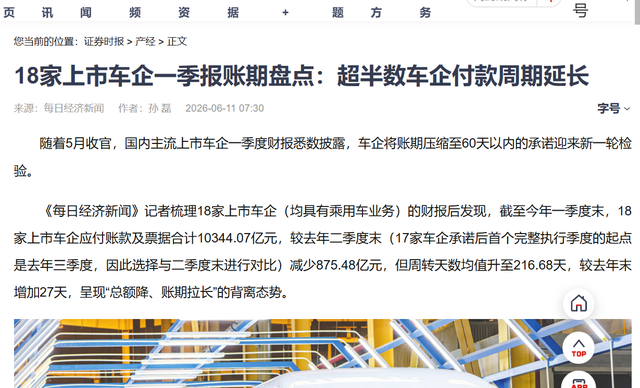
根据业内公开的数据来看,现在十三家主流车企连带那些头部电池大厂,平均付款周期基本上都在一百九十天上下徘徊,而比亚迪财报上体现的付款周期虽然相对克制保持在一百四十一天,但这只是纸面上的平均数。
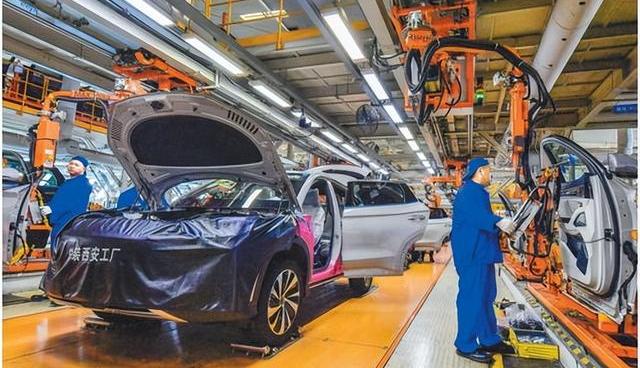
真正到了上游那些造线束、做冲压件的中小零部件厂那里,体感周期简直漫长得像是在渡劫。
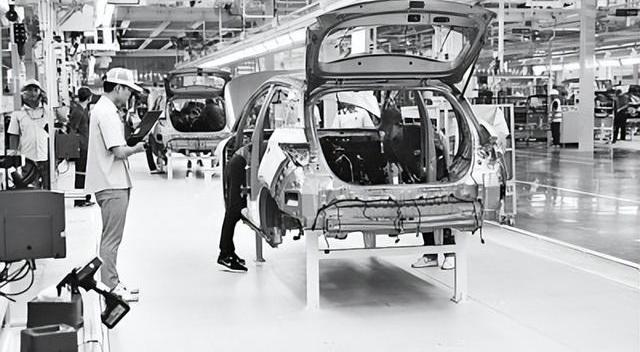
我跟好几个供应商老板喝酒聊天时他们直倒苦水,通过迪链这种供应链金融平台转一圈下来,从你把货交到工厂门口验收入库,到拿着发票去申请流转,再到最后真正拿到现金,整个端到端周期的隐形账期经常轻轻松松突破三百天。
这就意味着上游这些中小企业把厂房租金、工人薪酬以及原材料采购的真金白银全垫进去了,自己却在漫长的等待中靠着贴息苦苦支撑。
比亚迪在财报里把应付票据从原本的一百多亿直接飙到了五百三十四亿元,商业承兑汇票成了他们调节现金流的利器。
对于那些体量不大的供应商来说,以前手里拿的是稳妥的电子债权凭证,现在换成了一张张还要去找银行贴现的商票。
你为了维持厂子正常运转不倒闭,就只能咬着牙自己承担那些不菲的贴现成本。
说白了,整车制造巨头在面对今年年初新能源购置税减半政策带来的冲击时,十万到二十万元价格区间的王朝和海洋系列直接迎面撞上了成本上涨八千八百五十元的硬杠杠。
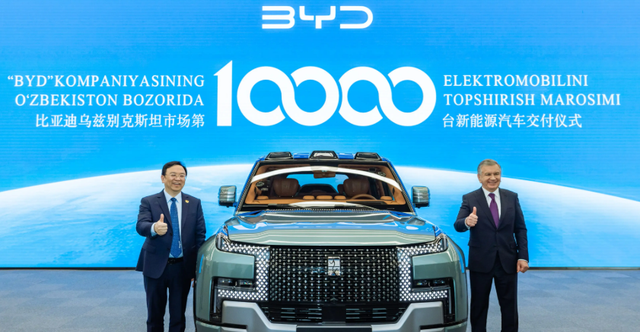
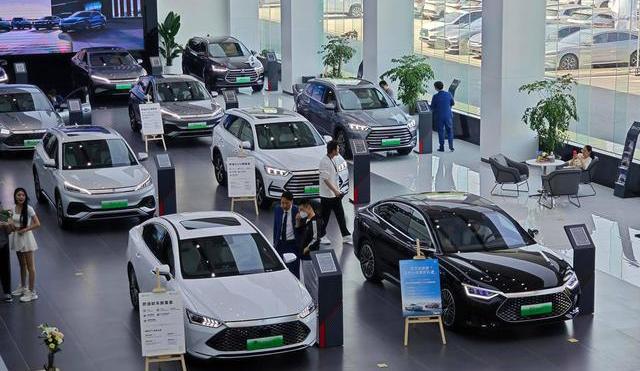
国内市场一八零点八五万辆的销量同比下滑了百分之十五点七二,逼得企业不得不把大笔资金砸向海外去建厂和铺设销售网络。
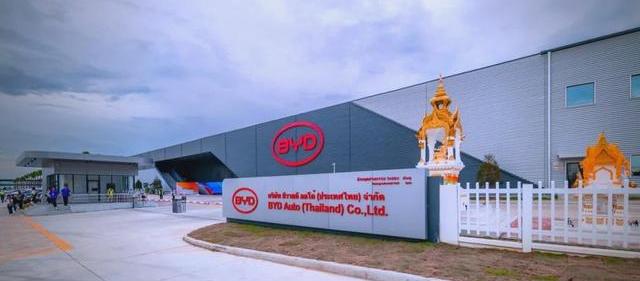
境外七十九点二百万辆的出口虽然让海外收入占到了百分之五十二点五七,但海外建厂和汇兑损失硬生生吃掉了五十点九六亿的财务费用。
为了保住技术护城河,刀片电池的迭代、闪充技术的升级以及智驾芯片的布局,两百八十八亿的研发投入虽然比去年缩减了一点点,但资本开支直接被砍掉了三百五十八亿。
当整车厂开始勒紧裤腰带调整战略节奏时,上游那些没有议价权的中小供应商,就成了这场换挡期里最无声的成本缓冲垫。
站在我个人的观察视角来看,汽车工业走到今天这个从高速狂飙转向高质量淘汰赛的十字路口,整车厂依靠绝对的市场垄断地位和庞大体量,把资金周转的压力层层向下摊派到产业链的毛细血管里,这种商业玩法虽然在法律合规的框架内无可厚非,但长此以往真的有利于整个新能源汽车生态的健康发育吗?
当主机厂享受着技术迭代和全球化扩张的荣光时,那些每天为了几十万货款焦头烂额的中小零部件厂,究竟还要在沉默中扛多久的现金流断裂风险?
资本市场上永远充斥着追逐利润的狂欢,但汽车产业的底座从来不只是几张亮眼的财报,更是千千万万个在供应链条底层咬牙坚持的普通制造人,如果连这些造车基石都被过长的账期压得喘不过气,那所谓的中国汽车工业全面崛起,恐怕也只能是一场华丽却不够扎实的孤岛狂欢。