出口要破千万辆,国内却没人换车了

——中国汽车这一年:从卖车到建厂,从性价比到体系竞争力
▍从百万到千万,只用了五年
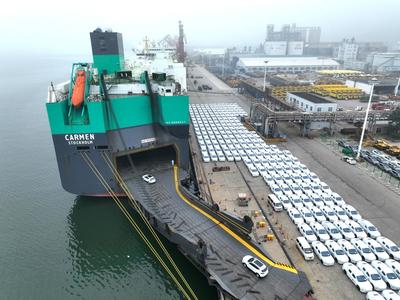
2026年10月,中国汽车工业协会给出一个数字:前9个月,中国汽车出口820.5万辆,同比增长65.8%。据此推算,全年出口量大概率突破1000万辆大关——这是全球汽车出口历史上从未有过的数字。
把时间轴拉长,这条曲线陡峭得惊人。2020年中国整车出口还不到百万辆,2023年跃升至491万辆,2024年585.9万辆,2025年709.8万辆。美国咨询公司艾睿铂预测,中国将成为全球第一个年出口突破千万辆的国家。
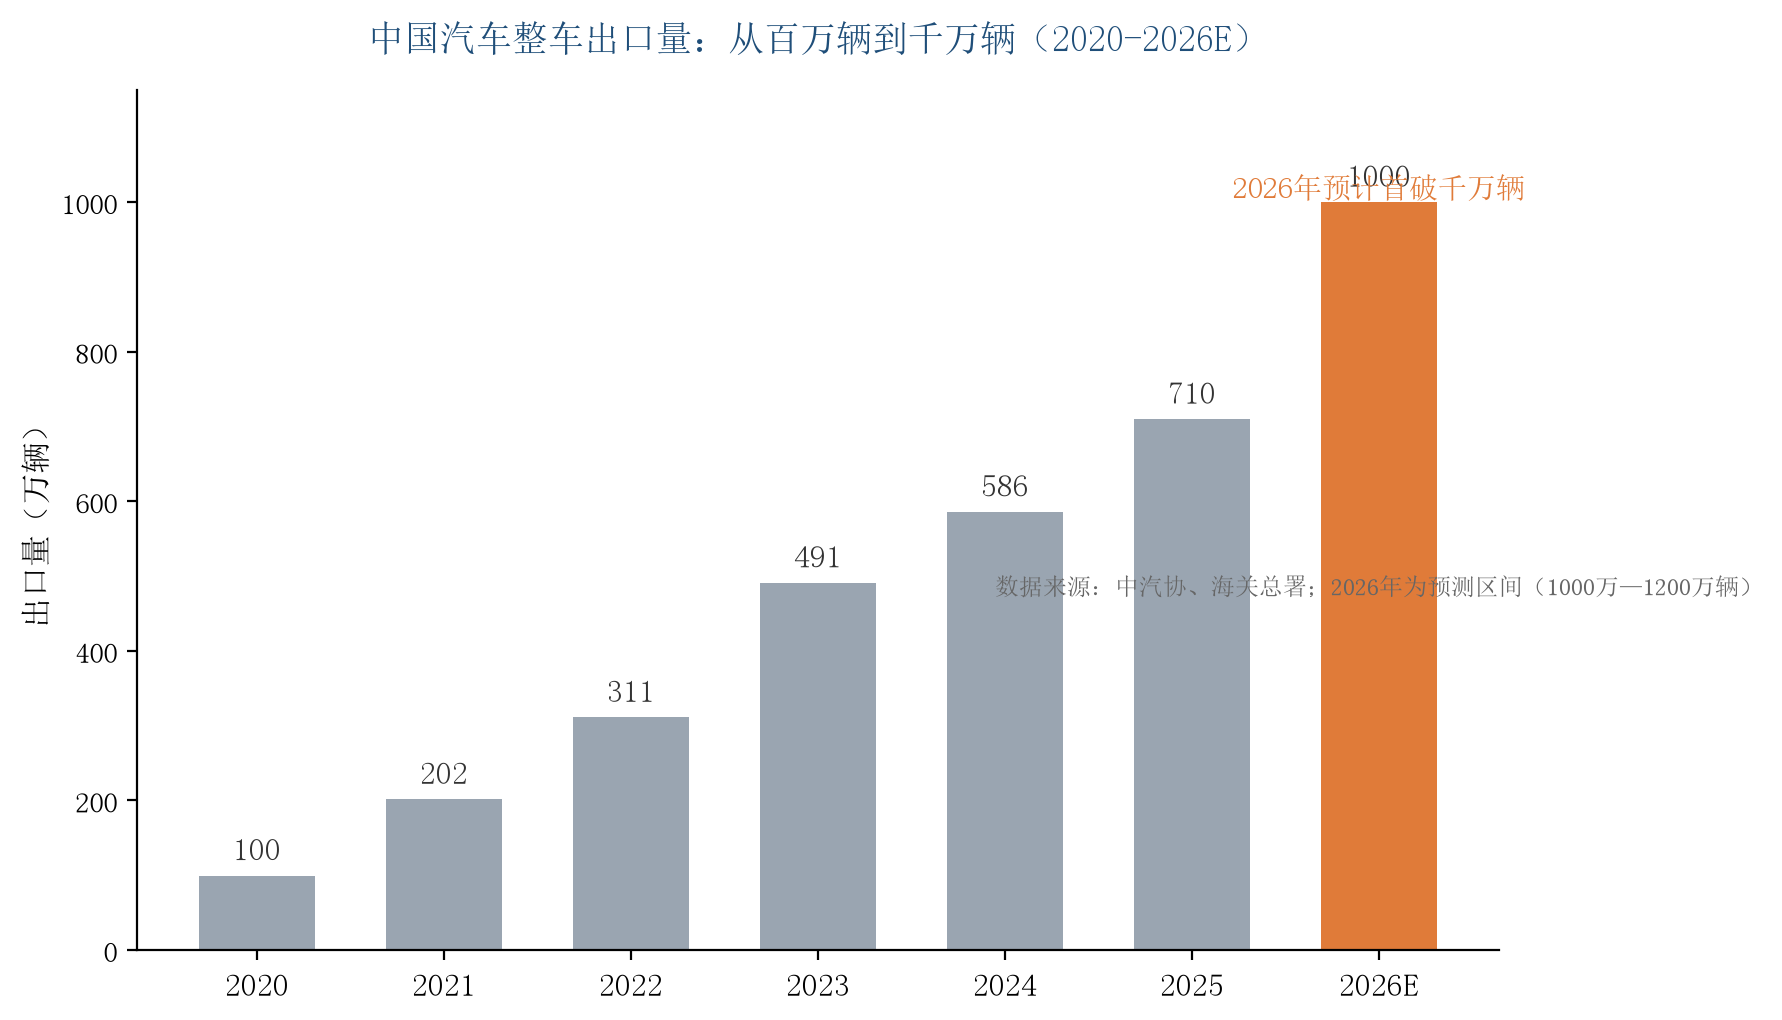
更值得注意的是,从2023年起,中国已经连续成为全球汽车出口第一大国。而这一次,它要进入的是一片无人区——千万辆的出口规模,意味着全球每七辆汽车里,就有一辆出自中国的整车或组装线。
▍新引擎:新能源成了出口主力
千万辆的体量背后,是出口结构的根本性切换。1至9月,中国新能源汽车出口400.6万辆,同比大增1.3倍;从6月开始,新能源汽车出口占比连续四个月超过50%,正式取代燃油车成为出口主力。
9月单月,新能源汽车出口57.1万辆,同比增长1.6倍。分技术路线看,纯电出口244.9万辆、增长1.2倍,插电混动出口155.7万辆、增长1.5倍——两条腿都在狂奔。
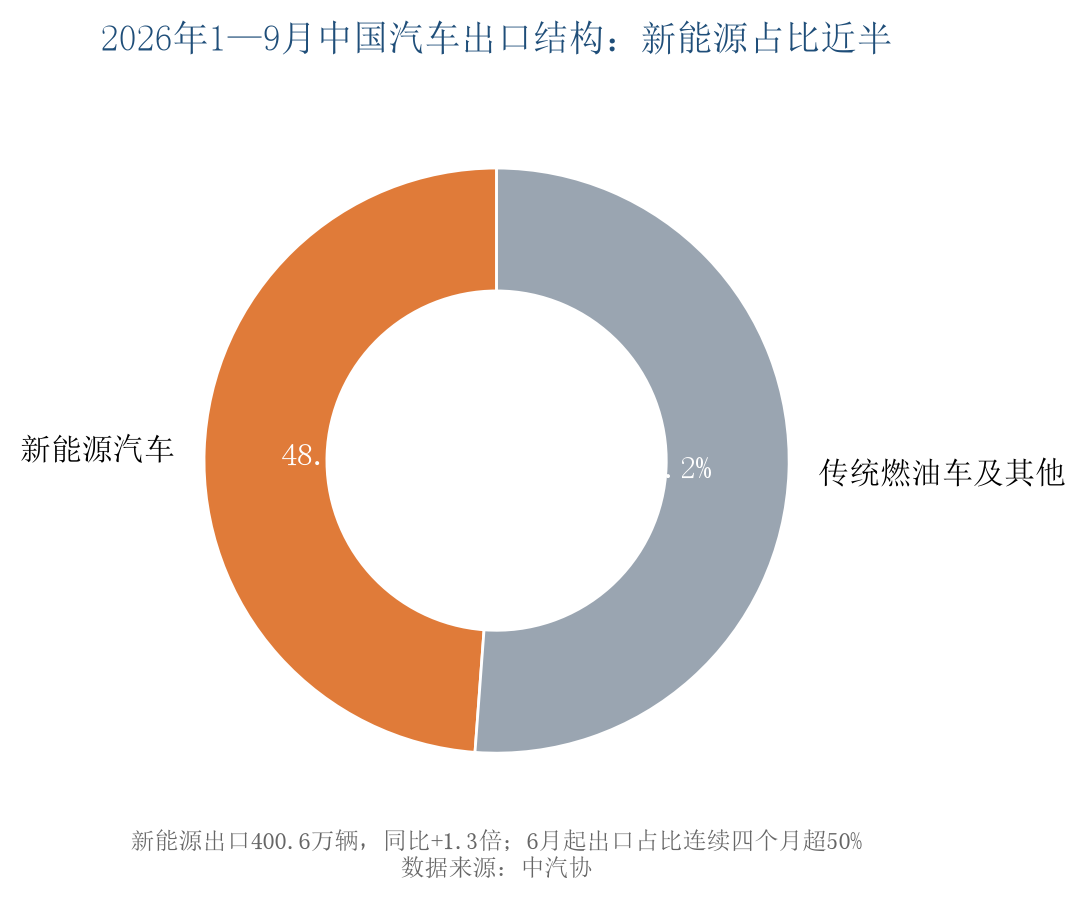
中汽协副秘书长柳燕这样解释这种变化:中国汽车在全球的竞争力,已经从单纯的性价比优势,转向以新能源为核心的体系竞争力。电动化与智能化,成了中国车在海外最硬的名片。
▍版图之变:俄罗斯、巴西上位
出口结构的另一重变化,藏在目的地地图上。2025年,中国汽车出口的第一目的国还是墨西哥,前三是墨西哥、俄罗斯、阿联酋。到了2026年,排名剧烈洗牌。
前7个月,俄罗斯以54.29万辆重回第一,巴西以42.77万辆跃居第二。过去一年,中国对俄出口一度因当地报废税上调而大跌46%,基数跌到谷底;2026年需求企稳后强势反弹。巴西的爆发则踩在关税窗口上——2026年7月起,巴西把整车进口的新能源乘用车关税上调至35%,车企赶在落地前抢运,把出口量顶了上去。
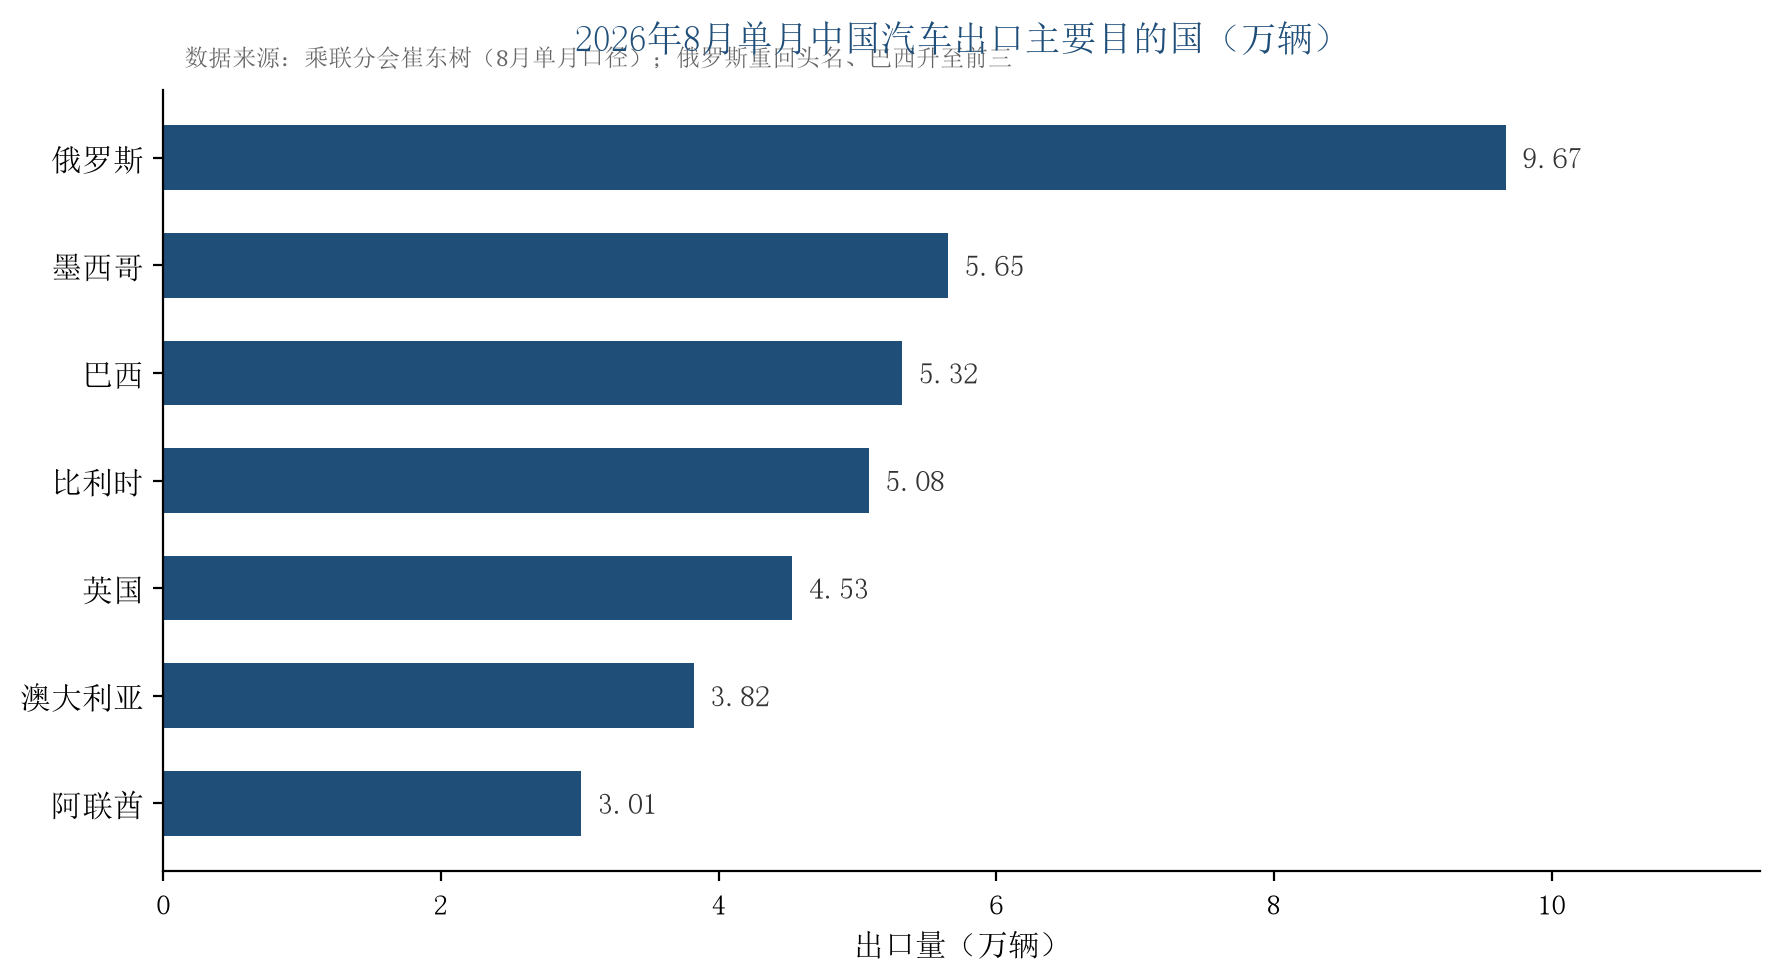
发达市场的分量也在加重。英国、比利时、澳大利亚持续爬升,意大利、阿尔及利亚新晋前十,而墨西哥、阿联酋排名下滑,沙特、哈萨克斯坦跌出榜单。俄罗斯主攻燃油与重卡,巴西、欧洲吃下新能源——“新兴市场+发达市场”的多轮驱动,取代了过去对单一市场的依赖。
▍关税墙越筑越高,车企转向建厂
千万辆的光芒之下,暗流同样汹涌。过去两年,贸易壁垒几乎围着中国车筑了一圈:欧盟2024年起对纯电动车加征最高35.3%的反补贴税,并拟把插电混动也纳入;墨西哥2026年1月起把关税从20%提到50%;土耳其的综合税率达到50%—60%;巴西、俄罗斯也相继加码。
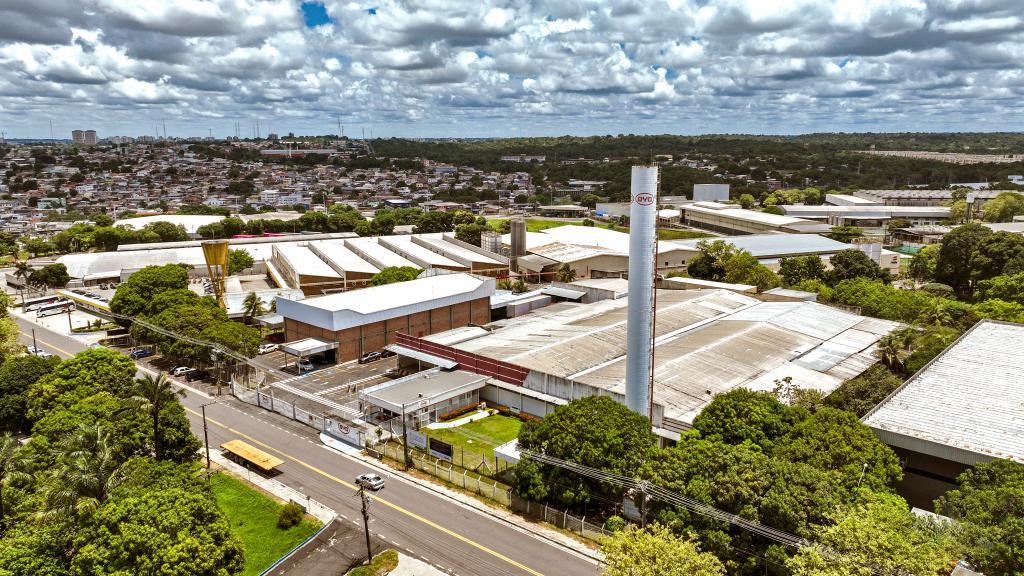
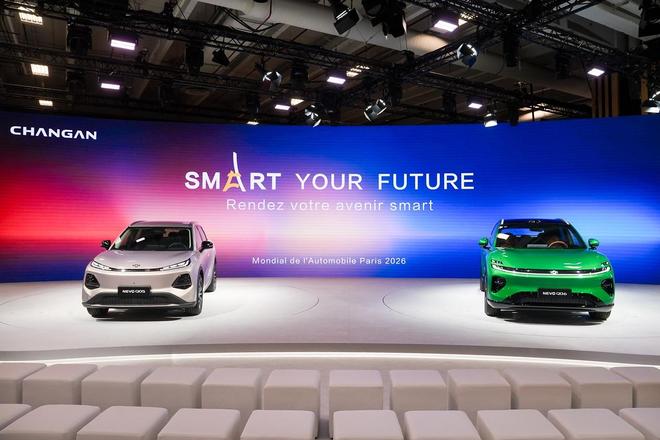
这套打法已经见效。2026年,巴黎车展上中国汽车品牌多达约20个,是两年前的两倍多;在欧洲市场上,中国车企的月度新车销量甚至一度连续两个月超过日系车企。“卖到全球”正在变成“在全世界制造”,中国车开始尝试在全球供应链里扎根。
▍内冷外热:千万辆的另一面
可如果只看出口,就看漏了中国汽车的另一半现实。与出口的高歌猛进形成鲜明对比的,是国内市场的低迷。1至9月,中国汽车国内销量1506.6万辆,同比下降22.4%;其中传统燃油车国内销量659.9万辆,同比大跌33.6%,6月以来连续四个月接近“腰斩”。
中汽协把这种状态概括为八个字:“内冷外热”。在国内,新能源汽车渗透率已冲到65.8%的历史高位,但传统燃油车市场急剧萎缩,消费者换车意愿走低;在海外,中国车却靠电动化优势攻城略地。出口破千万辆,既是全球竞争力的证明,也映照出国内车市转型的阵痛。
▍千万辆不是终点
一千多万辆出口,把中国汽车产业推上一个新台阶,但真正的考验才刚刚开始。在国内,如何让内需接住转型的阵痛;在海外,如何在关税与本地化的双重压力下持续扎根——这两道题,才是决定中国汽车能从“出口大国”走向“品牌强国”的关键。
千万辆是里程碑,也是起跑线。它证明了中国车有资格站上全球舞台中央;而下一步,是能不能在别人的市场里,真正扎下自己的根。