燃油车只剩三分之一:马斯克一句话撕开的,是中国能源账本上最安静的一场革命

2026年10月15日,Ember高级数据分析师尼古拉斯·富尔格姆在X上贴出一组数字:9月中国燃油车新车销量占比降至33%,纯电47.3%,插混19.7%。马斯克当天转发,只写了一句话:中国对石油的依赖正迅速下降。到次日,这条帖子获得170万次浏览,新浪财经、网易等中文媒体广泛转载。很多人把它读成一条关于电动车的新闻。但它真正指向的,是一个比什么车好卖沉重得多的问题:一个每年进口五亿多吨原油的国家,正在从车轮底下,一寸一寸地把石油的进口账单抽走。
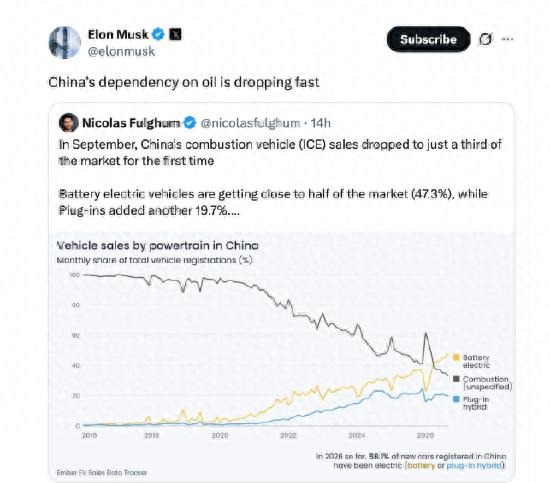
33%这个数字的残酷之处,不在于它本身,而在于它坠落的速度。2021年4月,燃油车在中国新车销售中还占90.2%。五年半之后,三分之二的国内市场已经不再由内燃机驱动。2025年9月燃油车还卖了94.5万辆,2026年9月只剩53.4万辆,同比跌43.5%;纯电同期只下滑7.7%,插混下滑32%。燃油车份额创下新低,不是因为电动车多卖了几万辆,而是因为燃油车少卖了四十多万辆。这不是一场此消彼长的平局,而是一场单方面的坍塌。
乘联会把9月整体车市下滑27.9%的首要原因归结为高油价。2026年伊朗战争与霍尔木兹海峡中断把原油价格推上每桶100美元以上,92号汽油在大部分地区站上8.5元以上,95号汽油突破9元。对于一个每天开车通勤的人来说,这不是宏观叙事,是加油时跳表跳得让人肉疼。一辆百公里油耗8升的家用车,油价8.5元时一年油费约13600元;同级别的纯电车如果有家充桩,利用夜间谷电0.3元一度,一年电费只要900元左右。两者相差近1.2万元。1.2万元是什么概念?是一个普通家庭大半年的物业费加取暖费,是孩子一整年的课外班开销,是很多人在加油站排队时默默算完的那笔账。乘联会的解释很克制,只说高油价抑制了燃油车消费。翻译成街头语言就是:不是大家突然爱上了电动车,是油车越来越开不起了。
把这些微观变化加总,才看得清马斯克那句话的真正指向。2026年上半年,中国电动汽车车队替代了约3400万吨石油消耗,相当于每天约135万桶,超过全球石油消费量的1%。半年替代量约等于中国全年原油进口量的6%,如果这个速率维持全年,将接近12%。CREA的分析显示,仅3月至8月霍尔木兹能源危机期间,全球电动车队减少约2亿桶原油消耗,节省200亿美元石油开支,中国一国贡献140亿美元,占70%。中国原油进口在二季度同比下降约32%,降至每日约810万桶。这些数字需要小心解读:进口下降不全是电动车的功劳,战略储备释放和需求收缩也在起作用。但方向是清楚的:已经上路的电动车队不是在等待替代石油,它们每一天都在从全球原油市场上拿走实实在在的边际需求。
更深的转变发生在石油消费的内部结构里。中石油经研院2026年2月的报告指出,十五五期间中国石油对外依存度将保持在70%左右,但成品油消费自2024年起持续下滑,2025年同比下降3%,2026年预计降至3.63亿吨,同比下降3.9%。汽油和柴油是下滑的主要来源,而航空煤油和化工原料用油仍在增长。石油正在从交通燃料向化工原料收缩。交通用油的每一吨减少,对应的是原油进口需求中一块可以被持续压缩的份额;化工用油的增长是刚性的、与出行电动化关系不大的另一条曲线。燃油车份额从90%跌到33%,改变的正是前一条曲线下降的斜率。马斯克说的是依赖迅速下降,而不是石油用量迅速下降,这两句话的区别就在这里:中国仍然需要大量石油,但它越来越不需要为了让普通人上班、接送孩子、跑网约车而进口石油。战略脆弱性的性质变了。
政策的手也没有闲着。2025年11月,工信部将2026年和2027年新能源汽车积分比例要求分别提高到48%和58%,2025年的要求是38%。年产100万辆的车企,2027年必须生产58万辆新能源车才能合规。同期新能源乘用车标准车型分值平均下调50%,纯电续航低于300公里难以获得完整基础积分,低温续航达成率纳入系数调整。补贴退场之后,合规成本本身成了驱动力。车企不是在愿意电动化,而是在油耗负积分和新能源积分双重约束下必须把产品线推向电动。2025年境内车企新能源汽车积分同比增长22.2%,比亚迪、特斯拉、吉利等企业的积分规模已经转化为定价和投放上的现实优势。政策推力和油价拉力在2026年指向了同一个方向,这才有了单月67%的新能源渗透率,以及前九个月58.1%的累计渗透率。放在全球坐标里看,2026年1至7月世界新能源车渗透率24.1%,德国32.6%,英国35%,美国仅7%,日本4%。中国在全球插混市场的份额达到71%,纯电份额在58%上下。全球每十辆插混车中有七辆卖在中国,每两辆纯电车中有一辆以上卖在中国。规模本身在重塑供应链成本和充电网络的铺设节奏,而后者又降低下一批消费者转向电动的门槛。
当然,把9月的数据读成燃油车时代已经结束是轻率的。燃油车仍占三分之一的市场,存量燃油车的报废周期以十年计,商用车和寒冷地区的电动化远未完成,化工用油的需求还在增长,航空煤油几乎无法被电池替代。充电网络的公共桩增速在2026年上半年同比大降43.5%,公共车桩比仍接近10比1,节假日高速服务区的排队没有消失。电动车险比同价位油车高20%到30%,没有家充桩的人用公共快充,百公里电费会从不足5元跳到20元以上,成本优势大幅缩水。燃油车不是被一场干净利落的胜利淘汰的,它是在高油价、残值坍塌、积分合规和产品迭代的四重挤压下,一个细分市场一个细分市场地让出阵地。
但马斯克那句话之所以值得被认真对待,恰恰因为它不讨论某一款车的输赢。它讨论的是一个国家能源结构中交通用油需求的趋势线方向。五年间从90%到33%的份额变化,叠加成品油消费的连续下滑、石油需求峰值平台期的到来、以及上半年每天135万桶的替代量,共同构成了一个可以观测的结构性拐点。拐点之后,每一年的新车增量不再流向海外原油,而是流向国内电网;石油从驱动出行的血液,退回到它作为工业原料的本分角色。这个过程不会在一个月内完成,也不会因为某个月的数据波动而逆转。它安静、缓慢、在加油站和二手车市场里一寸一寸地发生,直到某一天,马斯克转发了一条帖子,很多人才突然发现,账本已经翻到了新的一页。