高端汽车市场正在争夺行业话语权,局势错综复杂,各方势力博弈,如同混战一般,竞争格局十分混乱

你见过最狠的商战长什么样?不是抢渠道、不是拼价格,而是有人举着关税大棒,硬要把你的产业按回车间里当流水线工人。这几年全球高端汽车市场,就是这么一出"军阀混战"的大戏。
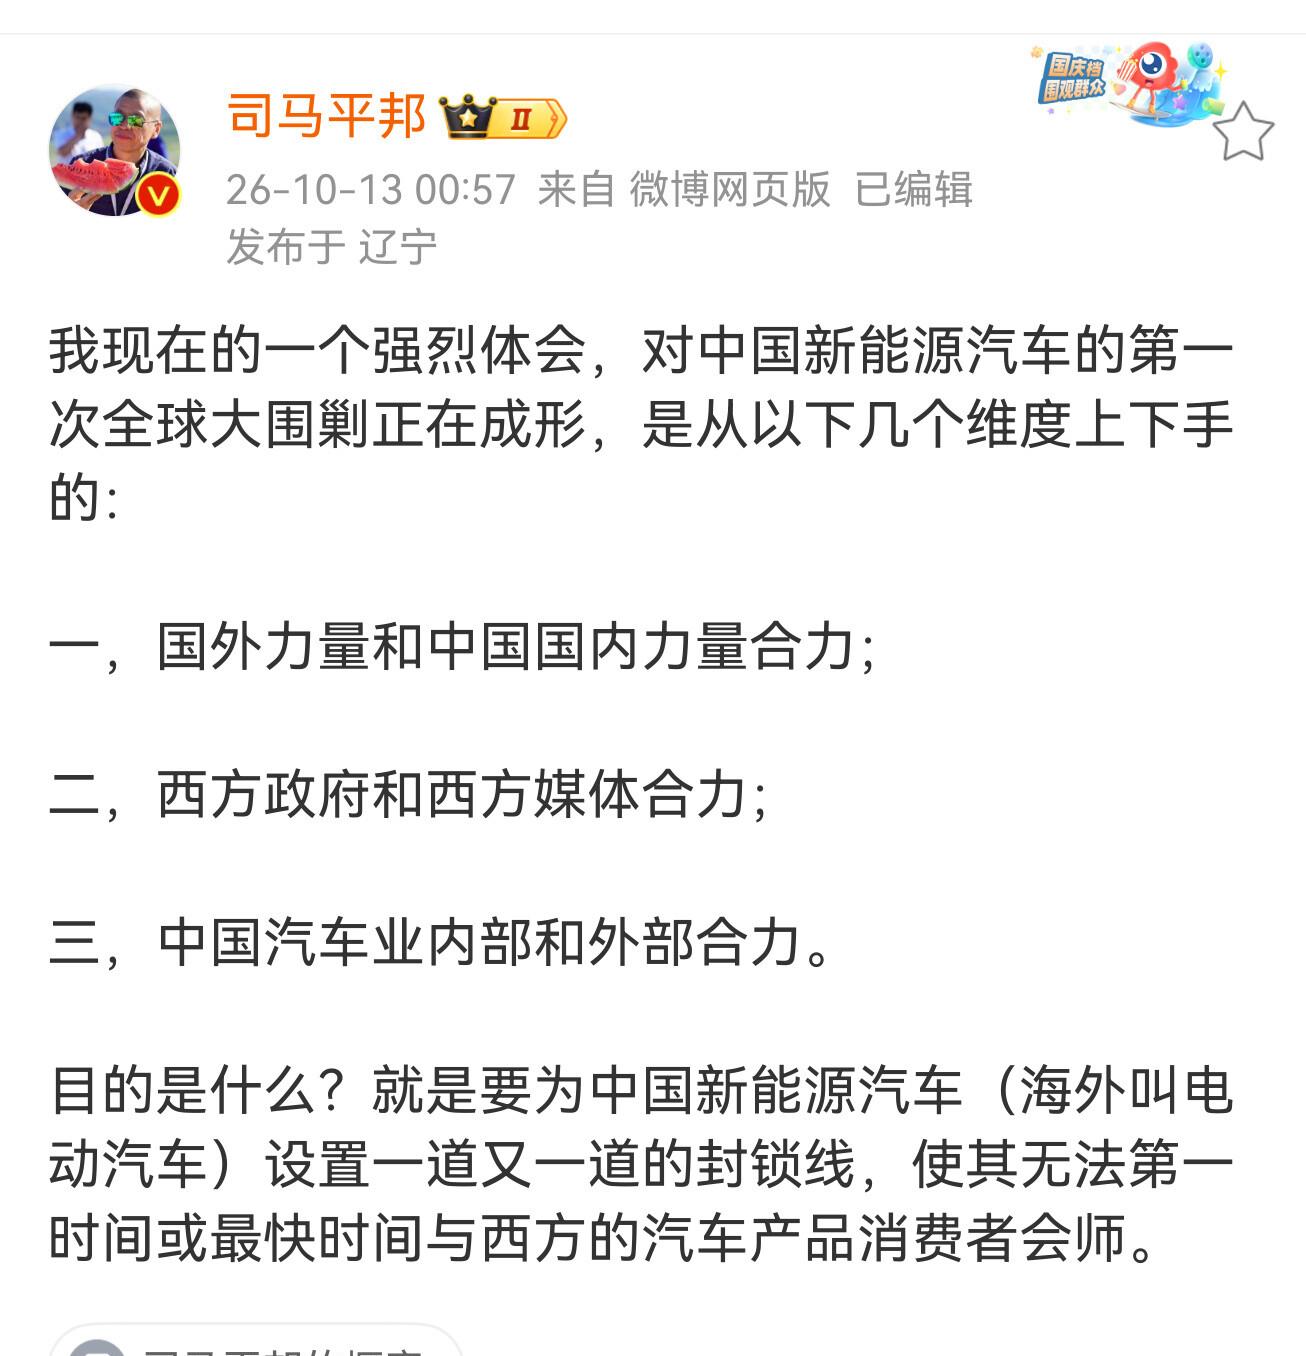
打开任何一份销量榜单,你都看不到这场仗的真正战场。榜单上滚动的只是某个品牌卖了多少台车、某家车企又涨了几个百分点,但真正决定胜负的,是"高端汽车的话语权"归谁——谁有资格定义什么是一台好车,谁说了算高端品牌该值多少钱,谁在制定全球汽车的标准和规则。这些看不见的东西,才是这场混战里各方拼了命去抢的制高点。
先说清楚为什么高端市场这么要命。汽车产业链条极长,从上游矿产、中游三电系统到下游整车与智能驾驶,是一条完整的价值分配链。而高端豪华车,恰恰是整个链条里利润最肥的一块。它销量占比不大,却贡献了行业里绝大部分的利润。谁拿下了高端市场,谁就等于握住了整个产业的钱袋子。过去的几十年里,这个钱袋子一直被欧美日的老牌豪强攥在手里——德国的BBA,用发动机排量、底盘调校和百年品牌历史,筑起了一道道高墙。
可现在风向变了。电动化和智能化正在把"什么是好车"的定义彻底改写。过去的豪华,看的是气缸、看的是真皮、看的是品牌祖上积下来的名声;如今的评价标准,已经转移到了智能化能力和用户体验上。这个转变,是中国自主品牌砸开高端大门最锋利的一把凿子。它们不再需要用别人的标准证明自己,而是把电动化、智能化的技术优势,直接转化成了产品价值——而这套东西,恰恰是它们在产业链上攒了多年的家底。
这些数字背后,是一场从"拼配置"到"拼体系"的全面升级。以前车企打架,拼的是某一款车的某一项配置——谁的屏大、谁的续航长、谁的加速快。现在完全不是这么回事了,竞争变成了技术研发、供应链管理、质量控制、成本效率的体系能力对拼。中国品牌敢打高端牌,靠的不是某几个亮眼的参数,而是整条产业链的成熟度:从电池、电驱、智能座舱到高阶辅助驾驶,核心部件的国产化率一路往上走,成本曲线跟着规模效应一路往下掉。这就让高端配置的规模化落地变成了可能,也让对手很难在短时间内复制这套打法。
但把镜头拉远,这场仗的残酷性才真正显现出来。高端制造,从来不只是卖几台车的事。在西方老牌工业体系的眼里,高端制造业是它们最后一张工业底牌,是维持霸权溢价、收割全球财富的核心支柱。中国新能源汽车的全面超越,直接击穿了这道底线。于是我们看到了一整套密集的围堵动作:欧盟启动反补贴调查,靠加征关税抬高国产车型的出海的成本;美国对搭载中国软硬件的智能汽车设置销售限制,叠加多重关税后综合税率一度超过百分之百;还有各种本土化生产限制、碳关税壁垒,以及专门针对中国新能源汽车的舆论抹黑。
这套操作背后的真实动机,说穿了就是想把你钉死在低端。过去几十年,中国低端制造出海,西方不仅不拦,反而欣然接纳,因为那是在给它们输送廉价商品红利。可一旦中国开始往高端爬,去抢占它们最肥的那块利润蛋糕,它们立刻就撕下了自由贸易的伪装,动用国家力量来干预市场、筑高壁垒。这场围堵,本质上就是西方老牌工业体系对中国新兴高端制造体系的被动防御。
说到底,围堵挡不住的是产业的真实趋势。中国新能源汽车的竞争力,从来不靠补贴、不靠倾销,靠的是技术优势、产业链优势和产品力优势。海外消费者用真金白银投了票——欧洲、东南亚、中东、南美市场,国产新能源车的销量持续上涨,口碑也在攀升。越来越多海外用户发现,同样的预算,国产车的功能更全、智能更先进、用车成本还更低。
不过,清醒的人也能看到,这场仗远没有赢。高端市场里有三道看不见的深沟,是比关税更难跨过去的坎。
第一道是用户心智。BBA靠近百年时间沉淀下来的品牌叙事和情感联结,不是说撼动就能撼动的。传统豪华品牌的溢价,一部分来自"我是汽车发明者"的历史光环,一部分来自赛事里淬炼出来的技术信仰,这是文化积淀,不是技术参数能简单替代的。虽然年轻人的认知正在松动,但要把这种心智彻底翻转过来,还需要很长的路。
第二道是技术标准的"局部领先"与"关键依赖"。中国的智能体验确实断层式领先,车载激光雷达市场里,中国几家企业联手拿走了全球大约九成的份额;但在被称为汽车"神经系统"的高端线束与连接器领域,欧美日的企业合计占据着全球超过一半的市场,国内企业至今难以撼动。换句话说,智能化大厦的顶端已经盖起来了,可它地基的一部分,还握在别人手里。
第三道是规则话语权。中国虽然已经深度参与全球汽车标准治理,牵头发布了多项国际法规和国际标准,但智能座舱、车规级芯片这些核心技术领域,对外依存度依然偏高。要从"规模优势"真正跃升为"规则话语权优势",中间的差距还得靠技术自主可控去填。
这场高端汽车话语权的混战,各方都在投入真金白银和全部家底。守成者不愿意放手,因为一旦让出高端市场,就意味着让出了整个产业的利润核心;挑战者更没有退路,因为冲不上高端,就只能一辈子留在"低价、代工、模仿"的标签里打转。而围观这场仗的人,其实都看得明白——谁掌握了高端话语权,谁就掌握了这个产业未来几十年里最值钱的东西。
这盘棋,远没有到收官的时候。每一款新车的发布、每一项新标准的落地、每一次关税的加码,都是棋盘上落下的新子。而真正决定谁能笑到最后的,从来不是谁嗓门大,而是谁的技术更硬、谁的体系更稳、谁的标准更能被全世界认可。