份额跌破三分之一,吉利为什么还要为燃油车投钱

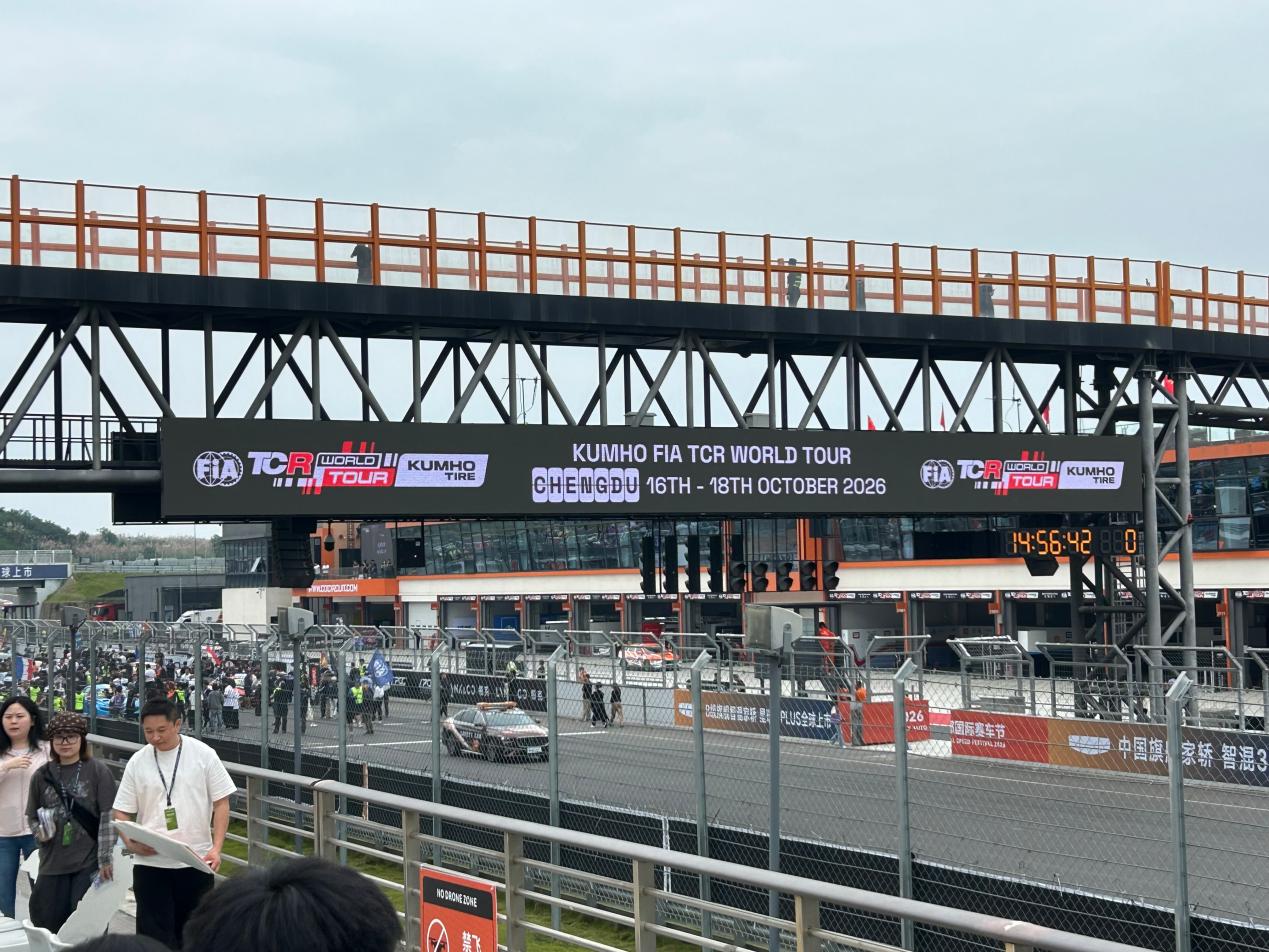
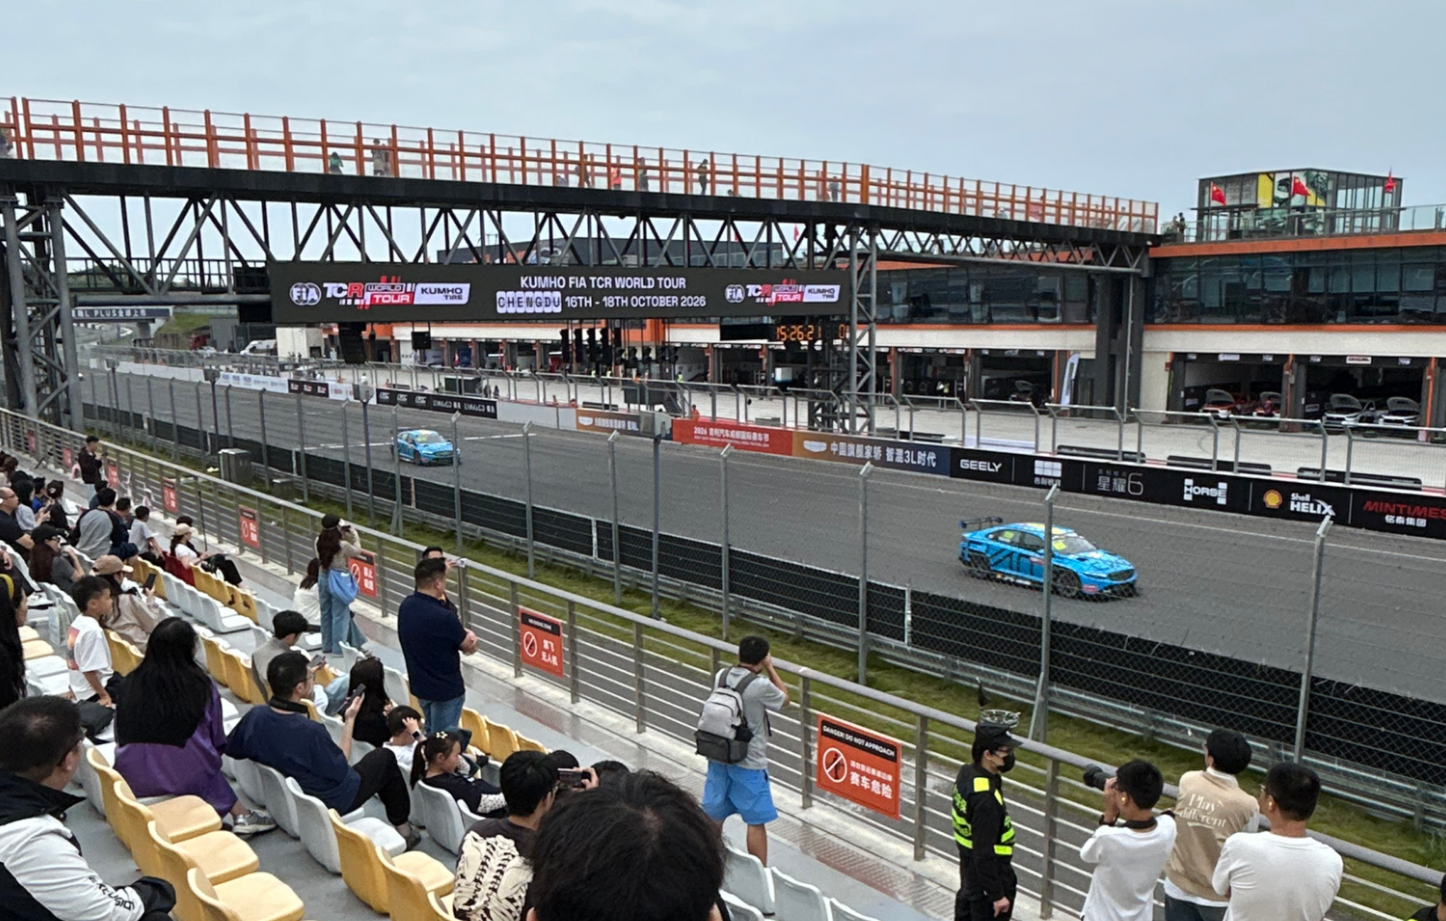
10月17日,我受邀来到成都天府国际赛道,参加2026吉利汽车成都国际赛车节。被TCR赛车极致的爆裂轰鸣击中的那一刻,我又一次被燃油车的魅力所征服,也更加深刻地理解了它为什么能统治这个行业一百多年。
但同一个周末,乘联会的数据让人无奈:9月燃油车在中国市场销售占比首次跌破三分之一,新能源乘用车零售渗透率攀升至67.0%,创历史新高;常规燃油乘用车零售53万辆,同比下降43%。
一边是内燃机最性感的样子,一边是内燃机最尴尬的数据。
问题就来了:燃油车到底还值不值得投钱?吉利持续投入TCR赛事,还有意义吗?
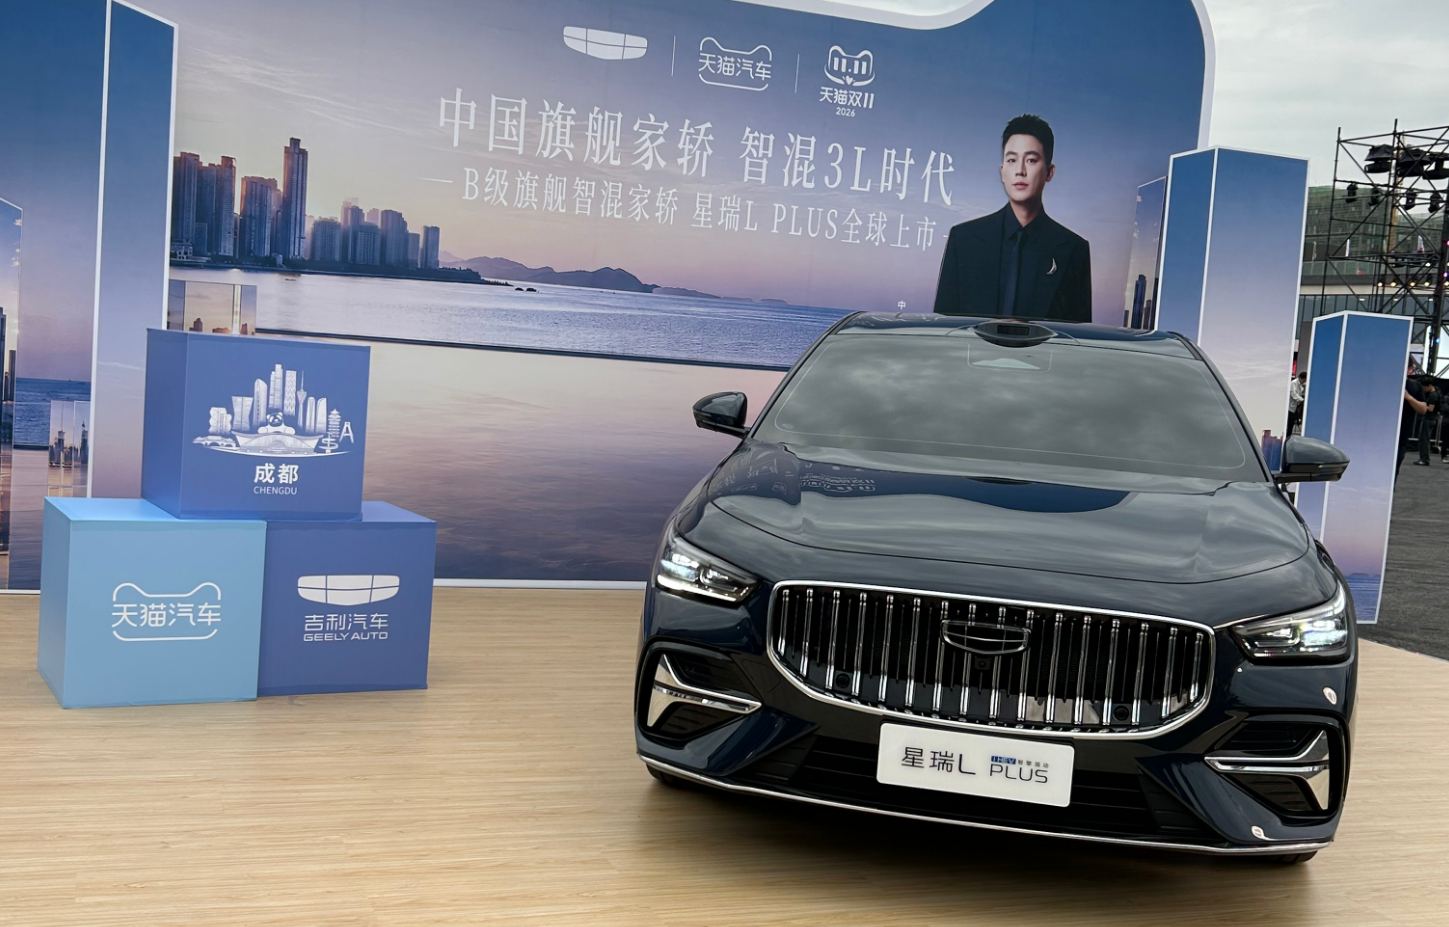
当晚,吉利就在这条赛道上举行星瑞L PLUS全球上市发布会,i-HEV混动版限时10.97万—13.97万元,2.0TD燃油版11.37万—14.37万元。值得一提的是,这是2026年中国品牌首款全新正向研发的燃油系新车。
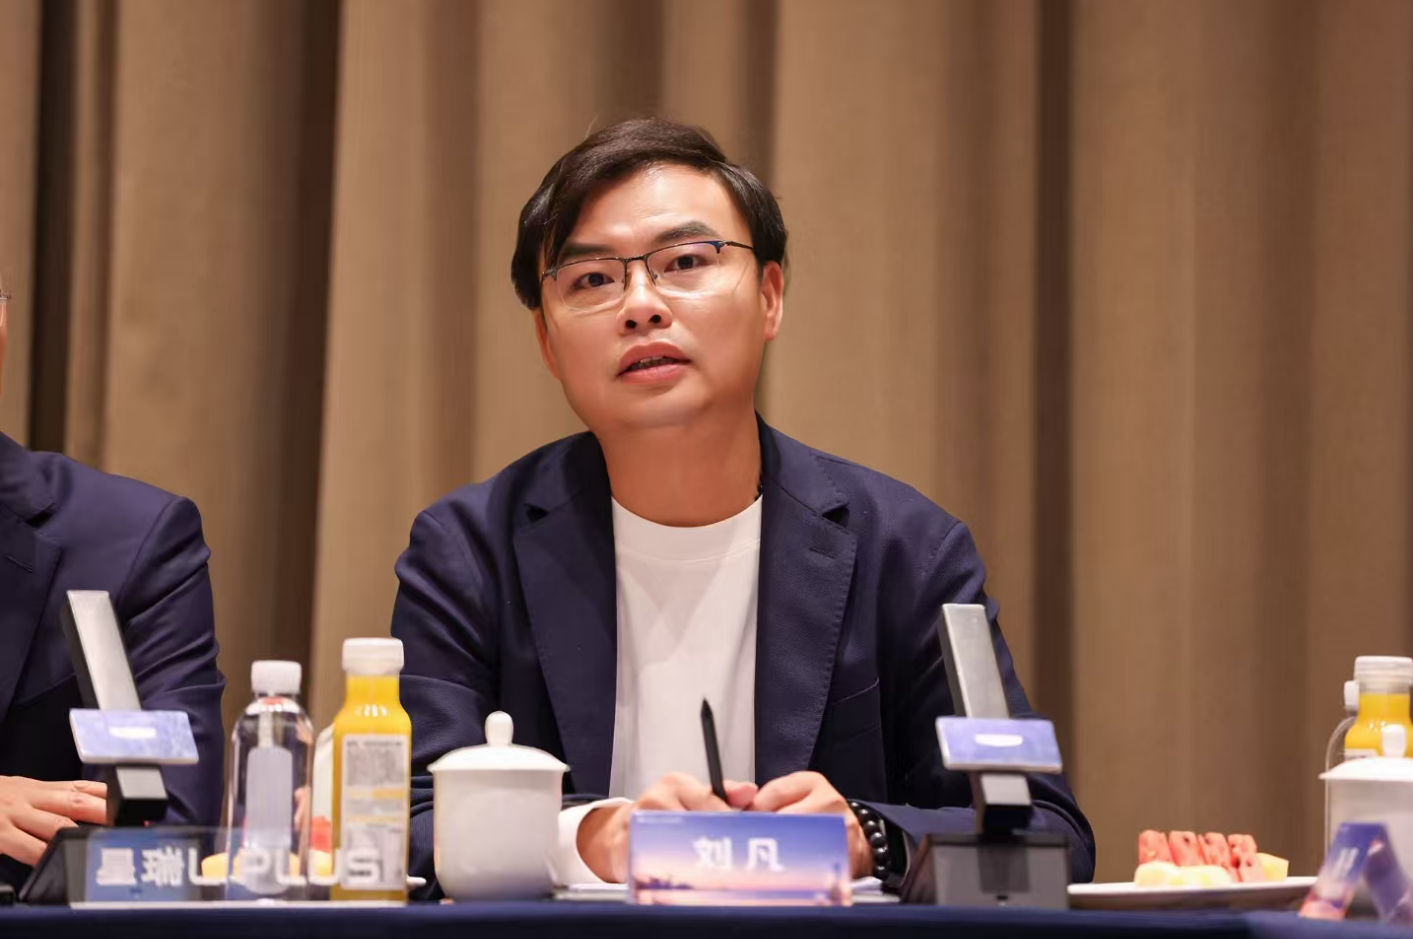
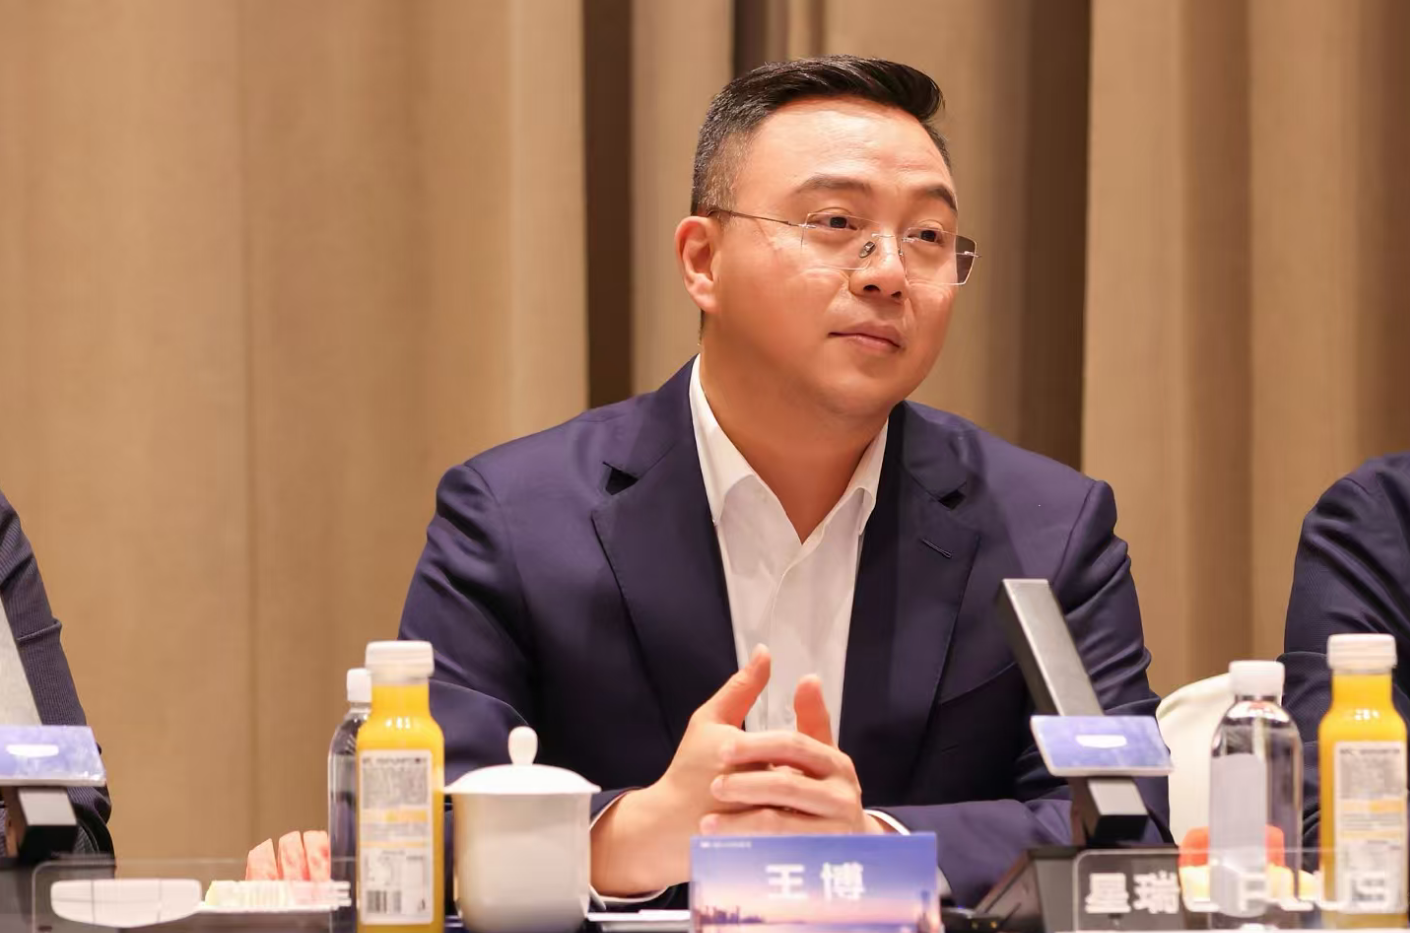
发布会之后,吉利汽车集团销售总公司副总经理、中国星销售公司总经理王博与吉利整车研究院副院长刘凡,接受了包括出行财经在内的媒体访谈。
萎缩的不是燃油车
今年以来,燃油价格持续上涨是份额下滑的一个重要原因。王博介绍,"从今年3月开始,燃油价格涨幅达到50%以上";乘联分会数据也显示,2026年国内汽油价格累计上调1575元/吨。因此,燃油车的困境不全来自电动化替代,相当一部分来自能源价格的成本冲击。
此外,还有一个细节不容忽视,在乘联会发布的9月份销量数据中,尽管纯燃油车零售同比下滑49%,但普通混合动力车型却同比增长25%。
在同一个大盘里,一半崩塌,一半却逆势上涨。这也说明真正在萎缩的是高油耗、低智能化的传统燃油车。
对于燃油车的未来,国家信息中心原副主任徐长明认为,"十五五"期间份额将稳定在30%左右;中国汽车流通协会副秘书长郎学红预计保留在20%—30%。按今年1—9月乘用车累计零售1333.4万辆外推,即便只剩25%,也仍是每年数百万辆级的市场。
因此,这不是正在消失的市场,而是从增量转为存量、规模依然巨大的市场。但存量市场的逻辑变了:不再比谁跑得快,而比谁的单车价值更高、成本结构更优。
百亿砸进赛道,买回了什么
在当晚的新车发布会上,吉利汽车集团高级副总裁林杰公开了一个数字:吉利坚持汽车运动二十多年,累计投入超百亿元。
至于这百亿元投入产出的价值,王博认为主要体现在三个方面:技术反哺、文化与用户共创、实体资产——天府国际赛道本身就是吉利投资的、具备国际比赛能力的赛道。
这话转化成商业语言就是:赛道的确是一个成本极高的极端工况实验室。但当架构、动力总成、制动与转向系统在远超日常的极限条件下完成验证,下放量产车时的试错成本与迭代周期都会显著下降。
所以,这笔费用看似是花在赛车上,实际上收益的是吉利的验证体系,摊薄的是整个量产阵营的研发边际成本——且跨品类,轿车、SUV、MPV、越野车都受益。这些在星瑞L PLUS上的痕迹也具体可查:CMA架构、路特斯团队底盘调校、CCD可变阻尼悬架、车身抗扭刚度29000N·m/deg、麋鹿测试80.2km/h……。
当然,吉利在赛事投入对研发成本的具体节约额、对销售转化的量化贡献,吉利未公开披露,上述对其"以赛促研"的经济性,目前也只是从技术逻辑推演而已。
一块1.38度电的电池,重写成本表
当然,这项技术的关键,不在于动力电池的容量大小,而是复用吉利新能源体系的技术资产,正如刘凡所讲,这套资产已被吉利银河等品牌摊薄,"今年推出的i-HEV,是一个技术的升级,不是从0到1的开发"。
因此,吉利的i-HEV与日系油混(发动机直驱为主、电机辅助)存在着本质的不同,它更像吉利插混架构的反向裁剪,用新能源的存量能力改造燃油车的增量产品,是一笔典型的资产复用账。
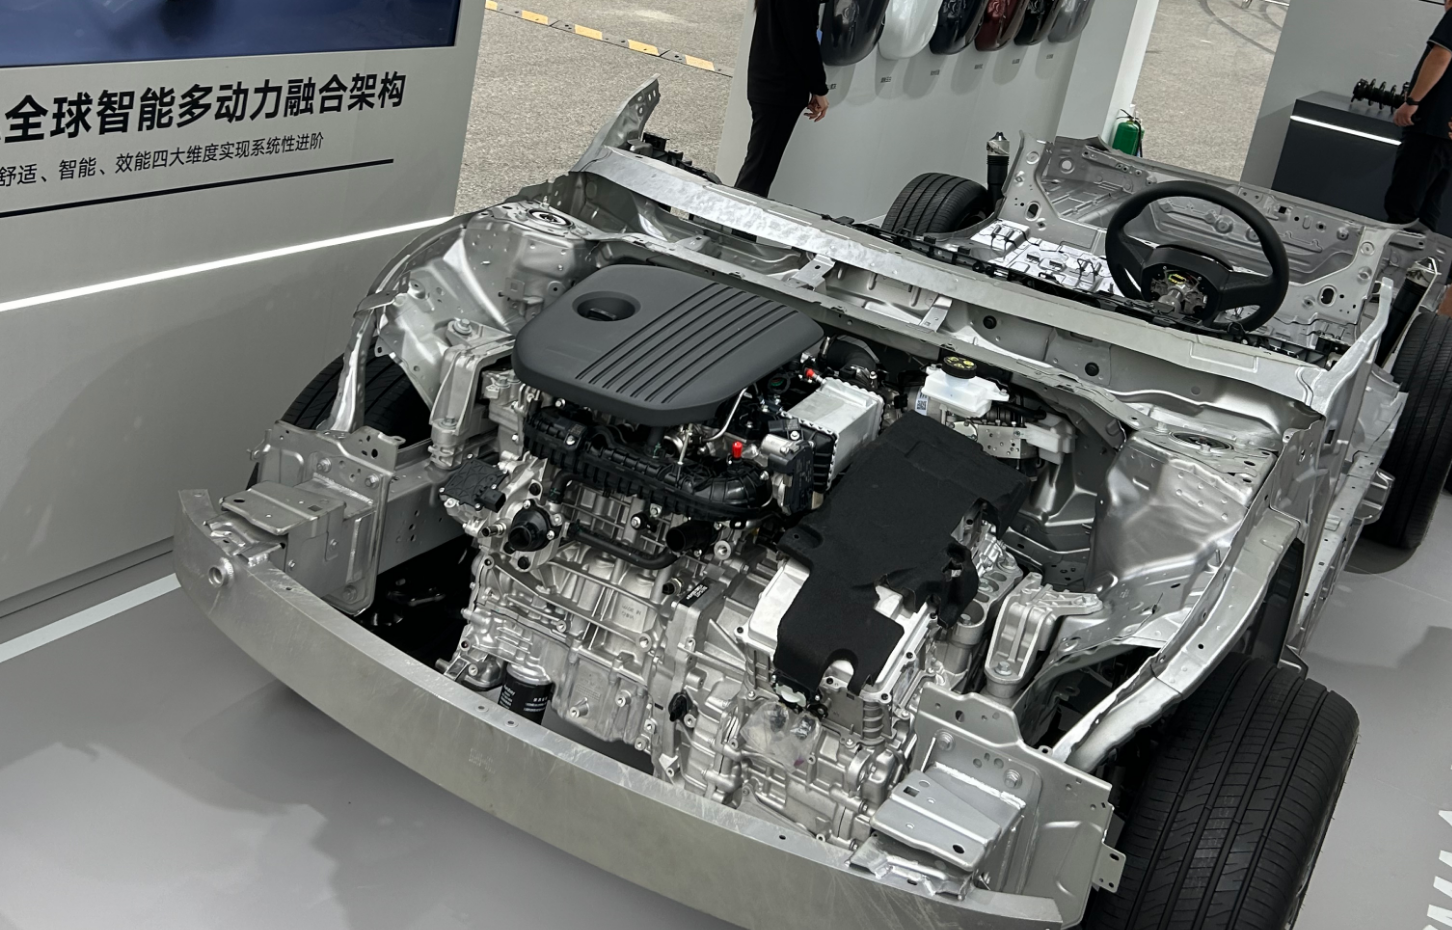
硬件上,i-HEV搭载热效率48.41%的混动专用发动机,该数值获中汽中心认证,为全球量产最高(丰田约41%、本田约40.6%)。
而更硬的护城河是:不论是下沉市场,还是一、二线城市的用户,购买HEV都不需要固定停车位、不需要固定充电桩。
当然,i-HEV在国内按燃油车管理、挂蓝牌,不享受新能源政策优惠。它没有政策护城河,销量完全来自产品力与成本的正面竞争——这既是价格战下的毛利风险,也意味着模式一旦跑通,抗政策波动能力更强。
六个月、六款车、10万辆
根据王博介绍,在这六个月时间里,吉利中国星旗下i-HEV车型的销量即将突破10万辆,占中国品牌HEV销量的40%以上。
数据显示,1-9月吉利中国星的销量约85万辆,市占率稳定在10%以上,自2017年起连续9年蝉联中国品牌燃油乘用车销量冠军。
按此数据,吉利中国星品牌i-HEV车型的渗透率约11.8%——六个月做到一成以上,且这是项没有补贴、需要向用户解释的新技术,速度不算慢。
但吉利对其的期望更高,王博告诉《出行财经》:“2027年,油混车型销量要占到吉利燃油车销量的40%以上”。
这里的口径需要注意,这里的分母是"吉利燃油车销量",特指吉利中国星。若该品牌全年维持110万辆量级,40%意味着油混要做到年销40万辆级,挑战不小。
真正的长期账在海外
如果只看中国市场,为燃油车持续投入的合理性是有限的——30%的存量份额,再加上这个正在被新能源不断蚕食的趋势。
但如果把镜头拉远,这笔账的算法会完全不同。
林杰在发布会上给出了吉利自己的判断:全球范围内,纯燃油车仍占据近70%的市场份额。第三方数据也印证了这点:据国元证券2026年10月发布的行业深度报告,2026年上半年全球新能源汽车销量1122万辆,全球渗透率仅为23.4%(其中纯电动16.3%、插电混动7.1%)。分区域看:欧洲渗透率26.6%,北美洲仅6.3%,亚洲其他8.8%,南半球10.1%。
也就是说,在中国以外的全球市场,燃油车仍然占据七成以上的份额,而北美、南美、东南亚、中东、非洲等广大区域的电动化渗透率还在个位数到十几个百分点之间。 这些市场的共同特征是:补能基础设施薄弱、能源价格结构不同、消费者对成本敏感度极高、且没有中国式的强政策驱动。
这恰恰是HEV这类"不需要充电桩、油耗极低、可靠性经过验证"的技术路线最适配的市场画像。
正如王博所讲:"未来吉利中国星产品的国际化不止于燃油车,i-HEV系列也将加速国际化推广。"
由此,我们也能看到,吉利真正要做的,就是要把i-HEV这套既保留燃油车补能便利、又具备电车级成本与智能体验的技术,作为进入海外电动化低渗透率市场的差异化武器。
这也解释了为什么吉利要在国内燃油车份额跌破三分之一的时刻,反而加码燃油车的正向研发和混动化投入——国内30%的存量市场承担的是规模摊销与技术迭代的角色,海外70%以上的存量市场承担的是长周期变现的角色。 同一套CMA架构、同一套i-HEV技术、同一套经过赛道验证的底盘与动力标定,在国内摊薄成本,在海外收割长尾。这是一笔跨市场、跨周期的资产复用账。
还有一个信息需要在这里补充:吉利汽车集团CEO淦家阅此前已明确表态,吉利将不再研发传统燃油车,所有燃油车产品都将转向i-HEV智擎混动技术。换句话说,i-HEV已不是燃油车的一条备选路线,而是吉利给燃油车指定的唯一未来。
写在最后
从i-HEV到TCR技术下放,我们能够看出,吉利中国星的逻辑是一致的:燃油车的未来不是被电动化取代,而是通过混动化和智能化实现价值的重构:它也不仅仅是在"守住燃油车",而是用新能源的技术资产重写燃油车的成本结构与体验结构。TCR解决性能与品牌的可信度,让燃油车"值得被喜欢";i-HEV解决成本与智能的可及性,让燃油车"值得被购买"。
回到开头那个问题:燃油车还值不值得投钱?站在出行财经的立场上,我认为,当然是值得的,但至于国内燃油车的市场份额能否能稳定在30%,海外市场的燃油车份额能否长期稳定在50%以上,仍有待于持续观察,但在产业转型的过程中,企业如何把巨额投入转化为未来竞争力、如何在指标最难看时守住战略耐心,同样值得被严肃记录。