奇瑞连续23年中国出口第一,背后的真相是什么?

2026年前三季度,中国汽车出口820.5万辆,同比增长65.8%。奇瑞集团出口155.1万辆,同比增长65.6%,占全国汽车出口约19%,稳居中国车企第一。9月单月,奇瑞出口20.8万辆,再次刷新中国车企单月出口纪录。
实际上,奇瑞拿到的出口量份额最大,而且领先了二十多年。奇瑞做对了什么?
一、七成销量在海外
前三季度,奇瑞集团总销量220.7万辆,其中出口155.1万辆,占比70.3%。按同比数据倒推,去年同期奇瑞出口约93.7万辆,内销约107万辆;今年内销约65.6万辆,降幅接近四成。
同期全国汽车内销1506.6万辆,同比下降22.4%,其中燃油车内销下降33.6%。奇瑞的内销跌幅比大盘更深。
这组数字说明两件事。
第一,奇瑞的出口增长有一部分由国内需求萎缩推动,海外市场承接了国内消化不了的产能,尤其是燃油车产能。1-9月全国燃油车出口420万辆,同比增长31.6%,燃油车在国内退潮,在海外仍有大量需求。
第二,奇瑞已经是一家以海外为主业的车企。对比亚迪和吉利,海外是增长来源;对奇瑞,海外是基本盘。
品牌结构印证了这一点。
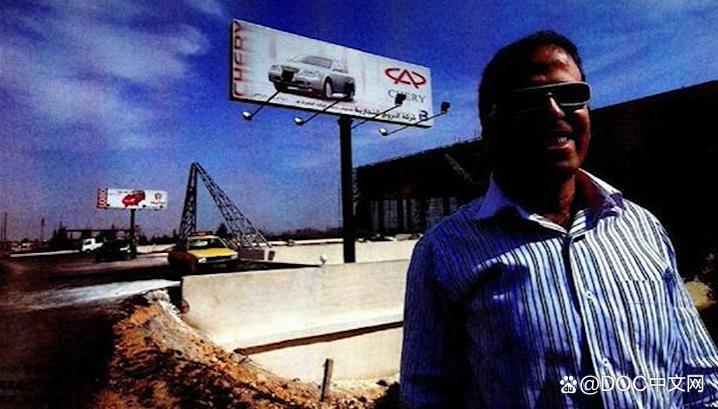
那一年奇瑞成立刚满四年,风云上市还不到一年,国内都没卖明白。
奇瑞对海外的重视来得很早。2003年,奇瑞成立国际部;上汽将海外业务升级为独立部门,要再等五年。
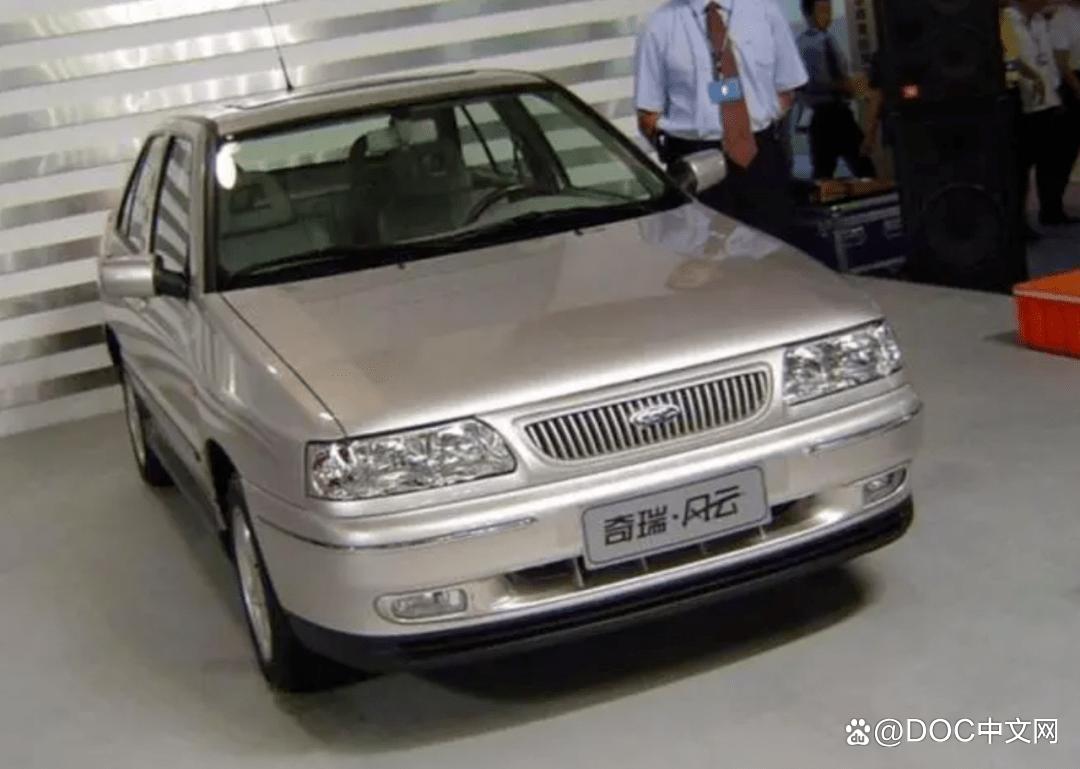
2007年,奇瑞出口11.98万辆,覆盖64个国家和地区。2022年出口突破45万辆,2025年达到130万辆。截至2026年9月底,奇瑞全球累计用户超2073万,其中海外用户超739万。
早期奇瑞去的市场有共同特征:叙利亚、伊朗、俄罗斯、巴西,政治和汇率波动大,跨国车企不愿深耕,当地以燃油车为主。
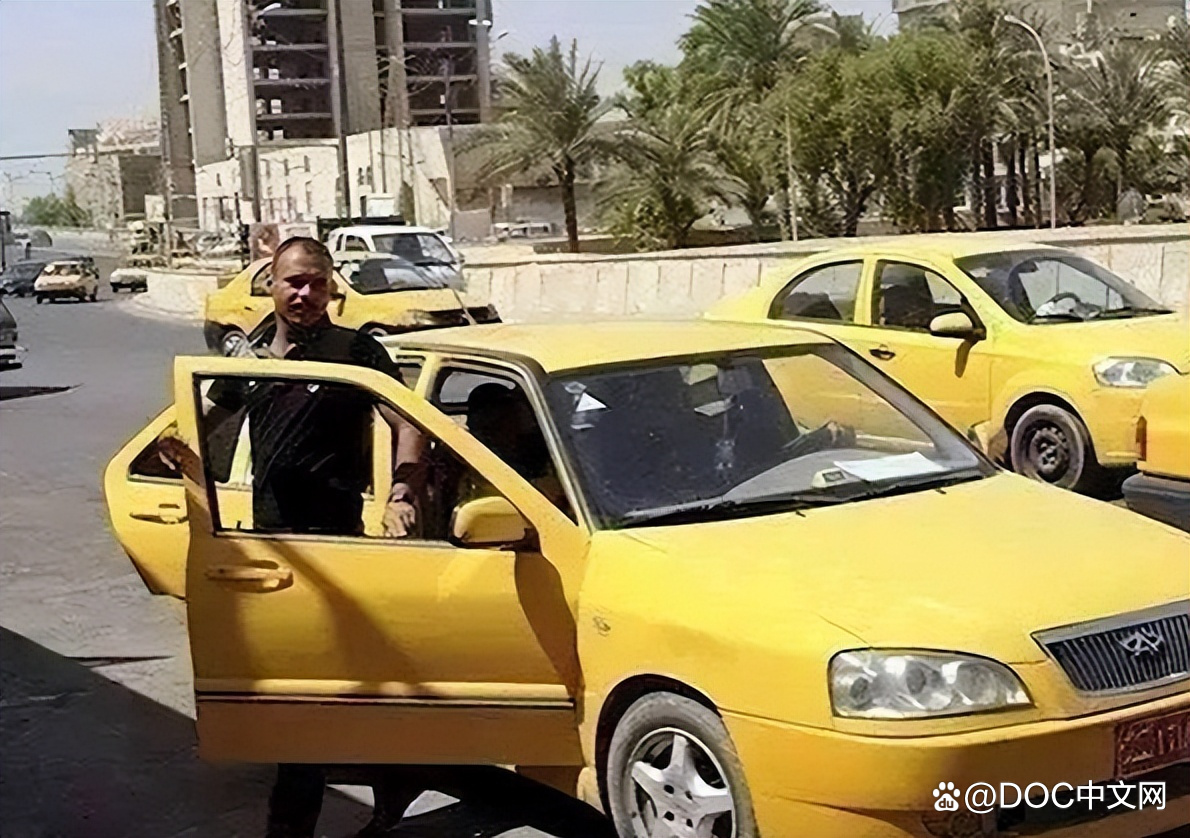
奇瑞在这些市场里练出了三项能力:用散件组装绕开整车关税,与本地经销商和组装厂深度绑定,在制裁、战乱和货币贬值中保住渠道。这些能力在随后二十年里被反复调用。
三、三次市场轮动:俄罗斯、中东、欧洲
过去两年,奇瑞的三个核心海外市场先后剧烈波动,总出口仍保持六成以上增长。
俄罗斯。
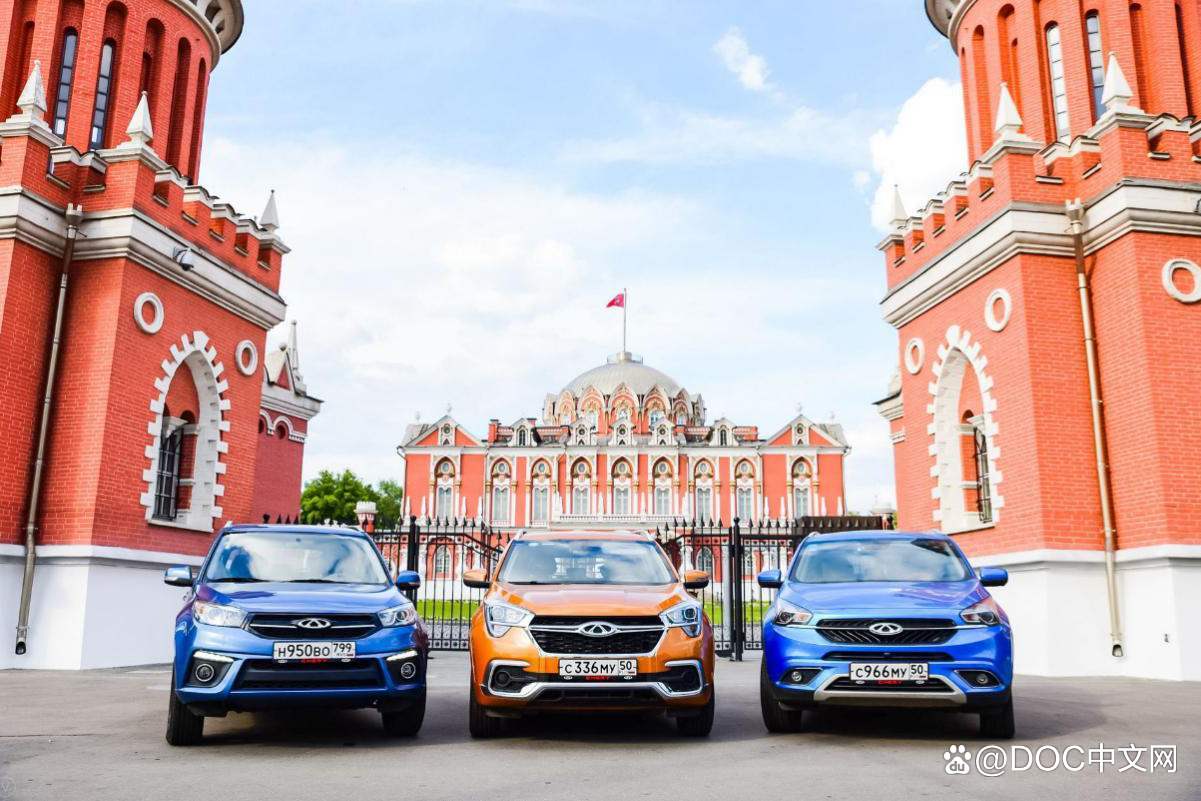
2024年10月起,俄罗斯报废税上调70%至85%,叠加高企的车贷利率,2025年前9个月中国对俄汽车出口同比下滑58%,奇瑞在俄销量下降约一半。奇瑞在港股招股书中写明,将逐步缩减在俄品牌和渠道至2027年,并已于2025年4月出售部分在俄资产。
中东。
2026年3月1日,迪拜杰贝阿里港遭袭。这里是中东接收中国汽车的最大枢纽,也是转运西非、北非的中转站,奇瑞与中远海运在港区设有仓库。上半年奇瑞对中东出口7.2万辆,同比下降48.8%。
欧洲。
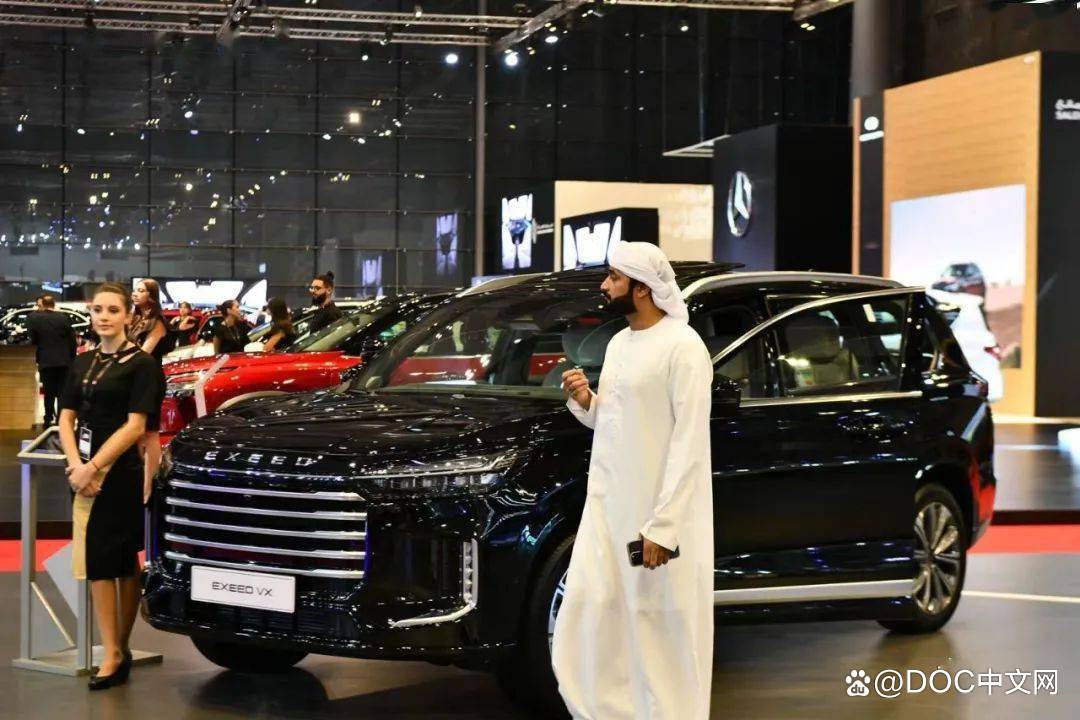
同一个半年,奇瑞对欧洲出口26.2万辆,同比增长274.1%。英国是主战场。欧萝德2024年8月进入英国,Jaecoo 2025年1月跟进,两年内累计销量突破10万辆。
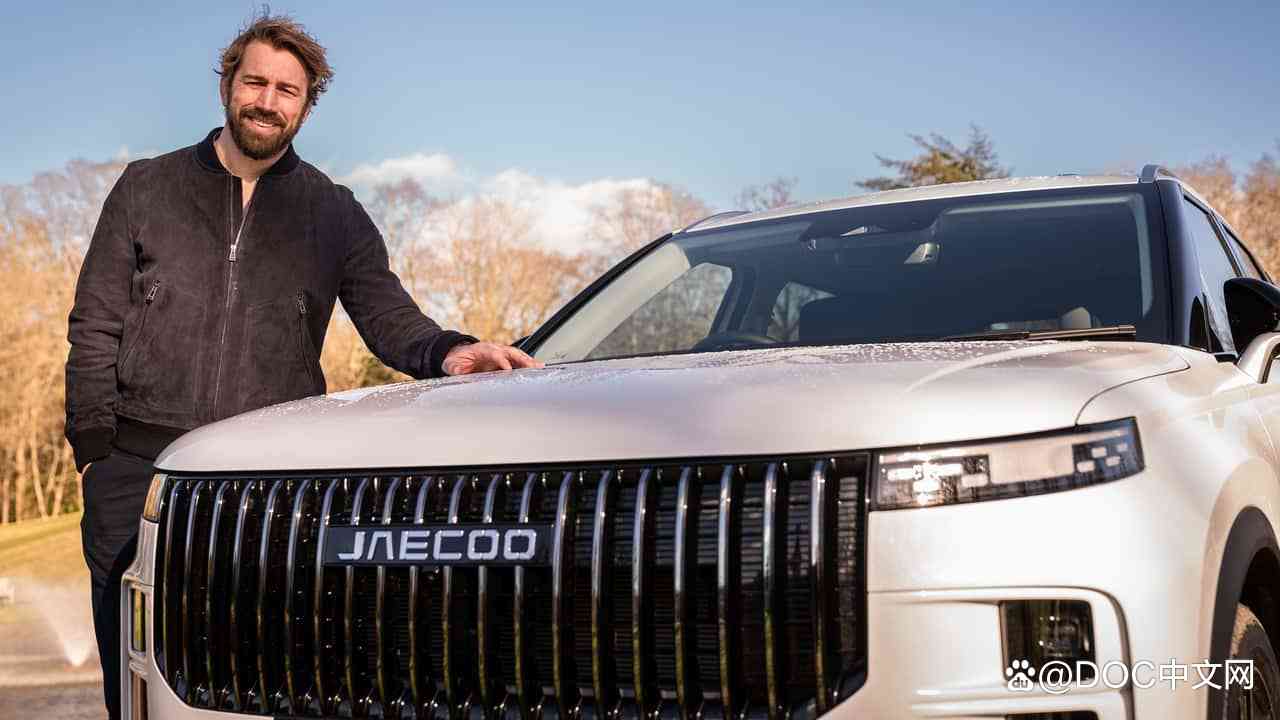
2026年8月,奇瑞集团在英国交付8618辆,成为首个拿下英国月度销量冠军的中国车企;9月,Jaecoo 7成为英国最畅销车型。
中东的缺口在同一个半年里由欧洲填上。这种补位能力,是奇瑞出口第一最直接的解释。
四、轮动背后的四个机制
奇瑞在欧洲卖欧萝德和Jaecoo,在俄罗斯借Tenet落地,在新兴市场卖奇瑞品牌,在中东和越野细分市场主推捷途,英国还在筹备Lepas。
一个品牌在一个市场遭遇政治风险,其他市场的品牌形象不受牵连。英国消费者购买Jaecoo时,不会联想到奇瑞在俄罗斯的生意。多品牌在国内常被视为资源分散,在海外起到了风险隔离的作用。
这和奇瑞的产品策略也有关系,同一产品多个身份。 瑞虎系列在俄罗斯换标为Tenet,海外专属品牌共享奇瑞的平台和动力总成。研发成本在多个市场摊薄,进入新市场的边际成本很低。轮动的速度取决于换标和适配的速度,无需从零开发一款车。
俄罗斯、中东、拉美仍以燃油车为主,欧洲在推电动化。奇瑞二十多年积累的发动机和变速箱能力,让它可以按市场配置燃油、混动、插混和纯电。
在英国,奇瑞的超级混动系统贡献了约四分之三的销量,欧萝德和Jaecoo也是少数靠实际销量完成英国零排放车强制指标的品牌。欧盟反补贴税只针对中国产纯电车,插混路线避开了这道关税。
整车出口、散件组装、合资、收购旧厂、代工、技术授权,奇瑞都在用。西班牙与Ebro合资,使用巴塞罗那原日产工厂;南非收购日产罗斯林工厂,保留全部692名员工,计划2027年年中投产。
英国与日产签署备忘录,探讨在桑德兰工厂代工;俄罗斯则通过Tenet以产品输出的方式存在。
五、对照:比亚迪与吉利
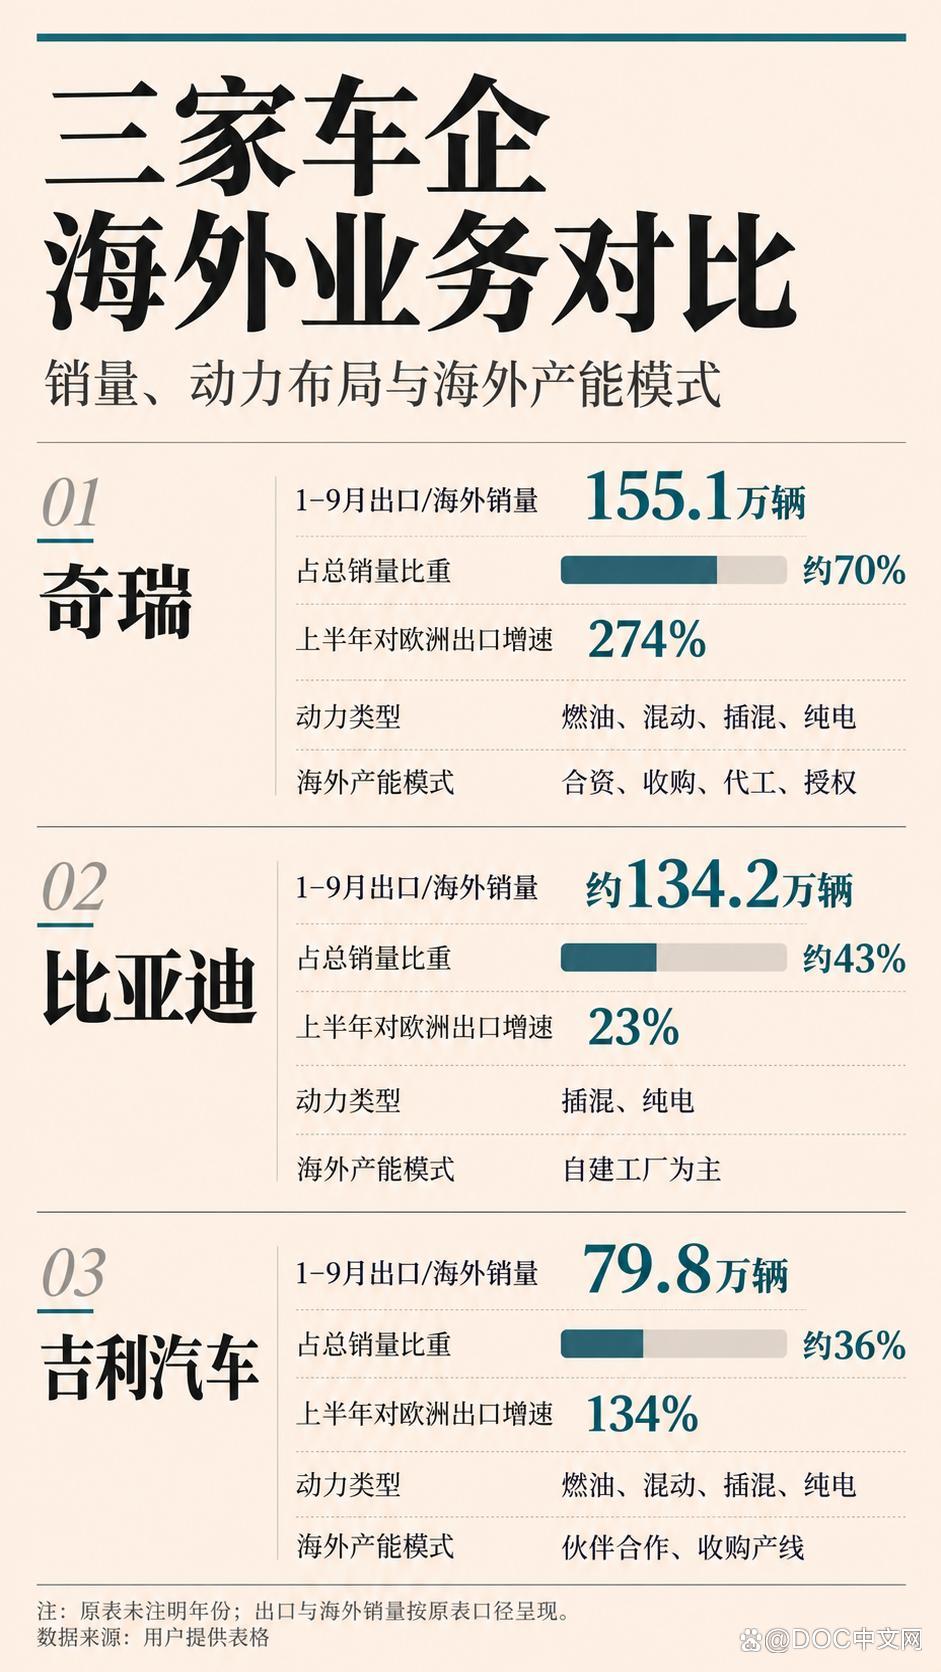
比亚迪的出海建立在新能源技术领先上。它在泰国、乌兹别克斯坦、巴西建成整车厂,匈牙利工厂即将投产,巴西是其最大海外市场。比亚迪不卖燃油车,主品牌全球统一,面对关税的应对是建厂。这种模式扎得深,转向慢。上半年比亚迪对欧洲出口增长23%,远低于奇瑞,纯电车承受欧盟关税是原因之一。
吉利依靠资本和伙伴网络出海:与雷诺在巴西合资生产,收购福特西班牙瓦伦西亚工厂总装线,把领克欧洲业务交给沃尔沃运营。吉利出口重心在独联体,2025年出口42万辆,同比仅增1%;2026年明显提速,前三季度出口增长169%。吉利在俄罗斯同样通过白俄罗斯的贝吉品牌完成换牌本地化,这套做法并非奇瑞独有。
三家的差别可以概括为:比亚迪靠技术的不可替代性出海,吉利靠伙伴的渠道出海,奇瑞靠产品和品牌的可替换性出海。可替换带来了轮动速度。
六、边界在哪里
首先,可轮动的市场在减少。 墨西哥2026年将中国汽车关税从20%提高到50%,巴西新能源车关税在7月升至35%。关税墙越来越多,下一轮轮动只能依靠本地化生产。
欧洲本地化落后于销量。 巴塞罗那工厂原计划2024年投产,已推迟到2026年底或2027年一季度。在此之前,奇瑞在欧洲的销量几乎全部从中国出口。插混目前不在欧盟反补贴税范围内,这个窗口期能维持多久,取决于布鲁塞尔的政策走向。
集中度在转移。 奇瑞的风险敞口从俄罗斯、中东转向欧洲和英国。9月,车队销售占欧萝德和Jaecoo英国销量的30.5%,这部分需求对价格和政策都较敏感。
利润结构在变化。 俄罗斯市场一度出现经销商单车净赚10万元的行情,欧洲则需要重投入:英国已有144家经销商,并配套建设了零部件中心和售后体系。资本市场的定价也反映了这种不确定性,华安证券给出的奇瑞2026年预测市盈率约6.1倍。
品牌资产的让渡。 Tenet保住了销量,代价是奇瑞在俄罗斯积累二十年的品牌资产交给了合作方。
结语
29年前,奇瑞从英国购入一套二手发动机生产设备,开始自主造车。2026年8月,它在英国拿下月度销量冠军。二十五年前,它把10辆车卖到叙利亚;今天它每月向海外发运20万辆车,七成销量来自中国以外。
奇瑞出口第一的原因可以归结为一点:它把出海做成了一套可迁移的系统。品牌可以换,产品可以复用,动力可以切换,进入方式可以调整。任何一个市场出事,这套系统都能迅速把产能导向另一个市场。
下一阶段比的是本地化深度。奇瑞需要在关税墙合拢之前,把巴塞罗那、罗斯林和桑德兰的产能做起来,把轮动速度转化为扎根能力。