日产中国转型承压,连续六个月销量滑坡、跌幅持续扩大!

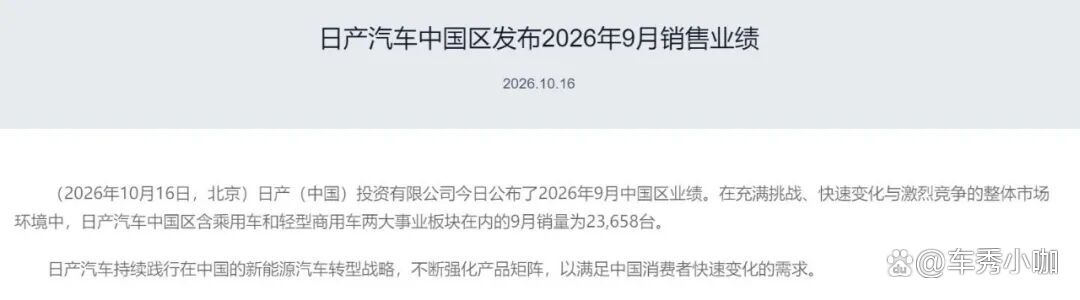
近日,日产汽车中国区公布2026年9月最新销售业绩,数据再度刷新市场预期的低迷态势。
根据数据显示,日产汽车中国区含乘用车和轻型商用车两大事业板块在内的9月销量为23,658台,较上年同期减少 61.6%。
并且,除了9月份日产中国出现大幅下滑之外,日产中国也连续多月出现下滑趋势。其中今年8月份,日产中国区(含乘用车与轻型商用车)的整体销量为28275台,同比大幅下滑51.9%,销量规模近乎腰斩,持续承压。

今年7月份,日产汽车中国区含乘用车和轻型商用车两大事业板块的销量为23677台,较上年同期减少58.72%。

今年6月份,日产汽车中国区含乘用车和轻型商用车两大事业板块的销量为37,591台,较上年同期减少30.18%。

今年5月份,日产汽车中国区含乘用车和轻型商用车两大事业板块的销量为37,782台,较上年同期减少34.85%

今年4月份,东风日产(包括日产、启辰和英菲尼迪品牌)销量为27,574台。轻型商用车事业板块(郑州日产)销量为4,477台,较上年同期减少40.43%。
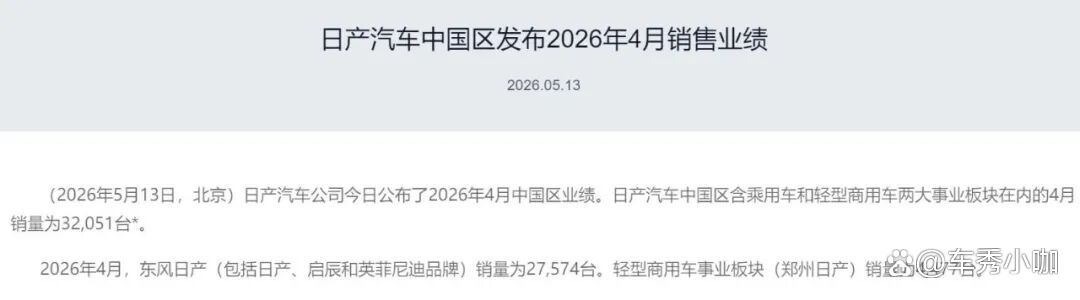
梳理近半年销售数据不难发现,日产的下滑并非短期波动,而是持续恶化的系统性颓势。自2026年4月起,日产在华销量便开启连续同比下滑模式,且整体跌幅呈现逐月扩大的趋势,从初期的小幅回落逐步演变为50%、60%级别的大幅跳水,市场份额持续被挤压,终端竞争力大幅衰退。

纵观当下国内汽车市场,新能源全面渗透、自主品牌强势崛起、市场竞争内卷加剧,传统合资车企普遍承压,但日产的下滑幅度和持续时长,在主流日系车企中尤为突出。

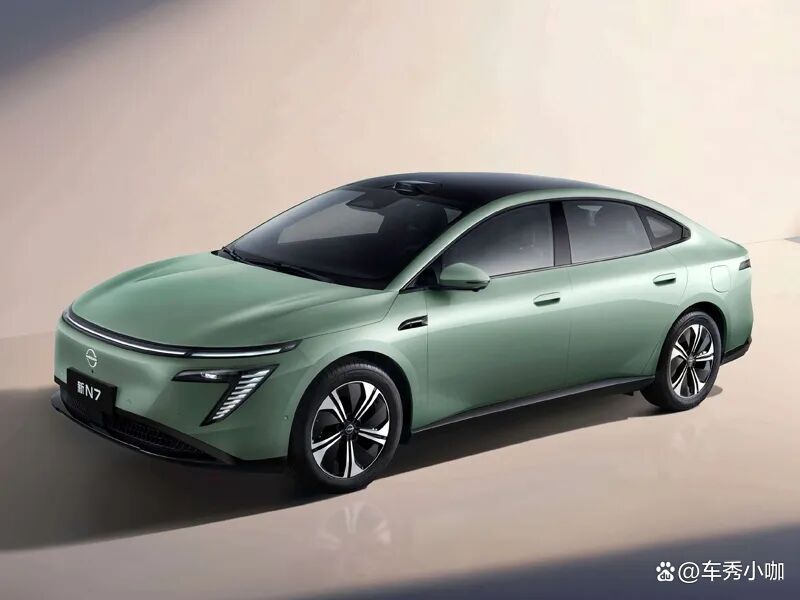
目前,日产在华新能源产品矩阵单薄,车型亮点不足,智能化、科技化配置落后同级自主品牌及竞品合资车型,难以适配当下消费者年轻化、智能化、电动化的购车需求。反观其赖以生存的燃油车市场,如今内卷愈发激烈,自主品牌凭借高配置、低价格、强智能的优势,持续挤压合资燃油车生存空间,日产传统燃油车型的性价比优势彻底消失,品牌溢价能力持续下滑,老用户置换流失、新用户吸引力不足。

写在文末
当下的日产,已然站在在华发展的关键十字路口。持续六个月的销量暴跌,不仅是短期业绩的溃败,更是品牌竞争力、产品力、转型速度全面落后的集中体现。未来,日产若想打破持续下滑的僵局,必须彻底改变保守的转型策略,加速落地新能源产品布局,补齐智能化、电动化技术短板,重塑产品竞争力与品牌价值。