美媒曾说:中国的创新赢得成果!中国电动车为何让美国佩服?

当传统汽车工业还在精密调节内燃机冲程的小数点、用数以万计的专利锁死后来者的时候,他们大概很难想到,整座建立在发动机与变速箱上的百年高墙,会被另一种逻辑连根拔起。
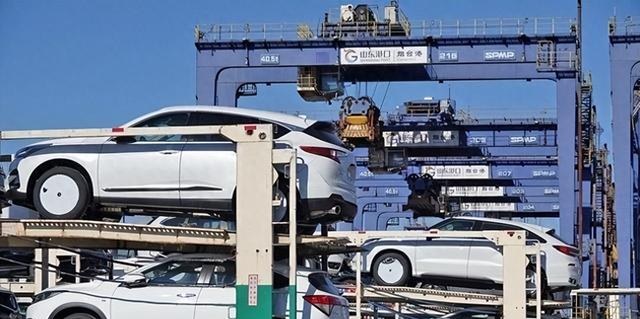
很多西方老牌车企过去习惯的竞争模式,是你在我的规则里追赶,而我永远比你早跑几十年。但在过去几年里,这种被动追赶的剧本被彻底改写了。
西方舆论场上的态度转变最能说明问题,过去习惯拿放大镜挑刺的媒体,在面对马路上成片涌现的电动车时,文字间的居高临下变成了某种难以掩饰的错愕。
这种错愕不是凭空来的,它来自最直接的现实撞击。在两千多万人口的超大型城市里,传统燃油车轰鸣与排气管气味正在迅速被悄无声息的行驶质感取代。
亚洲协会政策研究院中国气候中心负责人李硕在接受媒体采访时,用了一句很直白的话概括这种冲击:“走进中国的大街就像一脚迈进了未来。”
这不是某个区域的特例,而是一场席卷全国的结构性更替。官方披露的数据显示,截至2025年年底,全国新能源汽车的保有量已经越过了3800万辆的大关,相比2020年翻了将近五倍。
如果把切片放大到单一城市,这种迭代甚至更为惊人。以深圳为例,截至2026年2月,当地机动车保有量为471.23万辆,其中新能源汽车一举突破150万辆,占比超过三成,当地新车销售中的新能源渗透率更是冲到了80%以上。
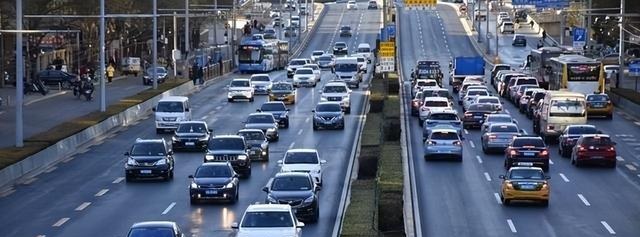
到了全国层面,传统燃油车的生存空间正以肉眼可见的速度收缩。中国汽车工业协会的数据显示,2026年8月单月,国内新能源汽车销量达到164.3万辆,同比增幅接近18%,当月新能源在整车销量中的占比首次迈过六成门槛,达到60.6%。
同年1月到8月,累计销量达到1065万辆,占新车总销量的52.4%。乘联会后续的高频监测显示,仅在2026年9月的前27天,国内乘用车零售端的新能源渗透率就达到了65.7%,批发端更是越过了七成。
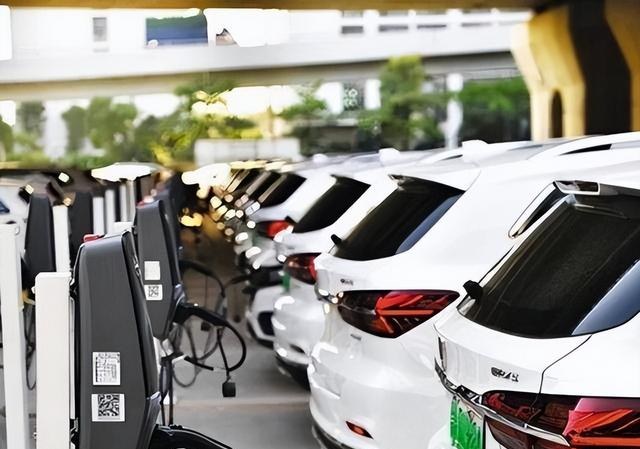
在拥有数百万汽车保有量的一线、准一线城市乃至广大县域,绿色的号牌正在把以往的燃油车快速挤成少数派。
西方汽车业真正感到无力的地方,并不单单是销量图表上的几根陡峭曲线,而是他们发现自己引以为傲的“时间积累”失效了。
这盘棋并不是临时起意。早在2001年,电动汽车就被正式列入国家高技术研究发展计划。
在长达二十余年的时间里,购置支持、路权倾斜、积分约束、基础设施搭建,各种举措像齿轮一样咬合向前。到2025年年底,新一轮“双积分”办法对节能要求再次拧紧发条;而国家能源局在2025年12月推出的三年行动方案,直接将补能网络铺向县乡,推动全国充电端口在2026年中迈向千万级规模。
把这场布局拆开来看,底层驱动其实极其现实。一方面是减碳的硬任务,传统燃油车每公里排放约141.7克二氧化碳,而在交通领域脱碳是不可回避的必答题。
正如官方在2026年1月公布的数据,2025年中国全年用电量突破10万亿千瓦时,非化石能源装机占比超过六成,这意味着电网本身越来越清洁,跑在路上的电动车减碳成色也越来越足。另一方面则是能源安全的红线,面对一度超过七成的石油对外依存度,减少燃油消耗就是在国家战略账本上建立自主缓冲带。
当发展方向明确之后,技术和供应链的重构速度彻底甩开了海外同行的反应周期。中国汽车技术研究中心2026年5月发布的报告显示,中国新能源汽车相关专利保有量从2016年的5万余件增长到2025年的11万余件,年均增幅达17.1%。
从比亚迪在针刺、挤压等严苛条件下展现稳定性的刀片电池,到宁德时代不断刷新快充与能量密度上限的电池产品,动力核心的技术话语权已经换了位置。2024年初在北极圈多个高纬度区域进行的极寒冬测中,中国品牌车辆在极低温度下的续航表现,直接促使许多海外车企工程团队重新审视自己的技术方案。
比单个技术更致命的,是整条产业链的厚度与闭环。从上游锂、钴、镍资源,到正负极、隔膜与电解液,再到电机、电控、智能座舱与自动驾驶,全球几乎找不出第二个拥有如此完整垂直整合能力的体系。
合肥建成了集换电、“双智”与车路云一体化于一身的试点样板,蔚来的柔性制造平台打破了生产边界;深圳、常州、重庆、西安、广州等地的产业集群各具优势,小鹏的电子电气架构、理想的算法平台不断将智能化推向深水区。这套庞大的网络不仅托起了产品迭代速度,更吸纳了上千万偏向工程与算法的高素质就业人群,形成了正向循环。
国内高强度竞争锤炼出来的体系能力,不可避免地要向全球市场外溢。
中汽协数据显示,2026年前八个月,中国新能源汽车累计出口达到343.5万辆,同比增幅超过120%,仅8月份单月出口就达53万辆。作为领头羊的比亚迪,在2026年5月实现单月海外销量超16万辆,8月进一步突破18万辆,相当于其生产的新车中每三辆就有一辆交付给海外买家。
同年公布的中期财报更标志着一个历史性节点:比亚迪海外业务的营收占比首次超越了本土市场。
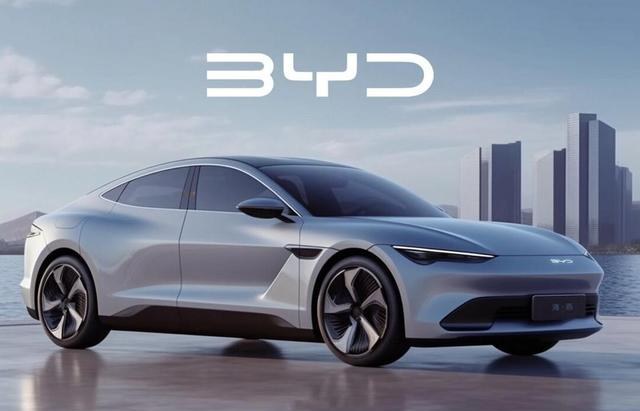
即便是筑起贸易壁垒的成熟市场,也未能切断这股趋势。尽管欧盟自2024年开始对中国电动车加征反补贴税,但咨询机构艾睿铂依然预计,中国品牌在欧洲的市场份额到2030年将翻倍至12%左右。
在意大利、德国、法国和西班牙,比亚迪、上汽名爵、奇瑞、吉利极氪等品牌的网络正在快速铺开。在拉美,墨西哥连续两年成为中国车企的核心出口枢纽,名爵在当地乘用车市场已拿下超过4%的份额;比亚迪在2025年8月打入阿根廷后,一年内便在14个主要城市扎下根基。
在中东与非洲,小鹏在2025年4月通过与海湾地区成熟渠道合作引入多款旗舰,长城、奇瑞等品牌也将触角延伸至十几个国家。在东南亚,印尼、泰国、马来西亚则见证了中国车企从“出口汽车”向“输出产能”的跃升,多个海外制造基地的接连投产,意味着整套零部件供应生态正在当地复制。
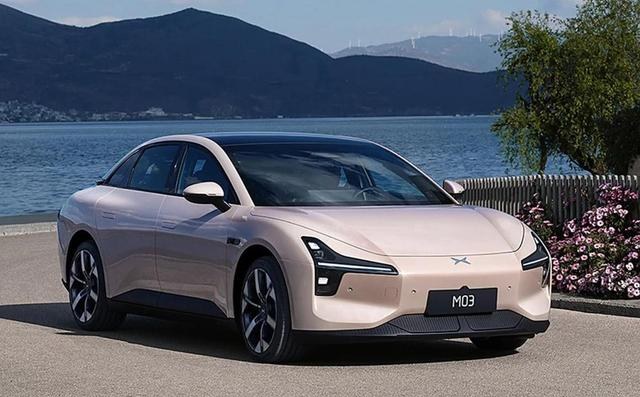
虽然出海的过程并非全无阻力,比如本地化建厂带来的成本前置导致比亚迪在2026年上半年净利润出现阶段性回调,出口退税调整也让部分企业利润面临短期摊薄,但这种成本恰恰说明企业已经越过了靠低价试水的原始阶段,进入到全球重资产扎根的纵深博弈。
西方主流舆论最终给出的那句“不可逆转”,其重量不在于赞美,而在于现实逼迫下的接受。当一个庞大的工业体不再试图在别人制定的旧跑道上弯道超车,而是换了一条全新的赛道,并在能源、材料、算法和制造上构筑起全方位的闭环时,所谓的百年底蕴与技术壁垒,还能剩下多少防御能力?
这个问题,恐怕足够底特律、沃尔夫斯堡和丰田市的决策者们继续头疼很多年。