为啥4S店宁可不要利息,也要“强推”贷款买车?背后的猫腻终于懂了!

大家好,我是轮谷!今天咱们来聊一个买车时特别有意思的现象。
不知道大家有没有发现?
现在去4S店买车,你要是说:“我全款买,不贷款。”销售嘴上说着“没问题”,但明显感觉热情少了几分。

可你要是说:“贷款也可以考虑。”好家伙!销售立马来了精神。
“哥,现在贷款有优惠!”
“可以两年免息!”
“贷款买车还能再便宜8000块!”
甚至有些销售还会苦口婆心地劝你:“哥,您有钱也可以贷款啊,真的比全款划算!”
这就让人纳闷了。我全款买车,你不是直接就把钱赚到手了吗?为啥非要让我贷款?甚至连利息都不要了?难道现在4S店都开始做慈善了?
当然不是!今天,轮谷就来一次性说清楚这个问题(如果对你有用,烦请点赞,给轮谷一个反馈哦)。
轮谷先上结论:

✅ 4S店强推贷款,是因为贷款比全款可能赚得更多。银行会给4S店金融返点,厂家可能还有奖励,再加上保险、装潢等收入,所以即使免息也可能有钱赚。
不过,免息不等于省钱,买车一定要算清全款和贷款的总花费,哪个划算选哪个!
一、先说个很多人不知道的事:4S店本来就不是靠利息赚钱的
很多朋友以为,自己贷款买车,交的利息都是4S店赚走了。
其实不是这么回事。
咱们普通人贷款买车,钱一般是银行或者汽车金融公司提供的。4S店主要负责卖车,同时帮金融机构介绍客户、办理相关业务。
轮谷打个比方:你去房产中介买房,房贷是银行放的,房产中介并不是靠收你的房贷利息赚钱。

4S店也是类似的道理。
那问题来了,销售说的“两年免息”,利息谁出?
通常有几种情况:
有的是汽车厂家为了多卖车,自己掏钱给你贴息。
有的是金融机构推出优惠政策。
还有一些是4S店从自己的利润中拿出一部分,用来补贴你的利息。

所以,大家一定要明白:所谓免息,不是贷款没有成本,而是有人帮你承担了这笔成本。
至于到底是谁承担、免多久,那就得看具体方案了。
二、真正的赚钱门道:你贷款10万,4S店可能先拿一笔“介绍费”
这才是重点。
咱们假设一下。你有个朋友准备装修房子,你给他介绍了一家靠谱的装修公司。
最后生意谈成了,装修公司给你一笔介绍费。

是不是很好理解?
4S店推荐贷款,也有点类似。银行想做汽车贷款业务,但自己一个个找客户,成本比较高。
而4S店不一样。每天进店的人,不就是准备买车的吗?
这些客户的贷款需求明确,金融机构自然愿意和经销商合作。
因此,4S店每成功推荐一笔符合合作条件的贷款,就可能从金融机构获得一笔佣金。
业内叫作“金融返点”。

轮谷举个例子:假设我们贷款10万元,金融机构按3%的比例给4S店支付渠道佣金。那就是3000元。
注意啊,这个比例只是举例,不是说所有4S店都能拿这么多。
以前某些高息车贷的返点甚至更高,不过这类“高息高返”业务近年来已经受到监管整治。
但道理大家应该明白了。咱们全款买车,4S店拿不到这笔贷款佣金;咱们选择贷款,它就可能多一份收入。
换成你开店,你是不是也会更愿意推荐能多赚钱的方案?
三、现在卖车不容易,4S店也得想办法多赚点
其实,4S店这么喜欢贷款,还有一个很现实的原因。
那就是现在汽车越来越难卖出高利润了。
以前卖车,可能光靠车价差额就能赚不少。
现在呢?
汽车价格战打得太激烈了。
你优惠5000,我优惠8000,隔壁4S店一咬牙,直接优惠1万。
车主买车当然开心,可4S店老板就有点头疼了。
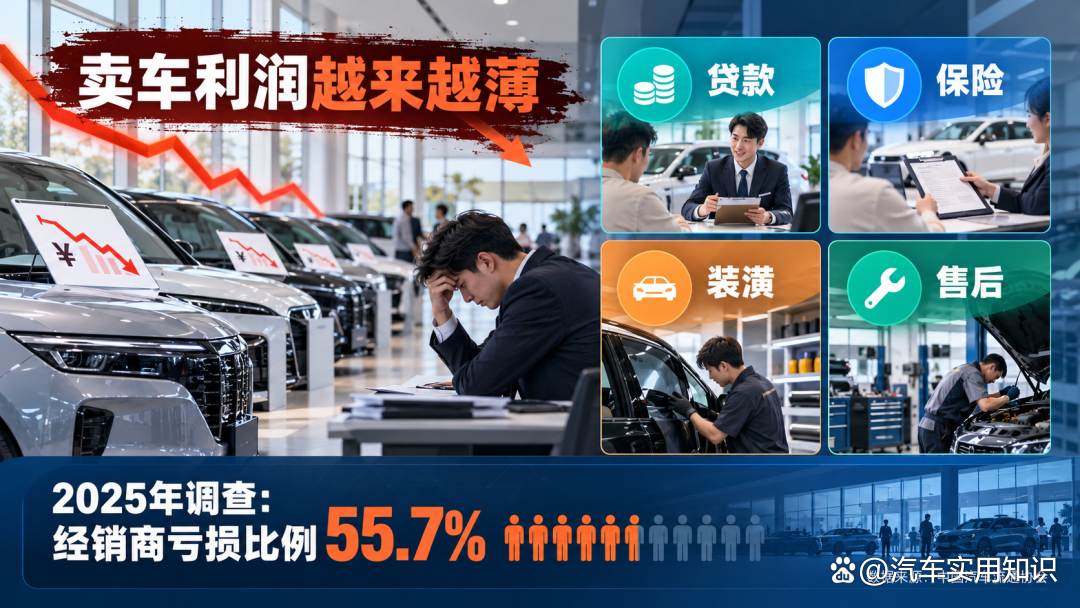
根据中国汽车流通协会发布的2025年全国汽车经销商生存状况调查,受调查的经销商中,亏损比例达到了55.7%。
也就是说,超过一半的受调查经销商都处于亏损状态。
当然,这不等于每家店卖一辆车都亏钱。但至少说明,现在单靠卖新车赚钱,确实越来越难了。
那怎么办?
房租得交吧?员工工资得发吧?水电、库存资金成本也少不了。
所以,不少4S店就把目光放到了其他业务上。比如贷款、保险、汽车装潢、维修保养等等。

这就有点像咱们去电影院。有时候电影票打折卖得挺便宜,但你进去之后,还可以买爆米花、可乐、套餐。
电影院不一定只靠电影票赚钱。
同样的道理。4S店也不一定非得靠车价差额赚钱,贷款和其他服务,也可能成为重要的收入来源。
四、贷款买车,还可能顺带带来保险、装潢等生意
不知道大家买车的时候,有没有听过这些话?
“哥,贷款买车,保险得在咱们店里买。”
“这个优惠价,需要搭配一个装潢套餐。”
“贷款还有一笔服务费。”
是不是听着挺耳熟?
这背后也有经济利益。
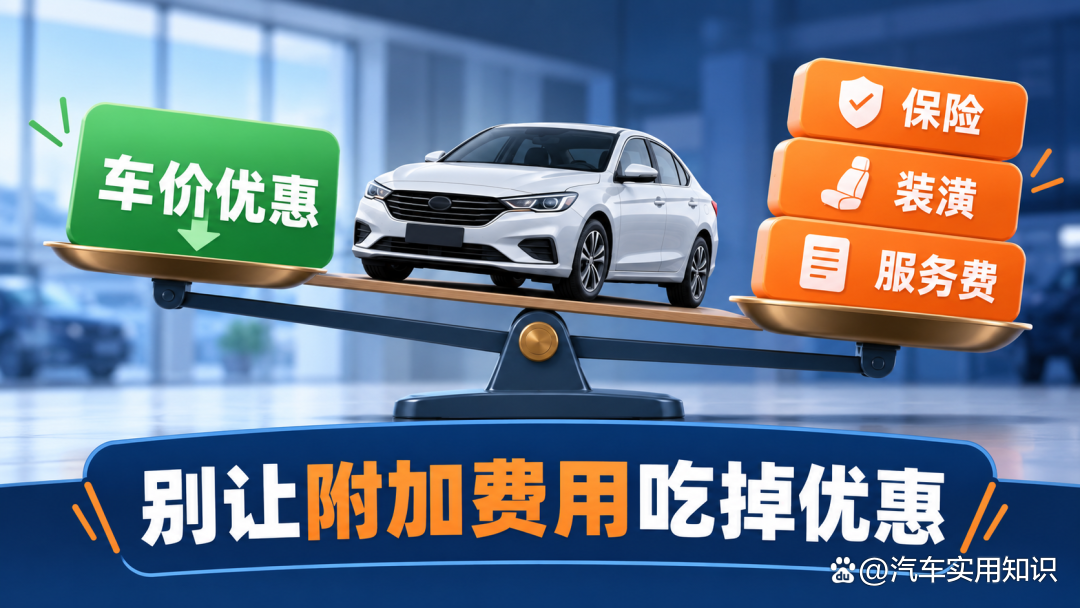
比如,你在4S店买保险,符合规定的保险代理业务可能给经销商带来佣金。
再比如,贴膜、脚垫、行车记录仪、延长保修等项目,也可能给4S店带来额外利润。
不过,这里轮谷得提醒大家一句:正常推荐保险、装潢没问题,但不能把不合理的收费和强制捆绑当成贷款的必选条件。
特别是强制指定保险公司、莫名其妙收金融服务费之类的情况,大家一定要多留个心眼。
可别车价便宜了几千块,转头又在别的地方多花了几千。
五、还有一个原因:销售自己也想多拿点提成
咱们再换个角度想想。
假如你是4S店销售。卖一辆全款车,只能拿400元提成。
如果客户办理贷款,你除了卖车提成,还可能多拿一笔金融业务奖励。那你是不是更愿意推荐贷款?
当然,这是举例,各家4S店的薪酬制度并不相同。

而且,部分汽车厂家还有金融渗透率考核。
听起来挺专业,其实很好懂。比如一家4S店,一个月卖100辆车,其中60辆是贷款买的。那金融渗透率就是60%。
如果完成了厂家相关考核,门店还可能获得专项奖励。
所以有时候,你以为销售是在帮你想办法省钱。
实际上,人家可能也是在努力完成自己的业务指标。
当然,不是说推荐贷款的销售就一定想坑你。
只是大家得明白,销售推荐的方案,未必就是最适合你的方案。
六、最有意思的来了:为什么贷款买车,反而比全款便宜?
这事乍一听,确实有点不符合常理。
但前面说了,贷款可能给4S店带来额外收入。
既然如此,它就可能愿意拿其中一部分收益,让利给贷款客户。
比如,一辆20万元的车。全款买,20万元。
贷款买,裸车价直接优惠8000元,只要19.2万元。

听着是不是很香?
先别急着高兴。
咱们假设,这个贷款方案还需要额外花:贷款相关服务费3000元,保险差价2000元,GPS安装费1500元,再加一个必须买的装潢套餐3500元。
算下来,额外费用整整1万元。
车价虽然便宜了8000元,但最后反而多花了2000元。
这就好比咱们去商场买衣服。导购告诉咱:“今天打八折!”结果结账时发现,还得购买会员卡、搭配指定商品。
折扣看起来挺大,可最后花的钱并没少。

当然,上面只是为了方便大家理解而举的假设例子,不代表贷款买车都会遇到这些收费。
有些厂家推出的正规免息贷款,确实没有额外费用,而且比全款优惠更多。
那这种贷款当然可以考虑。
所以贷款到底划不划算,不能只看车价便宜多少,而要看最终总共需要花多少钱。
七、轮谷建议:买车时,这3件事一定要问清楚
1、问清楚全款和贷款的总价
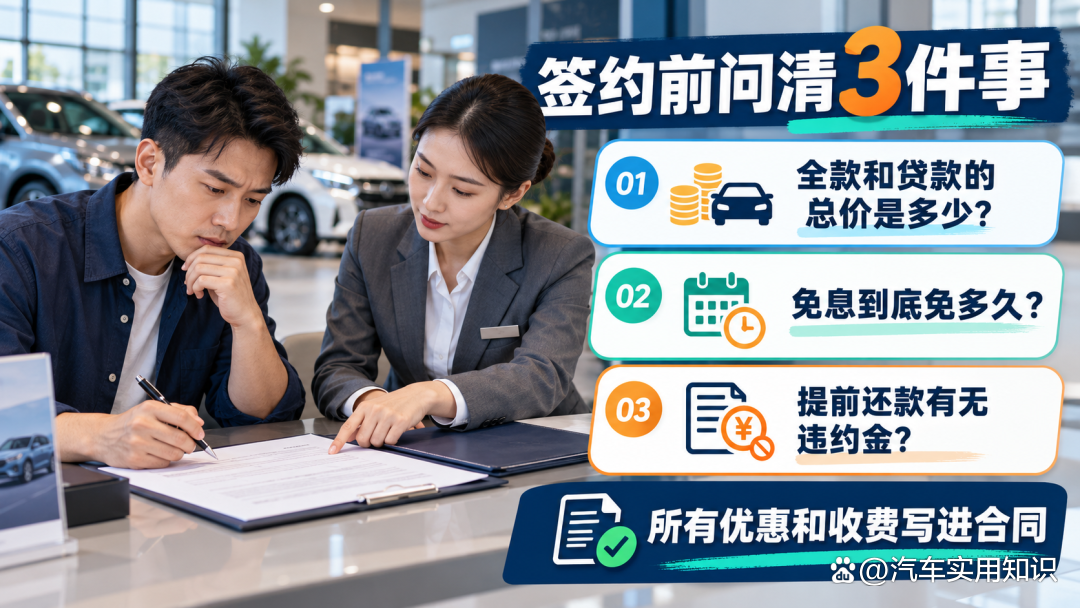
让销售把两种方案的费用全部列出来。
裸车价、保险、购置税、利息、各种服务费,一项都别漏。
尤其别光盯着月供。每个月还2000块,看着不多,但还五年是多少?一定要算总账。
2、问清楚免息到底免多久
有些方案说“两年免息”,可实际贷款期限是五年。
那后面三年怎么算?
能不能提前还?
提前还款要不要违约金?
这些问题,签合同之前就要弄明白。别到时候想提前还清,才发现还有一堆条件。
3、所有优惠和收费都要写进合同

销售嘴上承诺的事情,最好都落实到书面材料里。
特别是贷款的实际年化综合融资成本,更要看清楚。
从2026年8月1日起,个人贷款综合融资成本明示规定已经正式施行,办理汽车贷款时,金融机构应按规定明示相关融资成本。
咱们花十几万、几十万元买车,合同多看几分钟,真不丢人。
轮谷结语:
所以,现在明白了吧?
4S店宁可给你免息,也要劝你贷款,并不是人家突然不爱赚钱了。
而是贷款背后,还可能有金融返点、厂家奖励、保险以及其他服务收入。
有时候,卖车只是第一笔生意,贷款还能带来第二笔生意。

不过,大家也没必要一听贷款就害怕。真正免息、没有乱七八糟的附加费用,还能比全款便宜,那为什么不能考虑?
但如果表面上给你免息,背后却加上一堆收费,那就得好好算算了。
轮谷最后送大家一句话:买车别只看销售给你优惠了多少钱,而要看最后从你口袋里,一共掏出去多少钱。
毕竟,咱们辛辛苦苦攒钱买车,是为了自己开着舒服,可不是为了帮4S店完成业绩的。
最后,轮谷问大家一句:你当年买车,是全款还是贷款?有没有遇到过销售拼命劝你办分期的情况?欢迎评论区聊聊!
我是轮谷,专注分享靠谱汽车实用知识。咱们下期再见!