重卡市场9月销量混战格局揭晓:五大巨头排名大洗牌,谁才是真正的最大赢家?

中汽协刚刚确定了九月份商用车市场的产销统计数字,我盯着这张密密麻麻的表格看了半天之后发现今年车市的故事比想象中的更精彩。
中国重汽在单月、前三季度的统计表中一直稳居第一位置,这个庞然大物交出的成绩单累计数字超过了二十七万辆,并且比排在其后的企业多出了十多万辆。
在全国大约三十家主流及新势力品牌中,前五家企业占据了近九成的市场份额,在剩下的二十多家同行之间只能分到很少的一部分。
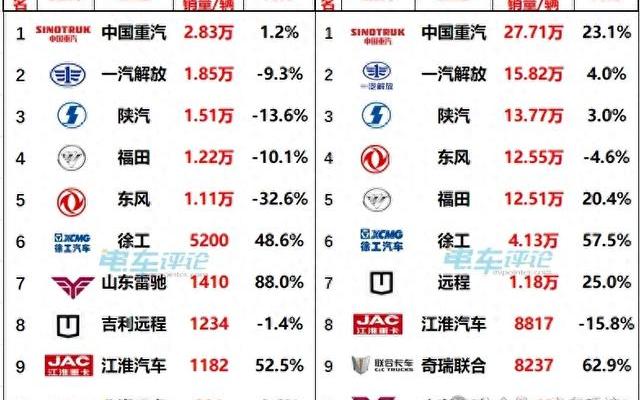
中国重汽之所以能牢牢握住车钥匙,主要是因为海外出口数量的不断增加以及细分车型覆盖面广。
当我查看最新的9月重卡销量榜单时,不得不思考中国重汽为什么能一直保持行业第一的位置,并且这种局面已经成了常态。庞大的海外销售网络以及细分市场的精耕细作给其形成了难以复制的护城河。“
相比之下,其他四家老牌企业在十二万至十五万辆区间内互相竞争,在单月数据上表现各异。一汽解放重卡最近的销售情况也引起了众多老司机的关注国内的大货车市场存量博弈特征非常明显头部企业的市场份额正在向少数几家公司集中而尾部品牌生存空间被严重压缩
陕汽集团和东风汽车在最近几年的统计中交替处于领先地位,这两家老牌劲旅单月、累计数字都出现同比下降的情况,背后反映出主力车型市场竞争力的变化以及经销商库存水平与金融支持体系的整体状况。
我经常思考,在陕汽重卡与东风重卡车销量对比的情况下,哪家车企可以取得优势地位?福田重型汽车销售量增加的原因给市场带来了多大的震撼。
福田汽车九月单月份就交出了万辆的成绩,前三季度累计数字增长了百分之二十以上;与东风汽车之间的差距缩小到几百辆左右。
原先陕汽和东风双雄对垒的局面发展为福田加入的三足鼎立格局,这场比赛激烈的重卡市场第三名争夺战让人捏着一把汗。
传统商用车企的渠道建设、售后服务体系以及新能源产品投放速度直接决定了它在汽车行业中的排名变化,稍有不慎就会被后面的追赶到后面去。
福田汽车在大盘整体下行的情况下,跌幅小于同级别的一些竞争对手;累计数字的增长幅度排在当地行业前列。
我进行了深入的研究,福田汽车重回第一梯队的战略调整主要表现在自动挡重卡、燃气重卡车以及特定物流场景下的载货车等领域。
如果你去查一下自动挡重卡的销售情况,就会发现驾驶室里平顺的感觉越来越受到司机们的喜爱,并且燃气卡车市场的前景也在油价波动的大环境下变得更为明朗。
传统重卡市场已经到了白热化程度,寻找差异化优势并保持长期的战略定力是企业实现逆势增长的重要途径。
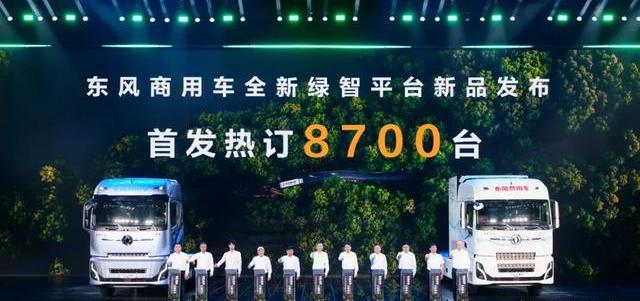
各大商用车企业通过技术升级、产品迭代以及精准的用户需求定位,在存量市场中找到新的增量空间,给行业内的其他追赶者提供了可以参考的转型样本。
徐工汽车、远程商用车、江淮汽车、山东雷驰以及联合重卡等品牌在九月份和前三季度都取得了各自的增长数字,这也使得新能源重卡车企的排名变得模糊不清。
徐工利用工程机械领域的渠道资源在自卸车、专用车板块占有一席之地,远程商用车则是依靠新能源和智能化技术布局市场,在关注其销量表现时会发现工程背景的品牌特定基建场景下爆发力很强。
第六名至第十位的市场份额之和不超过百分之十,新势力品牌虽然在某些场景以及新能源赛道上实现了较快的增长速度,但是整体规模相对于前五大传统巨头仍然较小。
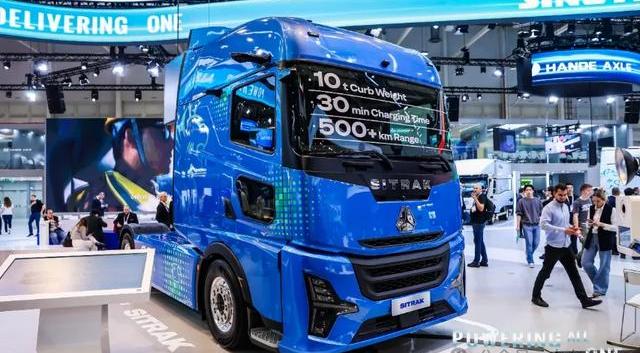
传统五强企业如中国重汽等也在新能源卡车领域加快布局,并占据了一定市场份额。
重卡行业竞争规则已经由单一的机械产品比拼转变为油气电氢等多种能源形式以及研、供、产、销、服等全方位生态体系的竞争,这也是未来几年内我国重型卡车市场竞争的重点所在。
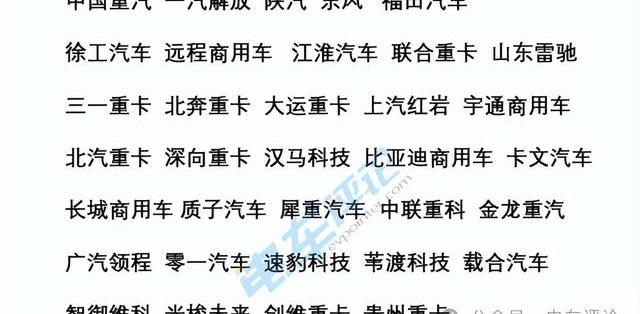
重卡行业总量保持稳定,市场结构发生剧变,跨界者重新构建了行业的秩序,在四季度央企、国企以及新势力都面临着销量目标的压力下技术路线的选择和资金链的维持直接关系到企业存续的时间长短传统巨头护城河是否能抵御住新兴力量侵袭多能源转型与生态体系建设的结果将决定企业的生死