汽车零部件供应商难逃价格战:半年利润大跌15%却仍被比亚迪重仓的背后真相

那天我坐在朋友那辆刚提不久的国产新能源车里,手里正把玩着车机屏幕上那根精致的Type-C数据线,脑子里想的却是一个挺扎心的问题:这满大街跑的智能车,到底养活了多少幕后的供应商?
说起汽车连接器供应商有哪些,大家可能马上会想起那些老牌的海外巨头,但本土企业的身影正变得越来越密不可分。
以电连技术为例,这家原本在手机内部各种排线和连接器领域混得风生水起的企业,硬是凭着一股子狠劲把业务砸向了汽车电子赛道。
电连技术汽车业务发展怎么样呢?
从账面上看,他们的汽车高频高速连接器已经成功打入了比亚迪、吉利这些主流车企的供应链,甚至在很多车型的座舱域控制器和智驾盒子里,都能找到那些密密麻麻的小金属触点。
按理说傍上了新能源车企这棵大树,日子应该过得风生水汽才对,可偏偏最新的财报冷水泼得人清醒,营收数字看着挺热闹,净利润却实打实地往下掉,这种增收不增利的怪圈把很多跨界玩家的底裤都快扒光了。
我常跟身边的同行开玩笑,现在的造车就像是一场永无止境的宫斗剧,主机厂为了在价格战里活下来,每天都在拿着放大镜审视供应链上的每一分钱。
新能源汽车降本对零部件企业的影响绝对是毁灭性的,消费电子企业拓展汽车业务盈利吗?
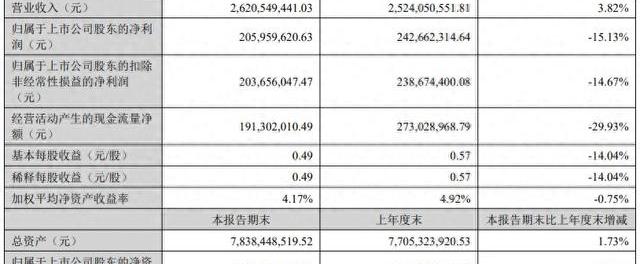
答案往往比想象中要骨感得多。
电连技术那边的财务报表明白无误地写着,传统消费电子基本盘里的FPC软板、USB接口还有射频BTB连接器,这些老业务的毛利率一直在往下出溜。
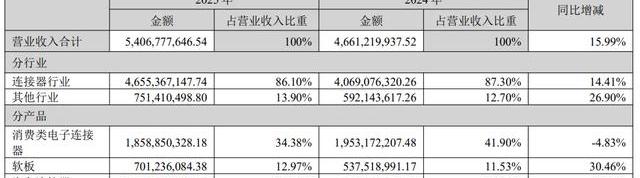
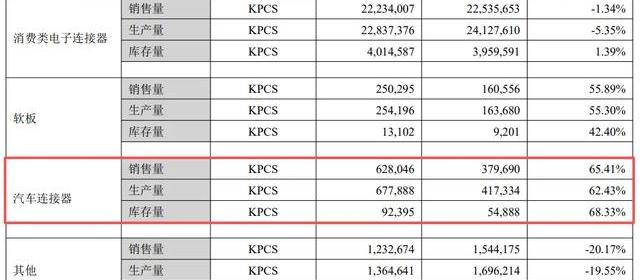
为了找新的增长点,他们把宝全押在了汽车连接器上,什么FAKRA、Mini-FAKRA、以太网连接器,销量和收入占比确实上去了,汽车业务的收入甚至超过了消费电子。
可毛利率却被生生压到了百分之三十五点四一。
主机厂每年例行砍价的刀不仅快而且准,供应商交货的规模虽然扩大了,但单价却在缩水。
更要命的是,为了研发那些更高规格的新品,公司的研发费用和销售费用像脱缰的野马一样往上涨,两头一夹击,原本就不算太厚的利润空间被挤得连渣都不剩。
坐在副驾驶上看着车顶那颗突起的激光雷达,我忍不住在想,现在的智能车为了跑通城区NOA,传输的数据量简直比我当年写稿时电脑缓存的垃圾文件还要庞大。
车载高频高速连接器技术发展趋势已经完全被自动驾驶的迭代速度绑架了,L3甚至L4自动驾驶法规在不断推进,车里的数据高速公路越来越挤。
以前那种大块头的连接器根本塞不进寸土寸金的中控台,Mini-FAKRA连接器应用前景倒是广阔得让人眼红,因为体积小、频率高、抗干扰能力强,成了各家车企争抢的香饽饽。
大家都在卷工艺、卷频宽、卷良品率,稍微慢上半拍就会被踢出供应商名录。
这种高强度的研发迭代砸下去的都是真金白银,直接导致零部件企业不仅要承受价格战的肉搏,还要承担技术淘汰的风险,可以说是两面挨耳光。
看着窗外飞驰而过的车流,我常常在琢磨车载连接器行业竞争格局的终局到底在哪里。
汽车连接器未来发展方向绝对不是靠拼谁的产能更大、谁的价格更便宜就能定胜负的,量产交付只是这场残酷长跑的起跑线而已。
当AI时代的浪潮把整车电子电气架构逼向更高维度的集中式架构时,光电连接等下一代技术变革正在酝酿。
零部件企业如果永远只在传统连接器的红海里跟车企打价格战,最终只能掉进规模不经济的泥潭里无法自拔。
能不能真正跳出单纯的成本博弈,靠着不可替代的技术壁垒拿到属于自己的技术溢价,才是决定这些企业生死存亡的关键考验。
在这条布满荆棘的转型路上,每一个跨界而来的弄潮儿都必须明白,车轮滚滚向前的声音里,既有收获市场的欢呼,也有被时代抛弃时连一声再见都不会有的残酷。