新能源价格战之下!这些合资品牌,已经没资格上牌桌,打低价也无效

价格战打到第三年,出现了一个反常识的现象:最先出局的,并非那些不肯降价的品牌;恰恰相反,降了价也没人买的品牌才最先进场就被淘汰。
2026 年前五个月,合资品牌在华的份额跌破了 25%,而 2017 年这个数字是 60% 以上。可仔细看,被请下桌的,是那些连降价都换不来进店量的品牌,并非动作慢的品牌。
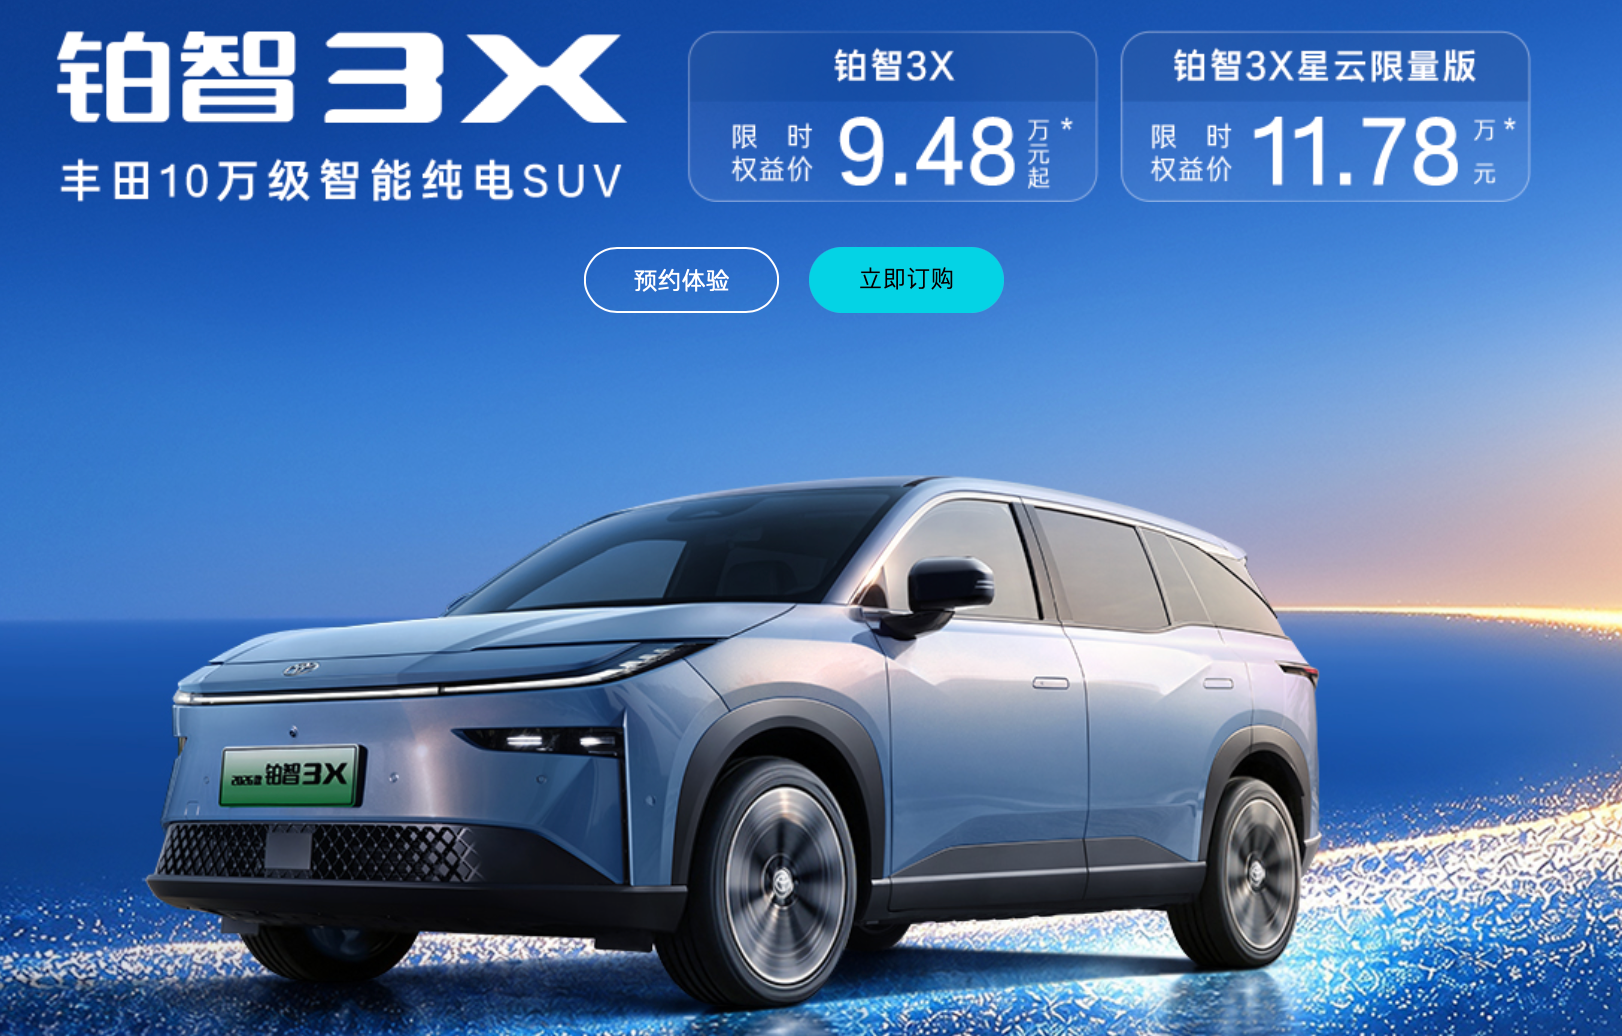
先看降得动的那几家:广汽丰田铂智 3X 权益价 9.48 万,9 月卖了 9855 辆;
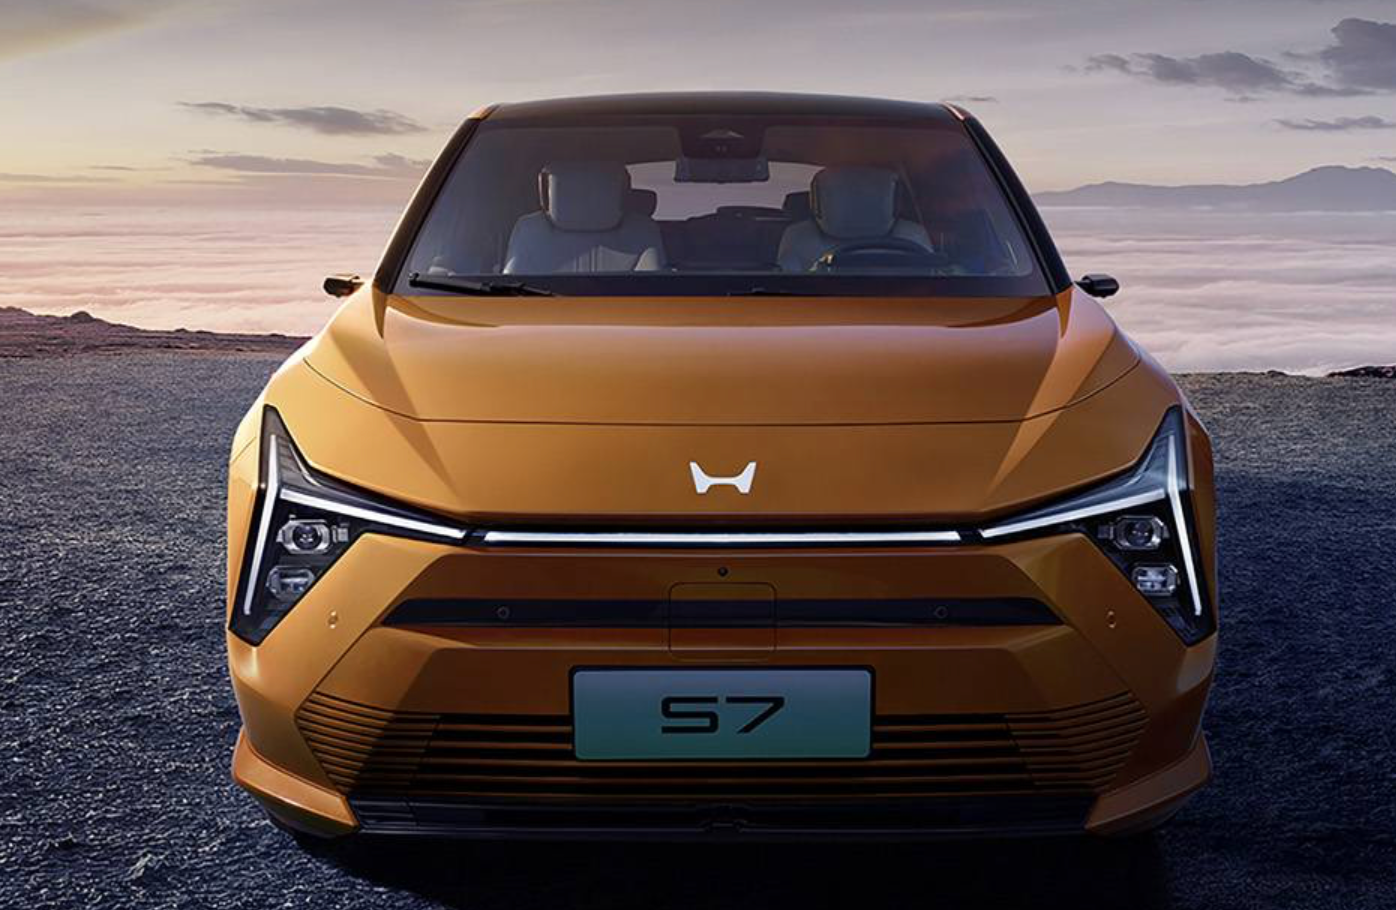
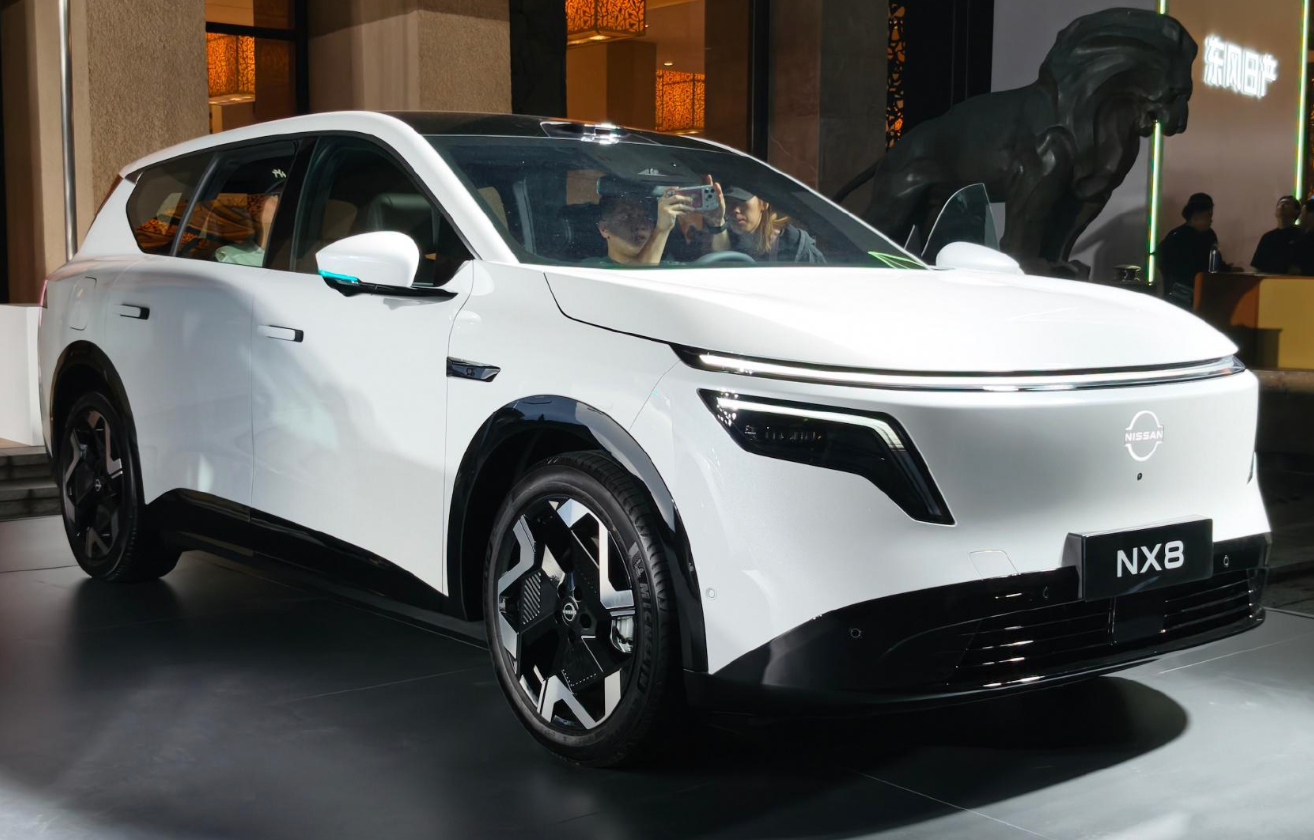
东风日产新 N7 限时 10.99 万起,12.99 万就给激光雷达,14 个月卖了 10 万辆;
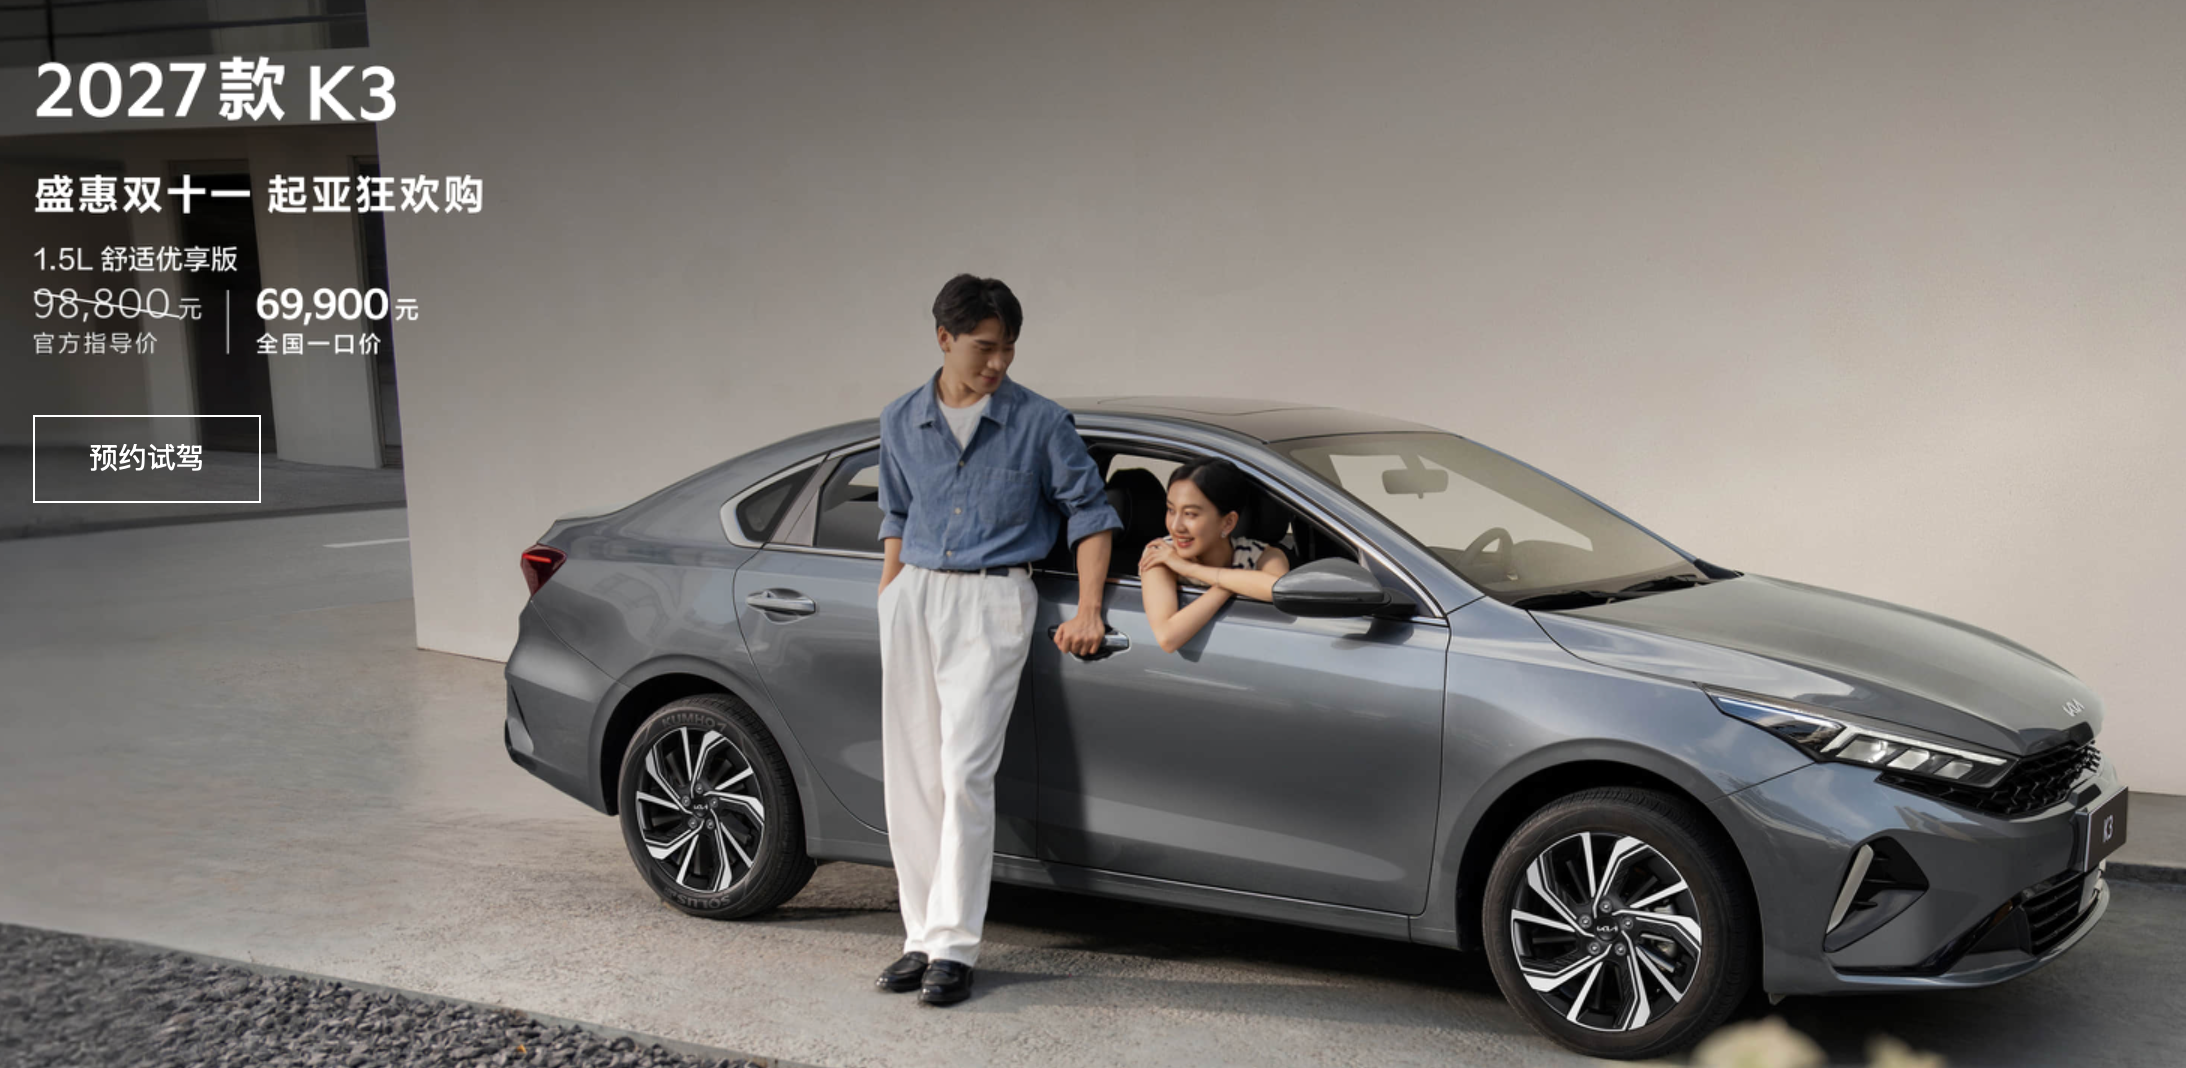
悦达起亚 K3 一口价 6.99 万,3 月同比涨 34%。
便宜只是表象:它们共同的地方在于,把产品按中国需求重做了一遍,智驾找 Momenta、电池找宁德、车机重写、定价权交回中国市场。它们真正重新定义了“这台车该值多少钱”,降价只是表面动作。
现代上半年 9.47 万辆、同比跌 5.3%;现代加起亚 9 月合计不到 1 万辆,份额只剩 0.6%。降价在这几家身上起不到进攻作用,只是一条用来止血的布带。
为什么同样降价,效果差这么远?
因为低价有个前提:你得还有品牌溢价可以烧。
丰田、日产、大众降的是“我原本该赚的那部分”,消费者拿到的是“便宜了,但还是合资”。弱势合资降的是“我本来就值这么多”,消费者看到的是“这车果然不值钱”。同样降五万,前者叫让利,后者叫自曝。
更狠的是残值:雪佛兰保值率 41.2%,比已经退出中国的三菱还低。降一次价,二手车价崩一次,老车主骂一次,潜在客户跑一批,这是个负循环。
渠道又把这条负向链条锁死了。雪佛兰 4S 店从近 700 家缩到不足 200 家,月销不到 200 辆的店,没人压库存、没人做售后,消费者连看车的地方都没有。神龙的经销商干脆转网去卖东风风神。没有渠道就没有露出,没有露出,你降五万的消息根本传不到人耳朵里。
所以雪佛兰被上汽通用从产销快报里直接抹掉,福特、神龙月销停在 1000 到 3000 辆。它们并非不想打价格战;这场仗的门票从来就不是价格,是研发速度和产品定义权。一张 10 万级中国特供车的图纸,从立项到量产要 24 个月,外资总部走完流程常常要四年。等车造出来,对标的自主车型已经换代两轮。
价格战的终局,比的从来不是谁更便宜,而是谁还配站在桌上。