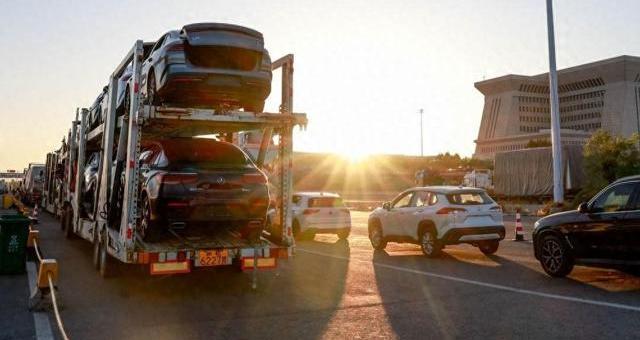
车企疯狂降价背后藏着惊天秘密,资本早已嗅到新变化将迎来大洗牌

上个月我去店里看车,销售顾问拉着我的手叹气,说店里的任务指标越来越重,可来看车的人却直摇头。
今年上半年国内新车总销量停在了一百五十万点七万辆,比去年同期掉了百分之四点一,到了八月份更夸张,乘用车零售量直接暴跌百分之二十三点六。
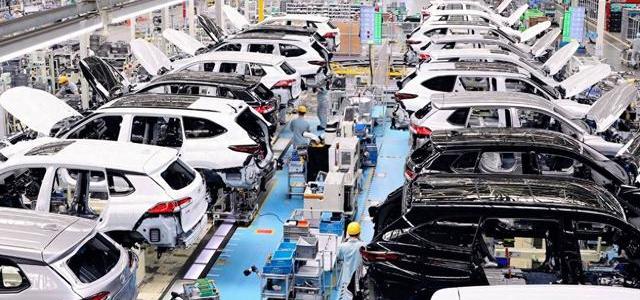
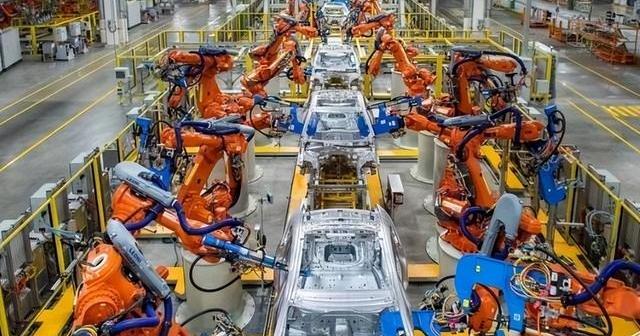
翻开财报一看,十五家主流车企上半年合计利润大降百分之四十五,十二家业绩恶化,八家直接亏损,工厂里的机器人没日没夜地敲打着钢板,生产线全开的代价是产能利用率跌到了百分之七十三点二。
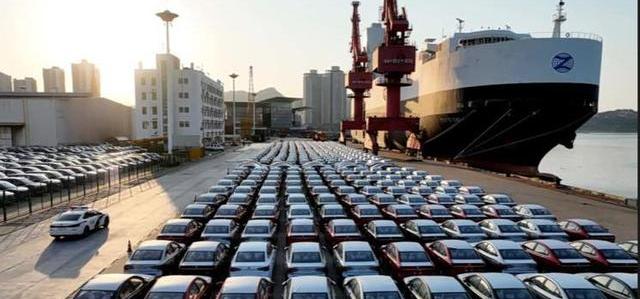
半年时间六百三十款新车像下饺子一样涌入市场,展厅里的促销海报一天换一个样,从零首付到保价承诺,价格战的硝烟把整个行业熏得睁不开眼。
我开着这台车去跑了一趟山路,深踩电门的一瞬间,强烈的推背感把我的后背死死按在座椅上,电机爆发出的瞬时扭矩带着机械的嘶吼,过弯时扎实的底盘调校透着一股子狠劲。
这种性能放在几年前绝对是三十万级别的享受,现在十几万就能落地,这就是车企们挥舞着降价大棒换来的残酷现实。
国内市场卷得连空气里都有火药味,资本的脸变得比翻书还快,以前投资人盯着你一台车能赚多少毛利,现在拿着放大镜看你手里有多少市场份额。
国家新能源汽车购置税补贴退坡得很干脆,每辆车的优惠上限被生生砍到了的一万五千元,那些习惯了靠政策奶水过日子的车企瞬间傻了眼。
资本现在只相信全链路的硬实力,你能不能按时交付订单,能不能把车卖到大洋彼岸,车机芯片和智能驾驶算法到底行不行,这些考核指标像一道道催命符,逼着传统合资品牌和那些PPT造车的新势力往悬崖边上走。
我看着停车场里停着的那些曾经红极一时如今却贴着封条的合资燃油车,心里五味杂陈,时代的列车轰隆隆向前开,根本不管车上的人有没有买好站票。
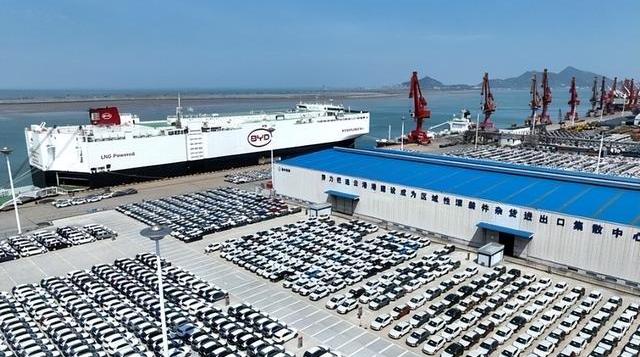
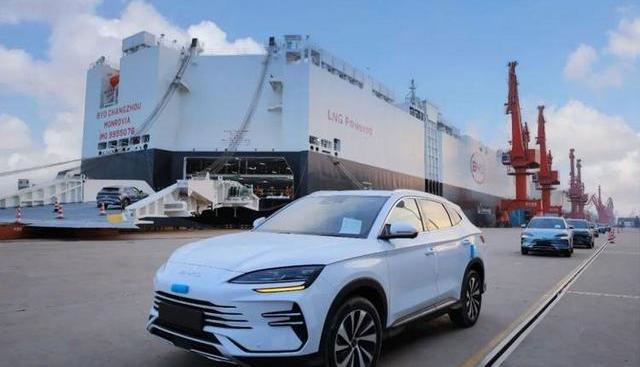
国内市场的冰窖让人瑟瑟发抖,但另一边的码头上却是热火朝天的出海盛况。
上半年整车出口量达到了五百零九点六万辆,同比暴增百分之六十五点三,比亚迪和奇瑞的标志在欧洲和俄罗斯的街头越来越常见。
欧洲那边正在实施严苛的欧七排放法规,老牌燃油车企还没回过神来,中国新能源车企已经带着高性价比的产品矩阵杀到了家门口。
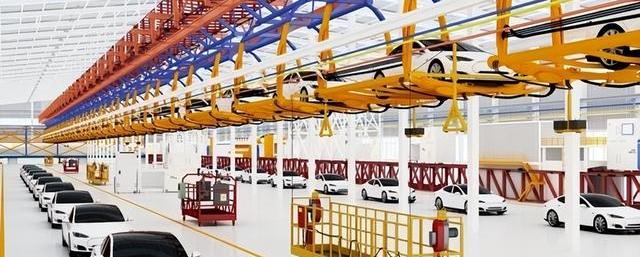
这场出海狂欢的背后,是中国汽车工业压倒性的全产业链成本优势,我们在电池、电机、电控这三电系统上建立的技术护城河,成了开拓海外版图的最强武器。
我总觉得这场声势浩大的价格战像是一把双刃剑,它能把那些技术落后、资金链断裂的弱势车企毫不留情地清理出局,实现行业期待已久的产能出清。
可是我也很担心,如果这种厮杀演变成无底线的偷工减料,有些厂家为了省钱在看不见的地方动歪脑筋,用劣质钢材或者精简安全配置,那砸掉的可就不只是哪一个品牌的招牌,而是整个中国汽车的声誉。
单纯靠降价清库存换不来长久的繁荣,真正的过冬棉袄还得靠扎扎实实的技术创新和死守品质底线。
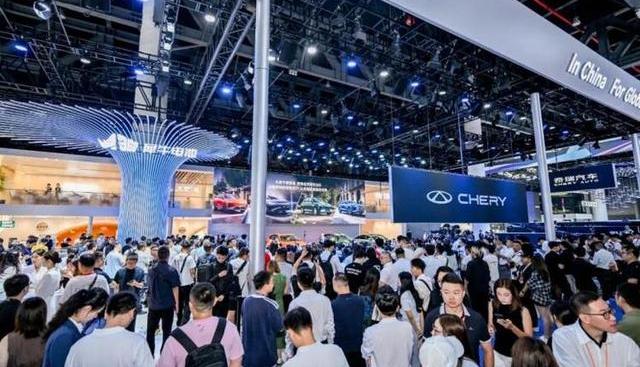
我在海外车友的论坛里看到,中国车正被越来越多的人认可,但这波出口高增长能不能一直持续下去,我心里其实打了个问号。
海外本地化建厂的要求越来越多,欧盟的反补贴调查贸易壁垒也在不断加码,老牌跨国巨头们缓过劲来之后正在电动化赛道上全力反扑。