80万砍到40万,德媒却说中国赢了? 这笔账得这么算

去年冬天法兰克福郊区,IT工程师罗伯特买了一辆比亚迪Seal U DM-i。 他每天通勤50公里,平时几乎纯电跑,周末全家出行也不担心续航。 被问到为什么选中国品牌,他的回答很直接:同等预算下,配置更高,该有的都有。
这样的消费者在欧洲不止一个。
欧盟坐不住了。
10月10日,彭博社曝出消息:欧盟准备出台关税配额新规草案,把中国混动车对欧进口规模从2026年预期的80万辆压缩到40万辆,最快12月生效。 配额之内享受较低税率,超出部分加征高额关税。
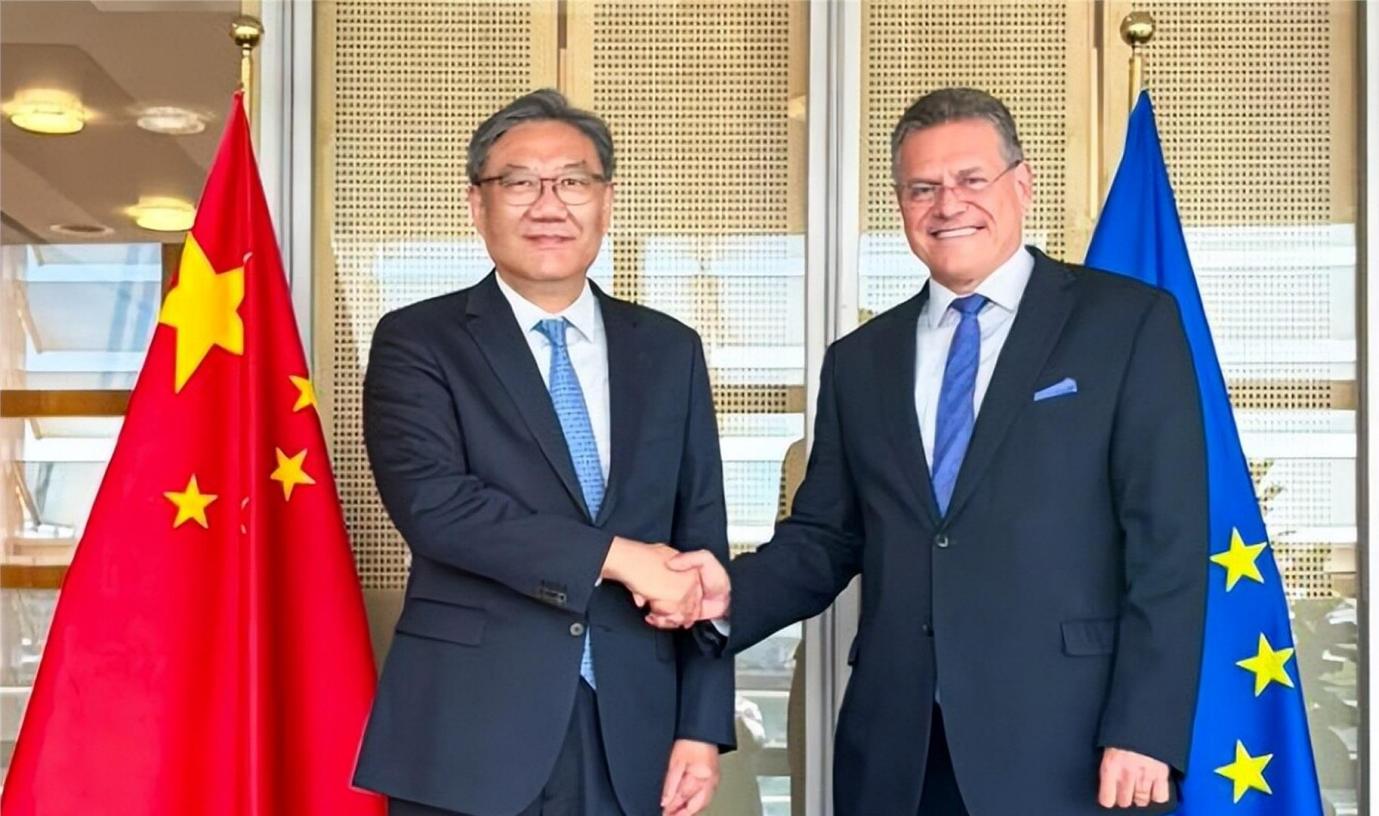
时间线很微妙。 就在消息曝出前一天,欧盟贸易委员谢夫乔维奇刚在北京和中国商务部部长王文涛连谈两天,双方达成了16项经贸共识。 中方说双方“以符合世贸规则方式就混动车贸易达成谅解”,欧方则直接宣称“中国同意主动管控、适度削减出口增量”。
同一份谅解,两边各说各话。
很多人看到“80万砍到40万”的第一反应是:中国让步了?
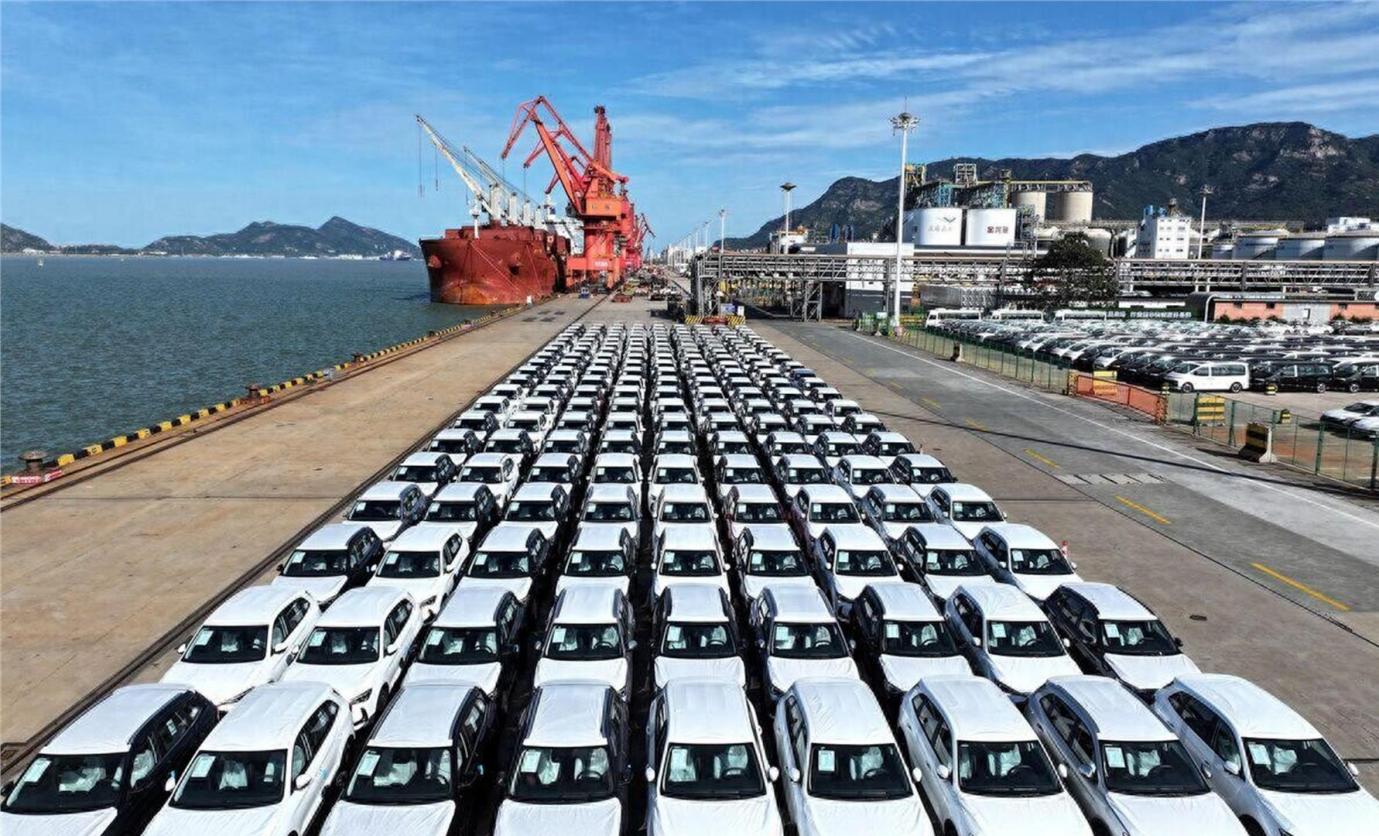
这个数字的算法需要拆开看。 中国汽车流通协会专家委员会委员李颜伟算过一笔账:中国品牌插混目前在西欧市场份额约29%,欧盟希望压到15%左右,对应的数量变化确实接近减半。
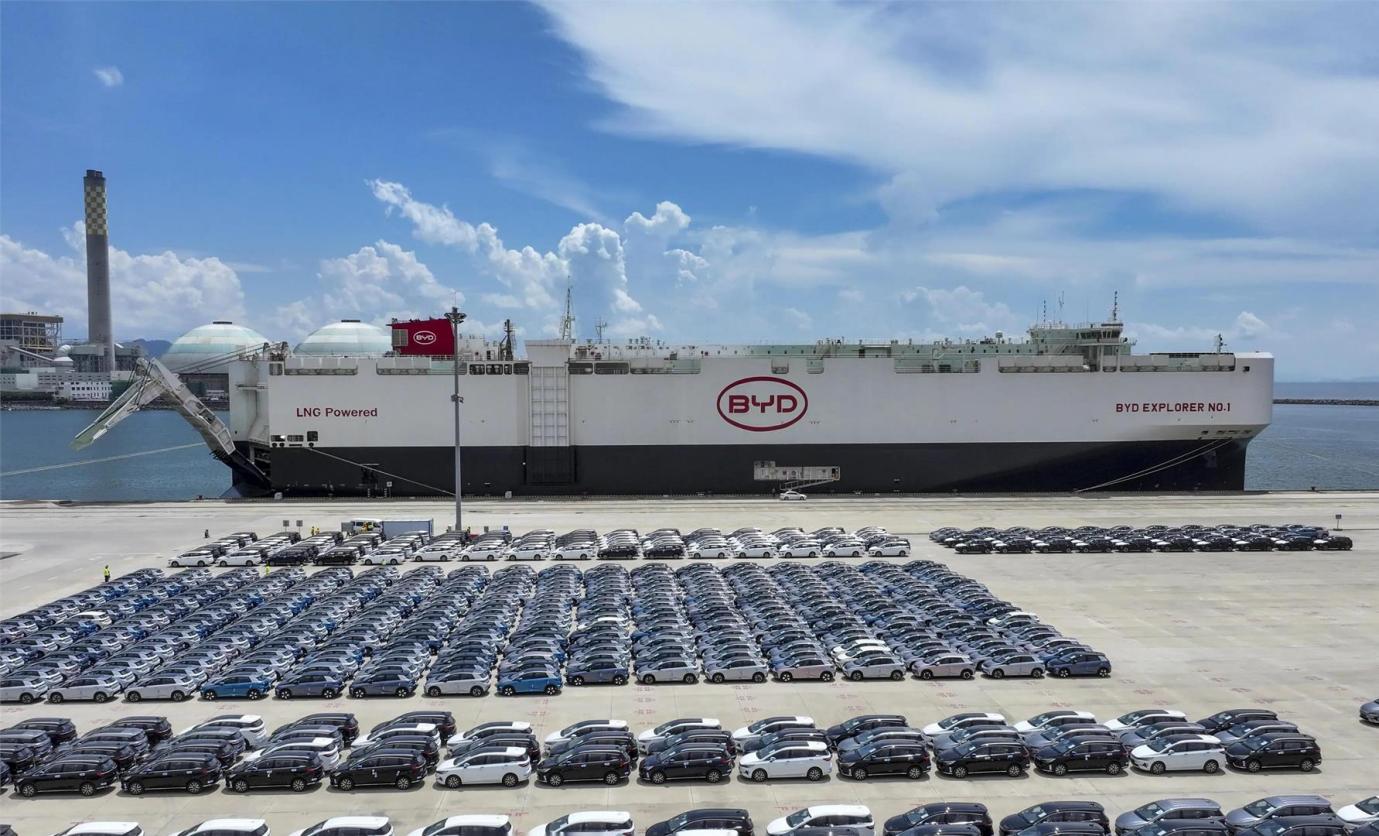
但关键在基数。 这个“减半”不是把现在的出口量砍掉一半,而是在原本预计要增长到80万辆的基础上设了一个天花板。 40万辆的配额,仍然远高于2025年实际的30.2万辆出口量。 配额卡的是增速,不是存量。
而且协议的具体细则至今没有公布——没有量化条款,没有执行标准,德国《商报》直接泼了冷水,说后续变数还很大。
中国为什么愿意坐下来谈这件事?
看一组数据就明白了。 欧盟对华关键原材料依赖超过八成,部分稀土达到九成,98%的稀土永磁体需求依赖中国。 欧盟多名外交官公开承认,在这个领域几乎没有反制筹码。 这次磋商中,中方给出稀土和永磁体出口审批的“绿色通道”,简化了流程,但核心出口管制规则没有动。
2025年欧盟对华贸易逆差达到3600亿欧元,2026年第二季度单季逆差1030亿欧元,创近四年最高。 平均每天超过10亿欧元。 真要全面硬脱钩,欧洲本土工业和供应链的损失远大于中方。 在混动配额上的弹性处理,本质是以单一产业的灵活让步,稳住整体经贸大盘。
那欧洲车企在做什么?
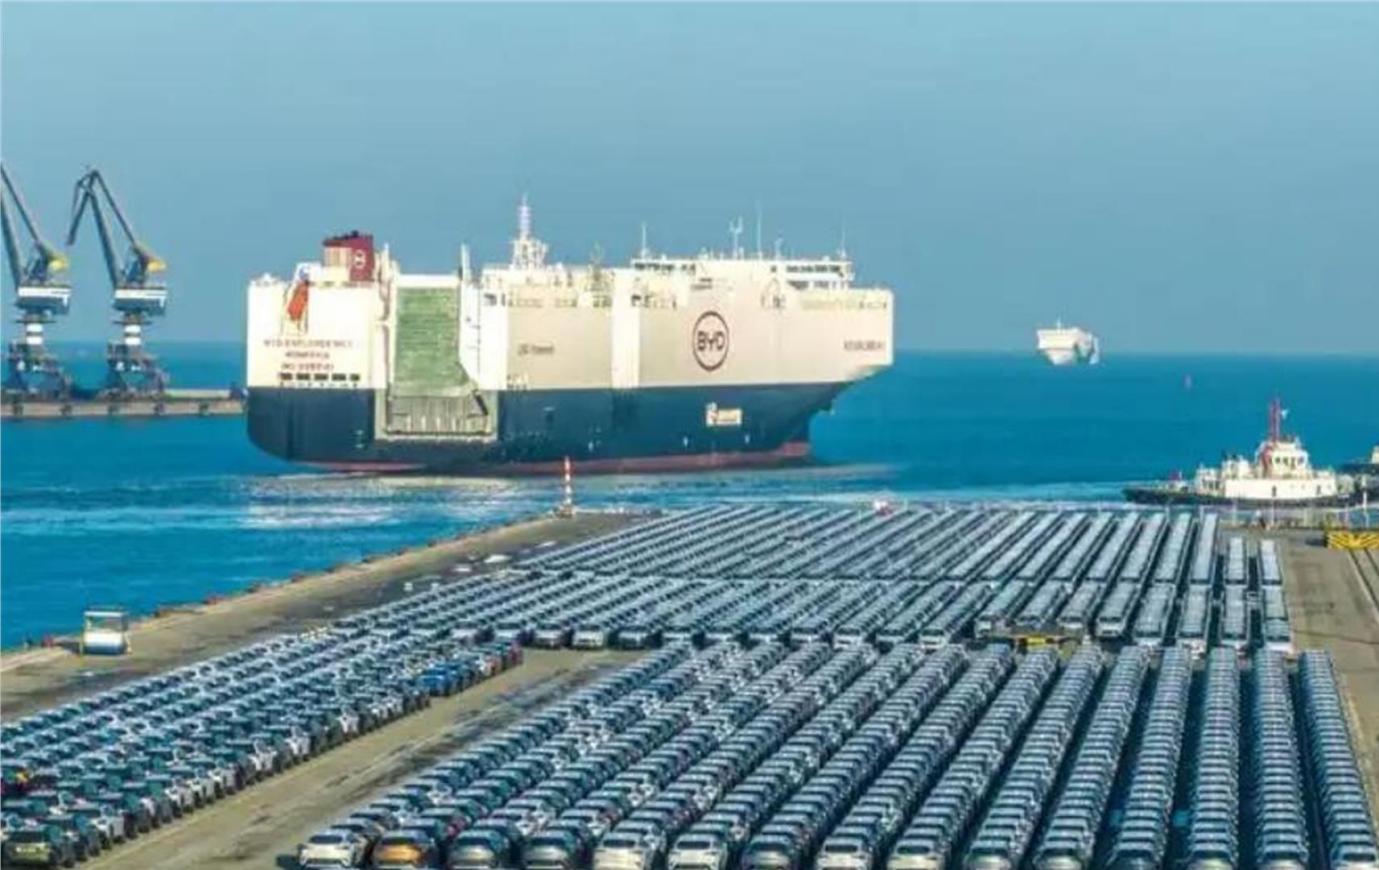
大众旗下的PowerCo正在推进电池自主制造,宝马和宁德时代签署了合作谅解备忘录,零跑与Stellantis在西班牙的合资工厂预计2026年10月投产-。 中国车企也在加速在欧洲建厂——比亚迪匈牙利工厂投资40亿欧元,一期规划年产能15万辆;奇瑞通过西班牙合资工厂计划2026年底启动生产,2029年目标产能15万辆-。
本地化生产出来的车属于“欧洲制造”,不受进口配额约束。
德国汽车工业协会的态度很说明问题。 他们对配额安排“谨慎欢迎”,但同时公开承认:贸易配额解决不了欧洲汽车产业的根本竞争力问题。 德国《法兰克福汇报》的评论更直白——威慑未必能使中国让步,欧洲增强自身实力才是硬道理-。
与此同时,欧盟在10月9日宣布选定46个关键原材料本土战略项目,覆盖锂、镍、钴、石墨、稀土等15种战略原材料,预计需要约211亿欧元投资。 目标是到2030年实现10%本土开采、40%本土加工、25%回收利用。 一边在贸易上设限,一边在供应链上补短,两条线同时推进。
这个差距不是一纸配额能填平的。