“金九”失约销量暴跌,MPV小池塘还能掀起多大水花?


6.6万辆,同比跌31.1%,环比再掉12.3%——这不是某款车翻车,是整条MPV赛道一起往下出溜。
更尴尬的是,全市场没有一台车月销破万,连排第一的赛那也只卖了5849辆,比去年同期少了三分之一还多。金九没来,MPV连铜九都没赶上。
这件事的可怕之处不在于跌,而在于:大家拼命往里砸新车,池子反而更小了。
不是车不行,是“必须买MPV”的理由变少了
看前二十榜单,合计53793辆,比8月一下子少了九千多台。合资只剩6席,自主占了14席,销量占比64.2%——自主是主力,但主力也在集体下滑。
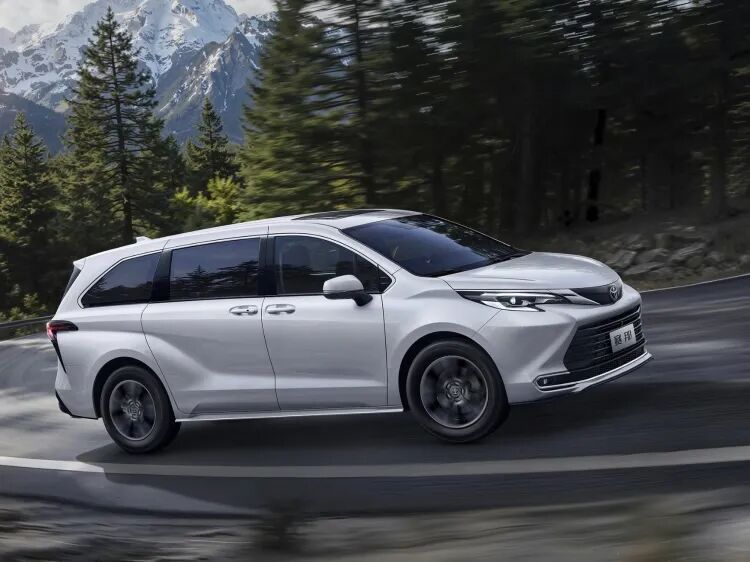
“MPV市场现在不缺新车,缺的是新增需求。”
前几年拉动车市的“三驾马车”——二胎家庭、商务接待、公司用车,同时松了劲。企业降本,公务采购收紧;家庭换车更谨慎,车子质量好了,换车周期反而拉长;再加上SUV反过来抢地盘:2+2+3布局、后轮转向、空间不输MPV,操控还更灵活,“七座家用车”的定义权正在从侧滑门手里滑走。
MPV已经很难再有持久爆款,新车上来热度快,下去更快。
小池塘里,塞了太多“高端大鱼”
过去两年,高端新能源MPV是车圈最性感的词。蓝海、利润高、品牌向上、智能满配——谁不做一台,好像就跟不上时代。
可现实是:1-9月MPV累计才64.4万辆,同期SUV是844.5万辆,轿车777.6万辆。MPV在整个乘用车里,就是个小众池塘。
池塘不大,鱼却越放越多。问题不在方向错,而在节奏和姿势错了。
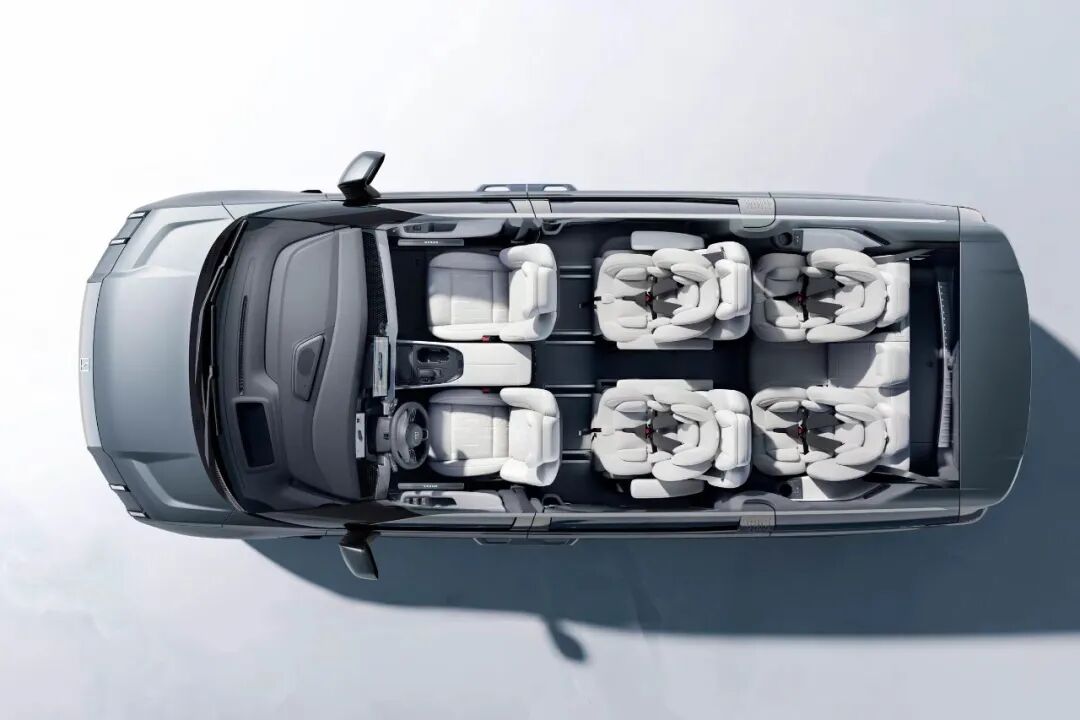
一部分车企把“高端”理解成堆料:冰箱、彩电、大沙发、航空座椅、全景天幕,价格顶到40万、50万,却没想清楚——用户凭什么为非刚需买单?高端新能源MPV是个新物种,消费者对其技术成熟度、可靠性、保值率本来就有观望,你再把实用性挤掉,只留“豪华感”,那就成了发布会能卖爆、交付完就沉。
更麻烦的是生命周期错位:很多车月销破万后迅速跌回几千,迭代却越来越快,而用户换车周期在拉长。你追着出新,他蹲着不换。
所以不是“高端新能源MPV走偏了”,是太多人把蓝海当成了无限池,把堆料当成了竞争力。
结构已经翻盘,赢家要会“切薄片”
但MPV也没到唱衰的时候。真正的变化是:盘子没大,结构彻底重排。
2026年上半年,新能源MPV渗透率第一次突破60%。也就是说,卖掉的每十台MPV里,六台以上是插混或纯电。燃油MPV在退,新能源在吃份额;商务需求在淡,家用需求在起。
某相关人士给过一个关键区间:30万元以上的新能源高端MPV,年销量大概在30万到50万辆,而且增速远高于MPV大盘。这块不是没市场,是市场变“细”了。
过去讲“我是一台高端MPV”,现在得讲清楚:是给二孩家庭周末用的?是给三代同堂长途用的?是给公司接待用的?还是给一线城市限牌用户用的?后轮转向、高阶智驾、三排安全,这些原来50万级的配置下探到30万价位,能拓宽的不是一个大品类,而是几个极具体的场景切片。
品牌口碑反倒比以前更重要。MPV是低频高价消费,用户不敢赌。产品可以新,品牌信任不能新;渠道可以轻,售后不能虚。
MPV这池水,确实掀不出大浪了。可汽车行业的真相从来不是“大盘变大才叫机会”,而是在小盘里重做一遍分工。
9月的暴跌像一记闷棍:它打掉的不是新能源MPV的未来,而是“只要高端、只要上新、只要堆配置就能赢”的幻觉。接下来的MPV战场,不会属于声量最大的那个,而会属于最懂场景、最肯磨技术、也最愿意把“实用”放回“豪华”前面的那个。
小池塘没关系,关键是别在池塘里造航母。