比亚迪6679亿负债被骂第二个恒大,翻开财报发现两者根本不是一回事,真正该睡不着觉的是产业链上几千家中小供应商

比亚迪2026年半年报一出来,6679亿总负债这个数字在网上传得很快,叠上许家印刚刚宣判的余热,第二个恒大的说法没用几天就铺满了评论区。
拿6679亿对标恒大2.4万亿的人不少,但很少有人去翻翻这两笔债到底是什么性质的。
翻开半年报,6679亿里真正需要付利息的有息借款大约1023亿元,占总负债的15.3%。
剩下将近5656亿,是欠供应商的货款、欠经销商的返利、预收的合同款项、应付的薪酬税费,这些是生产运营里的正常应付项,不需要还本付息,对应的是可以交付的车、可以销售的电池、可以运转的产能。
恒大当年是什么情况?
有息负债超过六千亿,抵押的是大量不断贬值的土地储备和卖不掉的烂尾楼,流动性极差。
一旦融资渠道收紧,整个链条立刻卡死。
比亚迪手里的资产是可以生产、可以销售、可以变现的,两者的债务性质从根本上就不在一条线上,简单拿总负债数字比并没有意义。
当然,这不代表比亚迪没有压力,只是压力的位置不在金融端,而在供应链里。
5000多亿的经营性负债,本质上是比亚迪从整个产业链借来的无息资金。
货先到,钱后付,账期通常三到六个月,这中间所有的资金成本由供应商自己垫着,工资、原材料、房租,全靠自己撑。
比亚迪规模越大,订单越多,全行业供应商垫在这里的资金总量就越大。
2026年半年报显示,比亚迪的应付账款周转天数是141天,比上年同期缩短了1天。
这个数字在主流整车企业里算不上最差,但距离2025年车企公开承诺的60天账期,还差得很远。
更值得注意的是,应付票据余额从年初的约225亿元涨到534亿元,增幅将近138%。
供应商如果需要提前拿到这笔钱,就得去银行贴现,贴现的手续费和利息全由自己承担,实际资金压力比账期数字看起来更重。
2026年上半年,比亚迪的经营数据出现了近15年来第一次营收和净利润同时下滑。
总营收3448亿元,同比下滑7.13%,归母净利润123亿元,同比下滑20.54%,新能源汽车累计销量180.85万辆,同比下滑15.72%,自2025年9月开始已经连续8个月单月同比下滑,直到2026年5月才重新回正。
吃掉利润的不只是国内价格战,还有汇率。
上半年财务费用从上年同期的净收益32.47亿元变成了净支出50.96亿元,这一进一出相差超过83亿。
多家券商测算,其中约47亿来自汇兑损失,原因是海外收入占比越来越高,欧元、美元、东南亚货币的汇率波动直接影响利润表。
这个汇兑损失,其实是海外扩张的另一面。
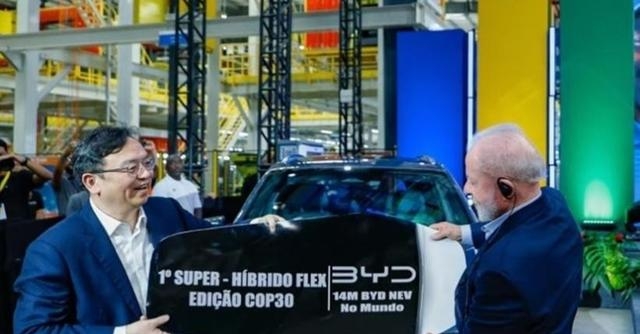
2026年上半年比亚迪海外收入1812.68亿元,同比增长33.9%,占总营收比重首次超过50%。
出口新能源汽车79.23万辆,同比增长67.8%,在泰国、巴西、英国、意大利、西班牙等国都拿下了新能源品牌销量第一,自有滚装船达到8艘,覆盖了121个国家和地区。
巴西工厂第10万辆车在今年上半年下线,泰国工厂正式投产。
这是比亚迪和恒大最根本的区别:恒大的资产是买来堆着等升值的土地,比亚迪的资产是实实在在落地生产的工厂和每天在全球卖出去的车。
现金流层面,上半年经营活动现金流净额373.35亿元,同比增长17.28%,远超123亿的净利润,说明回款能力和运营效率还在改善,期末现金储备1674亿元,足以覆盖短期刚性债务。
但眼前的几个变量不能忽略。
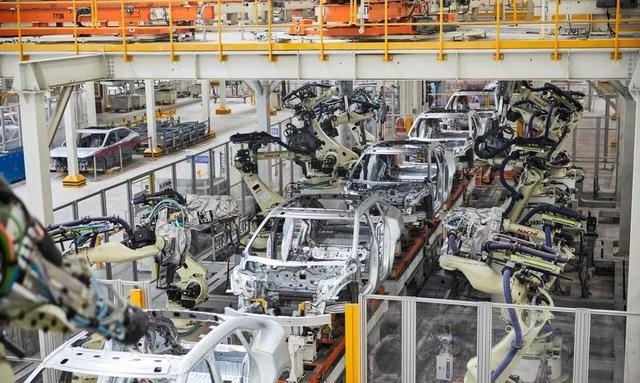
匈牙利塞格德的乘用车工厂规划年产能30万辆,欧洲的用工成本、工会规则、环保合规和供应链配套成本,每一项都比国内高出不少,这部分的利润释放节奏存在不确定性。
汇率方向如果持续对人民币不利,海外收入的盈利转化率还会继续受压。
欧洲本土整车企业正在加速推出低价电动车,大众、雷诺、Stellantis都在针对10万到15万这个价格带布局,东南亚的日系车企在当地耕耘了几十年,根基很深,比亚迪的海外增长到底能持续多久,目前确实还没有定论。
一旦上面任何一个方向出问题,国内价格战又持续压着毛利,比亚迪保住现金流的方式之一,就是进一步延长支付给供应商的账期。
这种调整不需要公告,也不需要审批,但对于那些规模只有几千万到几亿、现金流本来就薄的中小供应商来说,多拖一个月就可能让整个资金链绷断。
与银行收贷不同,这类供应链的压力不会在某一天集中爆发,而是沿着产业链一层一层缓慢渗透,从整车到一级供应商,再到原材料商,修复起来比金融危机更慢,影响面也更分散。
一家做结构件的中小企业垮掉,它的模具、工人、技术积累不会立刻被别人接手,产能断档是真实存在的风险。
141天的账期能不能真的压到承诺过的60天,这个问题在产业链上几千家供应商那里,不是一个数字,是每个月的资金缺口。