口销量一路暴涨,每台车却少赚 5000 元!中国车企被谁"割了韭菜"?

比亚迪上半年每出口一辆车,账上差不多要被汇率刮走5000块。
不是车不好卖。 海外收入1812.68亿,头一次超过国内,占比52.57%;出口79.2万辆,同比涨67.8%;境外毛利率21.71%,比国内15.67%高出一截。 可财务费用一栏写着净支出50.96亿,去年同期还是净赚32.47亿,一进一出差83.43亿。 券商拆完说,里面约47亿是汇兑损失。
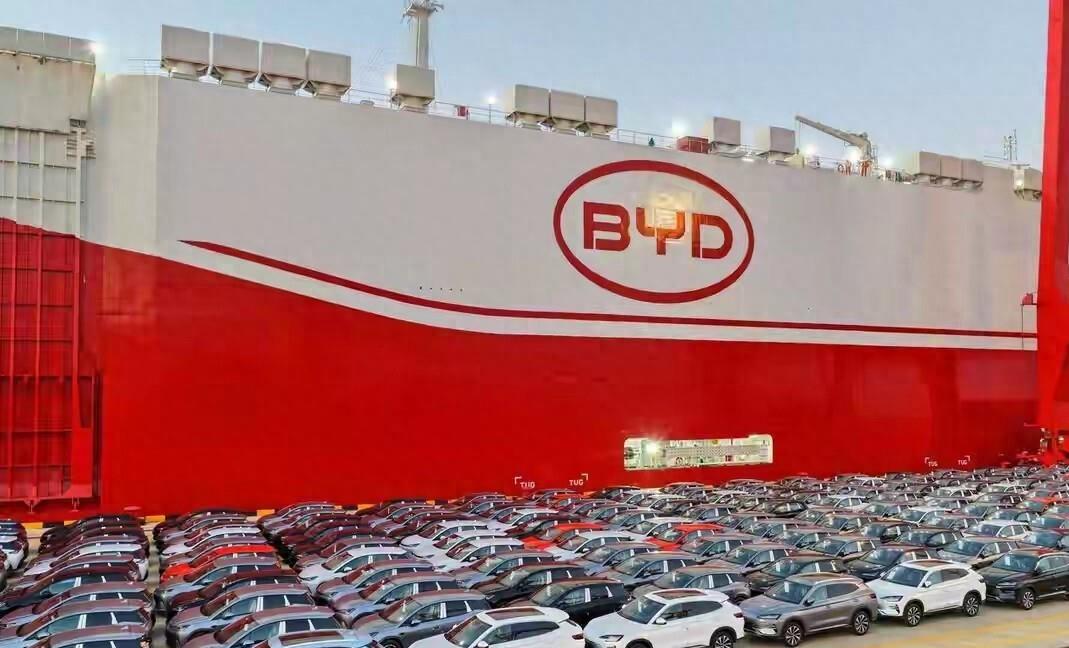
车造出来了,船发了,钱还没全回来,人民币先涨了。 这账就歪了。
上半年人民币兑美元从年初7.0288走到6月30日6.8109,半年升约3.1%。 到9月更狠,在岸、离岸先后破6.7,9月18日盘中在岸6.6964、离岸6.6933,创2023年初以来新高,年内累计升幅超4%。 人民币越硬,车企手里的美元、欧元、雷亚尔、卢布折回人民币就越少。
奇瑞更憋。
上半年汇兑净亏20.92亿,去年同期是净赚33.98亿,正反差54.9亿。 海外收入989.68亿、涨51%,出口94.38万辆、涨71.5%,海外收入占总收入69%。 车卖得更多,钱没同比例多,单车汇兑损失约2200块。 奇瑞海外单车均价大概10.5万,本来就是薄利多销,刮这点比比亚迪还肉疼。
上汽汇兑净亏19.68亿,去年同期赚28.77亿。 吉利从去年26.4亿汇兑收益变成5.5亿净亏。 长城锁汇了对冲后还亏2.66亿。 长安2.3亿汇兑损失,而它上半年归母净利润才8.17亿,这一项比利润还扎眼。 六家加总汇兑失血约98亿,占289家汽车制造上市公司上半年归母净利565.31亿的17%左右。
怪事在“量价错位”。
比亚迪出口量涨67.8%,境外收入只涨33.9%,收入增速不到销量一半。 奇瑞出口量涨71.5%,海外收入只涨51%。 一种原因是海外产品结构和定价在变,另一种就是汇率折算直接吃差价。 按比亚迪单车境外收入约16.3万、上半年人民币对美元升约3.1%粗算,结汇少回约5000块,刚好削掉海外相对国内约2万溢价的一小截。
根子不在车,在钱的种类不对。
工厂在国内,发工资、买电池、付水电、折旧全是人民币。 车发到海外,经销商用美元、欧元、雷亚尔、卢布付。 从报价、排产、装船、清关到回款,中间拖3到5个月。 发货时按1美元兑7块多报的价,回款时人民币涨到6.81甚至6.7,同样一笔美元回来就缩水。 海外卖得越多,这个口子越大。
奇瑞账上欧元现金等价物折人民币约126亿、美元约24亿,海外收入占69%,基本把半条命放在汇率盘子上。 比亚迪国内上半年销量还降了15.72%,境外收入逆势涨33.92%,总盘子越小、海外敞口越显眼。
有人说,做套保不就完了?
做,但没那么灵。 长城对冲后只亏2.66亿,算是头部里控得好的。 上汽披露远期结售汇交割收益2485万,可汇兑净亏19.68亿,覆盖面很小。 吉利半年报说已经签外币远期合同,但也明说部分市场对冲成本上升、机会有限。 锁汇像买保险:汇率继续朝不利方向走,能少亏;可一旦反向,本来能赚的汇兑收益也被锁死。 新兴市场上雷亚尔、泰铢、印尼卢比这类,衍生品浅、要先换美元再换人民币,成本和滑点都更高。
比亚迪二季度归母净利82.40亿,环比翻番、同比涨29.66%。 很大一部分原因是一季度汇兑损失集中释放后,二季度汇率没再单边猛升,账面自己修复了一点。 这不是车突然好卖了,是汇率别再抖了。
真要把敞口降下来,还是得把厂搬过去。
比亚迪巴西工厂2025年7月投产,2026年7月第10万辆新能源车下线;泰国厂15万辆年产能已满产;匈牙利工厂计划2026年底投产。 当地卖、当地产、当地发工资、当地采零部件,收入和成本用同一种钱,汇率只影响汇回国内的那点净利润,不再影响整笔营收。
奇瑞全球12个主要基地、3个在海外,南非工厂冲40%本地化率,欧洲销量同比涨212%。 吉利拟掏2.21亿欧元拿福特西班牙工厂34%股权,做合资、2028年投产。 长安在巴西戈亚斯州跟CAOA合资的工厂2026年3月投产。 长城巴西厂2025年8月竣工,产能5万辆。
逼着大家建厂的,不只是汇率,还有税。
巴西2026年7月1日起,纯电、插混、常规混动乘用车整车进口关税统一到35%。 同日开始给CKD/SKD六个月零关税配额,总额4.63亿美元;超出后SKD仍按35%、CKD按14%,等到2027年1月CKD和SKD也统一35%。 上半年中国对巴西出口汽车41.08万辆、同比涨155%,其中新能源车29.98万辆,很多是赶在7月加税前铺库存。
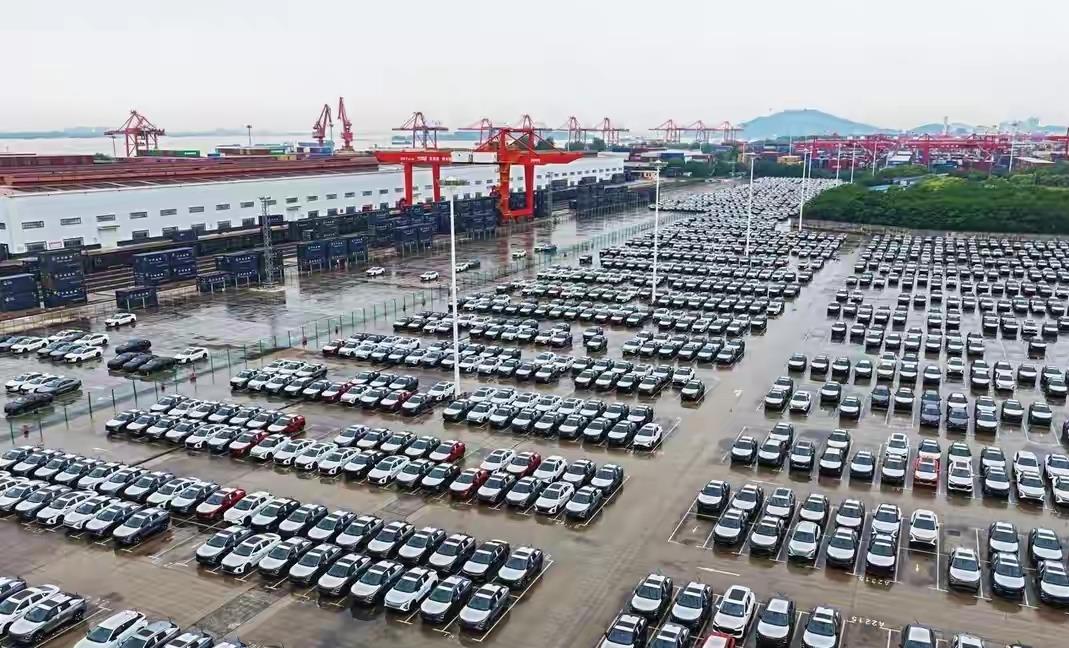
欧盟那边另算账。 2026年6月又启动对中国产插混反补贴调查,之前纯电关税已经落地,本地化比例和“欧盟制造”变成硬要求。 所以比亚迪去匈牙利、吉利入西班牙,不全是为了省汇兑,也是为了让车算“本地生产”。
广汽在巴西跟GreenV、99合作,计划2030年前建242个快充站;巴西政府2026年1月专门来华邀中国车企投充电网络。 这已经不是卖完车结汇走人,而是充电、售后、金融、保险一起当地做,收入币种和成本币种尽量对齐。
长安海外毛利率20.13%,比国内11.67%高,但上半年境外毛利率同比降2.10个百分点。 汇率只是一层,海外市场价格战、渠道补贴、关税切换都在啃利润。 奇瑞虽然汇兑亏20.92亿,毛利率从13%提到16.1%,海外业务是主要拉动。 比亚迪境外毛利约393.5亿,占集团上半年全部毛利649.89亿的六成,境外收入占52.57%却贡献六成毛利,这套结构越重,汇率每动1%越要命。
上汽剔除汇兑和减值后核心归母78.7亿、同比涨72%;比亚迪剔汇兑核心约172亿;吉利剔除后核心经营利润96.84亿、同比涨46%。 这些数字说明造车主业的钱还在,只是被“换钱”这个环节拦一道。 问题不是海外不赚钱,是海外赚的钱,回到国内报表时要再被汇率称一次。
中小型出口商更难受。 订单小、净利率3%到5%、报价周期长、客户不让随便改价,90天信用证回款期间人民币升2%到3%,毛利就快没了。 做远期要保证金,做期权要权利金,很多厂宁可硬扛。 大车企至少有财务团队、衍生品额度、海外资金池;小厂没有这些,只能靠缩短账期、要求预收款、尽量用人民币报价。
人民币再往6.7以内走,出口车企的汇兑科目还会继续跳。 已经签的远期按合约价锁,没锁的应收账款按期末汇率重估,持有外币现金按期末汇率重折。 账面损失不一定等于真实现金流出,可利润表、管理层奖金、资本市场预期全按账面走,压力不会少。
奇瑞在财报里写已订外币远期对冲部分敞口,仍亏20.92亿,说明比例不够或期限不对。 比亚迪做衍生品套保,上半年也没完全盖住47亿。 套保不是开关,覆盖多少、锁多长、锁哪些币种,全看对后续回款曲线和汇率方向的判断;判断错了,不锁亏、全锁又少赚。
车从国内码头开出去那一刻,利润还不完全是车企的。 汇率动一下,关税时间表动一下,当地货币动一下,回到深圳、芜湖、上海、保定、重庆的人民币,就又是另一个数。