韩国专家坦言,韩企该换思路,如何看待国内技术发展?

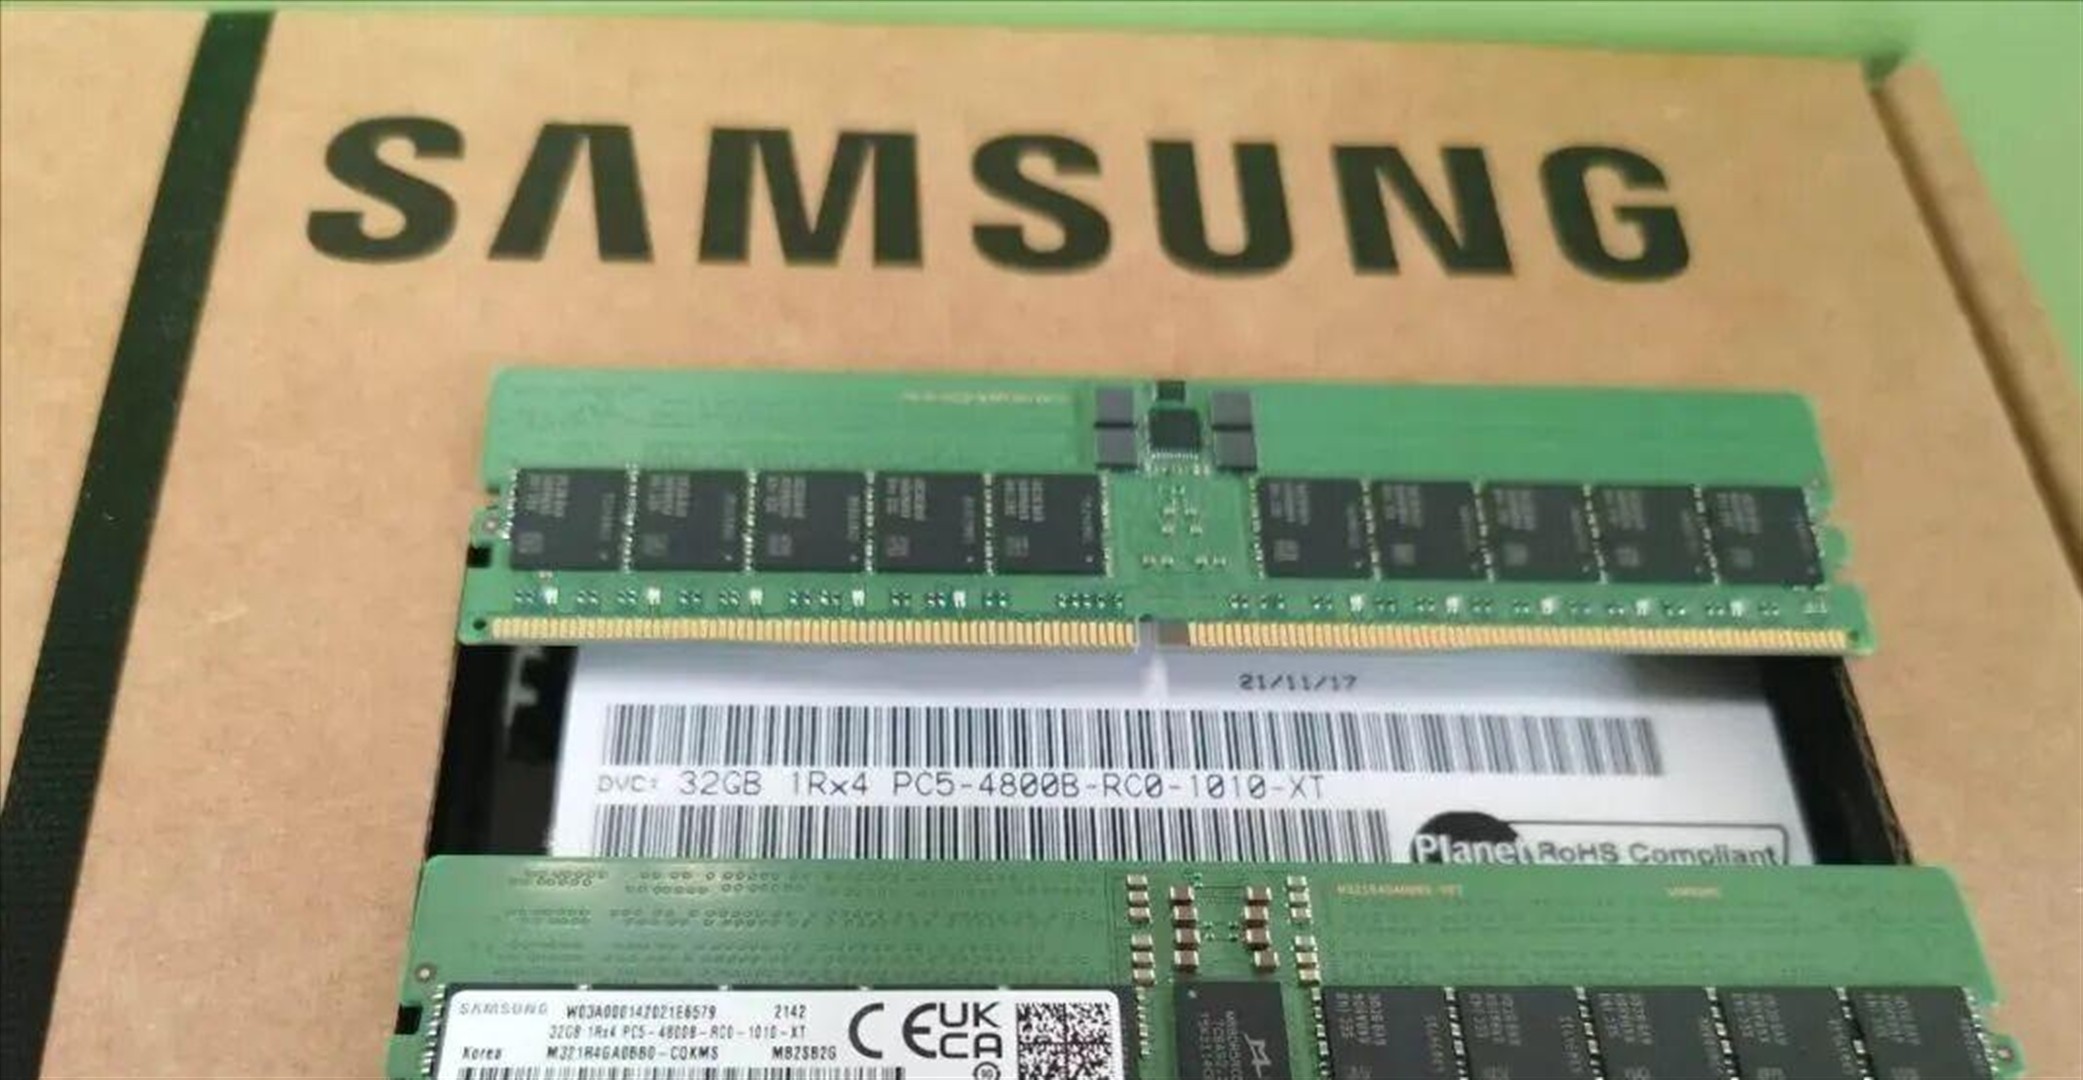
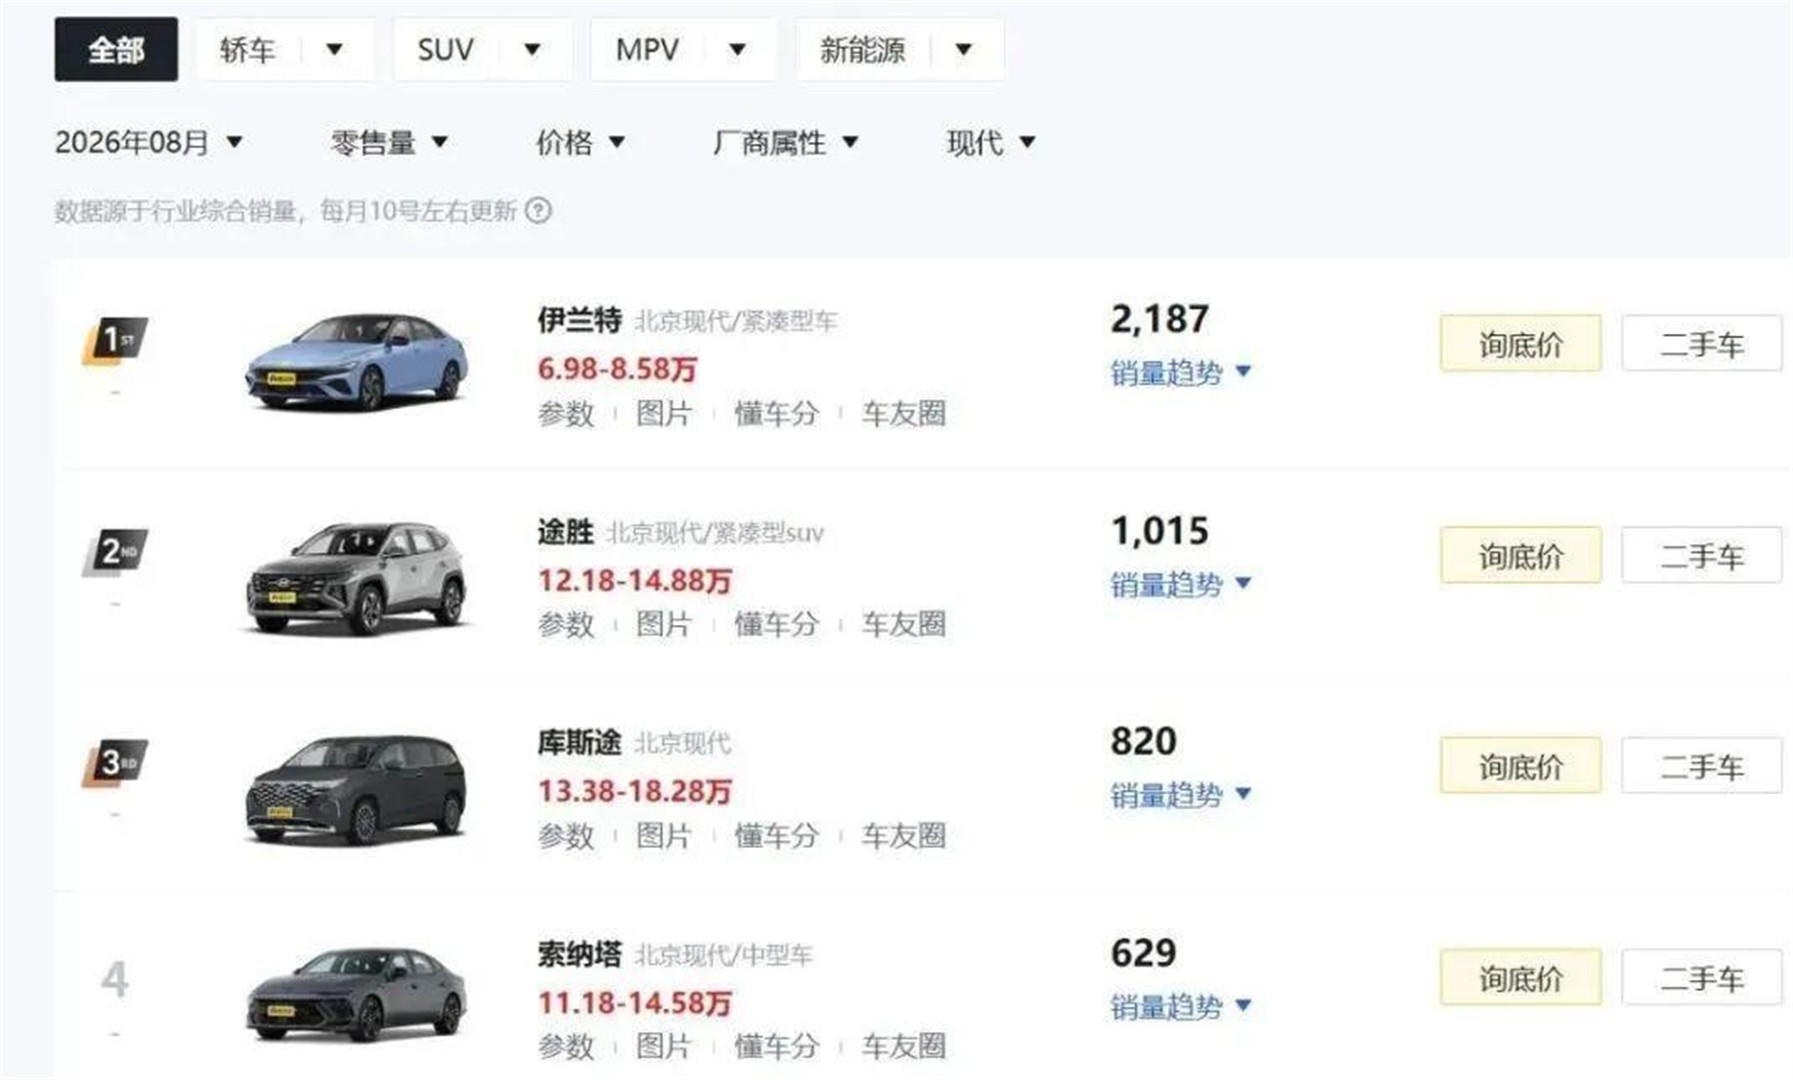
现代汽车全系月销加起来没过5000台,起亚也是难兄难弟,捷尼赛思在中国成了“叫好不叫座”的典型。
韩国金融监督院的数据更直接:雷诺韩国2023年从吉利采购车辆、零部件和技术的费用才399亿韩元,2024年涨到5237亿韩元,去年直接冲到9527亿韩元,其中车辆零部件采购9019亿韩元,剩下的是研发费、技术使用费。
一家韩国车企,拿着中国平台去打市场,这事放在十年前根本不敢想。
韩国产业研究院中国产业分析组组长赵恩教最近说了一句很实的话:中韩产业竞争已经从过去的“技术追赶”,变成了产业生态、供应链体系、市场布局的全方位结构竞争。 韩国不应该再把中国当成“追赶或超越的对象”,得承认中国是制造强国,去挖供应链价值和中国市场需求。
这句话不是客套,是把账算明白了。
存储芯片这块,韩国现在还真没丢
三星和SK海力士到现在还是全球存储的基本盘。
2026年二季度全球DRAM市场,三星份额40.2%,SK海力士26.1%,美光21.3%,三家吃掉将近九成。 NAND这边三星、SK海力士(含Solidigm)也排前二。
SK海力士收入里DRAM占七成多、NAND占三成左右,是全球第二大DRAM和NAND供应商。
但中国这边不是没动静。
长鑫存储2026年二季度DRAM份额已经逼近10%,营收环比增速99%,是全球前六大原厂里增速最快的。 韩国半导体产业协会给过一个量化判断:中国NAND闪存落后韩国约1年,DRAM约2年,HBM约3年——早些年这个差距是5年左右。
长江存储2025年量产270层NAND,三星和SK海力士是300层;到2027年长江存储规划400层,差距会继续收窄。
HBM这块韩国还握着底牌,长鑫刚试产HBM3E,良率约25%。 所以存储不是“韩国输了”,是“中国从底下开始撬”。
汽车:全球老三,中国市场的存在感剩个零头
2025年现代起亚全球销量727万辆,全球第三,前面只有丰田和大众。
同一年,现代和起亚在中国市场终端销量合计20.7万辆,市场份额跌破1%。
2016年这个数字是接近180万辆,份额约10%。
出口成了救命绳。 北京现代2025年21万辆销量里,出口8.2万辆,占三分之一还多;2026年5月出口环比涨了99.4%。 悦达起亚累计出口超59.8万辆。
说白了,中国工厂还在转,但产品主要是发到国外卖,不是给国内消费者买了。
雷诺韩国走的就是另一条路:不硬扛,直接接吉利的CMA平台。 吉利现在持股雷诺韩国34.02%,合作从买零件延伸到平台、研发、资本。 Grand Koleos用吉利技术打韩国和出口市场,技术还反向供给沃尔沃、路特斯这些品牌。
电池:韩系三家里两家在掉份儿
2026年1至8月全球动力电池装车量844.2GWh,同比涨19.7%。
宁德时代333.0GWh,份额39.4%;比亚迪127.9GWh,份额15.1%。 两家合计54.6%。
LG新能源68.3GWh,份额8.1%,排第三,但同比只涨0.9%。
SK On更惨,24.9GWh,份额2.9%,同比下滑14.5%,是前十里唯一下滑的。
三星SDI直接跌出前十。
七家中国电池企业合计份额73.3%。
LG新能源掉份额的一个直接原因是北美装车量同比降了42.3%。 SK On北美也降了41.8%。 韩系电池过去绑着欧美车企吃饭,现在中国电池靠LFP成本、国内规模、海外车企外供把盘子越做越大。
2026年上半年口径里,宁德时代份额39.9%,比亚迪14.4%,LG新能源8.6%,SK On继续负增长。
芯片制造:三星制程先进,不等于终端能赢
三星还是韩国非存储半导体那面旗。
猎户座芯片自研自造,2nm GAA工艺也已经量产。 有科技博主测试称,猎户座2600的CPU能效跟台积电3nm互有胜负,但为了堆性能用了外挂基带,台积电同代方案是集成基带。
更刺眼的是代工端:
三星4nm代工的谷歌Tensor G4,能效被拿来跟国产7nm麒麟9020比;
三星5nm的骁龙888、4nm的骁龙8 Gen 1,海外机构评估跟初代国产7nm麒麟9000S差不多。
同架构小核、不同制程,三星没占到便宜。
韩国产业研究院那份报告里也写到:存储芯片韩国还领先,但AI芯片设计、半导体设计平台这些非存储领域,多数专家认中国更强。
人形机器人:现代拿了波士顿动力,中国拿了供应链
现代汽车集团2021年从软银手里拿下波士顿动力控股权,2026年6月又把软银剩余9.65%股份花3.25亿美元收掉。
波士顿动力2026年CES发布全电Atlas,量产线放在沃尔瑟姆总部,规划年产能3万台。
现代的计划是2028年起在工厂部署约2.5万台Atlas,先做零件排序,2030年再进装配环节。 现代摩比斯管执行器工厂,三星SDI在搞机器人固态电池,目标2027年量产。
Atlas试制车间现在单台装配周期压到一天,下一步冲一小时下线,五轴机加、减速器压装、中空走线都在自己做。
这套是“实验室转工厂”的打法,韩国在设计、运动控制、算法积累上确实有底子。
但中国侧的比法是另一套:
韩国产业研究院报告原话是,工业机器人里韩国研发设计还有微弱优势,中国在零部件采购、大规模量产、海外开拓上领先。
人形机器人零部件——电机、减速器、传感器、电池包、结构件,中国供应链的齐备度和报价优势是实打实的。 美国媒体也提到,中国厂商在人形机器人单位产量上已经跑过西方同行。
现代拿波士顿动力补“脑子”和“本体”,中国厂商补的是“怎么几万台往下造”。
赵恩教那句话的真实意思
不是“韩国技术不行”,是“把中国当追赶目标”这个老框架没用了。
过去逻辑是:韩国出技术 → 中国跟 → 韩国再拉差距。
现在变成:中国有大市场、全供应链、快速量产、场景数据;韩国剩的是存储、部分材料设备、品牌渠道、某些设计能力。
汽车上现代起亚在华从180万掉到20万级,雷诺韩国转头买吉利技术;
电池上LG、SK On份额被宁德时代和比亚迪吃;
芯片上三星制程先进但系统体验被国产7nm追平;
机器人上现代有波士顿动力,中国有条零部件量产链。
韩国产业研究院报告里写得很直白:中韩竞争已经进入产业生态、供应链体系、市场布局的全方位结构竞争。
所以“别把中国当追赶对象”翻译过来就是——
存储你自己守着;
汽车电动化接中国平台;
电池别硬拼装机量;
机器人别只做样机,得接中国零部件链;
AI芯片设计也别假定自己还领先。
雷诺韩国买吉利技术花了9527亿韩元,不是丢人,是先认账。