4亿车主交的交强险一年狂亏230亿背后,车险保费还会再涨吗?

前几天我刚拿到续保的账单,看到那个直往上窜的钱数时差点把刚刚喝进去的东西吐出来,在周围开电动车的朋友之间也经常听到人们唉声叹气地抱怨着新能源车为什么保险这么贵呢?明明买车的时候省下的油钱挺让人高兴的,怎么每年交保费的时候都会全给吐出去。
为了弄清这笔糊涂账,我特意去咨询了几个做车险的朋友,并查看了一下最新的行业财务报表后才得知全国交强险已经出现了两百亿级别的巨额赤字、保险公司的赔付率也突破了一百%,保险公司说是亏损严重,车主觉得受骗上当,在这两方面都叫苦连天。
站在车主的角度看,这种痛苦往往从提到新车的时候就开始埋下了伏笔了。我前不久陪表弟去看车时就发现同级别的燃油车型丰田荣放和纯电型比亚迪元Plus摆在了一起,在第一年保费方面两者都处在正常的区间内浮动,并没有出现太大变化;但是当转到新能源汽车的价格问题上之后,情况便发生了逆转——三十万以上的高端纯电动车辆的保单报价要比传统汽油动力驱动的大约高出百分之二十一点五左右。
大家纷纷在网上查询电动车商业险一年的价格,或者是新能源汽车专属保险到底包含了哪些项目,在密密麻麻的条款中想要找到保费虚高 的原因常常是徒劳无功。
造成这种情况的根本原因就是传统保险行业一直沿用的大数法则,大数法则是经济学中一个很高深的概念,在实际操作上其实就是把所有的车辆都放在同一个大的池子里平均分担风险。
这就是全村人一起吃大餐,有的人只喝了一碗白粥,有的人家点了满桌子的山珍海味回来结账的时候才发现要大家平摊费用普通家用车车主一年上下班代步几公里而已无形中为高里程营运车辆承担了巨大的风险溢价
保险公司因为不能精确识别出每辆车上实际的风险,只好用粗放的全国普涨来填补窟窿,结果是老实开车的人一直为那些频繁出现险情的老百姓买单。
很多人会疑惑,为什么新能源汽车的出险率以及平均赔款金额居高不下呢?难道开电车的人技术不好吗。
我专门查了交通运输部门的统计数据,事情根本不像你想像中的那样,在整体出险数据中起主要作用的是大量进入网约车市场的营运车辆。
以比亚迪、荣威的部分热门车型为例,在网约车司机日夜劳作的情况下,年均行驶里程远超普通家用轿车的水平。如果把所有的出险次数换算成每十万公里出现一次的话,并不算多。
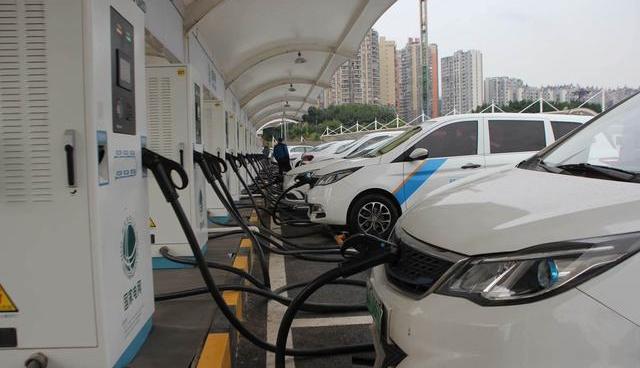
也就是说,一年跑十万公里的网约车和只开五千公里私家车,在传统汽车保险看来竟然享受同样的价格政策,这本身就是最大的不公平。
除了行驶里程被动拉高之外,现代新能源汽车的制造工艺也给理赔环节埋下了大坑。现在的车企为了追求轻量化和生产效率,在宣传上总是用铝合金一体压铸成型车身来吸引眼球;虽然这种描述听起来很高科技含量了,但是实际上铝制的大件零件是整块儿一次性完成生产的,并且一旦在道路上发生严重的局部碰撞事故后就会导致整个模块无法通过传统的钣金修复方式进行处理而必须被整体地拆卸下来更换。
这就直接导致了零部件维修成本呈指数级增长,保险公司对于动辄上万元的修理账单只能照价全赔,在高额投保费用的基础上自然又转嫁到了每一个普通车主头上形成了一种谁也逃不掉的局面。
面对传统车险定价与现代汽车工业脱节的困境,行业内部已经在悄悄发生改变,在UBI保险模式下特斯拉等车企率先开启了新的探索。
这种以驾驶行为为基础的保险模式已经完全抛弃了过去只根据车型和驾龄来决定保费粗暴的方式,而是开始使用来自车辆传感器的数据来进行分析,在前向碰撞警告发生了多少次、急刹车频率如何高以及开车的时候手是不是离开了方向盘这些细节上都会被系统记录并打分,并最终得出一个零到一百的安全评分用来确定车主要交多少保险费。
这意味着开车风格稳健、从不急加速急减速的车主,终于可以凭借自己的良好习惯获得真正的保费优惠,并实现真正意义上的“一车一价”。
当车企开始用大数据重新定义风险的时候,传统保险公司的拍脑袋定价的日子也快要结束了,在监管部门积极打通车企数据接口的同时推动整个汽车险市场从粗放式的全国一刀切走向结构性分化。
在这场持续发酵的博弈中,没有人再愿意为了营运车辆高频出险而盲目买单了,在技术革新和精准的大数据定价成为标配的时候,公平二字也不应该只停留在口头上而是真正地反映到每一次平稳踩下刹车的动作里去,并且属于精细化用车时代的第一缕曙光已经悄悄出现了。